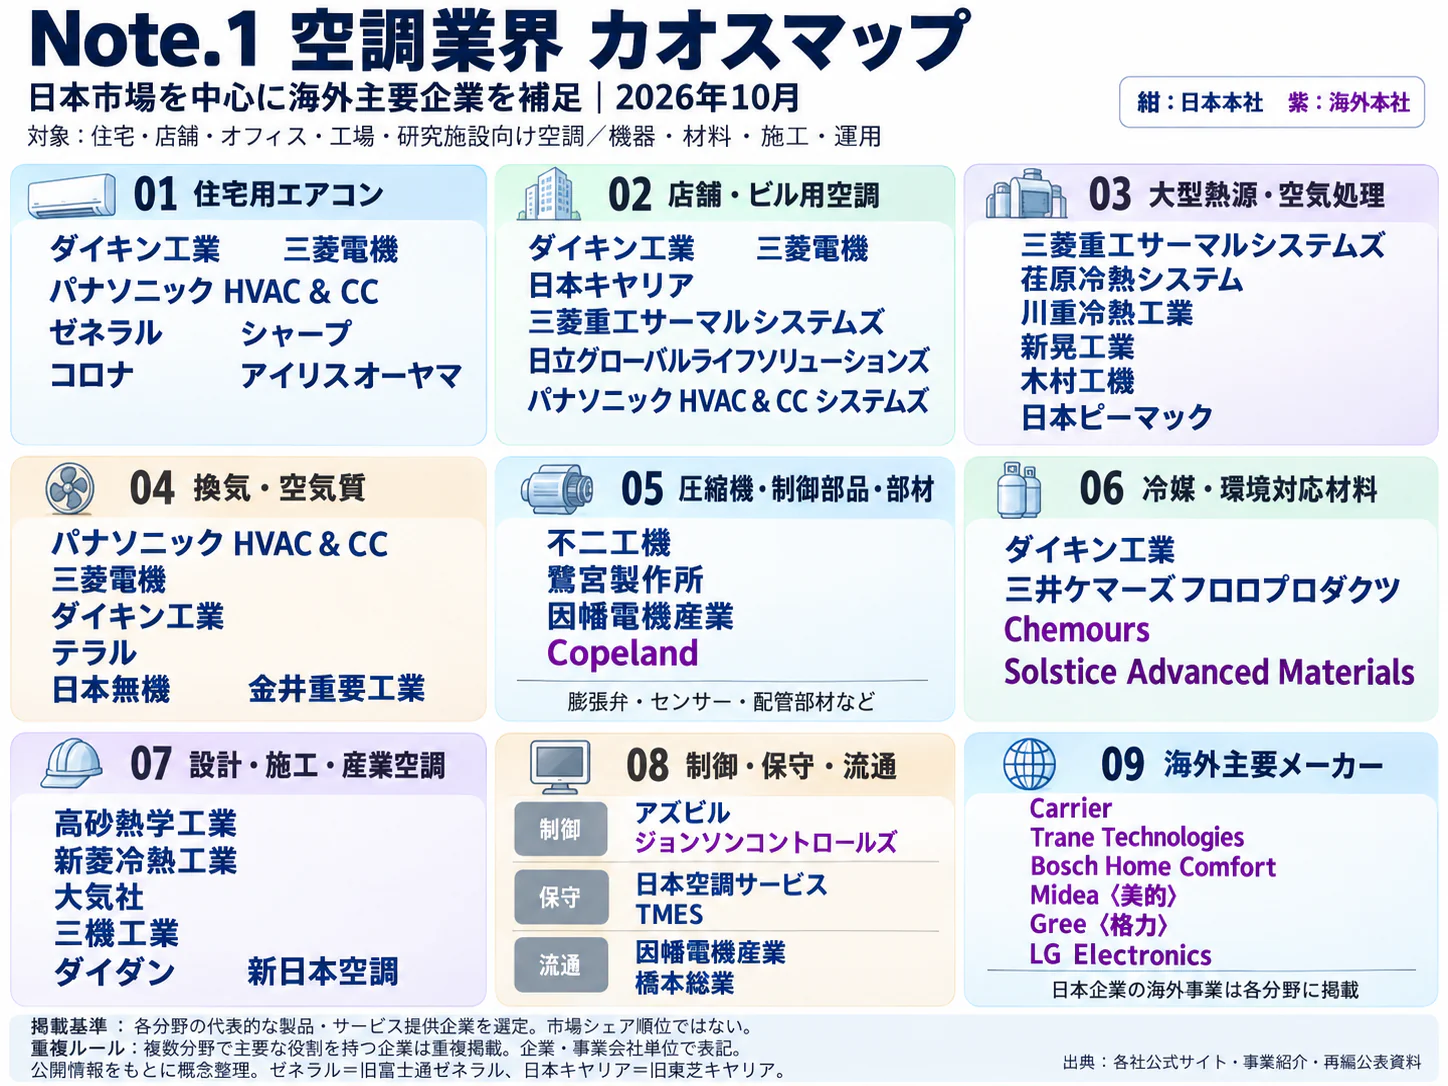
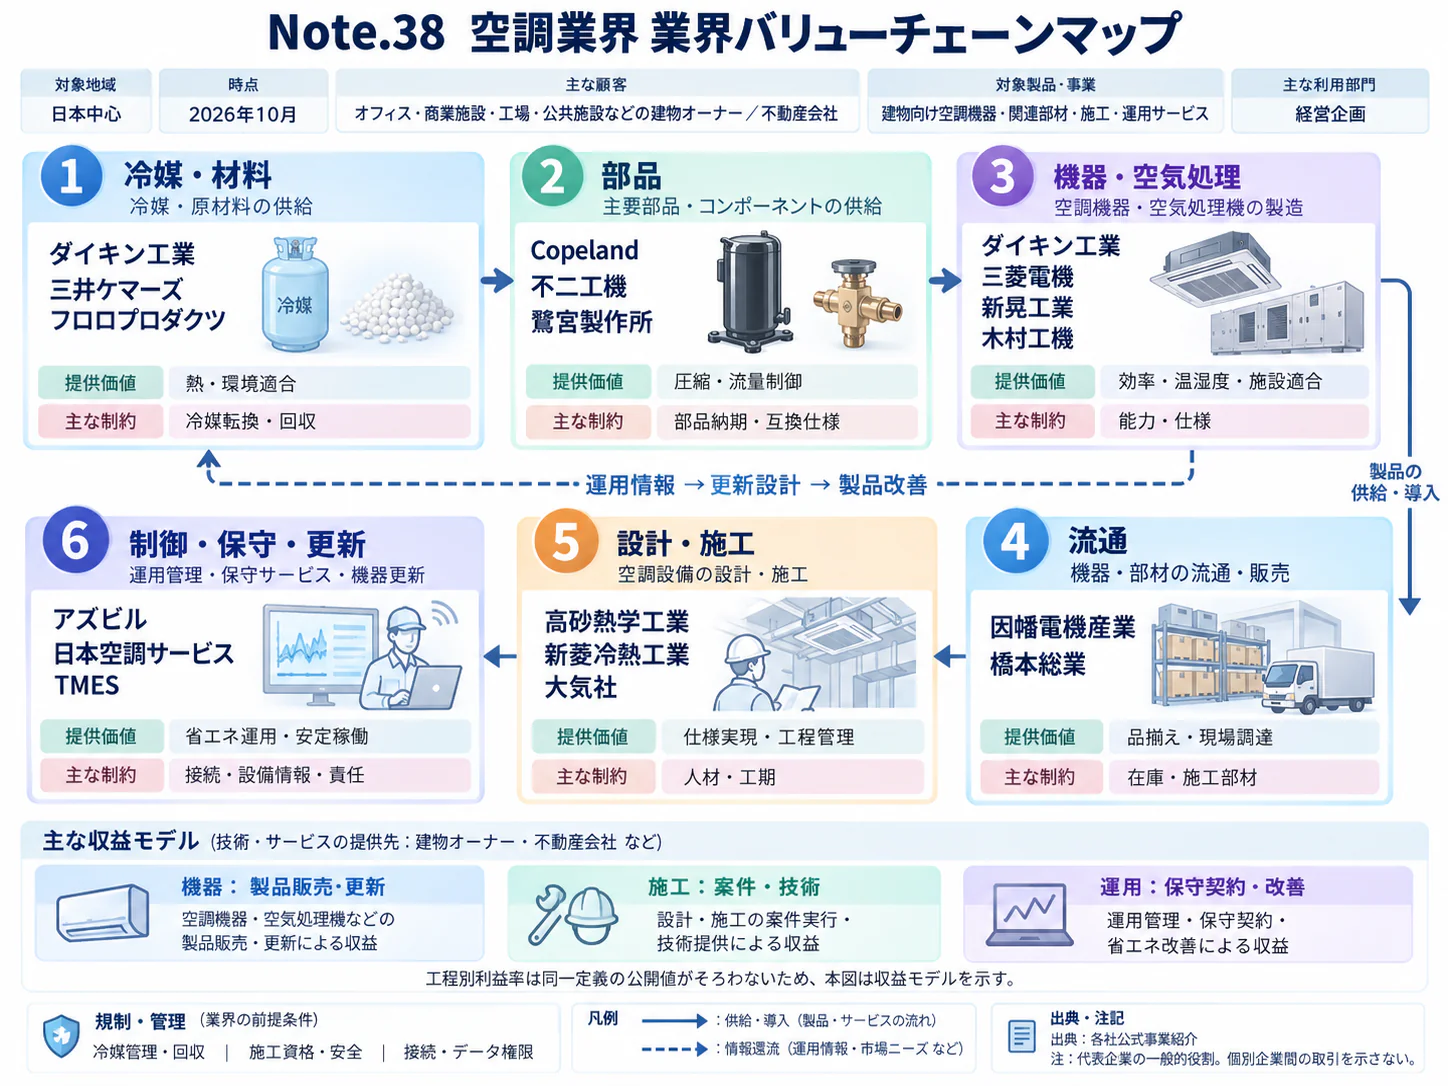
エグゼクティブサマリー
空調機器は、国内の買替え需要を土台に、世界の省エネ投資とデータセンターの熱管理を取り込み、機器販売から稼働後のサービスへ競争範囲を広げる業界である。2026年10月30日までの公表情報からみると、家庭用の好調、大型冷却への投資、地域別の収益圧力が同時に起きている。経営上は、出荷台数の増加と利益の増加を分けて考える。
要点
- 国内市場は家庭用が牽引する。 2026年4〜9月のルームエアコン出荷は7,323千台、前年同期比+25.5%で、上期だけで業界の2026年度見通し990万台の74%(計算)に達した。出荷金額は707,366百万円、+28.5%である。ただし、これは施工を含む業界全体の市場額ではない。店頭の実需や、翌期以降の需要とも分けて読む(JEMA「2026年9月国内出荷」)(JRAIA「国内需要統計・2026年2月」)。
- 大型機まで一律に伸びているわけではない。 業務用エアコンの2026年度見通しは前年度比+0.3%にとどまり、チリングユニットは2025年度に12,766台、-3.9%である。用途・期間・能力が違う統計は合算せず、受注と納期を別々に追う(JRAIA「国内需要統計・2026年2月」)(JRAIA「チラー出荷統計」)。
- 競争は世界の製造・販路・保守網の組合せで決まる。 ダイキンの2025年度空調・冷凍機事業の海外売上高比は85%。ボッシュによる旧JCHの取得や、パロマ・リームによる富士通ゼネラルの完全子会社化で、ブランドと資本の対応も変わった(ダイキン「2026/3期説明資料」)(日立「空調事業再編完了」)(パロマ「富士通ゼネラル買収完了」)。
- 制度移行は需要と費用の両方を動かす。 日本の2027年度省エネ基準、EUの2027・2029年の冷媒制限に対応する一方、米国では2026年に旧在庫の設置期限が変更された。商品・在庫・施工の計画は、地域別に立てる(資源エネルギー庁「2027年空調基準」)(欧州委員会「空調のF-gas規制」)(EPA「2026年規則改定」)。
- AIは冷却需要と運用・保守業務の双方を変える。 熱負荷予測による自律制御や故障診断は実用段階にあり、映像を使う修理支援エージェントは実証段階にある。機器性能に加え、運転履歴、制御権限、保守能力が価値を持つ(ダイキン「熱負荷予測制御」)(ダイキン「AI故障診断」)(ダイキン等「修理支援実証」)。
経営・企画部門への示唆
- 大手は、家庭用の上期出荷が業界の年度見通しの74%に達したことを、2027年度の反動の兆しと捉える。国内能力は据え置き、増益分を米欧のデータセンター冷却と、現地の施工・保守網の取得に振り向ける。
- 中堅・中小は、家庭用の反動期の受け皿を、業務用の計画更新と、フロン排出抑制法に基づく点検・回収に置く。液冷では、試運転・洗浄・冷却液管理など、大手が外部に出しやすい工程を狙う。
- 新規参入を考える企業は、完成機ではなく、CDU周辺部品や流体管理など、建物側とサーバー側の境界から入る。参入の条件は、漏えいやサーバー損傷の責任範囲を契約で限定できるかである。
業界データまとめ
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ルームエアコンのメーカー出荷金額707,366百万円(数量7,323千台。日本冷凍空調工業会調べ、日本電機工業会公表)。家庭用の部分市場であり、施工費・業務用空調を含む業界総額ではない | 2026年4~9月累計 | JEMA「2026年9月国内出荷」 |
| 市場の伸び | 上記と同じ国内出荷金額系列の前年同期比+28.5%(数量は+25.5%) | 2026年4~9月累計 | JEMA「2026年9月国内出荷」 |
| 事業者数 | 350事業所。産業細分類2535「冷凍機・温湿調整装置製造業」の製造事業所数で、冷凍機を含む。家庭用エアコンを含む2932「空調・住宅関連機器製造業」(換気扇・温水器等も含む)は461事業所。施工会社は含まない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 従業者数 | 30,036人。同2535「冷凍機・温湿調整装置製造業」の製造事業所従業者数。2932「空調・住宅関連機器製造業」は28,837人。施工・保守を含む業界全体ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業第1表」 |
| 平均年収 | 632万7,700円(計算)。中分類「はん用機械器具製造業」、一般労働者・男女計・企業規模計10人以上。403.1千円×12+1,490.5千円。空調専業の平均ではない | 2025年調査 | 厚労省「2025年賃金構造基本統計・製造業第1表」 |
| 上位3社の売上高 | ダイキン工業46,211.31億円(空調・冷凍機)/三菱電機16,103億円(空調・家電)/パナソニックHD13,124億円(HVAC & CC、組替参考値、コールドチェーン含む)。主要上場3社の比較であり、同一定義による順位ではない | 2026年3月期 | ダイキン「2026/3期短信」 三菱電機「2026/3期説明資料」 パナソニック「2025年度決算概要」 |
| 世界市場 | 世界のエアコン需要139,815千台(日本冷凍空調工業会推定、前年比106%)。うち日本10,573千台、約7.56%(計算)。家庭用・業務用エアコンの台数であり、チラー等を含むHVAC総市場ではない | 2025年(2026年7月版) | JRAIA「世界のエアコン需要推定・2026年7月」 |
| 家庭用エアコン国内出荷台数 | 10,029千台(前年度比+6.5%) | 2025年度 | JEMA「2026年3月・年度コメント」 |
| 業務用エアコン国内出荷台数 | 854,400台(前年度比+0.4%、見込)。2026年度見通しは856,800台(+0.3%) | 2025年度見込(2026年2月公表) | JRAIA「国内需要統計・2026年2月」 |
| チリングユニット国内出荷台数 | 12,766台(前年度比-3.9%)。空調用・産業用を含む | 2025年度 | JRAIA「チラー出荷統計」 |
| ターボ冷凍機国内出荷台数 | 遠心式冷凍機290台(前年度比-13.9%、見込)。2026年度見通しも290台。大型熱源機の台数であり、データセンター専用ではない | 2025年度見込(2026年2月公表) | JRAIA「国内需要統計・2026年2月」 |
家庭用の数量・金額は、日本電機工業会の原表のうち、日本冷凍空調工業会の調査値として収録されたルームエアコン欄の値である。業務用と遠心式冷凍機は、同会の国内需要統計(2026年2月)の見込値である。期間、製品範囲、国内出荷と世界売上が異なるため、上の値を合算・年率換算した「業界市場規模」は、本稿では示さない。世界需要は、日本冷凍空調工業会の2026年7月版(2025年推定値)による。
AI・フィジカルAIの影響と経営の打ち手
AIは冷却需要を増やすと同時に、運転・保守の生産性を変える。短期の中心は、文書を扱うエージェント、故障診断、運転最適化である。据付工事の無人化は、これらと分けて判断する。以下の普及時期は、公開情報からの分析である。
影響の全体像
本稿の共通工程マップは、設計・選定 → 部材・製造 → 販売・施工 → 運用 → 保守・更新・回収である。フィジカルAIは現実の状態を認識して機械を動かす技術とし、ここでは熱負荷を予測して空調機を自律制御する仕組みを含める。ただし、センサー監視や固定ルールによる制御だけのものは「データ・IoT」と区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 設計・選定 | 運転実績を使う省エネ診断・改修提案 | データ・IoT | 実用(導入事例あり) | 2年以内 | DK-CONNECTの見える化・省エネシミュレーション(ダイキン「熱負荷予測制御」) |
| 部材・製造 | 生産設備の故障原因探索、図面・保全記録の参照 | 生成AI・AIエージェント | 実証中 | 2年以内 | 堺製作所臨海工場で試験運用(ダイキン・日立「工場診断実証」) |
| 販売・施工 | 引渡し前後の他社設備・建物データとの接続検証 | データ・IoT | 実証中 | 3〜5年 | 三菱電機と清水建設の接続・制御実証(三菱電機「空調制御実証」) |
| 運用 | 熱負荷予測に基づく設定値の自動調整 | フィジカルAI | 実用(導入事例あり) | 2年以内 | 国内外の顧客物件で運用検証、サービス化(ダイキン「熱負荷予測制御」) |
| 保守・更新・回収 | 運転条件を考慮した故障原因診断 | データ・IoT | 実用(導入事例あり) | 2年以内 | ハイブリッドAI診断を2025年2月にリリース(ダイキン「AI故障診断」) |
| 保守・更新・回収 | 作業映像による点検・修理手順の抜け漏れ検知 | 生成AI・AIエージェント | 実証中 | 3〜5年 | ダイキンとフェアリーデバイセズの実証(ダイキン等「修理支援実証」) |
最終工程の事例は診断・修理が対象で、冷媒回収の自動化ではない。現場ごとに配管、天井内空間、電源が異なり、施工ロボットの横展開には建物側の標準化も必要になる。据付全体を代替する自律ロボットの普及率・経済性は確認できない。
業務はどう変わるか
第一に、データセンター向けでは、製品選定の単位が部屋からラック・チップへ細分化する。 IEAは2026年の報告で、世界のデータセンター電力需要が2025年485TWhから2030年950TWhへほぼ倍増すると見込んでいる。これは電力需要の予測であり、空調売上高の予測ではないが、電源確保と熱排出を一体で設計する必要性を示す(IEA「Energy and AI・2026」)。
従来の室内温度管理に加え、液冷では供給液温、流量、圧力、水質、漏えい検知、冷却水分配装置であるCDUの冗長性まで扱う。ダイキンの米国子会社が買収したチルダインは、コールドプレートへ液体を循環させる負圧方式を持ち、同社が2025年8月に取得したDDCソリューションズの高密度冷却キャビネットとの組合せを提供している(ダイキン「チルダイン買収」)。
第二に、工場では、資料を探して原因を絞る仕事が、根拠付き候補の確認へ移る。 ダイキンと日立は2025年4月に試験運用を開始した。対象は生産設備であり、顧客先空調機への導入ではない(ダイキン・日立「工場診断実証」)。
第三に、運用は「設定温度を変える」から「快適性を守りながら必要な能力を先回りして供給する」へ変わる。 ダイキンの熱負荷予測制御では、ヤマハの検証期間2023年4月〜2024年3月に21%、BMWタイの2024年1〜6月に16%の消費電力量削減を確認したとされる。いずれも提供企業の公表値であり、特定物件のテスト結果を全建物の保証値にしてはならない(ダイキン「熱負荷予測制御」)。海外ではトレインがBrainBox AIを用いた自律制御を提供し、日本向けにもサービスを案内している(トレイン「AI制御」)。
運用にはセンサー校正と、季節・在室率を補正した効果検証が必要である。自動制御でも換気・結露・機器保護の制約を優先し、別の熱源や加湿器も含む電力を評価する。
第四に、保守は訪問前に原因候補と部品を絞る流れへ移る。 ダイキンは正常センサー値の予測と冷媒制御の知識を組み合わせ、2025年2月に診断機能をリリースした(ダイキン「AI故障診断」)。映像による作業漏れ検知は実証中である。研修施設91%、実現場76%という値は提供企業の公表値であり、人の安全確認を省く根拠にはならない(ダイキン等「修理支援実証」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| ダイキン工業 | 日本 | 熱負荷予測制御、ハイブリッドAI診断 | 実運転の省エネと故障原因診断 | 展開済み(ダイキン「熱負荷予測制御」)(ダイキン「AI故障診断」) |
| 日立製作所 | 日本 | OT知識と生成AIの統合 | 工場診断、ボッシュとの接続・診断協業 | 提携・実証あり。協業は2026年6月合意、効果検証を予定(ダイキン・日立「工場診断実証」)(日立・ボッシュ「2026年協業合意」) |
| フェアリーデバイセズ | 日本 | THINKLET、映像解析エージェント | 点検・修理手順のチェック | 提携・実証あり(ダイキン等「修理支援実証」) |
| 三菱電機 | 日本 | Serendieと建物データの連携 | 他社機器を含む空調制御検証 | 提携・実証あり(三菱電機「空調制御実証」) |
| トレイン・テクノロジーズ | アイルランド | BrainBox AI搭載AI Control | 建物の温度予測と自律制御 | 展開済み。日本法人のサイトで案内しているが、国内導入件数は非公表(トレイン「AI制御」) |
| ジョンソンコントロールズ | アイルランド | OpenBlue、生成AI・エージェント機能 | 建物運用の分析・判断支援 | 展開済み。既存OpenBlueの国内提供を確認。2026年追加機能の国内実装は未確認(JCI「OpenBlueサービス」)(JCI「OpenBlue機能拡張」) |
人材・収益・競争への影響
転記・検索・定型監視の工数は減少し得る一方、モデル検証、液冷試運転、遠隔運用の担当者は重要になる。人員削減は実証されていないため、効果は再訪の削減や一人当たりの担当設備数で測る。
接続・運用支援・保守の収入機会が生まれるが、通信・クラウド・問い合わせ対応費も続く。競争力の源泉は、機種・冷媒・運転条件を結ぶ履歴、制御権限、保守網であるとみられる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 型式・冷媒・エラー・交換部品・再訪理由を同じ設備IDで記録する | 共通 | 2年以内 | 訪問前診断と部品準備の改善 | 台帳統一、顧客のデータ利用同意 |
| 高 | 遠隔制御に結露・換気・機器保護の限界値と手動復帰を設ける | 共通 | 2年以内 | 省エネと運転安全の両立 | 制御権限表、停止試験、責任分担 |
| 高 | 冷房期・暖房期を含めた実測で省エネ契約を評価する | 共通 | 2年以内 | 効果の過大計上と返金紛争の抑制 | 天候・稼働率補正、計測境界の合意 |
| 高 | 液冷のCDU・サーバー・建物側熱源の適合試験を共同化する | 大手 | 2年以内 | 採用までの検証期間短縮 | サーバー企業との試験仕様、故障試験 |
| 中 | 修理支援エージェントを型式限定・承認済み手順で運用する | 中堅・中小 | 2年以内 | 教育時間と検索時間の削減 | 版管理された資料、熟練者の回答監査 |
| 中 | 映像支援を研修と実現場で別々に評価する | 共通 | 3〜5年 | 作業品質のばらつき縮小 | 撮影同意、秘匿箇所処理、誤検知記録 |
| 中 | 接続後の通信・監視・現地対応費を契約別に集計する | 大手 | 2年以内 | 継続サービスの採算管理 | 契約原価台帳、解約・更新率の把握 |
失敗例は、実証の最大削減率を全顧客に適用すること、旧版マニュアルで操作を判断すること、データ取得と制御権限を混同することである。映像の保存・閲覧・学習利用も、それぞれ別に合意を取る。
業界の定義と市場構造
空調機器は、家庭用、建物設備、産業・データセンターの市場が重なった業界である。市場ごとに顧客と保守責任が違うため、台数を単純に合算すると事業性を見誤る。
対象には、ルームエアコン、店舗・オフィス用パッケージエアコン、ビル用マルチ、チラー・ターボ冷凍機、空気調和機、関連する換気・制御、データセンターの空冷・液冷装置を含める。保守・更新・冷媒回収は、機器の採用と収益性を左右する隣接サービスとして扱う。家庭用冷蔵庫、食品物流全体、自動車用空調、建設工事業全体は市場総額に含めず、暖房用ヒートポンプは海外競争と製品転換に関係する範囲で取り上げる。
| 市場区分 | 統計で確認できる足元 | 主な競争単位 | 数字を読む際の限界 |
|---|---|---|---|
| 家庭用ルームエアコン | 国内2026年4~9月7,323千台、+25.5%(JEMA「2026年9月・上期コメント」) | 室内機・室外機の組合せ、店頭価格、施工枠 | 出荷は店頭販売・設置完了と一致しない |
| 業務用エアコン | 2025年度見込854,400台、+0.4%(JRAIA「国内需要統計・2026年2月」) | 店舗・ビル単位の設備設計と更新 | 家庭用と能力・単価が異なる |
| チリングユニット | 2025年度12,766台、-3.9%(JRAIA「チラー出荷統計」) | 冷水・温水系統と部分負荷効率 | 産業用を含み、用途別の内訳は不明 |
| ターボ冷凍機 | 遠心式冷凍機の2025年度見込290台、-13.9%(JRAIA「国内需要統計・2026年2月」) | 大型熱源システム、能力、冗長性 | 大型案件の納期に左右される |
| データセンター液冷 | 空調機器全体と整合する国内公的市場額は確認できない | CDU、ラック、チップと建物側設備の接続 | 電力容量や建設投資額を機器市場額に置き換えない |
過去5年の大きな変化は、既存の冷暖房需要に、電化・省エネと産業側の熱管理需要が重なったことである。JRAIAの世界系列では、エアコン需要は2021年110,041千台から2025年139,815千台へ増えた。一方、日本は10,201千台から10,573千台への小幅な増加にとどまり、世界と国内の成長の軌道は異なる(JRAIA「世界のエアコン需要推定・2026年7月」)。
足元の国内家庭用の強さについて、ダイキンは2026年4〜6月の市場を、省エネ基準引上げを意識した買替えと自治体補助金が支えたと説明している(ダイキン「2027/3期1Q資料」)。これは企業による需要背景の説明であり、出荷増の何割が前倒し購入だったかを示す統計ではない。2027年以降を見通すときは、構造的な更新需要と、一時的な在庫積増し・購入前倒しを分けて見る。
供給面では、地域ごとに異なる冷媒と認証、部材価格、現地生産能力が製品構成を変える。欧州向けの低GWP冷媒対応品を、そのまま他地域の標準品へ統一できるとは限らない。
顧客と需要の特性
購買の決め手は、家庭用では価格と設置可能日、法人では運転費と停止リスクへ移る。特に大型施設では、機器の購入者、電気料金の負担者、運転担当者が別であることが、効率のよい機器への更新を遅らせる。
| 顧客 | 購買に関わる人・部門 | 決め手 | 営業上の確認事項 |
|---|---|---|---|
| 個人・賃貸住宅所有者 | 居住者、大家、管理会社、販売店 | 本体・工事の総額、電気代、騒音、設置日 | 費用負担者、配管再利用、設置スペース |
| 店舗・小規模事業所 | オーナー、総務、設備業者 | 営業を止めない更新、初期費用、修理対応 | 休業日、電源容量、施工可能時間 |
| オフィス・ホテル・病院 | 施設管理、設計事務所、経営・調達、テナント | 年間運転費、快適性、換気、保守性 | 稼働時間、既存系統、投資回収の決裁基準 |
| 工場・研究施設 | 生産技術、設備保全、品質保証、調達 | 温湿度の安定、工程停止回避、増設対応 | 許容変動、バックアップ、工程側の変更計画 |
| データセンター | 運営者、設備設計、IT基盤、調達、保険・リスク管理 | 冷却の確実性、冗長性、納期、接続仕様 | ラック負荷、液温・流量、受電時期、責任境界 |
法人案件では、能力確定、設計採用、予算化、機器・工事選定、試運転、保守引継ぎへと関与者が増える。三菱電機の米国での設計提案・販売・保守の一貫体制は、こうした購買への対応と読める(三菱電機「米国冷却機器工場」)。
乗換え費用は、既設配管、通信方式、中央監視、保守部品、施工会社の習熟に生じる。室外機だけか、室内機・制御盤まで更新するかで価格差が変わる。比較には、撤去・搬入・停止期間を含める。
季節性は製造と施工で二重に発生する。暑い時期に故障が集中すると修理待ちが増え、ダイキンもこれを課題に挙げている(ダイキン「AI故障診断」)。需要期の施工・サービス能力は、受注できる売上の上限になる。法人の更新を春秋や休業期間に移す提案は、値引きだけでは得られない顧客価値を生む。
熱中症対策の制度強化も環境改善を促すが、一律のエアコン設置義務ではない(厚労省「職場の熱中症対策強化」)。
バリューチェーンと収益構造
収益を左右するのは、製造台数に加え、設計への採用、現地施工、稼働後の部品・保守をどこまで取り込むかである。ただし、サービス部門だけの利益率を比較できる開示は限られ、「保守は必ず高利益」と断定できる公表データはない。
| 工程 | 役割と主な担い手 | 付加価値の源泉 | 採算を崩す要因 |
|---|---|---|---|
| 設計・選定 | メーカー、設計事務所、設備エンジニアリング会社 | 部分負荷を含む効率、負荷計算、仕様への採用 | 過大容量、後工程での設計変更 |
| 部材・製造 | ダイキン、三菱電機等と圧縮機・熱交換器・電装・冷媒供給者 | 圧縮機制御、熱交換、安全性、量産品質 | 材料高、歩留まり、認証・冷媒別の品種増 |
| 販売・施工 | 販社、卸、量販店、設備工事会社 | 商圏、設置枠、現場調整、試運転 | 再工事、搬入制約、工期遅延 |
| 運用 | メーカー、ビル管理、エネルギーサービス会社 | 温湿度・運転費・稼働率の維持 | 効果測定不足、契約外対応 |
| 保守・更新・回収 | サービス会社、設備工事会社、登録充塡回収業者 | 故障復旧、部品供給、更新提案、適正回収 | 移動時間、再訪、緊急対応、回収費の未計上 |
公開決算によると、2026年3月期のダイキンの空調・冷凍機事業は売上高46,211.31億円、営業利益3,769.91億円で、利益率は約8.16%(計算)である(ダイキン「2026/3期短信」)。三菱電機の空調・家電は売上高16,103億円、営業利益1,038億円、同社公表の利益率6.4%である(三菱電機「2026/3期説明資料」)。
パナソニックのHVAC & CCは調整後営業利益331億円・2.5%、営業利益231億円・1.8%である(パナソニック「2025年度決算概要」)。この数字はコールドチェーンと構造改革費用を含む。比較するときは、調整後利益と通常の営業利益を分ける。
材料・物流・人件費の業界共通の原価比率は、確認した開示からは作れない。参考になるのは、ダイキンの2025年度利益増減分析である。同分析は、空調・冷凍機について、原材料等による減益817億円に対し、売価改善1,133億円、コストダウン754億円を示している。原材料等には関税・物流の影響を含み、純粋な銅価格感応度ではない(ダイキン「2026/3期説明資料」)。
さらに2026年4〜6月には、同事業の売上高は13,251億円へ増えたが、営業利益率は前年同期10.1%から8.9%に低下した。会社は米州・アジアの収益性低下と、想定を上回るコスト上昇を説明している(ダイキン「2027/3期1Q資料」)。価格転嫁が進む局面でも、利益が残るかどうかは、新冷媒品への切替え、現地物流、販売支援の費用を同時に管理できるかで決まる。
一方、三菱電機の空調・家電は2026年4〜9月に売上高9,398億円(前年同期8,292億円)、調整後営業利益1,089億円、利益率11.6%(同8.0%)となった。同社は国内の省エネ基準改定前需要と欧州の猛暑影響を挙げている(三菱電機「2027/3期上期説明資料」)。期間と利益の定義が異なるため、両社の利益率は直接比較できない。それでも、同じ国内需要の追い風が利益にどう効くかは、地域構成によって異なる。
調達リスクは部材の確保に加え、代替品で性能・認証を維持できるかにある。ダイキンは銅からアルミ・ステンレスへの置換を挙げるが、全機種へ一律適用できるわけではない(ダイキン「2026/3期説明資料」)。
液冷ではCDU、配管、冷却液の管理へ売上機会が広がる。バーティブ(Vertiv)は異物除去、エア抜き、冷却液の品質管理をサービス化しており、試運転・洗浄・水質管理も参入領域になる(バーティブ「液冷サービス」)。
競争環境
競争の主戦場は、家庭用のブランド・販売網から、大型熱源と保守の一体提供へ広がっている。2025〜2026年の再編で、「日本企業対海外企業」という区分は曖昧になった。ブランド名より、資本関係、製造拠点、販売・サービスの所有関係を見る。
大型熱源、建物制御、液冷では家庭用とは競合が異なる。JRAIAの出荷総数と同じ範囲の企業別シェアは確認できないため、上位3社集中度は本稿では示さない。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 住宅用の市況変動に加え、欧米・中国企業が大型空調と現地販売を拡張。ボッシュ・Midea〈美的集团〉の買収が供給体制を変える(ボッシュ「Home Comfort 2025」)(Midea「2025年年報」) | 強まる |
| 新規参入の脅威 | 中 | 完成機は認証・量産・保守網が障壁。一方、CDUや液冷部品への参入・買収で製品境界が広がる(ダイキン「チルダイン買収」) | 強まる |
| 代替品の脅威 | 中 | 断熱・遮熱や外気利用は必要冷却量を抑えるが、温湿度管理自体の完全代替にはならない。省エネ基準は建物と設備を合わせて評価(国交省「建築物省エネ基準」) | 変わらない |
| 買い手の交渉力 | 強 | 量販・大型施設で価格比較が働く。大口施設は設計、納期、保守をまとめて要求し、メーカーも一貫提供を強化(三菱電機「米国冷却機器工場」) | 強まる |
| 売り手の交渉力 | 中 | 部材・物流・関税が原価を動かし、承認済み部材の代替には検証が必要(ダイキン「2026/3期説明資料」) | 強まる |
強弱と方向は、公開情報からの分析である。調達側は入札価格に加え、将来の部品価格、接続仕様の開放性、契約終了時のデータ移管条件を評価すべきである。
国内の主要企業の比較
| 企業・グループ | 規模・対象範囲 | 公開情報で確認できる事業上の特徴 | 戦略の方向 |
|---|---|---|---|
| ダイキン工業 | 空調・冷凍機46,211.31億円、2026年3月期(ダイキン「2026/3期短信」) | 住宅用から大型熱源まで展開、空調事業の海外売上高比85%(ダイキン「2026/3期説明資料」) | 北米の液冷技術・高密度冷却製品と既存熱源を組み合わせる(ダイキン「チルダイン買収」) |
| 三菱電機 | 空調・家電16,103億円、同期間(三菱電機「2026/3期説明資料」) | 家庭用・業務用空調に加え、データセンター冷却をMEHITSグループで展開 | 米国現地生産、設計・販売・保守の一貫体制(三菱電機「米国冷却機器工場」) |
| パナソニックHD | HVAC & CC13,124億円、同期間・組替値(パナソニック「2025年度決算概要」) | 空質空調とコールドチェーンを束ねる | 温水暖房用ヒートポンプ(A2W)の回復継続、業務用空調等の体質強化・構造改革(パナソニック「2025年度決算概要」) |
| 日立グローバルライフソリューションズ | 空調単独の比較可能な直近売上高は本稿では未確認 | 旧合弁から清水の業務用空調開発・製造を取得 | 国内で開発・製造から販売・保守を一体化(日立「空調事業再編完了」) |
| ゼネラル(旧富士通ゼネラル) | パロマ・リームの完全子会社 | 北米でリームと相互供給・共同開発の関係 | 2025年8月の完全子会社化、2026年1月の商号変更を経てグループ内連携(パロマ「富士通ゼネラル買収完了」)(パロマ・リーム「商号変更」) |
直近の再編には二つの方向がある。一つは住宅用・小規模業務用事業の規模と販売網をまとめる動きであり、ボッシュによるJCI関連事業の取得、パロマ・リームによる富士通ゼネラルの完全子会社化が該当する(JCI「住宅用等の事業売却完了」)(パロマ「富士通ゼネラル買収完了」)。もう一つは技術と顧客接点の補完であり、ダイキンのチルダイン買収、三菱電機のオランダAPAC・COMPAC買収が例となる(ダイキン「チルダイン買収」)(三菱電機「オランダ2社買収」)。
量産事業の統合では機種削減・調達・販路、技術企業の取得では技術者の定着と製品適合が評価軸になる。成果は、買収後の受注、開発期間、保守契約の継続で確かめる。
成功の鍵は四つある。第一は、規制に間に合う低GWP・高効率機器を安定供給する設計・調達力、第二は、建物設計の段階で採用される技術営業力である。第三は、現地の施工・試運転・保守能力、第四は、機器単体から熱源・制御・サービスを組み合わせる能力である。
ダイキンの試験設備投資、三菱電機の現地工場と施工・保守企業取得は、これらに対応する施策である(ダイキン「米国試験設備投資」)(三菱電機「米国冷却機器工場」)(三菱電機「オランダ2社買収」)。中堅企業には、特定の温湿度条件や更新施工に専門性を持つ選択肢がある。
海外の動向と主要企業
世界市場は、地域ごとに需要の循環が異なる。日本企業の収益見通しを説明するには、「世界の空調需要が伸びる」ことに加え、地域ごとの違いを見る。中国は台数が大きく、北米は大型空調・サービス、欧州は暖房の電化と冷媒転換が競争条件を変えている。
JRAIAの2026年7月版による2025年の世界需要は139,815千台で、日本は約7.56%(計算)にとどまる。最大の中国は57,075千台で世界の41%程度を占める(JRAIA「世界のエアコン需要推定・2026年7月」)。
| 地域 | 2025年需要 | 読み取れる構造 |
|---|---|---|
| 中国 | 57,075千台 | 最大の単一国市場。国内企業の量産・開発基盤でもある |
| アジア(日本・中国を除く) | 24,404千台 | 国別の気候、所得、販売網で分ける必要がある |
| 北米 | 19,778千台 | 住宅用と大型業務用で景況が一致しない |
| 日本 | 10,573千台 | 世界の約7.56%(計算) |
| 欧州 | 9,561千台 | 冷房用エアコンと温水暖房用ヒートポンプの統計を区別する |
| 中南米 | 7,401千台 | 為替、関税、現地供給が事業性を左右する |
地域値はJRAIAの原表による。上表は中東・アフリカ・大洋州を除いており、全地域の列挙ではない。前年比は中国115、日本104、欧州100、アジア(日本・中国を除く)97であり、2025年も地域ごとに増減方向が分かれている(JRAIA「世界のエアコン需要推定・2026年7月」)。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| キヤリア | 米国 | US$21.75 billion、2025年12月期、全社(キヤリア「2025年決算」) | 空調と輸送用冷凍。大型業務用とアフターマーケットを展開 | 2025年は商業用空調とアフターマーケットが二桁成長、住宅用は減速(キヤリア「2025年決算」)。2026年7~9月期は売上高US$6.3 billion(前年同期比+12%)、受注約+35%、うちデータセンター受注約+300%(キヤリア「2026年7~9月期決算」) | 日本キヤリア(旧東芝キヤリア)として業務用空調等を展開。東芝の保有比率は2022年8月に5%へ低下(日本キヤリア「商号変更」)(東芝「空調事業子会社の異動」) |
| トレイン・テクノロジーズ | アイルランド | US$21.3 billion、2025年12月期、全社・公表丸め値(トレイン「2025年決算」) | 業務用空調、制御、住宅用、輸送用冷凍 | 2025年末受注残US$7.8 billion、前年末比+15%(トレイン「2025年決算」)。2026年9月末はUS$12.5 billion、前年同期末比+73%(トレイン「2026年7~9月期決算」) | トレイン・ジャパンが機器・保守を提供(トレイン「AI制御」) |
| ジョンソンコントロールズ | アイルランド | US$23.6 billion、2025年9月期、継続事業・公表丸め値(JCI「2025年度決算」) | 大型空調、建物制御、システム・サービス | 住宅・小規模業務用事業の売却完了(JCI「住宅用等の事業売却完了」) | 建物制御・運用サービスを提供(JCI「OpenBlueサービス」) |
| ボッシュ・ホームコンフォート | ドイツ | 約EUR4.4 billion、2025年、新規取得事業除外(日立・ボッシュ「2026年協業合意」) | 暖房に冷房・販売網を追加 | 取得事業の統合を2026年1月に完了したと公表(ボッシュ「Home Comfort 2025」) | 旧JCHの事業基盤を取得。清水事業は日立側に残る(日立「空調事業再編完了」) |
| Midea〈美的集团〉 | 中国 | 人民元458,502百万元、2025年12月期、全社(Midea「2025年年報」) | 家電、ビル技術、産業技術、ロボット等。全社売上は空調以外を含む | 2025年にイタリアのClivetと取得したARBONIA Climateを統合し、新グループ名をMBT Climateとした(Midea「2025年年報」)(Vasco「Midea、ARBONIA Climate取得完了」) | 「COLMO+Toshiba」を高価格帯ブランドとして展開。日本キヤリアとは別の資本系統(Midea「2025年年報」) |
| バーティブ(Vertiv) | 米国 | US$10,229.9 million、2025年12月期、全社(バーティブ「2025年10-K」) | データセンターの電源・熱管理・サービス | 2026年7~9月期の売上高US$4,313 million(前年同期比+61%)、オーガニック受注は前年同期比100%超の増加。2026年通期売上高見通しを中央値US$14,650 millionへ引上げ(バーティブ「2026年7~9月期決算」)。2026年7月にマレーシアでCDU等の新製造拠点を開設(バーティブ「マレーシア新工場」) | 日本語で機器・液冷保守サービスを提供。国内売上は未確認(バーティブ「液冷サービス」) |
企業ごとに売上の範囲が異なるため、この表は市場シェアの順位ではない。ボッシュは取得事業を除き、Mideaとバーティブは空調以外を含む。
ダイキンの2025年度空調・冷凍機事業は海外売上高比85%。現地通貨ベースの前年比は米州110%、欧州103%、中国・アジアは94%であり、国内家庭用の好調と海外の収益環境は一致しない(ダイキン「2026/3期説明資料」)。
三菱電機は米国で約US$30 millionを投資し、2027年4月の現地製造開始を目指す(三菱電機「米国冷却機器工場」)。今後2〜3年で、液冷の試運転・流体管理まで含む一括提案が、日本の大口顧客にも広がるとみられる。
外部環境と制度の変化
制度対応の核心は、低GWP冷媒、高い省エネ性能、現場での安全性を同時に成立させることである。日本・EU・米国で対象機器と期限が異なるため、単一の「世界共通の冷媒切替年」を置いた商品計画は適切ではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 省エネ | 日本 | 家庭用エアコンの2027年度省エネ基準。対象機種・区分を確認して対応 | 2027年4月開始 | 大・高効率品に追い風、開発・価格設計には負担 | (資源エネルギー庁「2027年空調基準」) |
| 建築 | 日本 | 原則すべての新築住宅・非住宅へ省エネ基準適合を義務化。遅くとも2030年までに基準を大きく引き上げる方針 | 2025年4月1日施行、継続適用 | 大・設計段階の高効率設備採用に追い風 | (国交省「省エネ基準適合の全面義務化施行」)(国交省「建築物省エネ基準」) |
| 安全・労働 | 日本 | 一定の暑熱作業で熱中症の報告体制、対応手順、周知を義務化 | 2025年6月1日施行、継続適用 | 中・環境改善需要に追い風、施工側にも対策負担 | (厚労省「職場の熱中症対策強化」) |
| 冷媒 | EU | 12kW以下の分離型air-to-waterでGWP150以上を原則上市禁止。安全要件の例外あり | 2027年1月1日 | 大・低GWP機に追い風、従来機の設計変更負担 | (欧州委員会「空調のF-gas規制」) |
| 冷媒 | EU | 12kW以下の分離型air-to-airでGWP150以上、12kW超の分離型で750以上を原則上市禁止。例外あり | 2029年1月1日 | 大・冷媒、可燃性対策、設置条件の再設計が必要 | (欧州委員会「空調のF-gas規制」) |
| 冷媒 | EU | 定置型チラーは12kW以下でGWP150以上、12kW超で750以上を原則上市禁止。例外あり | 2027年1月1日 | 大・大型熱源の商品更新に追い風、認証費用は負担 | (欧州委員会「空調のF-gas規制」) |
| 冷媒・在庫 | 米国 | 2025年1月1日より前に製造・輸入した住宅・小規模業務用の高GWP空調システムについて、設置期限を撤廃 | 2026年5月21日最終規則公表 | 大・旧在庫消化に追い風、新冷媒移行の需要時期が変化 | (EPA「2026年規則改定」) |
| 冷媒 | 米国 | データセンター・コンピューター室・IT機器冷却の対象区分でGWP上限700。製品・システムごとの適用確認が必要 | 2027年1月1日 | 大・対応機への切替えと設計検証が必要 | (EPA「用途別HFC規制」) |
GWPは地球温暖化係数である。EUの上市制限は既存設備の一斉使用禁止と同義ではなく、日本の省エネ基準改定も利用者に直ちに買替えを求めるものではない。資源エネルギー庁は、2027年4月に備えて今すぐ買い換える必要はないと説明している(資源エネルギー庁「2027年空調基準」)。
米国の2026年改定は対象旧在庫の扱いの変更であり、新規製造機器への規制全体の撤廃ではない(EPA「2026年規則改定」)。型式・製造日・輸入日・用途別の在庫管理が必要となる。
環境対応の範囲は、運転時の消費電力に加え、点検や廃棄時の回収にも及ぶ。業務用機器では管理者に点検、漏えい防止、対象となる報告、廃棄時の回収が求められ、家庭用製品の廃棄とは制度が異なる(環境省「フロン法・2026年9月版」)。機器更新の見積りには、既存冷媒の確認、回収、記録の引継ぎまで含める。
低GWP化では燃焼性、充塡量、換気を同時に確認する。R32はA2L、R290はA3と安全区分が異なる(欧州委員会「空調のF-gas規制」)。冷媒の選定と、施工人材・工具・部品の体制は、一体で計画する。
人材と生産性
人材制約は、工場の人数より、現地で据付・試運転・診断・修理を完結できる人員に表れやすい。製造業の賃金と設備工事・保守の賃金は別の統計であり、一つの平均年収を業界全体の採用相場として使うべきではない。
経済センサスの「冷凍機・温湿調整装置製造業」は350事業所、30,036人であるが、家庭用エアコンと施工・保守を含む総就業者数ではない(総務省・経産省「2021年経済センサス・製造業第1表」)。空調施工・保守だけに対応する全国の不足人数や有効求人倍率は、該当する定義の原表では確認できない。このため、本稿では「業界全体で何万人不足」といった数値は示さない。
一方、ダイキンはサービスエンジニアの経験による診断差、熟練者の高齢化、夏季の故障集中を公表上の課題として挙げている(ダイキン「AI故障診断」)。現場では、冷媒回路、電気、制御、配管施工を横断する技能が必要であり、液冷では水質・配管洗浄・流量調整も加わる。増員の計画は、人数に加え、「一人で対応可能な機種・作業範囲」で立てる。
2025年賃金構造基本統計調査の中分類「はん用機械器具製造業」では、一般労働者・男女計・企業規模計10人以上の月額給与403.1千円、年間賞与等1,490.5千円から、年収換算632万7,700円となる。同じ表の「電気機械器具製造業」は384.5千円と1,284.1千円で、年収換算589万8,100円(計算)である(厚労省「2025年賃金構造基本統計・製造業第1表」)。家庭用と業務用で近い産業分類が異なり、どちらも空調専業の賃金ではない。
これは新卒給与や保守職の募集年収ではなく、賞与と月額給与の対象期間も異なる。業界統一の賃上げ率は確認できないため、採用条件は地域・技能・夜間対応別に調べる。
生産性も単純な一人当たり売上では比較しにくい。製造業の付加価値、外注施工、販売会社の人員を連結する範囲は企業ごとに違い、海外と国内の価格水準も異なる。このため、本稿では統一的な労働生産性の順位は示さない。自社管理では、工場は良品一台当たり工数、施工は手直し込みの完工時間、保守は初回完結率と移動時間を分けて測るのが有効である。
資格・登録も作業別に確かめる。冷媒の充塡・回収に関する登録や知見の要件と、電気工事・施工管理に関する資格は別のものであり、一つの資格で全作業は賄えない(環境省「フロン法・2026年9月版」)。また、夏季の屋外機作業や天井内作業では、2025年6月施行の熱中症対策を施工計画に組み込む(厚労省「職場の熱中症対策強化」)。無理に施工枠を広げると、事故と再工事が増えるおそれがある。
2030年に向けたシナリオ
2030年までの分岐点は、需要の大きさだけでなく、設備投資を実際に稼働へつなげられるか、冷媒・省エネ移行の費用を回収できるかである。分析の軸は、「顧客の投資実行力」と「製品・施工の移行対応力」という二つの不確実な要素であり、以下の三つが想定される。
投資実行力は建築・受電・資金・施工人員、移行対応力は規制に合う製品・保守技能と費用回収の成否で判断する。工場稼働や資金回収の見通しは、受注残に加え、これらの条件から立てる。
| シナリオ | 2030年に向けた姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 基本:用途別の選別成長 | 家庭用は更新中心、大型冷却と保守は拡大。地域間の好不調が併存 | 投資の延期はあるが長期中止は限定的。移行費用を段階的に転嫁 | 基本シナリオ。足元の家庭用・業務用・大型熱源の差と整合的 |
| 上振れ:高効率更新の加速 | 冷媒転換と省エネ投資が重なり、機器・施工・保守の受注が同時に拡大 | 電力・建築・施工制約が緩和し、顧客が総保有費用で更新を決裁 | 条件付きで十分あり得る。供給能力の立上げを確認して判断 |
| 下振れ:前倒し反動と移行負担 | 家庭用の需要反動、大型案件延期、旧新機種の在庫併存で利益率低下 | 資金調達費や電気代の不確実性が増し、工事・認証が遅延 | 無視できない。数量が横ばいでも費用増で採算は悪化し得る |
本稿では、発生確率や2030年の市場額は推計の対象外とする。三菱電機の米国拠点は、2027年4月の製造開始と、2030年の年約6,000台を予定する(三菱電機「米国冷却機器工場」)。これは会社計画であり、需要の確定値ではない。
| 先行指標 | 確認先 | 見るべき変化 |
|---|---|---|
| 家庭用の月次出荷と金額の差 | JRAIA、JEMA(JRAIA「家庭用出荷統計」)(JEMA「2026年9月国内出荷」) | 前倒し需要の反動、機種構成の変化。平均単価の変化を価格指数と混同しない |
| 業務用・チラー・ターボの出荷 | JRAIA(JRAIA「業務用出荷統計」)(JRAIA「チラー出荷統計」)(JRAIA「ターボ出荷統計」) | 月次・四半期・年度をそろえた回復の広がり |
| 大型空調の受注残と売上化 | トレイン、キヤリア等の四半期決算(トレイン「2026年7~9月期決算」)(キヤリア「2026年7~9月期決算」) | 残高増が成長か、納期長期化による滞留か |
| 新冷媒品・旧在庫の扱い | 資源エネルギー庁、欧州委員会、EPA(資源エネルギー庁「2027年空調基準」)(欧州委員会「空調のF-gas規制」)(EPA「2026年規則改定」) | 規制改定、例外、製造・輸入・設置期限のずれ |
| 現地工場・試験設備の進捗 | 三菱電機、ダイキンの公式発表(三菱電機「米国冷却機器工場」)(ダイキン「米国試験設備投資」) | 着工ではなく、認証、製造開始、量産・試験能力の実現 |
社内では投資承認率、施工枠確保率、納期変更、保守契約更新率を重ね、受注から完工まで追跡する。
経営・企画部門への示唆
2026年度は、国内家庭用が制度改定前の買替えで、海外のデータセンター冷却が受注残で、それぞれ膨らんでいる。経営判断の焦点は、膨らんだ数量のうち何を固定費(工場・人員・買収)に変えてよいかの見極めにある(分析)。
立場別の戦略の選択肢
| 立場 | 有力な選択肢 | 本稿の根拠 | 判断の分かれ目 |
|---|---|---|---|
| 大手(総合空調メーカー) | 国内家庭用の生産能力は2027年度の反動を前提に据え置き、上期の増益分を北米・欧州のデータセンター冷却と現地の施工・保守網の取得に振り向ける | 家庭用の上期出荷は業界の年度見通しの74%(計算)に達した。三菱電機はオランダの販売・工事・保守会社を、ダイキンは米国で液冷のチルダインを取得 | 買収先の技術者と保守契約が残るか。CDUがサーバー側の採用試験を通るか |
| 中堅・中小(部品、特殊空調、施工・保守) | 家庭用の反動期の受け皿を、業務用の計画更新とフロン排出抑制法に基づく点検・回収に置く。液冷では試運転・洗浄・冷却液管理など、大手が外部に出しやすい工程を狙う | 業務用エアコンの2026年度見通しは前年度比+0.3%と横ばい(JRAIA「国内需要統計・2026年2月」)。業務用機器の管理者には簡易点検・定期点検が義務。バーティブは液冷の異物除去・エア抜き・冷却液管理をサービス化 | 需要期の施工枠と、A2L・A3冷媒を扱える技能者を確保できるか |
| 新規参入を考える企業(ポンプ、熱交換器、水処理、計測、海外メーカー) | 完成機ではなく、CDU周辺部品、流体管理、監視ソフトなど建物側とサーバー側の境界から入る。日本の完成機市場へは既存ブランド・販路の取得や提携で入る | 米国ではデータセンター冷却のGWP上限700が2027年1月に適用され、製品更新が重なる。国内ブランドは資本・製造の再編が進んだ | 漏えいやサーバー損傷の責任範囲を契約で限定できるか |
どの立場でも、投資案件の採算表は販売量、価格・機種構成、保証・現地対応費、在庫資金に分けて作る。増収でも利益率が下がる局面が、2026年4〜6月の大手の実績に既に表れている。
通説と異なる見方
第一に、2026年度の家庭用の好調は市場拡大の始まりではなく、2027年度以降の需要の前倒しである可能性が高い(分析)。上期出荷は7,323千台で前年同期比+25.5%となり、日本冷凍空調工業会が2026年2月に示した年度見通し990万台(前年度比+2.6%)の74%(計算)に達した(JRAIA「国内需要統計・2026年2月」)(JEMA「2026年9月・上期コメント」)。2025年度実績10,029千台から逆算すると、下期が前年同期並みでも年度で約1,150万台となり、見通しを約16%上回る(計算)(JEMA「2026年3月・年度コメント」)。三菱電機も上期の需要を「省エネ基準改定前需要」と説明している。資源エネルギー庁は今すぐ買い替える必要はないとしており、需要を動かしたのは製品の寿命より制度の期日である。2027年度計画は前年割れを基本に置く。販売奨励金で台数を守るより、施工枠と保守人員を業務用更新へ移す準備が先である。
第二に、AIデータセンターの冷却需要は、国内の大型熱源の出荷統計にはまだ表れていない。 トレインの受注残は2026年9月末に前年同期末比+73%、キヤリアのデータセンター受注は同期間に約+300%と米国では急増した。一方、国内のチリングユニットは2025年度12,766台で前年度比-3.9%、同会の2026年度見通しも遠心式冷凍機290台と横ばいである(JRAIA「チラー出荷統計」)。日本企業にとってこの需要は国内工場の増強ではなく、米欧の現地生産・現地保守への投資で取りにいくものである。米国ではデータセンター冷却のGWP上限が2027年1月に変わるため、受注の勝敗は現地での認証・量産開始の時期で決まりやすい(分析)。
第三に、競合はブランドではなく工場と保守網の所有者で見る。 日立ブランドの家庭用エアコン「白くまくん」は、ボッシュが全株式を取得した旧合弁の栃木工場で製造され、ブランドを持つ側が販売・保守を担う。海外ではボッシュが同ブランドで住宅用・小規模業務用を販売する(日立「空調事業再編完了」)。価格交渉や部品供給の継続性は、ブランド名ではなく製造と保守の契約関係で決まる。
公開情報ではわからないこと
- 前倒し需要の規模と流通在庫:上期の出荷増のうち、店頭在庫と工事予約に残る分がどれだけか。量販店・地域電器店・住宅設備会社20〜30社に在庫日数と工事予約の先行きを毎月聞く定点調査で確かめる。
- 国内データセンターの冷却方式の採用計画:液冷の比率、チラー・ターボの更新時期、建物側設備の発注時期。データセンター事業者と設計事務所の設備担当へのインタビューで、計画中の施設ごとに確かめる。
- 買収・提携先の現場力の継承:海外の販売・工事・保守会社を取得した後、技術者の定着率、主要顧客の契約継続、メーカー契約の変更条項がどうなるか。買収前の面談に加え、現地で主要顧客と技術者に聞き取りを行い、買収後1年の離職率と契約更新率を追う。
- 冷媒移行に対応できる施工能力:A2L・A3冷媒を扱える技能者数と工具・部品の備え。施工会社へのアンケートと、繁忙期の現場同行で確かめる。
- 液冷の責任分担の実態:漏えい、水質不良、サーバー損傷、性能未達の負担者。サーバー企業・データセンター事業者・保険会社の契約担当へのインタビューと、実際の保証条項の比較で確かめる。
出典
数値は官公庁・業界団体の原表と企業の公式開示を優先した。本文のリンクは該当資料へ直接接続し、以下には使用資料を公表日とともに再掲する。
- 日本冷凍空調工業会「家庭用エアコン国内出荷実績」(2026年10月20日更新)
- 日本電機工業会「民生用電気機器国内出荷実績 2026年9月度ならびに2026年度上期(データ)」(2026年10月20日)
- 日本電機工業会「民生用電気機器国内出荷実績 2026年9月度ならびに2026年度上期(コメント)」(2026年10月20日)
- 日本電機工業会「民生用電気機器国内出荷実績 2026年3月度ならびに2025年度(コメント)」(2026年4月20日)
- 日本電機工業会「民生用電気機器国内出荷実績」掲載ページ(2026年10月30日確認)
- 日本冷凍空調工業会「業務用エアコン国内出荷実績」(2026年10月20日更新)
- 日本冷凍空調工業会「チリングユニット国内出荷実績」(2025年度実績を確認)
- ダイキン工業「2026年3月期決算説明資料」(2026年5月12日)
- 日立製作所「空調事業合弁会社の資本再編を完了」(2025年8月1日)
- パロマ「パロマ・リーム、富士通ゼネラルを完全子会社化」(2025年8月22日)
- 資源エネルギー庁「27年4月からエアコンの新たな省エネ基準がスタート」(2026年4月17日)
- 欧州委員会「Air conditioning:F-gas規制と代替冷媒」(2025年4月9日、2026年10月30日確認)
- 米国EPA「Technology Transitions再検討最終規則・技術ファクトシート」(2026年5月21日)
- ダイキン工業「熱負荷予測を活用した自動エネルギーチューニング」(2025年5月7日)
- ダイキン工業「ハイブリッドAI故障診断」(2026年1月26日)
- ダイキン工業・フェアリーデバイセズ「空調サービス業務を支援するAIエージェントの実証成果」(2026年3月25日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・製造業、産業別統計表、第1表」(2022年12月26日掲載、2025年12月25日訂正)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者、産業中分類、製造業、第1表」(2026年3月24日)
- ダイキン工業「2026年3月期決算短信」(2026年5月12日)
- 三菱電機「2026年3月期決算説明資料」(2026年4月28日)
- パナソニックHD「2025年度決算概要/2026年度業績見通し」(2026年5月12日)
- 日本冷凍空調工業会「世界のエアコン需要推定」(2026年7月)
- 日本冷凍空調工業会「ターボ冷凍機国内出荷実績」(掲載ページ)
- ダイキン工業・日立製作所「工場の設備故障診断を支援するAIエージェントの試験運用」(2025年4月22日)
- 三菱電機「清水建設DX-Coreと連携した空調制御の実証実験」(2025年8月26日)
- IEA「Key Questions on Energy and AI:Executive summary」(公表日はページ上で確認できず、2026年10月30日確認)
- ダイキン工業「米チルダイン社の買収」(2025年11月5日)
- トレイン・ジャパン「AI制御」(公表日記載なし、2026年10月30日確認)
- 日立・ボッシュ「業務用空調の接続・診断ソリューションに関する協業合意」(2026年6月9日)
- ジョンソンコントロールズ「OpenBlue・日本向けサービス」(公表日記載なし、2026年10月30日確認)
- ジョンソンコントロールズ「AI-powered OpenBlue platform expansions」(2026年8月5日(本文日付))
- ダイキン工業「2027年3月期第1四半期決算説明資料」(2026年8月4日)
- 三菱電機「米国にデータセンター向け冷却機器の製造工場を設立」(2026年7月30日)
- 厚生労働省「労働安全衛生規則の一部を改正する省令の施行について(基発0520第6号)」(2025年5月20日、同年6月1日施行)
- Vertiv「液体冷却サービス」(公表日記載なし、2026年10月30日確認)
- ボッシュ・ホームコンフォート「Bosch Home Comfort Group 2025」(2026年公表、ページに日付記載なし)
- Midea「Annual Report 2025」(2026年4月24日開示)
- 国土交通省「省エネ基準引き上げへ。脱炭素化も。」(2026年10月30日確認)
- パロマ・リームHD「富士通ゼネラル、商号を株式会社ゼネラルに変更」(2026年1月5日)
- ジョンソンコントロールズ「住宅・小規模業務用HVAC事業売却完了」(2025年8月1日)
- 三菱電機「オランダの空調販売・工事・保守会社APACグループとCOMPACグループを買収」(2026年7月14日)
- ダイキン工業「米ダイキンアプライド社の試験設備に1億6,300万ドルを投資」(2025年12月10日)
- キヤリア「Carrier Reports 2025 Results」(2026年2月5日)
- 東芝キヤリア「日本キヤリア株式会社への社名変更」(2024年1月22日)
- トレイン・テクノロジーズ「Fourth-Quarter and Full-Year 2025 Results」(2026年1月29日)
- ジョンソンコントロールズ「Q4 and FY25 Results」(2025年11月5日)
- Vertiv「2025 Form 10-K」(2026年2月開示)
- Vertiv「マレーシア・ジョホール州に新製造拠点を開設」(2026年7月1日)
- 米国EPA「Technology Transitions HFC Restrictions by Sector」(2026年10月30日確認)
- 環境省「フロン排出抑制法パンフレット・2026年9月版」(2026年9月)
- 日本冷凍空調工業会「冷凍空調機器の国内需要統計」(2026年2月)
- 三菱電機「2027年3月期第2四半期決算説明会資料」(2026年10月30日)
- キヤリア「Third Quarter 2026 Results」(2026年10月29日)
- トレイン・テクノロジーズ「Third-Quarter 2026 Results」(2026年10月29日)
- Vertiv「Third Quarter 2026 Earnings Release」(2026年10月28日)
- Vasco(ARBONIA Climate)「Midea completes acquisition of ARBONIA climate」(2025年2月27日)
- 東芝「空調事業を担う当社子会社の異動に関するお知らせ(開示事項の経過)」(2022年8月1日)
- 国土交通省「令和7年4月1日から省エネ基準適合の全面義務化等が施行されます」(2024年4月16日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
