エグゼクティブサマリー
この業界をひと言で表せば、行政ごとの個別受託から、共通の仕組みで公共サービスを持続させる運用事業へ移る市場である。2026年11月時点の焦点は、自治体システム標準化の残る移行と、移行後の費用・品質を両立させることである。
要点
- 市場:2024年度の国等官公需は11兆3,728億円、前年度比+3.4%(計算)である。ただし自治体の契約を含まず、工事・物件・役務の合計であるため、GovTechの市場規模として使えない。売上機会は、対象業務と契約単位から積み上げて見る。(中小企業庁・2024年度契約実績)(中小企業庁・2023年度契約実績)
- 構造:標準準拠システムへの移行完了率は2026年3月末70.9%で、1万13システムが特定移行支援の対象となった。移行需要と既移行団体の運用改善が同時に進むため、標準化の原則期限を市場の終了時点とみなすのは誤りである。(デジタル庁・移行状況(2026年3月末))
- 競争・制度:国等官公需の中小企業向け比率は47.5%だが、新規中小企業者向けは1.53%にとどまる。DMPによる参加機会は広がるものの、資格、個別契約、運用能力が受注を左右する。登録と受注、政策目標と実績を分けて評価する。(中小企業庁・2024年度契約実績)(デジタル庁・2026年度DMP募集)
- 海外:海外クラウドと国内業務製品の組合せが進み、2026年度のガバメントクラウド対象には、さくらのクラウドを含む5サービスが選ばれた。海外企業との競争・提携は基盤層と行政業務の層で異なり、世界クラウド売上を国内公共市場のシェアに読み替えてはならない。(デジタル庁・2026年度クラウド選定)
- AI:源内は約18万人を対象とする大規模実証へ進み、自治体では文書作成の導入と電話・業務エージェントの実証が並行する。価値の中心は汎用機能から、行政情報の更新、根拠提示、職員への引継ぎ、品質保証へ移るとみられる。(デジタル庁・源内大規模実証)(宇和島市・AI電話応答実証)
経営・企画部門への示唆
- 大手は、税・福祉など横展開できる業務を共同利用型に寄せ、個別改修を有償の変更契約に切り分ける。標準化特需が収束した後は、クラウド利用料と運用経費の見える化を組み込んだ運用契約で継続を守る。
- 中堅・中小は、特定移行支援の大半が事業者のリソースひっ迫を事由とする点を踏まえ、照合・テスト・切替直後の支援要員を大手製品の補完として出し、業務と地域を絞って事務の見直しを請け負う。
- 新規参入を考える企業は、標準化20業務の外側でDMPや共同調達から本契約までの道筋を設計する。提携・買収では個別改修義務、未回収の移行原価、熟練者への依存、データ返却条件を一次調査で確かめる。
業界データまとめ
公共調達は顧客別に切り出した市場であり、本稿のGovTechの範囲に一致する統一的な産業統計は確認できない。基準となる部分市場は国等の官公需契約額であり、自治体システムの移行進捗と非営利法人の母集団は別の物差しで把握する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・国等の官公需総実績額 11兆3,728億円。物件・工事・役務の合計であり、地方公共団体の契約額を含まず、GovTech限定の市場規模でもない | 2024年度 | 中小企業庁「令和6年度中小企業・小規模事業者向け契約実績」 |
| 市場の伸び | 上記と同系列で前年度比 +3.4%(計算)。2023年度10兆9,950億円から2024年度11兆3,728億円への増加 | 2024年度 | 中小企業庁「令和6年度中小企業・小規模事業者向け契約実績」 中小企業庁「令和5年度中小企業・小規模事業者向け契約実績」 |
| 事業者数 | 参考値:4万9,622事業所。年収と同じ中分類「情報サービス業」の民営事業所数(雇用者のいない個人経営を除く)。GovTechの供給側に近い代理分類であり、公共向けの事業者数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 従業者数 | 参考値:145万4,609人。上記と同じ中分類「情報サービス業」の民営事業所の従業者数。公共向け業務の従事者数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 平均年収 | 669万5,400円(計算)。中分類「情報サービス業」、民営事業所の一般労働者・男女計・企業規模計10人以上。月額43万2,300円×12+年間賞与等150万7,800円。GovTechの供給側に近い代理分類であり、公共調達業界全体の平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」 |
| 国等の中小企業向け契約比率 | 47.5%、契約額5兆4,003億円。うち新規中小企業者向けの総実績額に対する比率は1.53%、1,739億円 | 2024年度 | 中小企業庁「令和6年度中小企業・小規模事業者向け契約実績」 |
| 標準準拠システムへの移行完了率 | 70.9%、2万4,353システム/対象3万4,366システム。団体数の比率ではない | 2026年3月末 | デジタル庁「移行支援期間における特定移行支援システムの数について」 |
| 特定移行支援システム数 | 1万13システム、対象の29.1%。これを1つでも有する団体は1,015団体/対象1,788団体、56.8% | 2026年3月末 | デジタル庁「移行支援期間における特定移行支援システムの数について」 |
| 認証NPO法人数 | 4万8,737法人。所轄庁の認定・特例認定NPO法人は1,317法人(うち特例認定33法人)。公共契約を受注する法人の数ではない | 2026年9月末 | 内閣府「認証・認定数の遷移」 |
金額は契約実績であり、政府予算額、事業者の売上高、国民経済計算上の政府支出とは一致しない。事業者数・従業者数は、年収と同じ中分類「情報サービス業」の参考値であり、公務員数やNPO法人数では代用していない。統計の対象年と本稿の情報確認時点である2026年11月9日を区別し、公表済みの実績だけを使用している。
AI・フィジカルAIの影響と経営の打ち手
この業界でAIが変えるのは、職員の文書作成だけでなく、行政知識を再利用する仕組みと業務委託の対価である。国の共通基盤が整うほど、事業者の価値は汎用チャットの提供から、自治体固有の情報整備、業務への接続、品質保証へ移る。住民の権利義務を決める処分と補助作業を区別できる事業設計が、実装範囲を決める。
工程別にみた影響の全体像
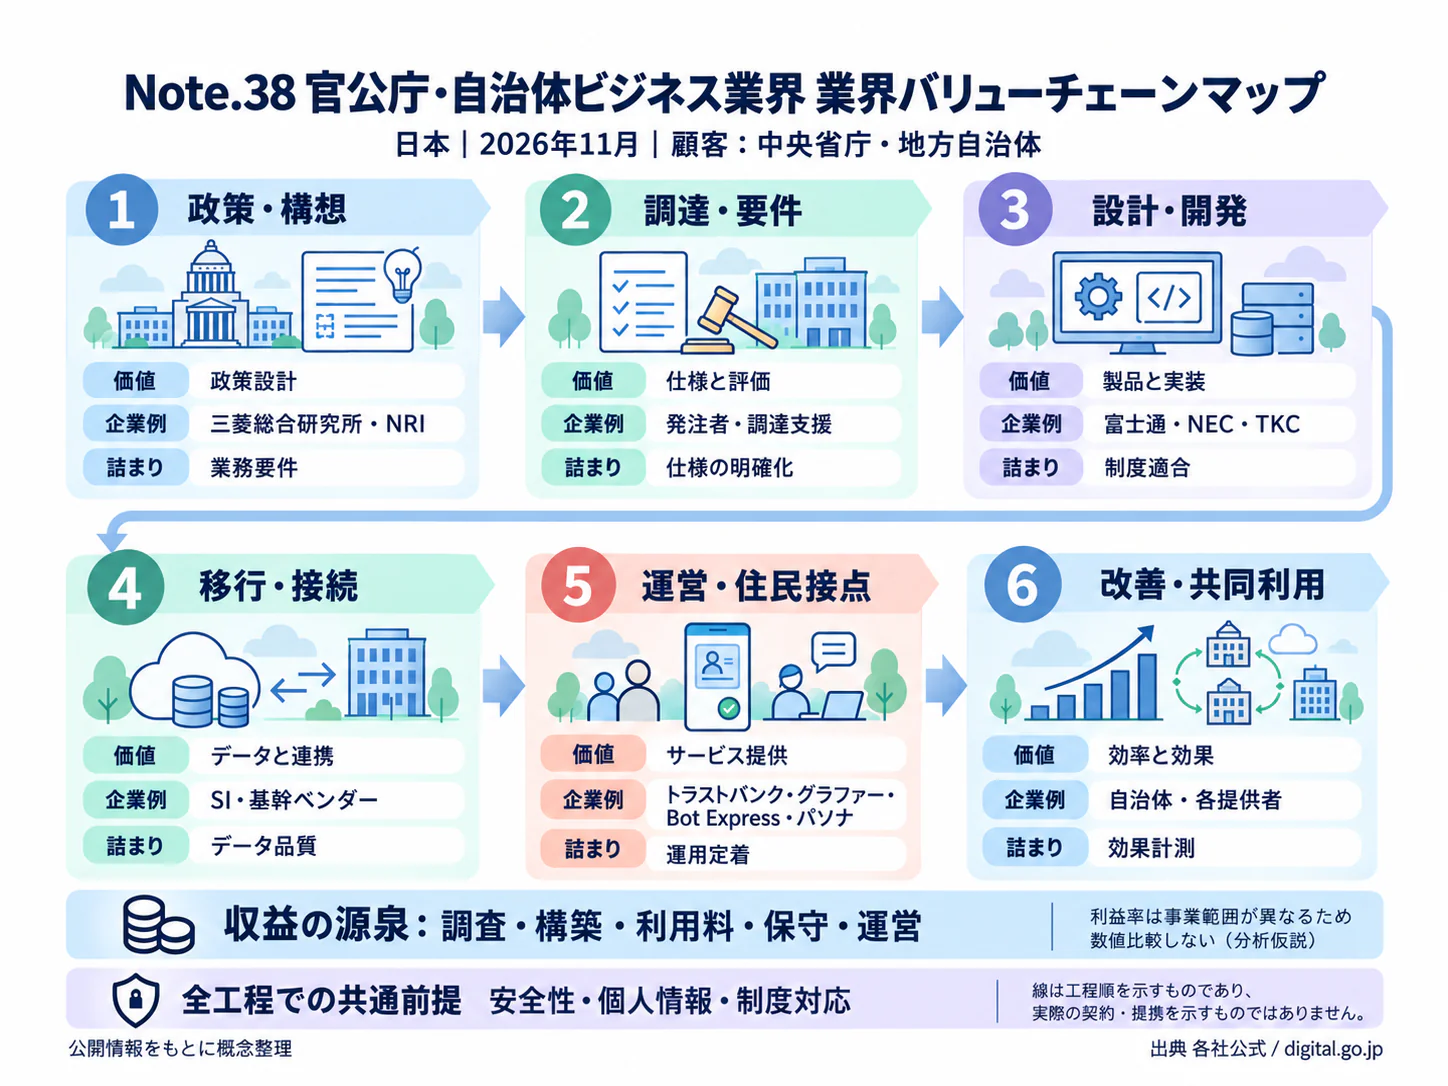
本稿のバリューチェーンは「企画・予算化」「仕様策定・調達」「設計・移行」「サービス提供」「運用・保守」「評価・更新」の6工程である。以下の時期は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、全国導入の政府目標ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・予算化 | 政策資料の検索・要約、事業案の下書き | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 神戸市の全庁利用。神戸市・生成AIの利活用 |
| 仕様策定・調達 | 調達関連文書の草案・比較表作成。採点・契約決定は人が行う | 生成AI・AIエージェント | 構想段階 | 2年以内 | 源内の調査・文書作成支援とエージェント環境。調達専用の自律処理は構想段階。デジタル庁・源内大規模実証/デジタル庁・源内エージェント環境 |
| 設計・移行 | スクリプト作成、照合処理・テストの補助 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 提供予定の源内工房の構築・実行環境。住民記録の本番移行を自律実行した事例ではない。デジタル庁・源内エージェント環境 |
| サービス提供 | 手続案内・電話の一次応答と職員への引継ぎ | 生成AI・AIエージェント | 実証中 | 2年以内 | 宇和島市のAI電話応答実証。宇和島市・AI電話応答実証 |
| 運用・保守 | 災害時の現場確認、遠隔映像取得 | フィジカルAI | 実証中 | 3〜5年 | 小松市消防本部の自動運用型ドローン基地実証。高度な自律判断全般の実証ではない。センシンロボティクス・小松市実証 |
| 評価・更新 | クラウド利用量・費用の把握、構成見直し | データ・IoT | 実用(導入事例あり) | 2年以内 | クラウド利用料の見える化・分析と運用経費の適正化。デジタル庁・運用経費対策 |
業務はどう変わるか
第一は、転記から根拠確認・承認への転換である。神戸市は2024年2月から全職員を対象にMicrosoft Copilotを利用し、2026年4月から庁内情報検索等を備える「KOBE AI PORT」を活用している。文案作成等は導入済みであるが、行政処分を機械へ任せたという意味ではない。回答には根拠文書の版、施行日、所管部署を示す設計が必要である。(神戸市・生成AIの利活用)
全国では、AIを導入している市区町村は2025年10月末時点で1,082団体(62.1%)、都道府県は全47団体である。生成AIに限った値ではなく、製品・提供企業別の内訳は公表されていない。(総務省・自治体DX・情報化推進概要(令和7年度))
第二は、部署別の製品購入から共通基盤上の行政用アプリへの変化である。デジタル庁は2026年5月、全府省庁の約18万人を対象に源内の大規模実証を開始した(5月29日時点で利用可能となったのは約10万人)。11月6日更新の公表内容ではエージェントチャットを順次導入し、源内工房は同年12月頃、OSS Ver.2.0は2027年2月頃を目指す。18万人は実利用者数ではなく、公開予定も未完了である。(デジタル庁・源内大規模実証)(デジタル庁・源内エージェント環境)
源内では国産モデル3種をさくらのクラウド上で稼働させ、2026年9〜11月に評価実験を行う計画も示された。特定モデルの優位性は未確定である。モデルを交換できるデータ接続・権限管理・評価問題の蓄積が、継続的な投資対象と考えられる。(デジタル庁・国産モデル試用)
自治体でも、特定製品の全庁導入とは別に共通基盤を内製する動きがある。東京都はGovTech東京とともにOSSを活用した生成AI基盤「A1」を整備し、2025年9月の試行を経て2026年4月に都職員約6万人での利活用を始めた。2026年3月時点で4,800個以上のアプリが作られ、他の自治体での再利用も想定されている。(東京都・生成AI「A1」の利活用開始)(GovTech東京・アニュアルレポート2025-2026)
第三は、電話の一次受付から、用件に応じた自動応答と職員への引継ぎへの転換である。宇和島市は2026年10月5日〜11月30日、マイナンバーカードの問い合わせに「Graffer AIオペレーター」を実証導入している。職員転送は開庁時間内に限られるため、発注仕様には回答率に加え、誤案内率、再説明時間、夜間の未解決用件の処理を含める。(宇和島市・AI電話応答実証)
第四は、入力補助から申請審査の前処理への拡張である。京都府はCopilot Chatの全庁利用と、一部の所属での政策立案・補助金申請・請求書受付審査等のエージェント試行を進める。年間約96時間の削減見込みは、2026年1月の調査でCopilot Chatを週1日以上利用する職員1人当たりの値として提供企業が公表したもので、エージェントの効果や全職員の実測値ではない。例外処理と承認履歴も評価対象となる。(マイクロソフト・京都府事例)
英国政府の2024年9〜12月の実験では、2万人へライセンスを提供し、平均1日26分の時間削減が報告された。アンケートに基づく値であり予算削減実績ではないため、日本でも短縮時間を窓口応援等へ再配置できるかを測る。(英国政府・Copilot実験報告)
第五は現場把握の遠隔化である。小松市消防本部とセンシンロボティクスは、自動運用型ドローン基地と映像配信による災害対応を実証した。発進条件、安全管理、通信断への対応は残る。行政事務には物理作業が少ないためフィジカルAIの比重は限定的であり、防災・点検に対象を絞るのが妥当である。(センシンロボティクス・小松市実証)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| マイクロソフト〈Microsoft〉 | 米国 | Copilot、Copilot Studio | 職員の文書作成・検索、業務エージェント | 展開済み。神戸市の全庁利用、京都府の利用・試行。神戸市・生成AIの利活用/マイクロソフト・京都府事例 |
| NTTデータ | 日本 | tsuzumi 2 | 源内で日本語・行政実務への適合性を評価 | 提携・実証あり。国産基盤モデルの試用対象。デジタル庁・国産モデル試用 |
| 富士通 | 日本 | Takane 32B | 源内の国産基盤モデル比較 | 提携・実証あり。さくらのクラウド上で評価。デジタル庁・国産モデル試用 |
| プリファードネットワークス | 日本 | PLaMo 2.0 Prime | 源内で国内開発モデルの有用性を検証 | 提携・実証あり。国の評価計画に掲載。デジタル庁・国産モデル試用 |
| グラファー | 日本 | Graffer AIオペレーター | 自治体の電話一次応答・担当者取次ぎ | 提携・実証あり。宇和島市の実証。宇和島市・AI電話応答実証 |
| センシンロボティクス | 日本 | SENSYN CORE Monitor(遠隔映像配信)、自動運用型ドローン基地との連携 | 消防の災害状況把握 | 提携・実証あり。小松市消防本部との実証。センシンロボティクス・小松市実証 |
区分は表中の行政用途についての確認状況であり、各社製品全体の商用提供状況を意味しない。
人材・収益・競争への影響
議事録整形、定型受付、転記が減り、行政知識の更新、評価、権限・ログ管理が増えるとみられる。削減時間をすべて値下げで返す契約では利益が残りにくいが、解決率や処理期限で評価すれば、人員数から品質・処理能力を売る事業へ移る余地がある。
ライセンス以外に計算費、データ整備、誤回答確認、制度改正時の再評価費が生じる。国の共通基盤・OSSは汎用機能だけの製品の差別化を難しくするが、閲覧権限を守った検索や既存申請システムとの連携には業務理解が必要であり、地域事業者にも機会があると考えられる。
政府の調達・利活用ガイドラインは2026年6月に第2.0版へ改定され、源内基準も利用者・管理者・源内開発者の責務を整理した。自動操作、外部送信、機密情報、停止・復旧、出力確認者を各団体の規程と調達条件に照らして定める。(デジタル庁・調達等ガイドライン2.0)(デジタル庁・源内基準)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 税・福祉・住民記録の回答に、根拠資料・施行日・確認部署を付ける | 共通 | 直ちに | 誤った制度案内の早期発見 | 文書台帳、改定通知の収集、正解付き評価問題 |
| 高 | 案内・下書き・審査補助・行政処分を分けて承認権限を設計する | 共通 | 導入前 | 自動化範囲と責任の明確化 | 業務フロー、権限表、停止・復旧手順 |
| 高 | 電話実証に職員転送率、誤案内率、再問い合わせ率を設定する | 中堅・中小 | 6か月以内 | 有償継続の判断材料を確保 | 既存窓口の基準値、通話記録の取扱規程 |
| 高 | 源内・自治体既存基盤への接続を前提に製品を分割する | 大手 | 1年以内 | 重複ライセンス負担の抑制 | API、アクセス制御、保守範囲の整理 |
| 中 | 月額基本料と従量費に加え、制度改正・再評価費を見積書で分ける | 共通 | 次回入札から | 利用増・改定増による赤字回避 | 利用量試算、費用上限、変更契約条件 |
| 中 | ドローン実証を消防指揮・通信断・荒天訓練まで含める | 共通 | 1〜2年以内 | 実災害時の運用可能性を検証 | 関係部署との運用協定、現場安全計画 |
| 中 | 削減した作業時間の再配置先を受託部署と合意する | 共通 | 効果測定前 | 時間短縮を住民サービス改善へ転換 | 繁忙期配置表、滞留案件数、処理期限の記録 |
よくある失敗は、実証対象者全員が使ったとみなすこと、回答率を上げるために不確かな案内まで返すこと、職員の確認作業を費用から除くことである。行政用の品質保証は製品の付属作業ではなく、更新契約を成立させるサービスの中核である。
業界の定義と市場構造
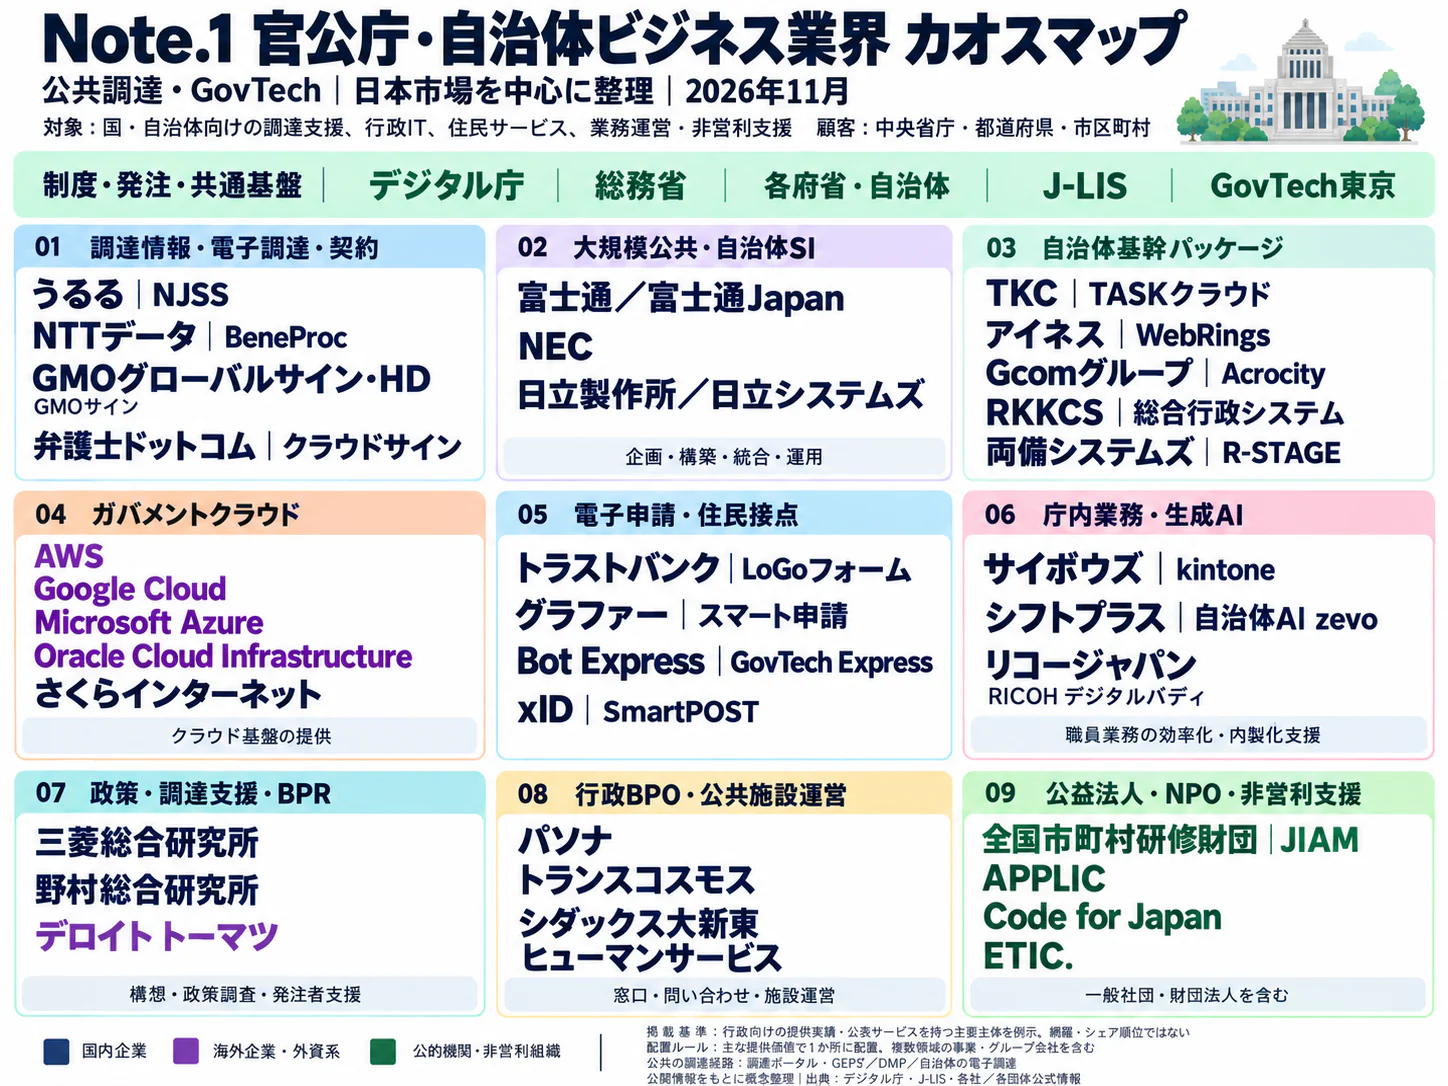
この業界は、行政が必要とする物品・工事・役務の供給と、その提供方法を変えるGovTechから構成される。建設や情報通信など既存産業を横断するため、企業の全社売上を足し合わせても市場規模にはならない。分析では、調達制度を共通の入口とし、基幹システム、住民接点、業務運営を分けて見る。
対象は国・地方公共団体向けの調達支援、システム構築・移行・運用、クラウドソフトウェア、窓口・行政事務の実装支援である。公共工事は調達総額に含まれるが、建設工事そのものの技術・競争分析は隣接業界に譲る。医療・教育等も行政の購入・委託という接点を扱い、病院・学校の業界市場を合算しない。
| 市場の切り口 | 確認できる実績・構造 | 経営上の読み方 |
|---|---|---|
| 国等・物件 | 2023年度2兆7,827億円→2024年度3兆319億円 | 機器・資材等を含み、ソフトウェア専用統計ではない |
| 国等・工事 | 2023年度4兆5,432億円→2024年度4兆4,072億円 | 調達総額の増減をIT需要だけで説明できない |
| 国等・役務 | 2023年度3兆6,692億円→2024年度3兆9,337億円 | システム関連以外の委託・サービスを含む |
| 自治体の標準化対象 | 住民基本台帳、地方税、福祉等の20事務 | 財務会計・人事給与など庁内業務全体の統一とは別である |
| 住民接点・内部管理 | 申請、案内、文書管理、財務会計等 | 基幹業務の標準化後にも別の製品市場が残る |
金額は両年度の中小企業庁原表、標準化の範囲はデジタル庁資料による。金額合計は原表の端数処理により内訳の和と一致しない場合がある。(中小企業庁・2023年度契約実績)(中小企業庁・2024年度契約実績)(デジタル庁・自治体システム標準化)
過去5年の大きな変化は、各自治体の独自仕様を前提にした更新から、2021年成立の標準化法を起点とする全国共通の仕様への移行である。需要側では制度対応と住民サービス継続が移行を促し、供給側では同時期の開発・切替が集中した。現在は未移行への対応と既移行団体の運用改善が同時に進んでおり、全国一斉に需要が終わる構造ではない。(デジタル庁・自治体システム標準化)(デジタル庁・移行状況(2026年3月末))
公益法人・NPO:公共サービスの担い手と調達先
公益法人・NPOは行政機関そのものではなく、政策を実施する受託者、行政と連携する事業主体、システム等を購入する顧客という複数の立場を持つ。公益社団・財団法人と特定非営利活動法人は別制度であり、営利企業と同じ統計分類で一括できない。行政から資金を受け取る場合も、対価を伴う委託契約、補助金、寄附等の性格を区別して収益を読む。
内閣府の資料による公益法人数は2024年12月1日現在9,746法人(公益社団法人4,155、公益財団法人5,591)である。認証NPO法人数は2026年9月末4万8,737法人で、2019年度末5万1,255法人から減っている。いずれも公共契約の受注者数ではなく、法人が多いことをそのまま商機の大きさと解釈してはならない。営業対象の抽出では、事業報告書、行政との契約、資金源、運営施設を追加して確かめる。(内閣府・2024年公益法人概況)(内閣府・認証認定数の遷移)
2025年4月の公益法人制度改革は、財務規律の柔軟化・明確化、行政手続の簡素化・合理化、自律的ガバナンスの充実・透明性の向上を組み合わせたものである。事業者にとっては会計・事業報告の支援や複数年の事業計画管理が接点となるが、公益認定が公的な受注保証を意味するわけではない。企業と非営利法人の提携では、企業がシステム・管理を、地域の法人が利用者支援を担う形が考えられる一方、個人情報、再委託、利益相反、事業終了時の支援継続を明文化することが欠かせない。(内閣府・新公益法人制度)
顧客と需要の特性
公共顧客の購買は、現場の必要性、予算、調達の正当性、運用責任がそろって成立する。担当課の評価が高くても、翌年度の財源や情報政策部門の承認がなければ契約には進まない。営業上の主要な障害は製品認知だけでなく、庁内の合意形成に必要な資料の不足である。
| 顧客層 | 主な関与部門 | 購買の決め手 | 供給者が提示すべき材料 |
|---|---|---|---|
| 中央省庁・独立行政法人等 | 事業部門、情報システム部門、会計・契約担当 | 制度適合、全国展開、継続性、調達手続への適合 | 業務範囲、試験・検収条件、運用責任の分担 |
| 都道府県・大都市 | 原課、デジタル部門、財政・契約担当 | 大規模データ、複数部署間の連携、繁忙期耐性 | 移行リハーサル、性能試験、既存接続の一覧 |
| 中小市町村 | 少人数の原課・情報担当、財政担当 | 導入・保守の負荷、費用の予見性、支援窓口 | 標準設定、共同利用条件、障害時連絡先 |
| 公益法人・NPO等 | 事業責任者、事務局、理事会等 | 継続資金、報告義務、現場での扱いやすさ | 年間総費用、引継ぎ方法、事業報告への活用 |
これは法定の一律な承認順ではなく、調達実務をもとにした分析である。国の調達では一般競争が原則であり、価格以外の要素を評価する方式や、要件に応じた随意契約がある。プロポーザルで選ばれることと、その後に締結される契約の法的な方式は区別して把握する。(財務省・公共調達の現状)(財務省・公共調達の適正化)
自治体の契約では、地方自治法令と各団体の契約規則・公告を確認する。地方自治法施行令は一般競争入札の公告に必要資格等を示すことを求めており、国の全省庁統一資格を取得しただけで、各自治体のすべての案件に参加できるわけではない。資格申請の時期、営業品目、共同申請・再委託の条件は、製品提案の前に確認する事項である。(e-Gov・地方自治法施行令)
典型的な流れは、課題把握、情報収集・概算見積、予算要求、仕様整理、公告・審査、契約、導入・検収である。財務省の2026年度の公表案件にも、資料提供依頼、調達予定、入札、落札の段階が並ぶ。新規参入者は公告後の価格競争だけでなく、公開の情報提供機会を通じ、標準機能と追加作業の境界を早期に説明することが有効である。相手の仕様形成を支援する場合にも、特定事業者しか満たせない不必要な条件を作ることは避けなければならない。(財務省・政府調達情報)
価格への感度は高いが、最低価格だけが決め手ではない。住民記録や税務は処理停止・誤処理が行政サービスへ直結するため、データ移行、帳票、外部連携、職員の習熟が乗換費用になる。標準化によってデータ・機能の共通化が進んでも、旧システムの抽出条件、周辺製品の接続、庁内の業務変更は残る。(デジタル庁・自治体システム標準化)(富士通・松山市導入事例)
需要は会計年度と制度改正に連動するが、支払・売上計上時期は契約により異なる。人口減少下では少人数で税・福祉・防災を維持する需要が強まり、人口比例の単価だけでは供給者の固定費を回収しにくくなると考えられる。
バリューチェーンと収益構造
収益を見るときは、移行・開発の一時収入と、利用・保守の継続収入を分ける。標準化対応で売上が増えても、開発費や切替支援が先行する時期には利益が減ることがある。移行完了時の高い利益率を、そのまま平常時の収益力と評価することも適切ではない。
工程と対価の対応
| 工程 | 主な担い手・役割 | 対価と付加価値の源泉 | 収益管理の要点 |
|---|---|---|---|
| 企画・予算化 | 調達支援会社、コンサルタント、自治体の事業部門 | 現状調査、業務整理、概算費用・投資効果の説明 | 無償提案の範囲と有償調査を区切る |
| 仕様策定・調達 | 調達担当、専門支援事業者、販売会社 | 公平に比較できる仕様、要求水準、契約文書 | 調達支援と受注側の利益相反を管理する |
| 設計・移行 | NTTデータ、富士通、NEC、TKC、電算等 | 標準製品、データ変換、外部連携、切替管理 | 共通開発費、個別作業、再作業を区別する |
| サービス提供 | 業務ソフトウェア・クラウド事業者、窓口運営者 | ソフト利用、処理件数、運営受託 | 基本料・従量料・利用上限を明確にする |
| 運用・保守 | アプリ事業者、運用管理補助者、地域IT会社 | 障害対応、監視、制度改正への対応 | 監視時間、改修範囲、責任分界を契約に落とす |
| 評価・更新 | 発注者、運用事業者、独立した評価支援者 | 利用状況分析、費用最適化、更新・退出支援 | 改善効果を測り、次期契約へつなぐ |
公表サービスをもとにした分析である。包括契約でも、工程別原価を把握する。(NTTデータ・県税クラウド発表)(富士通・松山市導入事例)(オラクル・NEC連携発表)
利益率から読み取れること
TKCの地方公共団体事業は2025年9月期に売上高275億6,500万円、営業利益35億1,300万円で、営業利益率は12.7%である(計算)。売上高が前期比26.7%増えた一方、営業利益は14.5%減った。翌2026年9月期第3四半期累計では売上高253億3,200万円、営業利益69億1,700万円となり、利益率は27.3%である(計算)。同社は標準化に伴う特需を説明しており、通期と9か月累計の利益率差を恒久的な改善幅とみなせない。(TKC・2025年9月期決算短信)(TKC・2026年9月期3Q短信)
工程別利益率を比較できる業界統計は確認できない。定性的には、標準製品・運用手順を複数団体で再利用すれば費用を分散でき、個別例外を無償で引き受けるほどその効果が失われる構造である。
費用の中心は設計・開発・移行・運用に携わる人件費と外注費であり、クラウド利用料、ネットワーク、監視、ライセンスが加わる。ただし業界共通の費目別構成比は公表されていない。国の運用経費対策も、パッケージや運用がガバメントクラウドに十分最適化されていないこと、セキュリティの高度化や標準仕様への対応に伴う機能の増強、物価・人件費等の外部要因を分けている。比較すべきは旧契約の見積書と新契約の総額だけでなく、同じサービス水準にそろえた費用である。(デジタル庁・運用経費対策)
価格転嫁では、国の2026年度官公需基本方針が価格転嫁・取引適正化の徹底と、労務費、原材料費、エネルギーコスト等の上昇への対応を掲げているが、これを個別契約の自動増額と解釈してはならない。発注時の見積条件、追加業務の定義、変更手続、次年度価格の協議時期をそろえて初めて採算を守れる。委託先への支払を含めた資金繰りでは、検収の遅れによる入金繰延べも管理対象となる。(経産省・2026年度官公需方針)(経産省・2026年度官公需方針本文)
供給網では特定業務の開発者、移行要員、接続担当への集中もリスクとなる。複数クラウドでもアプリが特定サービスに依存すれば乗換費用は残るため、データ出力形式、移行協力費、終了後の保管・削除を見積時に確かめる。
競争環境
競争は、大手の総合受託、地域・業務に強いパッケージ、行政向けSaaS、クラウド基盤の各層で異なる。公表資料だけではGovTech全体の企業別シェアや上位集中度は算出できない。2026年の重要な変化は、標準化を終えた顧客の運用改善と、移行を継続する顧客の支援で、必要な能力と採算が分かれることである。
競争を左右する五つの力
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 共通仕様によって比較可能性が高まる一方、移行・運用実績が選定条件になる。デジタル庁・自治体システム標準化 | 強まる |
| 新規参入の脅威 | 中 | DMPはSaaSへの入口を増やすが、基幹業務は移行・継続運用能力が必要。デジタル庁・DMP | 強まる |
| 代替サービスの脅威 | 中 | 個別開発に対し、共同利用・標準ソフトが代替となる。NTTデータ・県税クラウド発表 | 強まる |
| 買い手の交渉力 | 強 | 入札、予算上限、要求仕様を発注者が設定する。ただし移行途中の代替先不足は例外。財務省・公共調達の現状/デジタル庁・移行状況(2026年3月末) | 変わらない |
| 売り手の交渉力 | 強 | 移行要員と特定業務製品に供給制約があり、基盤は選定されたクラウドに集約される。デジタル庁・移行状況(2026年3月末)/デジタル庁・2026年度クラウド選定 | 変わらない |
強さと方向は、2026〜2030年を対象とした、公開情報からの分析であり、統計的な測定結果ではない。とりわけ参入のしやすさは住民向け申請サービスと税・福祉の基幹システムで大きく異なる。
国内主要企業の比較
| 企業・グループ | 公開情報で把握できる規模・位置 | 主な領域と戦略の違い | 確認できる事例 |
|---|---|---|---|
| NTTデータ | 公共分野を含む総合IT。公共調達限定の比較可能な売上高は非採用 | 大規模システムと共同利用型サービス | 県税の共同利用型クラウド「pre’xco」で香川県の導入決定。2027年10月開始予定。NTTデータ・県税クラウド発表 |
| 富士通・富士通Japan | 公共以外を含む事業構成のため、全社売上を市場シェアに使用しない | MICJET等の自治体業務製品、標準化への移行 | 松山市の税務情報で標準仕様に合わせた業務変更。富士通・松山市導入事例 |
| NEC | 基幹・内部管理等を展開。製品の対象業務ごとに競合が異なる | GPRIMEとクラウド基盤の組合せ | 財務会計・人事給与・文書管理等のGPRIME行政経営をOCI上で提供すると2024年10月に発表(2026年度開始予定)。オラクル・NEC連携発表 |
| TKC | 地方公共団体事業売上高275億6,500万円、2025年9月期 | 自治体向け標準製品と運用サービス | 2026年3月末までに164市町村の標準準拠システムへの移行完了を公表。TKC・2025年9月期決算短信/TKC・2026年9月期3Q短信 |
| 電算 | 公共分野売上高225億2,912万9,000円、2026年3月期 | 自治体業務製品・導入支援、地域での運用 | 公共分野売上高は前期比158.7%。増加率では58.7%。電算・2026年3月期決算短信 |
| さくらインターネット | ガバメントクラウド対象の国内クラウド提供者 | 「さくらのクラウド」による基盤供給 | すべての技術要件を満たしたことが確認され、2026年3月27日以降本番環境の提供が可能となった。デジタル庁・ガバメントクラウド |
各社の開示区分は異なるため、掲載順は売上順位ではない。
再編・参入と成功の条件
資本再編では、NTTデータグループが2025年9月26日に上場廃止、同月30日にNTTの完全子会社となった。市場集中度への影響は未測定だが、通信・データセンター・システムを組み合わせる企業体制は変わった。2024年のNECとオラクルの連携、2026年のNTTデータの県税共同利用も、受託開発以外の競争軸を示す。(NTT・会社説明会資料)(オラクル・NEC連携発表)(NTTデータ・県税クラウド発表)
参入経路としては、デジタルマーケットプレイス(DMP)が重要である。2026年1月30日時点の登録ベンダーは363社で、大企業だけでなく中小企業・スタートアップも登録している。ただし登録社数は受注社数ではなく、カタログ掲載だけで売上が発生する仕組みではない。2026年度の申請条件には、全省庁統一資格の「物品の販売」および「役務の提供等」でA〜D等級に格付けされていること、GビズID(プライムまたはメンバー)、基本契約への同意等がある。(デジタル庁・DMP調達資料)(デジタル庁・2026年度DMP募集)
国のDMPによる選定では、条件に合う候補が複数なら会計法に基づく指名競争入札、1社なら随意契約で個別契約を結ぶという整理が示されている。自治体では自身に適用される法令等を踏まえる必要があり、カタログ登録を全国共通の随意契約資格と説明してはならない。(デジタル庁・DMP調達資料)
成功条件の第一は、自治体ごとの独自要望を製品追加か業務変更かに切り分ける能力である。富士通の松山市事例は、既存機能をすべて再現するのではなく、標準仕様に合わせて業務を見直す実装の重要性を示す。第二は切替時と直後の支援要員を確保することであり、TKCの移行実績など、契約数とは別に完了した切替を確かめる。(富士通・松山市導入事例)(TKC・2026年9月期3Q短信)
第三はNTTデータの県税サービスにみられる共同利用、第四はNECとオラクルの連携にみられる基盤・アプリの役割分担である。契約団体数だけでなく、個別改修率や切替後の不具合を確認することが重要となる。(NTTデータ・県税クラウド発表)(オラクル・NEC連携発表)
海外の動向と主要企業
海外との競争は、自治体の税務製品をそのまま輸入する形より、クラウド、共通ソフト、調達の仕組みを通じて日本へ及ぶ。日本企業の行政実務への適合力と、海外企業の基盤・製品への継続投資は補完関係にもなる。市場を見る際は、世界の公共調達額、公共向けIT売上、クラウド売上を別の指標として扱う。
OECDによる2023年の公共調達は加盟国平均でGDP比12.7%であり、2019年の12.2%から上昇した。OECDに属するEU諸国では14.8%、地方政府による支出はOECD全体の調達額の62.5%を占める。これは地方政府を含む経済統計であり、本稿の国等官公需11兆3,728億円とは範囲が異なるため、日本の世界シェアを計算できない。比較可能な世界GovTech市場総額も確認できず、民間の市場予測による補完は、本稿では対象外とする。(OECD・公共調達規模2025)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アマゾン・ウェブ・サービス〈Amazon Web Services〉 | 米国 | AWS部門 US$128.725 billion、2025年12月期。公共限定ではない。アマゾン・2025年通期決算 | 計算資源、データ管理、運用サービスを広く提供 | 2026年度ガバメントクラウドの対象サービスに選定 | 国内の官公庁・自治体向け基盤。デジタル庁・2026年度クラウド選定 |
| マイクロソフト | 米国 | Intelligent Cloud部門 US$137.791 billion、2026年6月期。公共限定ではない。Microsoft・2026年年次報告 | Azureと企業・行政向けソフトの組合せ | Azureが2026年度ガバメントクラウド対象に選定 | 国内行政向けのクラウド基盤を提供。デジタル庁・2026年度クラウド選定 |
| グーグル〈Google〉 | 米国 | Google Cloud部門 US$58.705 billion、2025年12月期。公共限定ではない。Alphabet・2025年10-K | クラウド、データ分析、業務用サービス | Google Cloudが2026年度ガバメントクラウド対象に選定 | 国内行政向けのクラウド基盤を提供。デジタル庁・2026年度クラウド選定 |
| オラクル〈Oracle〉 | 米国 | 全社 US$67.4 billion、2026年5月期。公共限定ではない。Oracle・FY2026決算 | データベースとOCI、業務ソフトウェア | 2024年10月、NECのGPRIME行政経営をOCIで提供すると発表 | OCIはガバメントクラウド対象。国内企業と製品提供で連携。オラクル・NEC連携発表/デジタル庁・2026年度クラウド選定 |
| タイラー・テクノロジーズ〈Tyler Technologies〉 | 米国 | 全社 US$2.3 billion、2025年12月期。会社公表の丸め値。Tyler・2025年通期決算 | 地方政府、司法、公共安全等の業務ソフトに特化 | 2025年第4四半期にCloudGavel、Edulinkを買収 | 日本の自治体向け直接展開は確認した資料では不明。Tyler・2025年通期決算 |
基盤4社の売上は民間・海外向けを含み、全社と部門の違いもあるため、国内公共市場での順位を示さない。
タイラーの2025年売上の87.1%はSaaS、取引処理、保守等の継続収入である。行政ソフトが運用・取引を積み重ねて収益を得るモデルを示すが、日本では権限、手数料、契約期間が異なり、そのまま適用できるとは限らない。(Tyler・2025年通期決算)
NECは英国のNEC Software Solutionsを通じて公共向けソフトを展開している。現地制度に適合する企業・製品から顧客基盤を得る形である。公共分野の海外売上高比率は各社の開示範囲がそろわず、比較できない。(NEC・海外拠点一覧)
英国は調達・供給者情報を共通基盤へ集め、日本のDMPも比較・選定を支える。今後2〜3年で、料金、機能、セキュリティ、実績を継続更新できる企業の営業負担が相対的に軽くなるとみられる。(英国政府・中央調達基盤ガイド)(デジタル庁・DMP)
外部環境と制度の変化
制度対応の中心は、期限までの移行だけでなく、移行後の費用とサービス品質を持続可能にすることである。標準化、ガバメントクラウド、公共サービスメッシュは別の政策であり、それぞれの適用対象と開始時期を分けて提案する。海外規制も、日本国内のすべての契約に直接適用されるものとして扱ってはならない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法制度・実装 | 日本 | 標準準拠システムへの原則移行期限後、特定移行支援システムを個別支援 | 原則2025年度(令和7年度)末まで。特定移行支援は2026年度以降、概ね5年以内の移行を支援 | 大・移行支援には追い風、二重運用費には向かい風 | デジタル庁・自治体システム標準化/デジタル庁・移行状況(2026年3月末) |
| 基盤調達 | 日本 | 2026年度対象クラウドにAWS、Google Cloud、Azure、OCI、さくらのクラウド | 2026年3月27日公表 | 大・選択肢増加は追い風、複数基盤の対応費は向かい風 | デジタル庁・2026年度クラウド選定 |
| データ連携 | 日本 | 公共サービスメッシュのうち、府省庁等の機関に向けた機関間情報連携サービス | 2026年1月から提供する計画(2024年7月公表)。提供開始は確認できず | 大・情報連携の共通化は追い風、接続・業務変更が必要 | デジタル庁・公共サービスメッシュ |
| 調達・経済 | 日本 | 中小企業向け契約目標61%、新規中小企業者向け3%以上、価格転嫁への配慮 | 2026年4月21日閣議決定、2026年度方針 | 中・参加機会と適正価格には追い風。受注保証ではない | 経産省・2026年度官公需方針 |
| 調達手続 | 日本 | 国の少額随意契約の基準額等を引上げ | 2025年4月1日施行 | 中・小規模案件の手続負担に追い風。競争性確保は継続 | 財務省・少額随意契約見直し |
| 非営利法人制度 | 日本 | 公益法人の財務規律の柔軟化、自律的ガバナンスの充実・透明性向上 | 2025年4月1日施行 | 中・事業の機動性に追い風、報告・管理対応が必要 | 内閣府・新公益法人制度 |
| 環境 | 日本 | グリーン購入法基本方針を改定 | 2026年2月3日閣議決定 | 中・環境性能を示せる製品に追い風、確認作業は増加 | 環境省・2026年グリーン購入方針 |
| 調達制度 | 英国 | Procurement Act 2023と中央デジタル基盤の運用 | 2025年2月24日開始 | 中・供給者情報の共通化は参入に追い風。対象機関・地域の確認が必要 | 英国政府・中央調達基盤ガイド |
| クラウド契約 | EU | Data Actによる切替支援。切替・データ転送料の撤廃へ | 2025年9月12日適用、料金撤廃2027年1月12日 | 中・利用者の乗換えに追い風、EUで提供する企業の契約対応が必要 | 欧州委員会・Data Act解説 |
自治体の基幹20事務について求められるのは標準化基準への適合である。一方、ガバメントクラウドの利用は努力義務であり、経済合理性・性能等を比較して別環境を選ぶことまで否定されていない。「標準化対象なら特定クラウドの購入が必須」とする営業説明は制度の区別を欠く。(デジタル庁・標準化基本方針)
政策上の運用経費削減も、実績と目標を混同しやすい。国は移行完了後に2018年度比で少なくとも3割削減を目指しているが、すべての自治体ですでに達成したというデータではない。移行前後で災害対策・監視・セキュリティ等の水準が変わる場合、値上がり部分と機能追加部分を分ける。経営側は補助対象となる導入費だけで採算を評価せず、補助終了後も払える運用費を発注者と確かめる。(デジタル庁・運用経費対策)
共同利用には自治体ごとの変更を増やさない合意が必要である。公共サービスメッシュも自由なデータ共有ではなく、情報の利用目的、照会権限、記録を接続とは別に確かめる。(デジタル庁・公共サービスメッシュ)
環境対応では更新時の機器再利用、廃棄・データ消去、消費電力等も確認する。EUの切替料金撤廃も全移行作業の無料化ではないため、契約上はデータ搬出費、変換、接続変更を分ける。(環境省・2026年グリーン購入方針)(欧州委員会・Data Act解説)
人材と生産性
現在の供給制約は、プログラムを書く人数だけでなく、自治体業務を理解して安全に切り替える人材の不足にある。従業者数や受注額だけでは生産性を評価できず、同じ人員で完了できる移行、運用する団体数、個別改修の量を確かめる。採用を増やすだけでは、制度知識と現場の判断を短期に増やせない。
2026年3月末の特定移行支援1万13システムのうち、9,590システムは「事業者のリソースひっ迫による開発又は移行作業等の遅延の影響を受けるもの等」に分類された。これは人手不足だけを単独測定した件数ではないが、需要より供給能力が移行日程を制約していることを示す。デジタル庁は、移行作業やその直後の運用に想定以上のSEリソースが必要であると判明したこと等により、事業者が移行スケジュールを大幅に見直したと説明している。(デジタル庁・移行状況(2026年3月末))
必要となるのは、住民記録・地方税・福祉の業務担当者、データ移行と照合の担当者、クラウド運用設計者、契約・検収を管理する責任者である。とくに少数の熟練者へ例外処理の判断が集中すると、開発を外注しても切替の処理能力は増えない。経営者は人員数とともに、熟練者しか判断できない案件数、承認待ち、再作業率を把握し、判断基準を手順として残す。
供給側に近い情報サービス業の2025年平均年収は、厚生労働省統計からの計算値で669万5,400円である。月額給与には所定外給与等が含まれるため、基本給×12とは異なり、公務員や公共向け専任者の給与を示すものでもない。同じ母集団での継続的な賃金上昇率は、確認した資料では確認できないため、上昇幅の断定は避ける。人件費上昇等を価格へ反映するには、職種別の調達単価と実際の配置工数を契約原価へ結び付けることが必要である。(厚労省・2025年賃金構造基本統計)(経産省・2026年度官公需方針)
業界全体の付加価値額と従業者数を一致させた生産性は算出できない。企業間でも仕入販売や外注比率が違うため、売上高÷人数より、制度改正の展開工数、1団体当たり運用工数、問い合わせ件数を併用する方が適していると考えられる。
国のベンダー向け検証事業は、運用管理補助者やアプリケーション開発業者等がクラウド上の検証環境で運用効率やデータ連携を確認する仕組みであり、2026年度も採択が公表された。技能形成は資格保有だけで完結せず、障害復旧、データ照合、制度変更を模擬環境で経験することが重要である。地域企業はすべてを自社開発するより、標準製品の移行・運用に専門性を持ち、ピーク時に相互支援できる体制を構築する余地がある。(デジタル庁・ベンダー検証事業)
2030年に向けたシナリオ
2030年の姿を左右するのは、標準化がどこまで運用費の低下につながるかと、共同利用・比較可能な調達がどこまで進むかである。移行率の上昇だけでは、継続収益が増える企業と個別作業に追われる企業を判別できない。以下は、2026年11月時点の、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率は置かない。
| シナリオ | 二つの軸の状態 | 2030年の市場像 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 共同利用が採算を改善 | 運用費低減が進む/共同利用・競争が進む | 標準製品の利用料と運用支援が中心になり、地域企業は導入・現場支援を担う | 個別改修を抑え、複数団体で運用を共通化できることが条件。政策方向と整合するが実現には業務変更が必要 |
| 移行完了後も高コスト | 運用費低減が遅れる/共同利用・競争が停滞 | 予算の多くを維持費が占め、新サービスの追加が難しくなる。費用点検と契約見直しが市場になる | 旧構成の持込み、周辺接続の複雑化、責任分界の曖昧さが残る場合。現実的な下振れとして備える必要がある |
| 基盤は共通、周辺は多様 | 運用費低減は部分的/共同利用・比較が進む | 基幹業務は安定運用し、申請・内部管理等で複数のSaaSを組み合わせる | 接続仕様と退出条件が明確になり、小規模調達が運用できることが条件。当面は自治体ごとの混在が最も考えやすい |
国は2026年度末までに標準準拠システムへの移行が全体の約90%となる見込みを示した。これは2026年3月末70.9%に対する今後の見通しであり、現時点の完了率ではない。残る案件が少数になっても、対象業務の難しさや事業者の撤退があれば、残件数と必要工数は比例しない。(デジタル庁・移行状況(2026年3月末))
| 見ておくべき先行指標 | 確認先 | 経営判断への使い方 |
|---|---|---|
| 移行完了率と特定移行支援の残数・理由 | デジタル庁の標準化進捗公表 | 移行人員の確保期間と、運用への配置転換を決める |
| 移行後の運用経費と構成見直しの成果 | デジタル庁の運用経費対策・検証成果、自治体の予算・契約 | 費用適正化サービスが継続需要か、一時対応かを判断する |
| 中小・新規中小企業者への実際の契約比率 | 中小企業庁の年度別契約実績 | 参入政策が受注へ結び付いているかを確認する |
| DMPの登録・利用状況と個別落札・契約 | デジタル庁の公表、各機関の契約結果 | カタログ登録から有償契約への転換を追う |
| 公共部門の売上構成・利益と受注後の費用 | TKC、電算等の決算開示 | 移行特需と継続運用を分けて収益力を評価する |
指標は仕様変更や検収時期と併せて読み、登録・選定と、受注・継続利用・費用削減を区別する。
経営・企画部門への示唆
標準化の原則期限を過ぎた2026年度は、移行特需の売上が平常の運用収入へ置き換わる年である。経営判断の焦点は、残る特定移行支援の案件を誰がどの採算で引き受けるかと、移行を終えた団体の運用費を下げる提案で継続契約を守れるかの2点にある、というのが公開情報からの分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 判断の目安 |
|---|---|---|---|
| 大手 | ①税・福祉など横展開できる業務を共同利用型に寄せ、団体ごとの個別改修は有償の変更契約に切り分ける ②移行を終えた団体に、クラウド利用料と運用経費の見える化を組み込んだ運用契約を提案する | 県税の共同利用型サービスは香川県が2027年10月から利用予定(NTTデータ「県税クラウド、香川県が導入を決定」)。国は運用経費の増加要因として、パッケージや運用がガバメントクラウドに十分最適化されていないことを挙げ、2018年度比で少なくとも3割の削減を目指す(デジタル庁「運用経費に係る総合的な対策」) | 個別改修のうち有償にできた割合。同じサービス水準にそろえた運用経費を団体別に示せるか |
| 中堅・中小 | ①特定移行支援の対象団体に、データ照合・テスト・切替直後の支援要員を大手製品の補完として提供する ②業務と地域を絞り、標準仕様に合わせた事務の見直しを請け負う | 特定移行支援の1万13システムのうち9,590システムは、事業者のリソースひっ迫による遅延等が事由である(デジタル庁「特定移行支援システムの数」)。松山市はパッケージに合わせた事務の見直しで標準準拠システムへ移行した(富士通Japan「松山市導入事例」) | 熟練者1人当たりの担当団体数。移行支援の終了後も残る運用・保守契約の比率 |
| 新規参入を考える企業 | ①標準化20業務の外側(申請、電話応答、内部管理)で、DMPへの登録から実証、本契約までの道筋を設計する ②区市町村の共同調達に参加し、1団体ずつの営業費を抑える | DMPの登録事業者は363社(2026年1月30日時点)で、国の手続では候補が複数なら指名競争入札、1社なら随意契約となる(デジタル庁「DMPを利用した調達について」)。都内の共同調達は利用自治体64、テーマ14(2026年3月末時点、GovTech東京「アニュアルレポート2025-2026」) | 登録・実証から有償契約に進んだ件数。全省庁統一資格と各自治体の入札参加資格を取得する時期 |
3つの立場に共通する分岐点は、移行特需の終わりを事業計画にどう織り込むかである。TKCの地方公共団体事業は2025年9月期に26.7%の増収ながら14.5%の営業減益となり、2026年9月期は第3四半期累計の営業利益率が27.3%(計算)に上がったが、同社は2026年4月以降に標準化特需が収束したと説明している(TKC「令和8年9月期 第3四半期決算短信」)。特需期の利益率を平常の水準とみて人員や投資を決めると、特需後に固定費だけが残るとみられる。
通説と異なる見方
第一に、「標準化の期限が過ぎれば、残る移行需要は外部の企業にも開かれる」とは限らない。 2026年3月末の特定移行支援1万13システムのうち9,590システム(95.8%、計算)は事業者のリソースひっ迫による遅延等が事由であり、2026年度末でも全体の約1割が未移行で残る見込みである。残る需要の多くは既存の受託事業者が抱える工数であり、外部の企業が得られるのは新規の受注より要員の補完と移行後の運用改善であるとみられる。(デジタル庁「特定移行支援システムの数」)
第二に、「公共市場は中小企業に開かれている」と読むのは早い。 国等官公需に占める中小企業向けは47.5%だが、新規中小企業者向けは2023年度1.39%、2024年度1.53%で、国の目標「3%以上」の約半分にとどまる。役務に限ると中小企業向けも38.6%で全体を下回る。中小企業向けの比率は既存の取引関係を映したもので、新規参入の容易さは示さない。(中小企業庁「令和6年度契約実績」)(中小企業庁「令和5年度契約実績」)(経産省「令和8年度官公需基本方針」)
第三に、「公益法人・NPOは増え続ける公共サービスの担い手」という前提も修正が要る。 認証NPO法人は2019年度末の5万1,255法人から2026年9月末の4万8,737法人へ減り、公益法人は2024年12月1日現在9,746法人で前年から35法人の増加にとどまる。窓口や利用者支援を非営利法人と分担する事業計画では、提携先の数を前提にせず、事業を継続できる法人を個別に見極める必要があると考えられる。(内閣府「認証・認定数の遷移」)(内閣府「令和6年 公益法人の概況」)
公開情報ではわからないこと
- 移行後の運用経費の実績:国が示すのは「2018年度比で少なくとも3割削減」という目標であり、団体別の実績や増加要因の内訳は公表されていない。複数の団体に移行前後の運用契約書・見積書の情報公開請求を行い、情報政策担当へのインタビューで、サービス水準の追加分と単価の上昇分を分けて確かめる。
- 特定移行支援の費用負担と事業者の工数:公表されるのはシステム数と事由であり、移行の遅れに伴う二重運用費の負担者や、事業者が割いている人員は分からない。対象団体の情報政策担当と受託事業者の移行責任者に別々にインタビューし、契約条件と工数の記録を照らし合わせる。
- DMPや共同調達から有償契約への転換率:登録社数や利用自治体数は公表されるが、実証やカタログ掲載から本契約に至った件数と金額は集計されていない。導入実績の検索結果の全件集計と、登録事業者へのアンケートで、転換率と失注の理由を確かめる。
- 提携・買収先の継続採算:自治体向け事業の買収・提携では、標準準拠システムの個別改修義務、未回収の移行原価、熟練者への依存、契約終了時のデータ返却条件が開示資料からは見えない。デューデリジェンスで団体別の契約書と工数記録の開示を求め、主要顧客の原課と情報政策担当に別々にインタビューして更新の意向を確かめる。
- AIによる応答・文書作成の誤り率と職員の確認工数:自治体の実証で公表されるのは期間と対象までで、時間削減も利用者の自己申告や提供企業の公表値である。実証自治体での回答記録の抜き取り監査と、確認を担う職員の作業時間調査で確かめる。
出典
官公庁・自治体の統計と制度資料を優先し、企業の事業・決算は公式開示で確認した。更新型ページは確認日を記載し、将来の実施予定と公表済みの実績を本文で区別している。
- 中小企業庁「令和6年度中小企業・小規模事業者向け契約実績」(2025年10月31日)
- 中小企業庁「令和5年度中小企業・小規模事業者向け契約実績」(2024年10月30日)
- デジタル庁「移行支援期間における特定移行支援システムの数について」(2026年6月30日)
- デジタル庁「令和8年度デジタルマーケットプレイスカタログサイトへの申請募集について」(2026年2月2日)
- デジタル庁「令和8年度募集分ガバメントクラウド対象クラウドサービス」(2026年3月27日)
- デジタル庁「全府省庁の約18万人の政府職員を対象としたガバメントAI(源内)の大規模実証を開始しました」(2026年5月28日)
- 宇和島市「AI電話応答サービスの実証導入について」(2026年9月30日更新)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表」(2026年3月24日)
- 内閣府「認証・認定数の遷移」(2026年9月末データ、2026年11月9日確認)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」(2024年6月1日現在)
- 神戸市「生成AIの利活用」(2026年6月19日更新、2026年11月9日確認)
- 東京都「都職員約6万人が生成AI「A1(えいいち)」を利活用開始」(2026年4月9日)
- GovTech東京「アニュアルレポート2025-2026」(2026年7月)
- 総務省「自治体DX・情報化推進概要~令和7年度地方公共団体における行政情報化の推進状況調査の取りまとめ結果~」(2026年10月5日)
- デジタル庁「源内におけるAIエージェント利用環境の提供・源内基準」(2026年11月6日更新)
- センシンロボティクス「小松市消防本部との災害対応実証実験」(2025年12月11日)
- デジタル庁「自治体情報システムの標準化・ガバメントクラウド移行後の運用経費に係る総合的な対策」(2025年6月13日)
- デジタル庁「源内における国産クラウド上での国産基盤モデルの試用開始」(2026年8月21日更新)
- マイクロソフト「京都府のMicrosoft 365 Copilotを用いたAIエージェント開発」(2026年9月28日、2026年11月9日確認)
- 英国政府「Microsoft 365 Copilot Experiment: Cross-Government Findings Report」(2025年6月2日、2026年11月9日確認)
- デジタル庁「「行政の進化と革新のための生成AIの調達・利活用に係るガイドライン(第2.0版)」を策定しました」(2026年6月12日)
- デジタル庁「ガバメントAI 源内 ガバナンス・セキュリティ・セーフティに関する基準(源内基準)」(第1版、2026年10月)
- デジタル庁「地方公共団体の基幹業務システムの統一・標準化」(2026年9月30日更新)
- 内閣府「令和6年「公益法人の概況及び公益認定等委員会の活動報告」~概要~」(2025年12月24日。2026年5月15日の訂正は財務の章が対象で、法人数は対象外)
- 内閣府「新しい公益法人制度説明資料」(2025年1月)
- 財務省「公共調達の現状について」(2024年7月)
- 財務省「公共調達の適正化について」(2006年8月25日)
- e-Gov法令検索「地方自治法施行令・第167条の6ほか」(2026年10月1日施行版)
- 財務省「政府調達情報」(2026年度掲載分、2026年11月9日確認)
- 富士通Japan「松山市・MICJET税務情報導入事例」(掲載日記載なし、2026年3月31日現在の情報)
- NTTデータ「共同利用型県税クラウドサービス、香川県が導入を決定」(2026年1月28日)
- 日本オラクル・NEC「GPRIME行政経営クラウドサービスをOCI上で提供」(2024年10月8日)
- TKC「令和7年9月期 決算短信」(2025年11月12日)
- TKC「令和8年9月期 第3四半期決算短信」(2026年8月7日)
- 経済産業省「令和8年度中小企業者に関する国等の契約の基本方針」が閣議決定されました(2026年4月21日)
- 経済産業省「令和8年度中小企業者に関する国等の契約の基本方針」本文(2026年4月21日閣議決定)
- デジタル庁「デジタルマーケットプレイス(DMP)」(2026年7月8日更新)
- 電算「2026年3月期 決算短信」(2026年5月15日)
- デジタル庁「ガバメントクラウド」(さくらのクラウドの開発計画の進捗状況、2026年3月27日更新)
- NTT「会社説明会」資料(2025年12月)
- デジタル庁「DMPを利用した調達について」(2026年2月13日)
- OECD「Government at a Glance 2025:Size of public procurement」(2025年6月)
- アマゾン「2025年通期・第4四半期決算」(2026年2月5日)
- マイクロソフト「2026 Annual Report」(2026年公表、2026年11月9日確認)
- アルファベット「2025 Form 10-K」(2026年2月5日)
- オラクル「FY2026通期・第4四半期決算」(2026年6月10日)
- タイラー・テクノロジーズ「2025年通期・第4四半期決算」(2026年2月11日)
- NEC「NEC Worldwide」(公表日記載なし、2026年11月9日確認)
- 英国政府「Central Digital Platform利用ガイド」(公表日記載なし、2026年11月9日確認)
- デジタル庁「公共サービスメッシュ」(2024年7月11日更新、2026年11月9日確認)
- 財務省「少額随意契約の基準額の見直しについて」(2025年6月)
- 環境省「グリーン購入法基本方針の閣議決定」(2026年2月3日)
- 欧州委員会「Data Act explained」(公表日記載なし、2026年11月9日確認)
- デジタル庁「地方公共団体情報システム標準化基本方針」(2024年12月24日閣議決定)
- デジタル庁「ガバメントクラウドにおけるベンダー向け検証事業の取組」(2026年6月5日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
