エグゼクティブサマリー
ふるさと納税は、税控除を入口に地域の財源と産品需要を生み出し、その配分と履行を自治体・ポータル・地域事業者が担う制度依存型のサービス産業である。2026年11月時点の経営課題は、ポイント禁止後の利用継続と、自治体が活用できる財源割合の引上げを同時に成立させることである。
要点
- 市場は拡大しているが、金額と件数の伸びは異なる。 2025年度の受入額は1兆3,314.3億円、前年度比+4.6%、件数は5,963.0万件、同+1.4%である。寄附額比例の収入計画と件数比例の人員計画を分ける。(総務省「現況調査」)
- ポイント禁止は、直ちにポータル不要化を意味しない。 2025年度のポータル経由率は97.2%である。競争は集客と受付・運営の対価の分離にも進み、自治体自身が募る寄附への低料率が登場している。ただし、禁止前後を含む年度統計から因果効果は断定できない。(総務省「現況調査」、同「手数料対応の回答結果」)
- 次の収益構造を決めるのは財源確保の基準である。 募集費用率は2025年度47.9%であった。自治体の活用可能額は2026年10月から52.5%以上、2029年10月から60%以上となり、手数料・商品・配送を組み合わせた再設計が必要になる。(総務省「現況調査」5・15頁)
- 海外は市場輸出より、競争条件の変化として捉える。 Amazonの国内参入は日常のECと同じ検索・配送品質を求める圧力となる。韓国の故郷愛寄附制は自治体運営や民間窓口を比較する対象であり、日本と合算した世界市場は、本稿では示さない。(Amazon「サービス開始」、韓国政府「故郷愛寄附の窓口案内」)
- AIは登録・探索・案内で実用化が進む。 文章量の増加ではなく、返礼品の原情報、在庫、手続案内の正確さが価値になる。制度適合性の承認は人が担い、フィジカルAIは分散した供給現場で個別に判断する段階である。(さとふる「登録補助」、ANAあきんど「導入発表」)
経営・企画部門への示唆
- 大手は、ポイントに代わる集客投資より、料率を集客の対価と受付基盤の対価に分け、自治体ごとに52.5〜60%の活用可能額を満たす費用設計と報告を示すことで、自治体との契約を守る。
- 中堅・中小は、手数料の削減だけでは60%の基準に届かないため、返礼品の送付費の削減や第3号の地場産品の証憑対応を、寄附額・内容量の見直しと合わせた有償の業務として自治体に提案する。
- 新規参入を考える企業は、独自ポータルの新設よりOEMや既存の顧客接点との接続で固定費を抑え、地域運営会社の買収では自治体契約の承継、未発送の返礼品、総額・純額の売上計上を先に確かめる。
業界データまとめ
ふるさと納税の業界は、寄附取扱市場と、その周辺の業務受託市場に分けて把握する。以下の市場規模は自治体が個人から受け入れた寄附金であり、ポータルや中間事業者の売上高ではない。情報の基準日は2026年11月9日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の個人版ふるさと納税受入額1兆3,314.3億円。全都道府県・市区町村の決算見込、企業版を含まない | 2025年度 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」2頁 |
| 市場の伸び | 同系列の受入額は前年度比+4.6%(計算:1兆3,314.3億円÷1兆2,727.5億円-1) | 2025年度 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」2頁 |
| 事業者数 | 参考値:1万1,643事業所。年収と同じ中分類「インターネット附随サービス業」の民営事業所数(雇用者のいない個人経営を除く)。ポータル運営に近い代理分類であり、ふるさと納税の事業者数ではない。地域商社・返礼品提供者・自治体を含まない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 従業者数 | 参考値:25万7,589人。上記と同じ中分類「インターネット附随サービス業」の民営事業所の従業者数。ふるさと納税業務の従事者数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 平均年収 | 707.1万円(計算)。中分類「インターネット附随サービス業」、一般労働者・男女計・学歴計・企業規模計10人以上・民営事業所。月額50.60万円×12+年間賞与等99.86万円。ポータル業務に近い分類であり、地域商社・生産者・自治体職員を含む業界平均ではない | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表、G40 |
| 寄附受入件数 | 全国5,963.0万件。前年度5,878.7万件に対して+1.4%(計算)。同一人物の複数寄附を含む | 2025年度 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」2頁 |
| 募集費用率 | 募集費用6,382億円、受入額の47.9%。前年度46.4%から+1.5ポイント | 2025年度 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」5頁 |
| ポータル経由率 | ポータル経由受入額1兆2,947億円、受入額の97.2%。前年度94.5%から+2.7ポイント | 2025年度 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」6頁 |
| 住民税控除適用者数 | 1,151.4万人。2025年中の寄附に係る市町村民税の控除適用者。住民税控除額は道府県民税との合計で9,524.4億円 | 2026年度課税、2026年6月1日時点 | 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」1・8頁 |
寄附受入額は4月から翌3月の年度、控除は前年1月から12月の寄附に対応するため、両者をそのまま差し引いて制度全体の財政収支としてはならない。事業者数・従業者数は、ふるさと納税だけを抽出できる経済センサス等の分類がないため、年収と同じ中分類の参考値である。比較可能な主要3社の該当部門売上、対応する価格指数、世界統一市場統計もそろわないため、任意項目は本稿では示さない。
AI・フィジカルAIの影響と経営の打ち手
この業界で先に変わるのは、返礼品情報の登録、寄附者の検索、問い合わせ対応である。経営上の価値は文章作成量ではなく、誤案内や欠品を増やさずに寄附完了と手続完了を支援できる点にある。フィジカルAIの直接的な影響は相対的に小さく、地域に分散した生産・加工・冷蔵配送への導入は、各供給事業者の設備投資として判断する。
工程別の影響
本稿のバリューチェーンは、①企画・適合確認、②掲載・集客、③受付・決済、④調達・配送、⑤控除手続支援、⑥活用報告・再寄附で統一する。次表の「時期」は、2026年11月を起点とする、公開情報からの分析にもとづく普及見通しであり、企業の導入予定ではない。「構想段階」は当該用途の実装提案であり、引用先が自動化を実現したとの意味ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・適合確認 | 返礼品説明の下書きと情報入力。ただし地場産品適合性の承認は人が担う | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | さとふる「AIお礼品かんたん登録」 |
| 掲載・集客 | キーワード検索から、用途・好みに応じた対話型の返礼品探索へ | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | トラストバンク「チョイスAI」 |
| 受付・決済 | 寄附前の疑問整理とページ案内。決済実行の自律化は対象外 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ANAあきんど「AIふるさとコンシェルジュ」 |
| 調達・配送 | 複数返礼品の配送状況・発送予定月を可視化 | データ・IoT | 実用(導入事例あり) | 2年以内 | さとふる「サービス改善」配送カレンダー |
| 控除手続支援 | 一般的な申請案内と問い合わせの振り分け | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ANAあきんど「生成AIチャットボット導入」 |
| 活用報告・再寄附 | 公表資料を参照して寄附者別の成果報告案を作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 総務省「現況調査」12・15頁。報告・公表需要を根拠とする分析上の提案 |
「データ・IoT」の配送行は、実際にはデータ連携による可視化であり、センサーやロボットの採用を意味しない。ふるさと納税専用の自律配送・選別ロボットについて、広範な導入を裏付ける公表資料は確認できない。一般的な物流ロボットの事例を、この業界の導入実績に読み替えない。
業務はどう変わるか
第一は、登録作業が「白紙から文章を書く仕事」から「原情報と生成結果を照合する仕事」へ変わることである。さとふるは2024年10月に、文章生成を使った登録補助を提供開始し、記述式必須項目の約半数への入力を自動化すると公表した。これは提供企業の公表値であり、登録業務全体の時間半減を示すものではない。(SBプレイヤーズ「AIお礼品かんたん登録を提供開始」)
原材料、アレルゲン、内容量、製造工程、発送条件の原本を先にそろえ、生成文と照合する。生産者が確認する食品情報と、自治体が承認する地場産品情報を別欄にし、保証の主体を保存する。
第二は、返礼品の探索が「利用者が品名を知っていること」を前提としなくなることである。トラストバンクとRecursiveは2025年4月、公式アプリに対話型機能を導入した。OpenAIが2026年1月に公表した事例では、商品データベースの整備をトラストバンク、検索・推薦等のエージェント設計をRecursiveが担当しており、モデルの導入だけでなくデータ整備が実装の中心である。(トラストバンク「公式アプリにチャット型AI機能を搭載」、OpenAI「ふるさとチョイスの活用事例」)
「冷凍庫が小さい二人世帯向け」を容量、個包装、配送月へ分解すれば、人気順では見つけにくい返礼品も候補になる。評価には寄附完了率と推薦後の欠品率を併用し、古い在庫情報による誤推薦を検出する。
第三は、問い合わせ窓口が「質問に答える窓口」から「未完了の手続きを特定する窓口」へ変わることである。ANAあきんどは2026年10月1日、ecbeingの製品を用いた対話サービスの本格運用を開始し、返礼品選びから申請手続までの支援を公表した。導入済みの範囲は案内・支援であり、寄附者の税額を確定し、本人に代わって申告する仕組みが実現したわけではない。(ANAあきんど「生成AIチャットボットを導入」)
確定申告予定者へワンストップ特例だけを案内する誤りを防ぐには、公的資料に基づく一般案内と個別判断の引継ぎを分ける。寄附・配送・申請履歴の参照権限も、本人確認と問い合わせ内容に応じて制限する。
第四は、配送計画と検索提案の接続である。さとふるには配送予定や受取状況を表示する配送カレンダーの導入実績があるが、これを「需要予測から配送まで自律化済み」と解釈してはならない。次の投資対象は、受付可能数と出荷予定を推薦に反映し、寄附受付を供給能力に合わせることである、というのが公開情報からの分析である。(さとふる「みなさまの声から改善しました」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| さとふる | 日本 | AIお礼品かんたん登録 | 返礼品提供者の情報入力支援 | 展開済み。公式発表 |
| トラストバンク | 日本 | チョイスAI | 自社ポータルで対話型探索を提供 | 展開済み。導入発表 |
| Recursive | 日本 | 検索拡張生成・エージェント設計 | チョイスAIを共同開発 | 展開済み。共同開発の説明 |
| ecbeing | 日本 | AIデジタルスタッフ | ANAのふるさと納税に提供 | 展開済み。導入先発表 |
| ANAあきんど | 日本 | AIふるさとコンシェルジュ | 寄附者対応・返礼品探索に活用 | 展開済み。本格運用発表 |
| OpenAI | 米国 | GPT系モデル・API | Recursiveを通じたチョイスAIの基盤 | 展開済み。提供企業の導入事例 |
「展開済み」は導入実績である。ふるさとチョイスのサービス停止・再開については競争環境の章で扱い、各機能の稼働状況とは区別する。
人材・収益・競争への含意
減少しやすいのは、原情報を変えずに複数サイトへ転記する仕事と定型案内である。増えるのは、返礼品データの品質管理、例外問い合わせ処理、地場産品の証憑管理、推薦内容の監査である。生産者開拓や商品企画は残り、その成果を機械が扱える項目に整理する役割が加わる。
削減分が委託費引下げに回る場合もあり、推論費用、データ整備、監査、有人対応まで含めた採算評価が必要である。ポータルの検索・寄附履歴と、地域事業者の製造・供給情報を正確に接続する能力が競争力になると考えられる。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 返礼品の内容量・産地・製造工程・在庫・配送月を共通項目で管理 | 共通 | 直ちに | 誤案内と登録重複の削減 | 原本と更新責任者の指定 |
| 高 | 生成された食品情報・地場産品説明を公開前に二段階承認 | 共通 | 直ちに | 表示事故・適合性誤認の抑制 | 生産者と自治体の承認分担 |
| 高 | 控除案内を公的資料参照に限定し、個別判断を有人窓口へ接続 | 共通 | 2年以内 | 誤った税務案内の抑制 | 改正日管理、引継ぎ基準 |
| 高 | 推薦テストに欠品率、問い合わせ率、地域別表示分布を含める | 大手 | 2年以内 | 成約と供給安定の両立 | 比較対象群、広告表示の区別 |
| 中 | 登録補助を既存システムで共同利用し、自治体別の独自開発を抑える | 中堅・中小 | 2年以内 | 少量多品種の採算改善 | データ持出し条件、費用上限 |
| 中 | 発送月と供給上限を検索・受付に連動させる | 共通 | 2年以内 | 年末の出荷集中と再配送の抑制 | 生産者の受付上限、変更通知 |
| 中 | 活用報告案には事業資料の参照先と人の承認記録を残す | 共通 | 3〜5年 | 報告負荷の軽減と説明可能性 | 事業実績と未確定情報の区分 |
商品紹介文の自動作成を制度審査の自動化と同一視することが第一の失敗である。対話から推測した家族構成等の不要な保存・販促転用にも注意が必要である。提供企業の改善数値は自社予算へ直結させず、対象業務をそろえて検証する。
業界の定義と市場構造
ふるさと納税は、地方税制度を基礎とする寄附受付、地域産品の調達、事務受託が重なった市場である。消費者向けサイトが目立つが、事業者への支払者は主に自治体であり、地域の財源確保と産業振興を同時に説明できることが存立条件となる。
対象範囲と市場の層
対象は個人版の寄附を扱うポータル、中間事業者、返礼品提供者、関連する決済・配送・申請支援である。企業版ふるさと納税、一般の通販、自治体への通常のシステム販売は別市場とし、収益の重複計上を避ける。個人版は所定の上限内で寄附額のうち2,000円を超える部分が所得税・住民税の控除対象となる仕組みであり、返礼品の売買そのものを税額控除する制度ではない。(国税庁「No.1155 ふるさと納税」)
| 市場の切り口 | 公開データで確認できる内容 | 経営上の読み方 |
|---|---|---|
| 寄附受付 | 2020年度6,724.9億円から2025年度1兆3,314.3億円。5年間の年平均成長率14.6%(計算) | 過去の高成長率を直近の事業計画に延長しない |
| 直近の数量と金額 | 2025年度は金額+4.6%、件数+1.4%(いずれも計算) | 金額成長は処理件数の成長と一致しない |
| ポータル経由 | 2025年度97.2%、直接受付等は残り2.8%(計算) | 主な商流はオンライン仲介を通過する |
| 地域分布 | 2025年度の北海道は道と市町村の合計1,887.65億円 | 都道府県合計と単独自治体を混ぜて比較しない |
| 事業指定型 | クラウドファンディング型は2025年度516団体、1,547事業、333.24億円 | 総額の内数。返礼品の有無とは別の分類である |
表の出典は総務省の同一調査である。返礼品の食品・旅行・家電等のカテゴリー別全国金額は同資料から把握できず、個別ポータルのランキングを全国構成比の代用にはしない。(総務省「現況調査」2〜6頁)
過去5年の拡大と現在の転換
統計から確実に言えるのは、受入額が大きく増えた一方、直近の伸びは鈍化したことである。2025年度の1件当たり受入額は約2万2,328円、前年度比約3.1%増となるが、これは公表総額と総件数からの計算であり、同じ返礼品の値上げ率ではない。高額寄附への構成変化、返礼品や寄附金額の変更などを分解できる全国統計は確認できない。(総務省「現況調査」2頁)
需要面では控除利用者の増加、供給面では多様な地域産品をオンラインで受け付ける体制の拡大が市場を支えてきたと解釈できる。ただし、増加要因ごとの寄与率の推計は、本稿では対象外とする。ポイント禁止後は、販促の優劣だけでなく、配送・手続・地域との関係を含む提供価値を問う構造へ移っている、というのが公開情報からの分析である。
自治体間の競争も一様ではない。2025年度の受入額上位には泉佐野市230.39億円、白糠町223.29億円、都城市216.46億円に加え、名古屋市174.46億円、京都市132.58億円が含まれる。したがって「大都市から小規模自治体への一方向の資金移動」とだけ理解すると、都市の観光・工芸・サービス返礼品や、受入れと住民税控除が同時に存在する構造を見落とす。(総務省「現況調査」11頁)
顧客と需要の特性
この業界の顧客は、寄附者、自治体、返礼品提供者という三層からなる。寄附者が使いやすいだけでも、自治体の手取りが大きいだけでも運営は成立せず、地域事業者が継続供給できる条件まで含めて設計する。
| 顧客・関係者 | 選定の決め手 | 契約・利用における障壁 |
|---|---|---|
| 個人寄附者 | 欲しい返礼品、配送の確実性、手続の容易さ、支援先への共感 | 新規会員登録、寄附履歴の分散、控除手続の理解 |
| 受入自治体 | 寄附の獲得、募集費用、制度適合性、担当職員の負荷 | 既存システムとの連携、データ移管、契約・選定手続 |
| 返礼品提供者 | 継続受注、採算、入金条件、生産・発送計画との整合 | 商品登録、証憑提出、配送仕様、供給上限の管理 |
| 地域の宿泊・体験事業者 | 閑散期を含む来訪、地域内消費、再来訪 | 予約と利用期限の管理、現地での利用可否確認 |
上表は、制度・機能から整理した分析であり、全国調査の重要度順位ではない。「地域への応援」と「返礼品への関心」は同時にあり得るため、二者択一の顧客区分にすると提案を誤る。
自治体は単なる広告主ではない
自治体の選定には、寄附担当部署、財政・契約部門、情報管理部門、必要に応じて産業振興部門が関わる。担当部署が委託範囲と成果指標を設計し、調達方式に沿って事業者を選び、返礼品提供者や庁内システムとの運用を固める流れが基本となる。ただし、すべての自治体が同じ公募方式を採るわけではない。
豊中市の2025年度さとふる向け契約は寄附額の12%で、当該ポータルは運営会社以外が受託できないことを随意契約理由としている。この事例は、自治体がポータル接続そのものを購入する場合、通常の事務代行を競争入札する場合とは価格交渉の条件が異なることを示す。12%を全国の標準手数料と解釈してはならない。(豊中市「ふるさと納税支援業務委託の随意契約結果」)
季節性と乗り換え
寄附者は複数ポータルを使える一方、控除手続は自治体単位で考える必要がある。ワンストップ特例は確定申告が不要な給与所得者等で寄附先が5団体以内などの条件があり、確定申告を行う場合は申請済み分も含めて寄附金控除を申告する必要がある。「5サイトまで」「5件まで」といった誤認を減らせる案内は利用継続に直結する。(国税庁「ふるさと納税をされた方へ」、同「No.1155 ふるさと納税(寄附金控除)」)
需要の時期は年末の所得見通しに左右されるうえ、制度変更前の前倒しで大きく変わる。2025年9月の販促と10月以降の停止を含む比較では、前年同月比だけで事業の勢いを判断しない。チェンジホールディングスも2026年5月時点で、ポイント禁止の影響により2026年は例年以上に寄附が年末へ集中すると見込んでいる。(チェンジホールディングス「2026年3月期決算説明資料」3・15頁)
課税所得が控除可能額に影響するため、人口だけで将来需要は推計できない。地域事業者は年末の受付増を恒常需要と誤認せず、通常販売と寄附向け供給を合わせた年間計画を持つ。
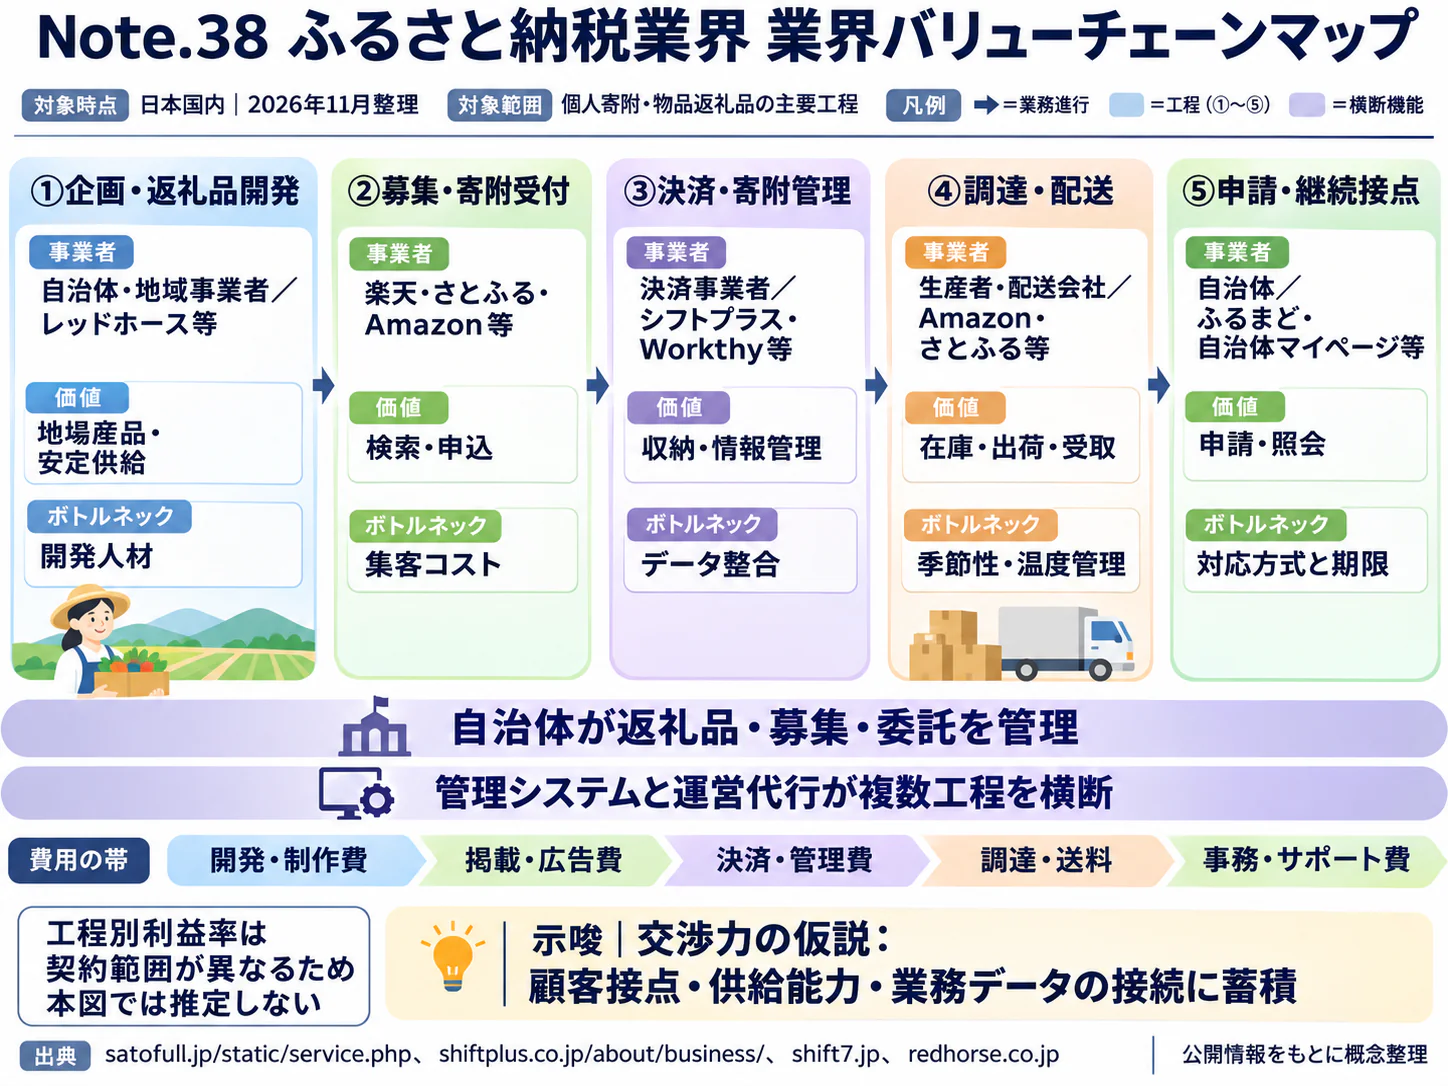
バリューチェーンと収益構造
利益の源泉は寄附金そのものではなく、寄附の獲得と制度に沿った履行を代行する対価にある。2025年度は受入額の47.9%が募集費用であり、自治体に残る財源と民間の売上・利益を明確に分けることが収益分析の出発点となる。(総務省「現況調査」5頁)
| 工程 | 主な担い手・役割 | 付加価値と対価 |
|---|---|---|
| 企画・適合確認 | 自治体、中間事業者、生産者が商品・事業を設計 | 地域資源の発掘、適合性確認、委託料 |
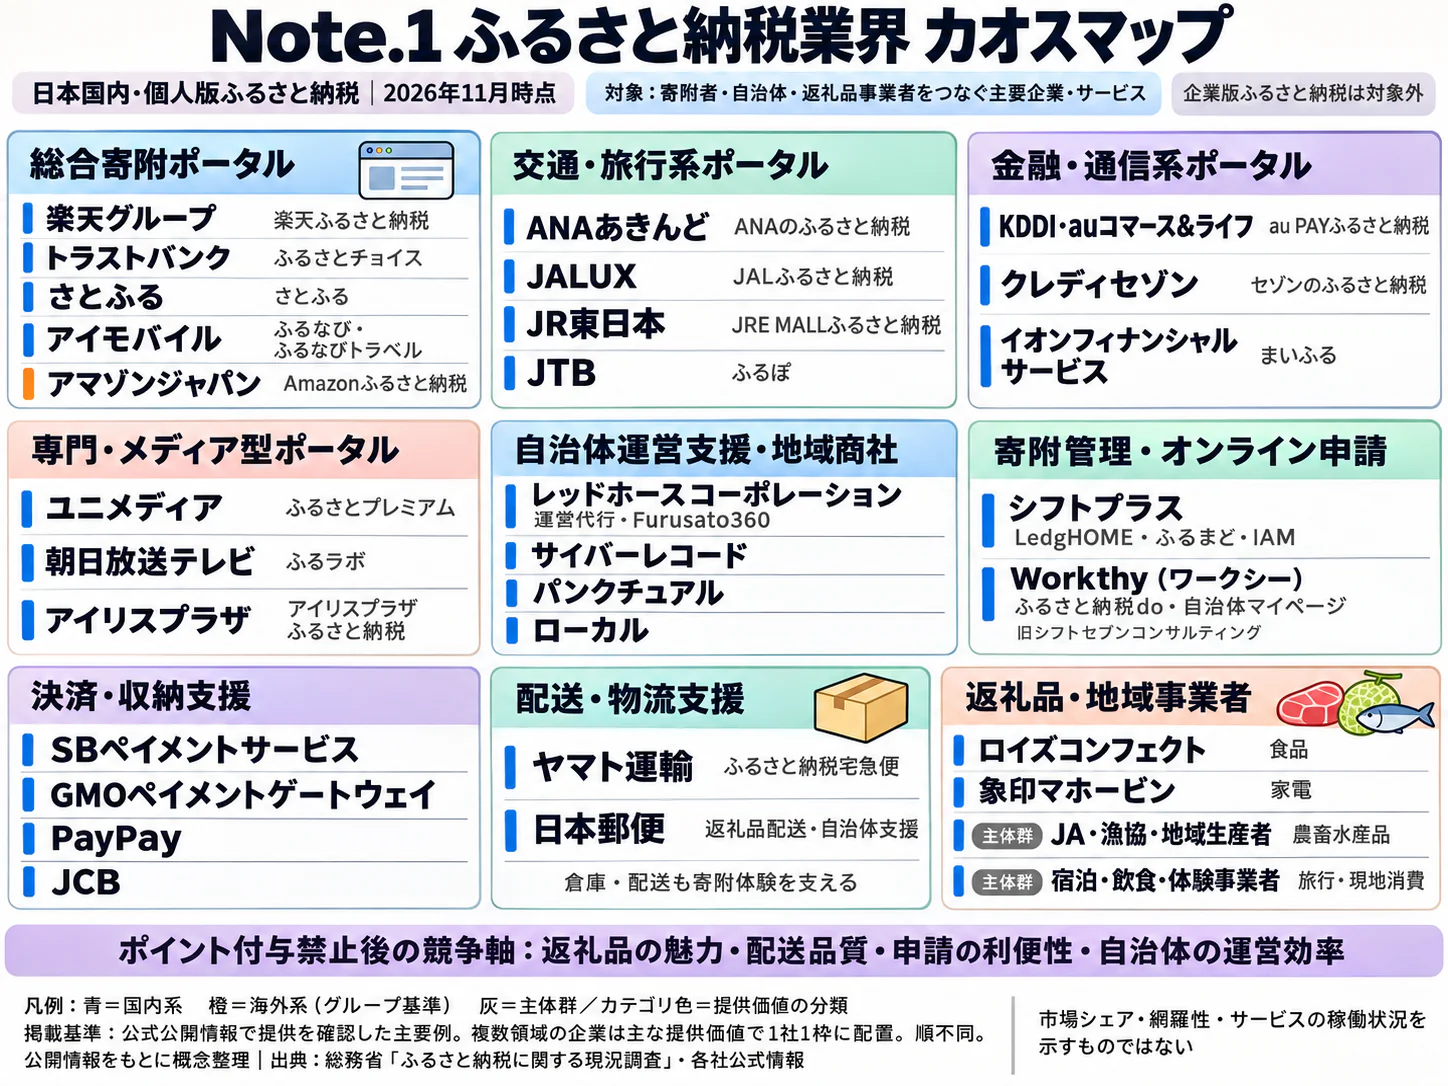
| 掲載・集客 | 楽天、さとふる、ふるなび、ふるさとチョイス等 | 利用者との接点、掲載・集客に係る委託料 |
| 受付・決済 | ポータル、決済会社、自治体 | 決済処理、入金照合、受付情報の管理 |
| 調達・配送 | 生産者、地域商社、倉庫・運送会社 | 返礼品代金、保管・梱包・運送対価 |
| 控除手続支援 | 自治体、業務受託・申請システム事業者 | 証明書・申請処理、問い合わせ対応 |
| 活用報告・再寄附 | 自治体、中間事業者、ポータル | 成果報告、関係維持、次年度の募集支援 |
費用のどこに改善余地があるか
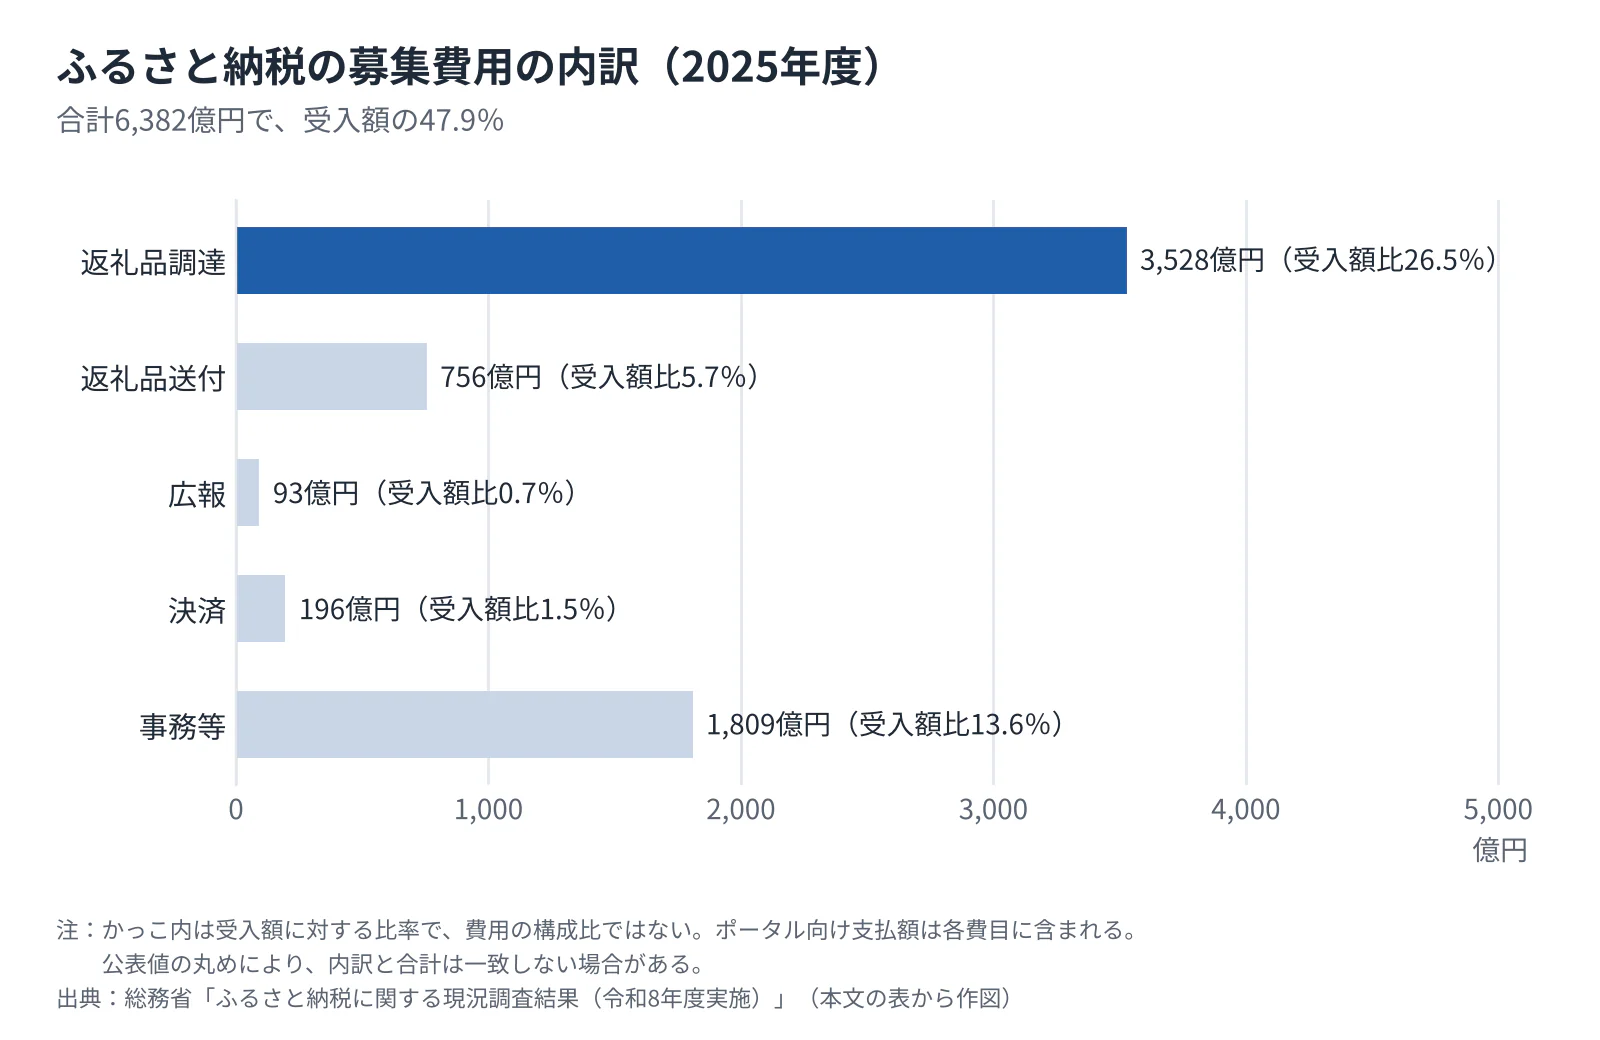
総務省の費目別集計は次のとおりである。公表値の丸めにより比率の内訳と合計は一致しない場合がある。ポータル向け支払額は各費目に含まれ、別途加算してはいけない。(総務省「現況調査」5〜6頁)
 タップすると拡大して見られます
| 募集費用の区分 | 2025年度金額 | 受入額比 | 事業上の論点 |
|---|---|---|---|
| 返礼品調達 | 3,528億円 | 26.5% | 地域事業者の供給価格・加工原価との両立 |
| 返礼品送付 | 756億円 | 5.7% | 温度帯、発送頻度、地域間距離 |
| 広報 | 93億円 | 0.7% | 募集に必要な情報発信と効果測定 |
| 決済 | 196億円 | 1.5% | 決済構成、照合、精算条件 |
| 事務等 | 1,809億円 | 13.6% | 掲載・受付・管理等の委託内容と重複 |
| 合計 | 6,382億円 | 47.9% | 費用全体と自治体財源の両方を管理 |
2025年度のポータル運営事業者への支払総額は2,433億円であるが、返礼品調達755億円、送付189億円などの通過額を含む。調達・送付を除いた広報・決済・事務等の支払額は1,490億円で、ポータル経由受入額に対する比率は11.5%である。これも各社の純売上や利益の合計ではなく、再委託費用等を含み得る支払ベースの数字である。(総務省「現況調査」6頁)
2024年度の同じ比率も11.5%であり、2025年度の年平均では低下を確認できない。ただし2025年度には禁止前の6か月が含まれるため、「ポイント禁止が手数料を下げなかった」という因果関係まで断定することはできない。自治体の契約更新時期、委託範囲、返礼品構成もそろえて比較する。(総務省「ポータルサイト運営事業者への支払額等に係る調査結果」、同「現況調査」6頁)
利益率と会計上の注意
アイモバイルの2026年7月期コンシューマ事業は売上高195.38億円、セグメント利益41.01億円で、比率は21.0%となる(計算)。ふるなびに加えて旅行・レストランPR・ポイントサービス等を含むため、ふるさと納税単独の利益率ではない。それでも、集客基盤と継続利用を持つサービスに収益性があることを示す、公開された参考値である。(アイモバイル「2026年7月期決算短信」)
中間事業者や地域商社では、返礼品代金を総額で売上計上するか、仲介対価を純額で計上するかにより売上規模が変わる。買収候補を比較する際は、売上倍率より先に、本人・代理人の会計判断、粗利益、返礼品債務、寄附金の預り金、自治体別の回収条件を確かめる。寄附金の入金が増えても、それが自由に使える運転資金や企業利益になるわけではない。
供給側では、原材料や輸送費が上昇しても、返礼品調達費の上限と募集費用の制約を超えて転嫁することはできない。対応は寄附金額、内容量、配送頻度、仕入条件を組み合わせた再設計となる。特定品目の不作や漁獲変動、冷蔵便の容量制約に備え、受付停止基準と寄附者への説明手順を事前に決めることが、売上確保と同程度に重要である。
競争環境
競争は「還元ポイントの多さ」から、既存会員への到達力、履行品質、自治体の手取りを両立する能力へ移っている。ただし、ポイントという競争手段が消えても、ポータル経由率97.2%という商流自体が消えるわけではない。ブランド別の寄附額を統一定義でそろえた公的統計は確認できず、正確な上位集中度は本稿では示さない。(総務省「現況調査」6頁)
戦略グループと主要国内企業
| 企業・主なサービス | 公開情報で確認できる規模・位置 | 戦略・機能の違い | 比較上の留意点 |
|---|---|---|---|
| 楽天グループ/楽天ふるさと納税 | 楽天市場内の寄附サービス | 既存の会員・商品探索・購入体験との接続 | 単独売上・寄附額は本稿で比較可能な開示を確認できない。公式案内 |
| さとふる/SBプレイヤーズ傘下 | 2025年9月末時点1,526自治体を取扱い | 受付・返礼品運営支援、配送状況の可視化 | 自治体数は当時の値で、2026年のシェアを示さない。取扱自治体発表 |
| アイモバイル/ふるなび | 2026年7月期コンシューマ事業195.38億円 | 旅行等の周辺サービス、アプリ、決済の拡充 | ふるなび以外を含む。決算短信 |
| トラストバンク/ふるさとチョイス | 2026年3月期の取扱額は会社説明上、前年並み | 事業指定型寄附、他社ブランドへの基盤提供 | 自社サイトだけでなくOEM先も考慮する。親会社決算説明資料 |
| ANAあきんど/ANAのふるさと納税 | 航空グループの地域事業として運営 | 旅の返礼品と地域への送客 | 航空会社全体の売上を本事業規模に用いない。公式発表 |
| アースコーポレーション | 自治体・生産者と連携する運営支援会社 | 返礼品企画、地域ブランド、販路支援 | ポータルと同一階層の競争ではない。事業・資本提携発表 |
大手EC型は日常利用の入口を持ち、専業ポータル型は寄附・自治体運営に特化した機能を持つ。航空・旅行・会員サービス型は自社の顧客接点を生かし、地域運営型は生産者開拓や証憑管理を担う。掲載先が増えても裏側の受付基盤が共通なら、見かけほど競争主体が増えていない可能性がある。
5つの競争要因
以下は、公表された制度・契約・サービス構造をもとにした分析であり、企業の格付けではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同じ自治体・返礼品への複数の入口、禁止後の機能・手数料競争 | 強まる |
| 新規参入の脅威 | 中 | Amazonの参入とOEM供給により入口は増やせるが、供給・事務体制が必要 | 強まる |
| 買い手の交渉力 | 中 | 自治体は複数掲載先を選べるが、特定ポータルへの接続は代替不能 | 強まる |
| 売り手の交渉力 | 中 | 独自性と供給力のある生産者は重要だが、寄附募集には地域要件がある | 変わらない |
| 代替サービスの脅威 | 中 | 直接受付や通常購入、他の寄附が選択肢となるが、税制は同一ではない | 変わらない |
買い手の交渉力が「中」であるのは、自治体がポータルの利用者接点を直ちに代替できないためである。一方、財源割合の引上げは費用見直しを促し、集客を誰が担うかが料率交渉の焦点になっている。
2026年の手数料対応
総務省は2026年5月22日に手数料引下げを要請し、9月11日に回答を公表した。総務大臣は9月15日の会見で、回答した20社のうち基本手数料の引下げを回答したのは1社のみで「ほぼゼロ回答」と受け止めたと述べ、実質的な手数料率を11.5%(1,490億円)と示した。各社の対応には次の違いがあり、いずれも実現済みの全国平均料率ではない。(総務省「手数料引下げ要請に対する回答の公表」、同「回答結果」、総務省「総務大臣閣議後記者会見の概要(2026年9月15日)」)
| 企業 | 公表した対応 | 経営上の意味 |
|---|---|---|
| トラストバンク | 2026年4月から自治体自身の広報等を経た寄附に「チョイス3」の3%を適用 | 集客対価と受付基盤の対価を区分 |
| さとふる | 自治体が独自に募った寄附への手数料3%と中間事業を含むサービスを導入予定(適用開始は2027年3月予定) | 同じ料率でも受託範囲の比較が必要 |
| アイモバイル | 2030年を目標に全体の実質手数料水準を現状より4ポイント程度低減する方針 | 名目料率と構成変化を分けて追跡 |
| イオンフィナンシャルサービス | 「まいふる」の掲載手数料率を2027年春頃を目途に9.0%へ引下げる方針 | 提供基盤が共通でも販売条件は個別 |
| 楽天グループ | 「楽天ふるさと納税」の手数料率は決済手数料を含めて10%を下回り同業他社より低いとして、当面現状のまま維持 | 引下げを見送る側は、既存料率の低さを根拠に挙げている |
表は総務省公表資料6・8・14〜16・21〜24・33頁による。チョイス3は8月24日現在955団体が導入し、406団体で寄附実績が発生したとの企業公表があるが、対象は自治体が自ら集めた寄附である。低料率だけを比べず、自治体へ移る広報費・作業負担を加えた総費用で判断する。(トラストバンク「総務省要請への回答」)
直近3年の参入・再編
2024年12月のAmazon参入は、既存会員と配送網を組み合わせた異業種参入である。2025年度には、ふるさとチョイスがイオン系やHISなどへのOEM提供を拡大した。これはポータルの新設が、そのまま独立したシステム基盤の増加を意味しないことを示す。(Amazon「サービス開始」、チェンジホールディングス「決算説明資料」36〜37頁)
2026年10月16日には、アースコーポレーションがサイバー・バズへの全株式譲渡契約締結を発表した。公表内容は自治体・生産者ネットワークとSNSマーケティングの組合せを目指すもので、10月31日を実行予定日としている。本稿で扱うのは契約締結の事実であり、別途の完了確認なしに取得完了と断定しない。(アースコーポレーション「株式譲渡契約締結のお知らせ」)
成功の鍵
第一は、寄附額の拡大を自治体の利用可能財源へ変換する能力である。第二は、返礼品の供給と制度適合性を維持する現地運営力である。第三は、既存顧客接点から低い追加費用で利用を促す力であり、楽天や会員サービス型、Amazonの戦略がこの競争軸を示す。
第四は、年末や障害時の運営品質である。ふるさとチョイスは2026年10月の不正アクセスによる停止後、Web版を11月6日、アプリ版を11月9日15時から再開すると公表したが、チョイスPayは再開予定としている。影響額や顧客流出の推定は本稿では対象外とし、復旧・代替受付・情報連絡を契約時に具体化すべき事例として扱う。(トラストバンク「第5報」、同「第6報」)
海外の動向と主要企業
日本のふるさと納税は国内税制への依存が強く、一般の寄附プラットフォーム市場と合算した「世界市場」を作ることは適切ではない。海外比較では韓国の類似制度が最も直接的であり、日本への競争上の影響ではAmazonによる国内参入が重要である。
比較可能な市場はどこか
韓国の故郷愛寄附制〈고향사랑기부제〉について、行政安全部は2025年の寄附額を1,515億ウォン、件数を139.2万件と公表した。制度開始年の2023年比で金額132.9%増であり、日本より制度が若い成長段階にある。通貨、控除方式、集計期間が異なるため、日本の年度受入額と合算した世界シェアは、本稿では示さない。(韓国行政安全部「2025年の故郷愛寄附金実績」)
日本と韓国には、居住地域以外への寄附と地域の返礼品を組み合わせる共通点がある。一方、韓国では行政の共通サービス「故郷愛eウム」に加え、銀行や民間プラットフォームが窓口となる。日本のポータル経由率の高さに対し、韓国は公的基盤と複数の民間接点を接続する仕組みを検討する参照例となる。(韓国政府「利用可能な寄附窓口の案内」)
関連する海外企業
次表は、日本に参入した企業と韓国の類似制度の民間運営企業を比較したもので、世界の売上ランキングではない。売上高は直近通期を原則とし、寄附取扱額を企業売上へ置き換えていない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アマゾン〈Amazon.com〉 | 米国 | 2025年12月期、連結7,169.24億米ドル。ふるさと納税単独は非開示 | ECの会員・検索・物流基盤 | 2024年12月に国内サービス開始、2026年9月に検索・商品詳細からの導線を拡充 | 日本のふるさと納税に参入済み。10-K、機能説明 |
| 共感万歳〈공감만세〉/WEGIVE | 韓国 | 確認できる公開決算値なし | 地域づくり・観光・寄附運営の組合せ | 2025年活動報告で地域活性化とWEGIVEの連携を説明 | 日本の個人版寄附受付への参入は未確認。公式活動報告 |
| ウェロ〈웰로〉 | 韓国 | 確認できる公開決算値なし | 政策情報の案内、返礼品・指定事業を扱うプラットフォーム | 韓国政府が2026年2月に民間の寄附窓口9社の一つとして案内 | 日本の個人版への参入は未確認。韓国政府の窓口案内、公式サービス |
| アクティブキ〈액티부키〉 | 韓国 | 確認できる公開決算値なし | 事業内容を一次資料で確認できず | 韓国政府が2026年2月に民間の寄附窓口9社の一つとして案内 | 日本の個人版への参入は未確認。韓国政府の窓口案内 |
| チェリー〈체리〉 | 韓国 | 確認できる公開決算値なし | ブロックチェーンを利用した寄附プラットフォーム | 2025年12月に故郷愛寄附サービスを開始 | 日本の個人版への参入は未確認。別事業の日本展示会出展と区別する。公式ニュースルーム |
Amazonの全社売上高は資源規模の参考値であり、本業界の売上比較やシェア計算には使わない。
日本への波及と海外展開
Amazonは、一部返礼品の最短翌日配送や受取日時指定をサービス開始時から打ち出し、さらに通常商品を探す導線に寄附の選択肢を加えている。国内企業への影響は「海外の寄附者を奪われる」ことではなく、日本の寄附者が日常のECと同程度の検索・配送品質を期待することである。地域事業者には新しい販路となる一方、在庫精度と出荷条件を合わせる必要が生じる。(Amazon「ふるさと納税開始」、同「検索・申込機能」)
日本企業の海外展開では、国内の控除制度や寄附者データをそのまま輸出することはできない。主要ポータルのふるさと納税事業に限定した海外売上比率は、確認した公表資料では確認できない。現実的な提携候補は、地域産品の情報整備、自治体向け運営支援、事業別の成果報告など、制度が違っても移植可能な業務である。
今後2〜3年では、韓国企業との共同調査や運営ノウハウの提供が、寄附ポータルの直接買収より検証しやすいと考えられる。韓国政府は指定寄附による地域課題への対応も公表しており、返礼品の紹介に加え、地域事業をどう設計・報告するかに共通の需要がある。ただし、日本の料率や集客方法が韓国で再現できるという根拠はなく、現地の自治体契約と獲得費用を先に確かめる。(韓国政府「2025年寄附実績・指定寄附」)
外部環境と制度の変化
2026年11月の最大の経営課題は、ポイント禁止への対応にとどまらず、寄附金活用可能額の引上げに合わせた費用構造の再設計である。2029年からの60%基準は、自治体・ポータル・中間事業者・供給者の分配を変えるため、複数年契約や設備投資は新基準で評価する。(総務省「現況調査」15頁)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 募集規制 | 日本 | 寄附に伴いポイント等を付与する者を通じた募集を禁止 | 2025年10月1日適用開始 | 大・従来の還元集客に向かい風、機能競争に追い風 | 総務省「ふるさと納税の指定基準の見直し等」、運用Q&A |
| 財源確保 | 日本 | 寄附金活用可能額を寄附額の52.5%以上とし、使途を公表 | 2026年10月1日開始の指定期間 | 大・高費用の運営に向かい風、自治体財源に追い風 | 総務省「現況調査」15頁、財務省「令和8年度税制改正の大綱」33〜34頁 |
| 財源確保 | 日本 | 活用可能額の最低割合を55%、57.5%、60%へ段階的に引上げ | 2027年10月1日、2028年10月1日、2029年10月1日以後の各指定対象期間 | 大・委託料と商品・配送設計の見直し圧力 | 財務省「令和8年度税制改正の大綱」33〜34頁、総務省「現況調査」15頁 |
| 地場産品 | 日本 | 第3号該当品で区域内付加価値の証明・公表を強化 | 2026年10月1日から | 大・証憑不足の商品に向かい風、地域加工に追い風 | 総務省「運用Q&A」別紙2、白浜町「付加価値割合等の公表」 |
| 税額控除 | 日本 | 住民税の特例控除に合計193万円の定額上限を追加する改正 | 2028年度分以後の住民税。2027年中の寄附から関係 | 中・一部の高額寄附に向かい風 | 財務省「令和8年度税制改正の大綱」33頁 |
| 契約・監督 | 日本 | 指定取消しの対象を指定対象期間の初日前4年以内(現行1年以内)の基準違反に広げ、取消し後に指定しない期間を3年以内(現行2年間)に延長 | 前者は2025年10月1日以後、後者は2026年4月1日以後の基準違反等から | 大・不適合な返礼品や費用計上に対する管理強化 | 財務省「令和8年度税制改正の大綱」34頁 |
| 類似制度 | 韓国 | 公的サービスに加え銀行・民間プラットフォームを寄附窓口として案内 | 2026年2月の政府案内時点 | 中・運営支援や相互学習に追い風 | 韓国政府「故郷愛寄附の窓口案内」 |
韓国の行は、施行日ではなく、政府資料で確認した運用時点である。日本の193万円は寄附額自体の上限ではなく、住民税の特例控除の定額上限であり、一般の寄附者が一律に影響を受けるものではない。返礼品調達費を寄附額の3割以下とする制約も残る。(総務省「運用Q&A」)
ポイント禁止で混同してはいけないこと
禁止はポータルが直接付与するポイントだけでなく、マイル・コイン等の名称や第三者経由を問わず、寄附に伴う経済的利益を対象とする。一方、通常の商取引に係る決済と同等のポイント等は除かれ、寄附決済向けの追加付与は同じ扱いにならない。具体的なカードの付与可否は、そのカード会社の条件変更も確かめる。(総務省「運用Q&A」別紙1・別紙2のポイント関係問答)
また、適格な返礼品やサービスと交換するためのポイントと、利用を誘引する追加還元ポイントは区別する。楽天はポータルの通常購入ポイントや買い回り等を対象外とする一方、カード決済に伴うポイントについて別案内している。「すべてのポイントが禁止」「名称を変えれば継続可能」という説明は、いずれも不正確である。(楽天「ポイント付与ルール変更のおしらせ」、総務省「運用Q&A」)
財源と地域内所得を別々に管理する
2025年度の自治体財源比率52.1%と、2026年10月からの52.5%基準は集計対象期間が異なるため、全国値から個別自治体の適否を判定できない。経営計画では、寄附受領と募集費用の対応、未発送返礼品、将来の履行費用を指定期間単位で管理する。(総務省「現況調査」5・15頁、同「運用Q&A」)
人口減少下では、担当職員と生産者の供給余力が需要拡大の上限となり得る。配送回数、温度帯、包装、再配送は費用と環境負荷の両面で改善すべきだが、全国の返礼品配送の排出量統計は確認できず、削減効果の数値は示さない。
人材と生産性
人材面の制約は、単なる事務員の不足ではなく、地域産品、自治体契約、制度運用をつなげて判断できる人材の確保である。全国の専業従業者数や求人倍率が把握できないため、人手不足を業界全体の倍率で表すことはできない。
必要な職種と役割分担
| 役割 | この業界で不足が問題になりやすい能力 | 管理すべき成果 |
|---|---|---|
| 自治体の事業責任者 | 財源確保、使途設計、制度改正の反映 | 活用可能額、基準違反・再処理の有無 |
| 地域の運営担当 | 生産者開拓、商品化、原価・供給量の調整 | 稼働する提供者数、継続供給率 |
| 返礼品審査・品質担当 | 製造工程や産地の証憑確認、食品表示 | 不備の発生率、修正所要日数 |
| 受発注・配送担当 | 季節商品の受付上限、発送月、例外処理 | 納期遵守率、再配送率 |
| 情報・契約管理担当 | 個人情報、委託先、精算、データ移管の管理 | 未照合件数、復旧訓練、移管可能性 |
この職種表は求人統計による不足順位ではなく、運営業務から導いた採用・育成上の優先領域である。上田市は2026年の地場産品基準見直しに際し、中間管理事業者が第3号基準の返礼品提供者を訪問して基準厳格化の内容を案内し、書類の作成・提出を依頼する運用を示した。制度理解を現場の証憑作成に変換する能力が、具体的な業務として必要になっている。(上田市「返礼品の基準見直しに伴う対応」)
賃金と労働生産性
データ表の707.1万円は、ポータルに近い「インターネット附随サービス業」の一般労働者について、月例給与と年間賞与等から計算した参考値である。同分類の平均年齢は37.7歳、勤続年数は5.8年だが、地域の発送担当や自治体職員を代表するものではない。給与の統計は職種・年齢構成の影響も受けるため、この値を中間事業者の一律の採用相場に用いるのは不適切である。(厚生労働省「令和7年賃金構造基本統計調査」G40第1表)
同一範囲の付加価値額と従業者数がなく、業界全体の労働生産性は本稿では示さない。寄附額を従業員数で割っても返礼品単価や外注範囲に左右されるため、登録・受付・申請の1件当たり作業時間と再処理率で管理する方が実務的である。
繁忙期の運営設計
制度変更直前と年末の最大処理量を見て、募集計画と要員配置を合わせる。生産者の休業日、発送可能日、問い合わせ対応時間を先に固定し、供給能力の超過時には受付を抑制する条件を契約に組み込む。
商品・産地の変更、費用超過、申請不備の各場面で判断責任者を定め、承認履歴と自治体別条件を残す。資格名や研修人数ではなく、実際の証憑確認・期限管理を行えるかを評価する。
2030年に向けたシナリオ
2030年の事業環境を分ける軸は、①ポイント禁止後も寄附の継続・新規参加が広がるか、②財源割合の引上げを費用削減と供給再設計で吸収できるか、の二つである。法定の段階的引上げ自体と、その下で企業が利益を確保できるかという不確実性は区別する。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 継続利用と低費用運営の両立 | 寄附者が定着し、自治体財源と民間の採算が両立。独自返礼品と事業指定型が育つ | 受付・配送・申請の負担軽減、費用内訳の透明化、供給者の継続採算 | 実現可能だが、全自治体で同じ速度の改善は見込まない |
| 大手集約と機能分業 | 寄附は維持される一方、集客基盤が大手へ集まり、地域事業者は商品・運営に特化 | 新基準への対応費用が増え、OEMや共同運営の固定費分担が有利になる | 分析上の中心シナリオ。既存の高いポータル依存と整合的 |
| 費用圧迫と供給縮小 | 寄附者の継続が鈍り、返礼品の縮小・寄附金額変更・事業撤退が増える | 費用削減が進まず、供給価格への圧力とサービス悪化が連鎖する | 下振れ条件として管理。全国一律の急減を裏付ける資料はない |
中心シナリオは、現在の大手が必ず勝ち続けるという予測ではない。ポータル経由率97.2%という商流の上で、会員接点を持つ企業と地域供給を持つ企業の役割分担が深まる、という構造上の見通しである。新規参入や提携によって、入口のブランドは増えても、共通基盤への依存が高まる可能性がある。(総務省「現況調査」6頁、チェンジホールディングス「決算説明資料」36〜37頁)
見極めには、次の指標を組み合わせる。全国統計には公表までの時間差があるため、取引先の月次データで補完し、年度受入額と暦年の控除を混ぜない。
| 先行・確認指標 | 見るべき変化 | 確認先 |
|---|---|---|
| 寄附額・件数・控除適用者数 | 金額だけが増えるのか、利用者と件数も増えるのか | 総務省の毎年の現況調査 |
| 募集費用率・活用可能額 | 費用減が調達、送料、事務のどこで実現したか | 総務省調査、自治体の使途・収支公表 |
| 調達・送付を除くポータル支払比率 | 料率と委託範囲がどう変化したか | 総務省調査、自治体の契約公表 |
| 地場産品の変更・受付停止 | 証明対応や供給制約が品ぞろえを狭めていないか | 自治体の返礼品公表、各社サービス告知 |
| 各社の取扱額と部門利益 | 一時的な寄附集中か、継続的な収益改善か | 企業IR。決算期と事業範囲をそろえる |
2026年中の寄附全体が完結していない11月時点では、ポイント禁止後の通年の定着を評価し切れない。さらに2026年10月の新基準が重なるため、その後の増減を一つの制度変更だけに帰属させない。経営会議では市場成長率の一点予測より、契約料率、継続率、出荷能力が変わった場合の損益分岐点を更新することが有効である。
経営・企画部門への示唆
2026年11月時点の焦点は、ポイントに代わる集客策ではなく、自治体が寄附の52.5%、2029年10月以降は60%を活用できる費用構造を、誰がどの費目で作るかである。2025年度の自治体財源の割合は全国で52.1%と、集計期間は異なるものの2026年10月からの基準を下回っており、料率・返礼品・配送の見直しが同時に始まる局面とみられる。(総務省「現況調査」5・15頁)
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 判断の目安 |
|---|---|---|---|
| 大手(主要ポータル) | ①料率を集客の対価と受付・決済基盤の対価に分け、自治体が自ら集めた寄附には基盤分だけを課す ②自治体ごとに寄附額・募集費用・未発送返礼品・活用可能額を同じ期間で示す報告を標準機能にする | 調達・送付を除くポータルへの支払は1,490億円、ポータル経由受入額の11.5%で前年度と同じ。総務大臣は20社のうち基本手数料の引下げ回答は1社のみと述べた。自治体が自ら集めた寄附への3%の料率は、トラストバンクが2026年4月に導入し(導入955団体、寄附実績406団体)、さとふるも2027年3月に導入予定 | 料率を下げても契約自治体と寄附額を維持できるか。自治体が自ら集めた寄附の比率 |
| 中堅・中小(中間事業者・地域商社・返礼品提供者) | ①第3号の地場産品の証憑作成と付加価値割合の公表対応を、事務費の内訳ではなく独立した有償業務として契約する ②発送月の平準化と同梱による送付費の削減を、寄附額や内容量の見直しと一緒に提案する | 上田市は中間管理事業者が提供者を訪問して書類の作成・提出を依頼し、白浜町は付加価値割合を公表している。返礼品送付は756億円(5.7%)、事務等は1,809億円(13.6%) | 証憑対応の工数を契約単価に反映できたか。1件当たり送付費の前年比 |
| 新規参入を考える企業 | ①独自ポータルを作らず、既存の受付基盤のOEMで自社顧客に寄附の入口を設ける ②旅行・SNS運用など自社の強みを、地域運営会社との提携・買収で返礼品の企画と組み合わせる | ふるさとチョイスはイオン系の「まいふる」とHISにOEMを提供した。Amazonは通常の商品詳細ページに寄附の選択肢を加えた。サイバー・バズはアースコーポレーションの全株式を取得する契約を結んだ | 自社顧客の寄附1件当たり獲得費用が、OEMの手数料と地域運営費の合計を下回るか |
3つの立場に共通する点として、寄附が年末に集中する構造の中で、2026年10月から新基準と第3号の厳格化が同時に始まった。年末に受付や発送が滞ったときの代替受付と連絡手順を契約に書き込むことが、料率と並ぶ選定条件になる、というのが公開情報からの分析である。
通説と異なる見方
第一に、ポイント付与の禁止はポータルへの依存を下げていない。 2025年度のポータル経由率は97.2%と前年度から2.7ポイント上がり、調達・送付を除くポータルへの支払比率も11.5%で変わらなかった。禁止前の半年を含む年度の値で因果は断定できないが、自治体にとってポータルは集客の場である前に受付・決済・管理の基盤であり、競争の焦点は依存の解消ではなく料率の中身の分解に移るとみられる。(総務省「現況調査」6頁、同「支払額等調査」)
第二に、寄附額の伸びほど自治体の財源は増えていない。 2025年度の受入額は4.6%増えたが、受入額から募集費用を引いた財源は6,826.5億円から6,932.3億円へ1.5%の増加にとどまる(計算)。返礼品調達の比率が25.2%から26.5%へ上がったことが主因である。寄附額の順位を追う募集は、財源の基準が上がる局面では逆効果になり得る。(総務省「現況調査」2・5頁)
第三に、60%の基準は手数料の引下げだけでは満たせない。 2025年度の全国合計で財源を60%に乗せるには、募集費用を約1,056億円減らす必要がある(計算)。これは調達・送付を除くポータルへの支払1,490億円の約7割に当たり、料率交渉だけで埋めるのは現実的でない。返礼品の調達・送付と事務の範囲まで含めた再設計が要ると考えられる。
公開情報ではわからないこと
- 団体別の財源割合と基準までの余裕:公表は全国の値までで、52.5%を下回る団体の数や不足幅は分からない。各団体が公表する募集費用・使途の資料を集めて集計し、不足する団体の担当課へのインタビューで、削る費目の優先順位を確かめる。
- ポイント禁止後の寄附者の移動:年度統計には禁止前の半年が含まれ、サイトの乗り換えや寄附の中止は分からない。禁止前後の寄附履歴を持つ同一の寄附者へのパネル調査で、利用サイト、寄附時期、寄附先の数の変化を分けて測る。
- 契約料率の実態:基本料率、追加サービス、自治体が自ら集めた寄附への低料率の適用割合は個別契約にあり、豊中市のように随意契約の結果を公表する団体は一部である。複数団体への情報公開請求で契約書を集め、事業者へのインタビューで受託範囲をそろえて比べる。
- 193万円の上限に達する寄附の割合:住民税の特例控除が上限に達する高額寄附者の人数と寄附額は公表されていない。2028年度分からの適用を前に、高額所得者を顧客に持つ税理士・金融機関へのヒアリングと、寄附額階層別の受入実績の情報公開請求で確かめる。
- 提携・買収先の継続採算:中間事業者の買収では、自治体契約の承継可否、未発送・未精算の返礼品、総額・純額の売上計上、地域担当者への依存が開示資料からは見えない。デューデリジェンスで自治体別の契約書と未発送一覧の開示を求め、主要な取引先自治体の担当者に契約更新の意向を聞く。SNS企業と地域運営会社の組合せの効果は、取得後の寄附獲得費用で検証する。
出典
数値は統計原表・公的資料・企業開示を優先し、本文中に該当資料へのリンクを付した。公表日の記載を確認できない継続更新ページは、その旨と確認日を示す。
- 総務省「ふるさと納税に関する現況調査結果(令和8年度実施)」(2026年7月31日)
- 総務省「ふるさと納税のポータルサイト運営事業者への支払額等に係る調査結果」(2026年5月12日)
- 総務省「ふるさと納税のポータルサイト手数料の引下げに係る要請に対するポータルサイト運営事業者からの回答の公表」(2026年9月11日)
- 総務省「ふるさと納税のポータルサイト手数料の引下げに係る要請に対するポータルサイト運営事業者からの回答結果」(2026年9月11日)
- 総務省「総務大臣閣議後記者会見の概要」(2026年9月15日)
- 総務省「ふるさと納税の指定基準の見直し等」(2024年6月28日)
- 総務省「ふるさと納税に係る指定制度の運用についてのQ&Aについて」総税市第33号(2026年4月1日)
- 財務省「令和8年度税制改正の大綱」(2025年12月26日閣議決定)
- 厚生労働省「令和7年賃金構造基本統計調査」一般労働者・産業中分類第1表(2026年3月24日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」(2024年6月1日現在)
- 国税庁「No.1155 ふるさと納税(寄附金控除)」(2026年4月1日現在の法令等)
- 国税庁「ふるさと納税をされた方へ」確定申告特集(公表日記載なし、2026年11月9日確認)
- 豊中市「ふるさと納税支援業務委託の随意契約結果」さとふる(2025年3月31日)
- 白浜町「返礼品に関する付加価値割合等の公表」(2026年9月30日更新)
- 上田市「ふるさと寄附金 返礼品の基準見直しに伴う対応について」(2026年6月9日更新)
- SBプレイヤーズ・さとふる「AIお礼品かんたん登録」を提供開始(2024年10月17日)
- さとふる「みなさまの声から改善しました」(継続更新、2026年11月9日確認)
- さとふる「新たに取り扱いを開始した自治体」2025年9月分(2025年10月7日)
- トラストバンク「ふるさとチョイス公式アプリにチャット型AI機能を搭載」(2025年4月18日)
- OpenAI「ふるさとチョイス、OpenAIのモデルで構築したエージェント機能でユーザーと自治体の双方を支援」(2026年1月27日)
- ANAあきんど「ANAのふるさと納税」に生成AIチャットボット「AIデジタルスタッフ」を導入(2026年10月1日)
- 楽天「ポイント付与ルール変更のおしらせ」(2025年10月1日適用の案内、2026年11月9日確認)
- アイモバイル「2026年7月期 決算短信〔日本基準〕(連結)」(2026年9月10日)
- チェンジホールディングス「2026年3月期 決算説明及び中期経営計画の修正について」(2026年5月14日)
- トラストバンク「総務省のポータルサイト手数料引下げ要請に対する当社の回答について」(2026年9月1日)
- アースコーポレーション「サイバー・バズグループへの参画に向けた株式譲渡契約締結のお知らせ」(2026年10月16日)
- トラストバンク「不正アクセスによる寄附者様情報の外部流出に関するお詫びとお知らせ(第5報)」(2026年11月5日)
- トラストバンク「不正アクセスによる寄附者様情報の外部流出に関するお詫びとお知らせ(第6報)」(2026年11月9日)
- Amazon「Amazonふるさと納税」を開始(2024年12月19日)
- Amazon「いつものAmazonでのお買い物と同じかんたんな方法で、ふるさと納税の返礼品を見つけるには」(2026年9月17日)
- Amazon.com「2025 Form 10-K」(2026年2月6日提出)
- 韓国行政安全部「2025年故郷愛寄附金1,515億ウォン、指定寄附による地域支援」韓国政府ポータル掲載(2026年1月29日、題名は要旨の仮訳)
- 韓国政府「故郷愛寄附の利用窓口」案内(2026年2月9日、題名は要旨の仮訳)
- 共感万歳「2025年活動報告」ニュースレター(2025年12月23日、題名は仮訳)
- ウェロ「故郷愛寄附」公式サービス(公表日記載なし、2026年11月9日確認)
- チェリー「故郷愛寄附サービス開始」ニュースルーム(2025年12月1日掲載)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
