エグゼクティブサマリー
この業界をひと言で表すと、「底堅いプレー需要を、所有・運営の再編と用品の買替循環を通じて収益に変える成熟市場」である。全国の需要拡大より、商圏別の稼働、継続利用、設備更新後に残る資金を見極めることが経営の中心課題となる。
要点
- 市場:来場と新品購入は同じ動きをしない。 2025年度の全国延べ利用は8,749.8万人、前年比−0.1%である。一方、2024年の国内用品市場はメーカー売上ベース2,933.3億円、前年比−5.0%という矢野経済研究所の推計である。施設の稼働と買替需要は別々に判断する。(日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」) (矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」)
- 構造・競争:資本再編が取引関係を変える。 アコーディアはフォートレス系ファンドから平和グループへ移り、PGMと同じ親会社の下に入った。調達・販売連携の機会と、買収資金の返済・設備更新の負担が同時に生じる。(平和「PJC Investments株式会社の株式の取得(子会社化及び孫会社化)及び資金の借入に関するお知らせ」) (平和ホールディングス「事業等のリスク」)
- 海外:参加増と事業の一体保有は別問題である。 コース外参加が拡大する一方、キャロウェイはTopgolf持分の過半を売却した。日本企業も施設保有、運営受託、送客、用品販売を分けて提携の採算を評価する。(R&A「2025年世界ゴルフ参加状況の公表」) (キャロウェイ「2025年Form 10-K」)
- 制度:用具規則の旧予定を使わない。 R&A・USGAは2026年6月、2030年1月まで標準総合距離を変更しないと表明した。2030年の新仕様が確定したわけではなく、生産・在庫の切替えは続報に応じて判断する。(日本ゴルフ協会「ディスタンスインサイトについての告知とコメント及び共同声明」)
- AI:予約と刈込みで実用化が進む。 GDOの会話型検索、国内の自律芝刈りには導入事例がある。普及速度と投資回収は別であり、現地条件、例外対応、保守を含めて評価する。(GDO「ゴルフ場検索AIチャット機能をリリース」) (西武造園「瀬田ゴルフコース」)
経営・企画部門への示唆
- 運営会社と取得を考えるファンドは、場数の追加より取得済みコースの単価改定と更新投資の順番を優先する。会員への債務と設備更新の片付け具合で出口の買い手が変わる前提で、保有計画を立てる。
- 用品メーカーと小売は、新品市場の縮小を需要減でなくブランドの選別と捉える。日本の利益を販促費・返品込みで管理し、撤退ブランドの在庫・保証も見込みつつ、中古・下取りを次の買替えまで顧客をつなぐ手段に使う。
- 新規参入は全面買収より、運営受託、送客、練習施設など機能単位で入る。練習から初ラウンドへ進んだ人数と継続層の来場回数を一次調査で確かめ、採算が見えてから投資を広げる。
業界データまとめ
施設の稼働と用品出荷は分けて読む。統合した最新の公的市場規模は確認できず、対象年・定義を明記して比較する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ゴルフ場の売上高8,883.09億円(事業活動「ゴルフ場」の月次売上の合計、総務省の調査値の集計)/国内ゴルフ用品市場2,933.3億円(矢野経済研究所推計、メーカー売上高ベース、中古品は原則対象外)。両者は合算しない | ゴルフ場2025年/用品2024年 | 総務省統計局「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」 |
| 市場の伸び | ゴルフ場の売上高は前年比−0.3%(計算)、2026年1〜8月累計は前年同期比+1.1%(計算、6〜8月は速報)。国内ゴルフ用品市場は前年比−5.0%(市場規模欄と同一系列の実績推計) | ゴルフ場2025年・2026年1〜8月/用品2024年 | 総務省統計局「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」 矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」 |
| 事業者数 | 「ゴルフ場」1,954事業所(サービス関連産業第5表、個人経営除く。用品製造・小売を含まない) | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業第5表」 |
| 従業者数 | 「ゴルフ場」95,491人(個人経営除く。用品製造・小売を含まない) | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業第5表」 |
| 平均年収 | 438.21万円(計算)。中分類「娯楽業」の一般労働者、男女計・企業規模計10人以上。きまって支給する現金給与額31.43万円×12+年間賞与等61.05万円。ゴルフ専業の値ではない | 2025年調査(月例給与2025年6月、賞与等2024年) | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 上位3社の売上高 | 平和〈現・平和ホールディングス〉2,306.24億円(ゴルフ事業)/住友ゴム工業1,255.74億円(スポーツ事業、テニス等を含む)/アルペン950.75億円(ゴルフ用品商品群)。主要上場3社の参考比較であり、同一市場の順位ではない | 平和2026年3月期/住友ゴム2025年12月期/アルペン2026年6月期 | 平和「2026年3月期決算説明資料」 住友ゴム工業「2025年12月期決算短信」 アルペン「2026年6月期決算説明資料」 |
| 世界市場 | 参加者参考値:R&A対象地域1億1,220万人(成人・ジュニア、コース外含む。米国・メキシコ除外のため完全な世界計ではない) | 2025年 | R&A「2025年世界ゴルフ参加状況の公表」 |
| 全国ゴルフ場延べ利用者数 | 8,749.8万人(前年度比−0.1%、速報)。実人数ではなく延べ利用回数に相当 | 2025年度集計(2025年3月~2026年2月) | 日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」 |
| 全国ゴルフ場数 | 2,153場(前年同月2,168場から15場減)。利用税資料に基づく施設数。事業所数とは別定義 | 2026年7月 | 日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」 |
| 全国ゴルフ場月間延べ利用者数 | 750万8,106人(前年同月比+1.4%) | 2026年7月 | 日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」 |
| 70歳以上の延べ利用者数 | 2,064.7万人(前年度比−0.7%、速報。協会の年次集計における70歳以上の区分) | 2025年度集計(2025年3月~2026年2月) | 日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」 |
ゴルフ場の売上高は事業者の事業活動別の売上を集計した値で、2021年経済センサス(2020年、個人経営を除く)では7,412.02億円であった(総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業第5表」)。両統計は調査方法が異なるため、伸び率の計算には使わない。メーカー売上と小売売上は二重計上になるため合算しない。施設・事業所・企業の数、速報・改定値も区別する。「分析」「シナリオ」は公表値から導く解釈である。
AI・フィジカルAIの影響と経営の打ち手
影響が先行するのは、予約条件を聞き取る業務と、繰り返し行うコースの刈込みである。前者は検索・接客の仕組み、後者は作業機械と保守体制を変えるため、同じ投資案件として扱うべきではない。用品設計・フィッティングでは、生成AIとは異なる設計最適化や計測データの活用が既に進んでいる。
影響の全体像
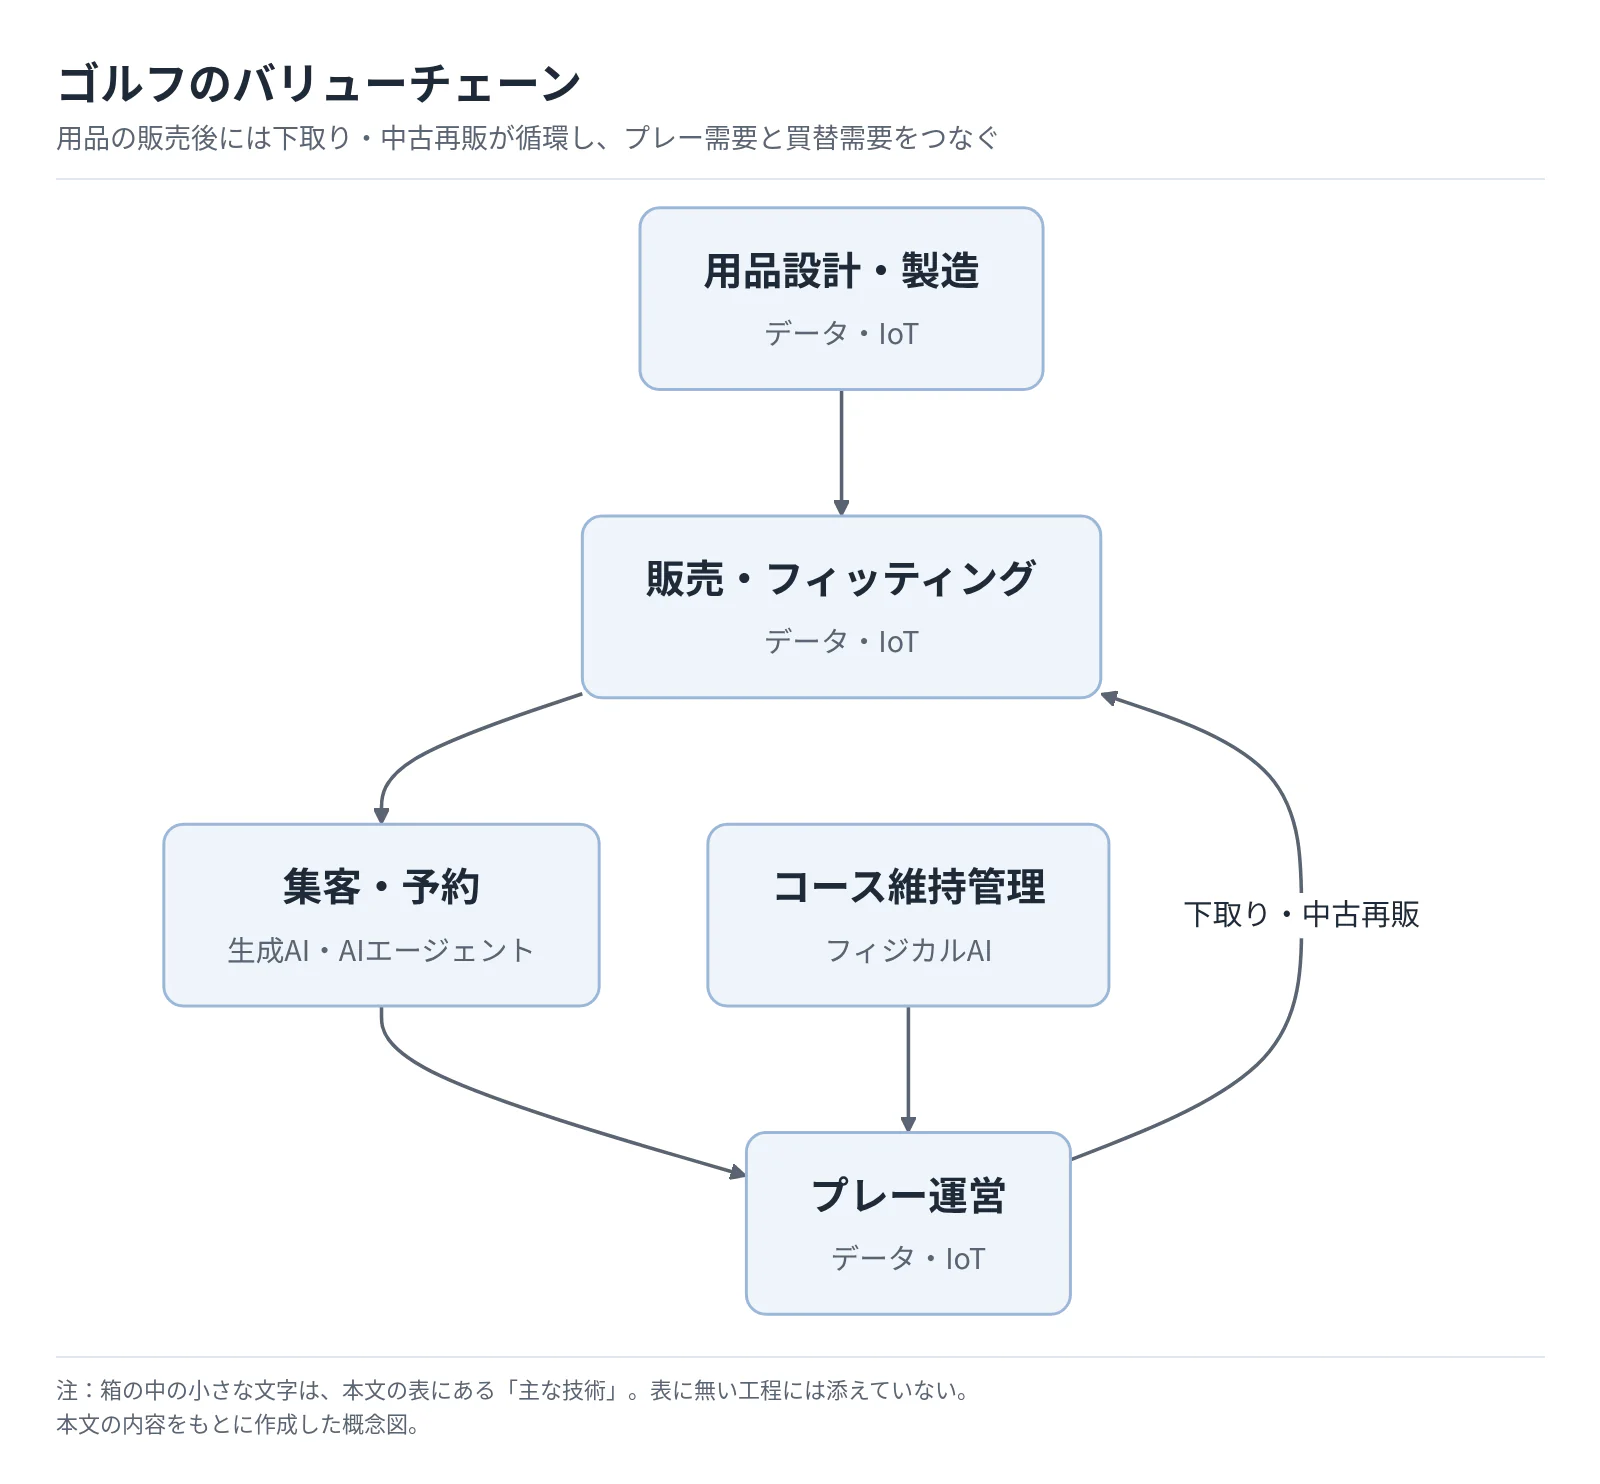
本稿のバリューチェーンは次のとおりである。用品の販売後には下取り・中古再販が循環し、プレー需要と買替需要をつなぐ。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 用品設計・製造 | 多様な打点・スイングを前提にしたフェース設計 | データ・IoT | 実用(導入事例あり) | 2年以内 | キャロウェイのスイングデータを使う設計最適化、テーラーメイドのショットデータを使うシャフト開発。文章生成とは区別する (キャロウェイ「パラダイム Ai スモーク Ti 340 ミニ ドライバー」) (テーラーメイド「2026年Qi4Dドライバー」) |
| 販売・フィッティング | 弾道・動作の計測、比較、練習課題の提示 | データ・IoT | 実用(導入事例あり) | 2年以内 | トラックマンの計測ソフトウェア、Tracy (トラックマン「弾道測定器・ソフトウェア」) |
| 集客・予約 | 自然文による希望条件の整理とコース提案 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | GDOの検索AIチャット。自律的な決済完了までを意味しない (GDO「ゴルフ場検索AIチャット機能をリリース」) |
| コース維持管理 | フェアウェイ・ラフの自律走行による刈込み | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 瀬田ゴルフコースのI-GINS、国内CEORA導入例 (西武造園「瀬田ゴルフコース」) (ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」) |
| プレー運営 | カート移動の省力化、走行経路の管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | ヤマハ発動機の誘導式自動走行。従来型の自動化であり、それ自体を学習型AIと数えない (ヤマハ発動機「ゴルフカーの自動走行技術」) |
時期は、2026年10月を起点とした、公開情報からの分析にもとづく普及見通しである。フィジカルAIには位置・姿勢等を認識する自律機械を含むが、学習機能の実装範囲は一部非公表であり、全面無人運営を意味しない。
業務はどう変わるか
予約は、条件入力の支援から始まる。 従来は利用者が地域・料金・時間帯を絞り、幹事が同伴者の条件を調整していた。GDOは2026年9月18日に検索AIチャットを提供開始しており、曖昧な希望を会話から検索につなげる機能は導入済みである。採用モデルや成約率への効果は確認できず、完全自律の予約代行ではない。(GDO「ゴルフ場検索AIチャット機能をリリース」)
刈込みは、乗車時間を減らし管理判断に振り替える。 西武造園は瀬田ゴルフコースの西コース18ホールでI-GINS搭載機によるフェアウェイ自動芝刈りを実施している。ハスクバーナも真駒内カントリークラブ・空沼コースへのCEORA10台の導入例を公表しているが、この台数・対象面積等は提供企業の公表値である。いずれも導入済みの事例であり、全国平均の省人効果を示すものではない。(西武造園「瀬田ゴルフコース」) (ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」)
乗車作業は、区画設定、障害物除去、刃の交換、停止復旧、芝の確認へ移る。ラフの実績をグリーンに一般化せず、早朝の欠員を補い、排水不良や病害への対応時間を確保できるかを測る。
フィッティングは、経験談から再現可能な比較へ移る。 トラックマンは弾道データとソフトウェア、AIアシスタントTracy等を提供しており、日本語で製品・導入情報を公開している。計測と分析支援は実用段階にあるが、個々の推奨が購入後のスコア改善を保証するわけではない。店員・コーチは、測定値を読むだけでなく、疲労、測定球、マット、屋内外の違いを説明する役割を担う。(トラックマン「弾道測定器・ソフトウェア」)
設計は、平均的な打ち手向けから打点の分布を踏まえた最適化へ進む。 キャロウェイは、実際のスイングデータを使って設計したAiスマートフェースを製品化している。テーラーメイドも、2026年モデルのREAXシャフトを1,100万回以上のショットデータから開発したと説明している。いずれも導入済みの製品開発例であり、広告の文章を作る生成AIとは別の技術である。販売上は、対象となる打ち手との適合性を試打で説明できるかが差になる。(キャロウェイ「パラダイム Ai スモーク Ti 340 ミニ ドライバー」) (テーラーメイド「2026年Qi4Dドライバー」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| GDO | 日本 | ゴルフ場検索AIチャット | 自然文から予約候補を探す | 展開済み。国内予約サービスで提供 (GDO「ゴルフ場検索AIチャット機能をリリース」) |
| キャロウェイ | 米国 | Aiスマートフェース等 | 計測データを使うクラブ設計最適化 | 展開済み。国内販売製品に採用 (キャロウェイ「パラダイム Ai スモーク Ti 340 ミニ ドライバー」) |
| ハスクバーナ | スウェーデン | CEORA、EPOS | 位置情報を使う自律芝刈り | 展開済み。札幌カントリー倶楽部の導入事例 (ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」) |
| マミヤ・オーピー | 日本 | I-GINS、関連自律走行機器 | 芝刈機の無人・自律走行 | 展開済み。製品情報と瀬田での運用実績 (マミヤ・オーピー「電子機器事業・ICT事業」) (西武造園「瀬田ゴルフコース」) |
| トラックマン | デンマーク | 弾道測定器、TPS、Tracy | 試打・指導・屋内練習の計測と分析支援 | 展開済み。日本向け製品・サービスを提供 (トラックマン「弾道測定器・ソフトウェア」) |
人材・収益・競争への影響
分析では、定型的な予約対応や刈込みの乗車時間が減り、機械の監視・復旧、商品情報の更新、計測結果の説明が増える。グリーンキーパーには芝の生育と営業予定を合わせて作業を配分する能力が加わる。職種全体が不要になるとの予測ではない。
費用は人件費・燃料費から機械償却・保守・利用料へ一部移る。余った時間を品質改善に使えば人件費は減らないため、料金引下げが可能になるとは限らない。勾配、受信条件、飛球、来場者進入を考慮して回収を試算する。
会話・計測履歴を持つ予約事業者や機器提供者の影響力は強まり得る。契約ではデータの持出し・互換性を、運用では事故時の停止権限、責任分担、個人情報の用途、代替作業を確認する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 刈込み区画別に有人作業時間と停止理由を記録し、限定区画で比較運用する | 共通 | 直ちに~1年 | 導入適地と維持費の把握 | 地形図、作業日誌、保守費見積り |
| 高 | 予約プランの追加料金・取消条件・営業制約を共通形式で管理する | 共通 | 1年以内 | 誤案内と現場対応の減少 | 現場承認者と更新期限の設定 |
| 高 | 自律芝刈りの停止・再開責任者を定め、来場者の動線と分離する | 共通 | 導入前 | 安全な稼働時間の確保 | 現地試験、保険・契約の確認 |
| 中 | 複数コースで保守部品と代替機を融通する契約を組む | 大手 | 1~2年 | 故障時の品質低下を抑制 | 地域別の移送時間と保守拠点 |
| 中 | 買替え前後を同条件で測定し、調整・返品まで記録する | 共通 | 1年以内 | フィッティングの納得感と再来店 | 同意取得、測定手順、記録項目 |
| 中 | 購入・リース・維持管理委託を総費用で比較する | 中堅・中小 | 更新時 | 過大投資と保守要員不足の回避 | 繁忙期を含む稼働試算 |
| 低 | 完全無人受付・自動決済の全店展開を、小規模検証の結果で判断する | 大手 | 2年以内に検証 | 例外対応を含む採算の把握 | 非課税確認、変更・返金の有人導線 |
失敗しやすいのは、①削減時間を全額人件費に換算する、②一区画の成功を全コースに広げる、③料金・取消条件の回答を検証しない、の三点である。停止時の仕事と責任分担まで決めてから拡大する。
業界の定義と市場構造
ゴルフは、土地と営業時間を収益化する施設業、製品の性能とブランドを売る製造業、試打・在庫・中古流通を担う小売業が結び付く産業である。共通する顧客はいるが、稼働率、買替周期、在庫負担が異なるため、単一の市場成長率で経営判断すると誤る。
対象にはゴルフ場の保有・運営・運営受託、クラブ・ボール・シューズ・バッグ・ゴルフウエア等の製造販売、専門店・EC・中古品販売を含める。練習場、屋内シミュレーター、スクール、予約仲介は顧客獲得や利用継続を左右する隣接分野として扱う。競技興行・放映権、一般スポーツ衣料、宿泊事業全体、会員権仲介の売買額は市場規模に含まない。
| 市場の層 | 公開データで把握できる範囲 | 経営上の読み方 |
|---|---|---|
| コースでのプレー | 2025年度延べ利用8,749.8万人、前年比−0.1% (日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」) | 全国の利用回数はおおむね横ばい。施設別の客単価・稼働率を見る |
| 新品用品 | 2024年メーカー売上ベース2,933.3億円、前年比−5.0%、2019年比+10.6% (矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」) | コロナ前を上回る金額だが直近確認年は調整。数量増と値上げを分離できない |
| 専門小売 | アルペンのゴルフ商品群は2026年6月期950.75億円、前期比+3.2% (アルペン「2026年6月期決算説明資料」) | 一社の小売実績であり、市場全体やメーカー出荷との直接比較はできない |
| 中古・下取り | ゴルフパートナー等が買取・販売・保証を展開。全国の統一市場額は本調査で未確認 (ゴルフパートナー「会社概要・沿革」) | 新品購入時の実質負担を下げる一方、新品の買替需要とも競合する |
| コース外の入口 | 米国では2025年にコース外だけの参加者が1,900万人 (米国NGF「Golf Industry Research」) | 日本でも入口の多様化を考える材料になるが、そのまま国内人口に外挿できない |
過去5年は、感染症下の変動、その後の利用定着、用品の価格上昇と買替えの選別で整理できる。メーカー売上には価格・商品構成・在庫が影響するため、2019年を上回る金額だけで競技人口増とは判断できない。(矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」)
供給面では、全国ゴルフ場数が2026年7月に前年同月から15場減った一方、同月の利用者数は増えた。閉鎖や供給の集約が続く地域では、全国市場が伸びなくても存続コースの稼働が改善し得る。もっとも、これは全国値から導く可能性であり、閉鎖施設の客が周辺へどれだけ移ったかは地域別の検証が必要である。(日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」)
会員制倶楽部、企業チェーン、リゾート系、ファンド保有先、運営受託会社では設備更新や資金回収の優先順位が異なる。買収では土地の所有・賃借、会員への債務、管理の内製・委託を分けて見る。
顧客と需要の特性
需要を決めるのは年齢だけでなく、プレーの頻度、同行者の有無、移動時間、可処分時間である。集客上は一回の予約を獲得することと、初心者を継続利用者へ移すことを分けて設計する。
| 顧客層 | 主な購買の決め手 | 事業者が確認すべきこと |
|---|---|---|
| 平日も利用できる継続層 | 近さ、料金、芝の状態、仲間、定例会 | 回数券や会員制度が来場回数を増やすか、既存売上の値引きか |
| 就業世代の週末層 | 総所要時間、予約の取りやすさ、交通、進行 | 料金より待ち時間が離反理由になっていないか |
| 初心者・再開層 | 同行者、用具費用、ルールへの不安、予約の簡便さ | 練習から初ラウンド、次の予約まで誰が支援するか |
| 競技志向・高関与層 | コース品質、競技環境、試打・調整、商品性能 | 一般客と異なる品質要求を追加料金で支えられるか |
| 法人・団体の幹事 | 日程確保、人数変更、会食、請求、運営支援 | 総務・営業部門等の予算承認と幹事の実務負担 |
日本生産性本部の調査では、2025年のゴルフコース参加率は3.7%、参加者の年間平均活動回数は16.9回である。全国15〜79歳を対象とするインターネット調査であり、税資料を基礎とする延べ来場統計とは母集団も調査方法も異なる。頻繁に利用する層が市場を支える構造を示す材料にはなるが、両統計を割り算して競技人口を求めることはしない。(日本生産性本部「レジャー白書2026・余暇活動の参加率速報」)
会員権や定例の仲間がないビジターは、予約サイトで近隣の料金を比較しやすい。他方、会員の交流、競技日程、コースへの慣れ、店舗での調整履歴は乗換えに影響する。用品ではボールの消耗需要とクラブの裁量的な買替需要を区別し、クラブについては新品価格だけでなく下取り後の負担額を把握する。
法人利用は、幹事による候補選定、人数・日程の仮押さえ、社内の費用承認、参加者確定、精算という順に進むケースが想定される。ただし、企業ごとの接待・交際費ルールや決裁者は公開資料では分からず、一律の商談期間は置けない。B2B営業は総額の値下げだけでなく、取消期限や変更対応、請求書の分割を含めて提案する余地がある。
季節性には降雪・梅雨・台風・猛暑が重なり、予約時点の需要と実来場がずれる。2026年7月には主要都市圏が伸びる一方、複数の地方ブロックでは前年を下回っており、協会は大雨や猛暑によるキャンセルにも言及している。全国平均より、商圏別の営業可能日、当日取消、平休日別の予約率が実務に直結する。(日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」)
バリューチェーンと収益構造
利益を左右するのは、コースの空き枠、店頭の滞留在庫、製品の開発費という異なる「回収すべき固定的な負担」である。収益改善を一律の値上げに求めず、販売機会の消滅や在庫評価損をどこで防ぐかを工程別に考える。
| 工程 | 主な担い手 | 付加価値と主な収益源 | 主な経営リスク |
|---|---|---|---|
| 用品設計・製造 | 住友ゴム、海外ブランド、部品・製造受託先 | 製品設計、材料・加工、ブランド、販売網。製品の卸・直販売上 | 新製品の不振、規格対応、調達・為替、流通在庫 |
| 販売・フィッティング | ゴルフ5、ゴルフパートナー、GDO、専門店 | 試打、調整、在庫の即納、中古査定。売買差益・サービス収入 | 値引き、型落ち在庫、返品、店頭人員の負担 |
| 集客・予約 | 自社予約、GDO等の仲介 | 顧客接点、空き枠への送客。手数料・広告・直販による集客 | 仲介費、取消、条件比較による価格競争 |
| コース維持管理 | 自社管理部門、造園・維持管理会社 | 芝、排水、樹木、機械の管理。運営品質の維持・受託料 | 天候、病害、設備の老朽化、作業員確保 |
| プレー運営 | PGM、アコーディア、独立コース等 | プレー料、カート、飲食、売店、会費等 | 稼働低下、進行遅延、修繕、借入負担 |
コースの空き枠は翌日に持ち越せず、芝・施設の維持費は来場が少なくても生じるため、利用増が利益に寄与しやすい。ただし、組数を増やしすぎると進行遅延や残業が生じるため、満枠率だけの最適化には限界がある。
公開決算では、平和の2026年3月期ゴルフ事業は売上高2,306.24億円、セグメント利益455.99億円で、利益率は19.8%となる(計算)。住友ゴムの2025年12月期スポーツ事業は売上高1,255.74億円、事業利益68.31億円で、比率は5.4%である(計算)。ただし、前者と後者では事業内容と利益の定義が異なり、後者にはテニス等も含まれるため、ゴルフ場が用品製造より一律に高収益だとは結論付けられない。(平和「2026年3月期決算説明資料」) (住友ゴム工業「2025年12月期決算短信」)
アルペンのゴルフ商品群だけの利益は確認できず、全社利益率で代用することは、本稿では対象外とする。専門小売では、試打・調整と下取りを組み合わせ、在庫を回転させる能力が重要である。(アルペン「2026年6月期決算説明資料」) (ゴルフパートナー「会社概要・沿革」)
コースの主要費用は人件費、コース管理、施設・カート等の償却・修繕、エネルギー、飲食原価、集客費である。ただし、内製・外注や土地保有形態で会計上の区分が変わり、全国共通の費用構成比は確認できない。メーカーも生産拠点・委託範囲・直販比率で原価が異なるため、業界共通の「材料費率」を置かない。
平和の2026年3月期では、買収前のアコーディアを過年度にも合算した参考値で、来場者数が前年比+2.4%、客単価は9,680円で+1.9%だった。通常の連結前年比では客単価が−0.9%となるため、買収による顧客構成の変化を除くことが重要である。ただし、この参考値も料金改定だけの効果を示すものではない。(平和「2026年3月期決算説明資料」)
直近の2027年3月期第1四半期(2026年4〜6月)では、ゴルフ事業の売上高が625.09億円で前年同期比+1.1%だった。一方、セグメント利益は127.02億円で−19.1%となった。同社は外形標準課税の増加、ホテル開業費用、人件費の増加を減益の要因に挙げ、来場者数は台風や梅雨前線による悪天候で前年同期を下回ったとしている。売上の伸びが小さい局面では、税・人件費の増加が利益を直接削る構造である。(平和「2027年3月期第1四半期決算短信」)
供給網では、ヘッド、シャフト、グリップ、ボール材料、完成品の生産国・輸送経路を商品別に確かめる。キャロウェイは2025年決算で追加関税による費用増を報告しており、海外ブランドとの取引条件は生産国と販売国の双方に左右される。国内の小売・代理店にも仕入価格、納期、旧モデルの処分条件を通じて影響するが、契約別の転嫁率は非公開である。(キャロウェイ「2025年第4四半期・通期決算発表」)
競争環境
競争構造の最大の変化は、PGMとアコーディアが同じ親会社の下に入ったことである。価格決定力は全国の施設数だけで決まらず、商圏内の競合配置で評価する。
集中が進む領域と残る分散
平和は2025年1月31日にアコーディアの親会社を取得した。売主はフォートレス・インベストメント・グループ関連事業体が運用するPJC Investment Holdings L.P.である。これは、ファンド保有から国内事業会社の傘下へ移る再編である。取得時には、両社のゴルフ場運営を統合せず、いずれも子会社として維持する方針が示された。(平和「PJC Investments株式会社の株式の取得(子会社化及び孫会社化)及び資金の借入に関するお知らせ」) (平和ホールディングス「事業等のリスク」)
同グループは2026年3月末に321場を保有・運営する。全国2,153場とは時点・定義が異なり、厳密な占有率は本稿では示さない。用品・小売の統一的な上位集中度も確認できない。(平和「2026年3月期決算説明資料」) (日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | コースは商圏内の空き枠、用品は海外ブランド・中古品も含めて比較される | 強まる |
| 新規参入の脅威 | 中 | コース新設には土地・設備負担がある一方、既存施設取得や運営受託による参入は可能 | 変わらない |
| 代替サービスの脅威 | 中 | 屋内・短時間のゴルフはコース需要の入口にも、可処分時間を奪う代替にもなる | 強まる |
| 買い手の交渉力 | 強 | ビジターは条件比較が容易。大手小売・運営グループは仕入規模を持つ | 強まる |
| 売り手の交渉力 | 中 | 人気用品ブランド、熟練管理人材、代替困難な部品・保守サービスでは強い | 強まる |
表は、再編、コース外参加、中古流通をもとにした分析である。独立コースには、近隣の平日需要を維持するサービスの選択が問われる。
国内主要企業の違い
| 企業・グループ | 規模・対象 | 公表情報に表れる特徴 | 経営比較の着眼点 |
|---|---|---|---|
| 平和ホールディングス/PGM・アコーディア | ゴルフ事業2,306.24億円、321場 | 複数ブランドを維持する大規模施設運営 (平和「2026年3月期決算説明資料」) (平和「PJC Investments株式会社の株式の取得(子会社化及び孫会社化)及び資金の借入に関するお知らせ」) | 調達・集客の共通化と、各コースの品質・価格の差別化 |
| 住友ゴム工業 | スポーツ事業1,255.74億円 | SRIXON、XXIO、Cleveland等。用品を海外にも展開 (住友ゴム工業「2025年12月期決算短信」) (住友ゴム工業「第134期有価証券報告書」) | 地域別のブランド適合、ボールとクラブの構成 |
| アルペン/ゴルフ5 | ゴルフ商品群950.75億円、196店 | 店舗網と新品・中古の販売。店数は2026年6月末 (アルペン「2026年6月期決算説明資料」) | 店舗当たり在庫・試打対応と買替えの獲得 |
| ゼビオ系/ゴルフパートナー | ゴルフ専業の比較可能な直近売上は本表では採らない | 買取・中古販売・保証、フランチャイズ等 (ゴルフパートナー「会社概要・沿革」) | 査定と在庫移動、下取りによる新品販売との接続 |
| GDO | 2025年9月29日上場廃止 | 予約、物販、メディア、レッスン等を展開 (GDO「IR情報・決算情報」) (GDO「当社株券等に対する公開買付けについて」) | 国内顧客基盤と海外事業の収益改善を分けて評価 |
直近3年の再編が示すこと
PGM・アコーディアの共同プロショップ施策は、同じ親会社となった後の販売連携の一例である。一方、平和は買収に伴う5,100億円のシンジケートローンを公表しており、規模拡大には設備更新だけでなく返済・利払いも伴う。2026年10月1日には平和ホールディングスへ商号変更し、遊技機事業を新設分割した子会社に移して持株会社体制となった。本稿では、2026年9月以前の決算・取引は当時の社名「平和」で記載する。(パシフィックゴルフマネージメント「PGM×ACCORDIA合同『プロショップ感謝祭』開催」) (平和ホールディングス「事業等のリスク」) (平和ホールディングス「沿革」) (平和「2026年3月期決算短信」)
GDOでは2025年に経営陣とインテグラルによるMBOが実施された。ファンド資本は施設以外の顧客接点にも入っており、業界からの一方向の退出ではない。同社は海外セグメントの収益改善も課題としている。(GDO「当社株券等に対する公開買付けについて」)
ヤマハはゴルフ用品事業から撤退し、国内販売店への出荷を2026年6月末に終了、海外は代理店契約に応じ順次終了する方針を発表した。メーカーの選択と集中が進む事例であり、小売には在庫、補修、保証対応の確認が必要となる。別会社であるヤマハ発動機のゴルフカー事業は継続しており、両者を混同しない。(ヤマハ「ゴルフ用品事業の終了に関するお知らせ」) (ヤマハ発動機「ヤマハ株式会社のゴルフ用品事業終了に関するお知らせ」)
成功条件は、商圏別の料金・品質、更新資金、再来場・買替接点、在庫・施設の稼働管理の四つである。PGM・アコーディアは施設網、小売大手は販売・買取接点、住友ゴムはブランドを基盤にこれらを追求している。
海外の動向と主要企業
海外では、コース外の参加拡大と、施設・サービス・用品の資本構成の組替えが並行している。日本への示唆は、海外全体を成長市場として扱うことより、入口となる体験と継続課金、施設保有と運営受託を分けて採算を確認することである。
R&Aによる2025年の全形式参加者は、米国・メキシコを除いて1億1,220万人、前年比420万人増である。一方、米国NGFは同年の6歳以上の参加者を4,810万人、うちコースでプレーした人を2,910万人としている。年齢や調査体系が異なるため、この二つを足して世界人口とはせず、日本の延べ来場回数との比率も計算しない。(R&A「2025年世界ゴルフ参加状況の公表」) (米国NGF「Golf Industry Research」)
R&Aの成人・全形式参加者はアジア2,620万人、欧州2,060万人、カナダ710万人である。日本を含むアジアは大きいが、コース外も含む人数から用品販売額は判定できない。海外の参加増を獲得するには現地の指導・販売・修理の接点が必要である。(R&A「2025年世界ゴルフ参加状況の公表」)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アクシネット | 米国 | US$2,558.7 million(2025年12月期) | Titleist、FootJoy等。ボール・クラブ・用品 | 2025年通期売上は前年比+4.1% (アクシネット「2025年第4四半期・通期決算発表」) | 国内で各ブランドを展開。同社決算は日本の販売動向も開示 |
| キャロウェイ | 米国 | US$2,060.1 million(2025年12月期、継続事業) | Callaway、Odyssey等の用品と関連ブランド | 2026年1月にTopgolf持分の過半を売却、用品中心に再編 (キャロウェイ「2025年第4四半期・通期決算発表」) (キャロウェイ「2025年Form 10-K」) | 国内でクラブ・ボール・アパレル等を展開 |
| テーラーメイド | 米国 | 本調査で確認できる公式通期売上の公表なし | クラブ・ボール、フィッティング | 2026年Qi4Dシリーズを展開 (テーラーメイド「2026年Qi4Dドライバー」) | 日本法人・国内販売網、国内向け製品情報 |
| ピン〈PING〉 | 米国 | 本調査で確認できる公式通期売上の公表なし | クラブ設計・フィッティング | 2026年G440 Kを国内発売 (ピンゴルフジャパン「G440 K ドライバー」) | 日本向けクラブ販売・フィッティング |
| トゥルーン | 米国 | 本調査で確認できる公式通期売上の公表なし | コース・クラブの運営受託、関連サービス | 2026年8月、ボビー・ジョーンズ・リンクス買収を公表 (ボビー・ジョーンズ・リンクス「Troon Acquires Bobby Jones Links」) | 国内の直近受託施設・売上は本調査で確認できず |
キャロウェイはTopgolf持分60%のレナード・グリーン・アンド・パートナーズへの売却を2026年1月1日付で完了し、40%を保持した。したがって、売却前の大規模な体験施設事業を含む売上と、上表の継続事業売上をそのまま比較できない。参加者が増える体験市場であっても、施設投資と用品販売を同じ企業が抱える経済合理性は別途検証される、という経営上の示唆がある。(キャロウェイ「2025年Form 10-K」)
トゥルーンの買収は、土地より運営ノウハウ・人材・契約を集約する拡大経路を示す。所有コース数と受託施設数は比較できないが、日本でも全面買収以外に運営委託・機能別提携を検討する材料となる。(ボビー・ジョーンズ・リンクス「Troon Acquires Bobby Jones Links」)
住友ゴムは複数ブランドを海外展開し、GDOはGOLFTECによる日米連携を掲げる。「ゴルフだけ」の直近海外売上比率は両社で同じ定義を確認できず、全社比率で代用することは、本稿では対象外とする。販促費、返品・保証、為替を含む現地損益の検証が必要である。(住友ゴム工業「第134期有価証券報告書」) (GDO「当社株券等に対する公開買付けについて」)
分析では、2028年までに広がりやすいのは、屋内・練習場とコースの送客連携である。GDOはToptracerやGOLFTECを国内で紹介しているが、全国的な採算の実証ではない。大型施設の移植は土地・商圏・交通条件が異なるため別途検証が必要である。(GDO「超ゴルフ体験」)
外部環境と制度の変化
当面の経営への影響が大きいのは、屋外労働の安全、賃金、猛暑・水管理、用具規格の見直しである。特にボール規格は従来予定が変更されており、過去の「2028年開始」を前提に生産・在庫計画を組むべきではない。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 用具規則 | 国際 | R&A・USGAは標準総合距離(ODS)の変更を2030年1月まで行わず、代替方法を再検討 | 2026年6月17日発表。2030年1月の変更内容・施行確定を意味しない | 大・当面の移行負担には追い風、長期の商品計画には不確実性 | (日本ゴルフ協会「ディスタンスインサイトについての告知とコメント及び共同声明」) |
| 労働安全 | 日本 | WBGT28度以上または気温31度以上で、連続1時間以上または1日4時間を超える作業について、体制整備・手順作成・関係者への周知が必要 | 2025年6月1日施行、2026年以降も対応継続 | 大・管理負担には向かい風、安全確保には追い風 | (厚生労働省岡山労働局「熱中症対策が強化されます」) |
| 賃金 | 日本 | 地域別最低賃金改定。例として千葉県は時間額1,195円 | 千葉県2026年10月1日発効。都道府県ごとに日付が異なる | 大・労働集約的な運営費には向かい風 | (厚生労働省「令和8年度地域別最低賃金全国一覧」) |
| 資源循環 | EU | 包装・包装廃棄物規則の一般適用開始。詳細義務には段階的な適用がある | 2026年8月12日一般適用開始 | 中・輸出用品の包装対応には向かい風、簡素化には機会 | (欧州委員会「New packaging rules: less waste and easier recycling」) |
| 気候・需要 | 日本 | 猛暑・大雨による利用の地域差、取消・営業時間変更への対応 | 2026年夏の実績。2027~2030年も経営上の監視対象 | 大・屋外施設には向かい風、時間帯変更で一部緩和 | (日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」) |
用具規則は法令とは異なるが、競技適合品の製品条件を左右する。共同声明は代替方法の再検討を示しており、将来仕様を断定せず、金型・設備・表示の切替えを段階的に判断する。(日本ゴルフ協会「ディスタンスインサイトについての告知とコメント及び共同声明」)
千葉県のゴルフ場利用税では18歳未満、70歳以上等が非課税となり、年齢等の確認が必要である。非課税利用者をすべて高齢者と読むことはできず、年齢と課税区分を混同しない。(千葉県「ゴルフ場利用税」)
環境面では、脱炭素の広報だけでなく、芝を維持する水、散布農薬、排水、燃料・電力が具体的な管理対象になる。環境省はゴルフ場使用農薬に係る水質調査結果を公表しているが、全国結果が個別施設の適合性を保証するわけではない。取得対象では、取水・排水設備、過去の測定記録、農薬の保管・散布履歴、更新が先送りされた設備を現地で確かめる。(環境省「ゴルフ場で使用される農薬に係る水質調査結果」)
改修・用途変更では土地利用、河川・森林、食品衛生等を案件別に確認する。平和も法令リスクとして挙げており、取得価格に加えて、営業維持費と変更可能な範囲を評価する。(平和ホールディングス「事業等のリスク」)
人口面では高齢者の移動・暑熱対策と、就業世代向けの短時間商品を両立させることが求められる。海外客は追加需要になり得るが、空港交通、レンタル、変更対応を含む採算を確かめず、国内需要減を埋める前提には置かない。
人材と生産性
人材面の問題は、単純な総人数より、早朝・休日に必要な職種を配置できるかにある。コース管理、キャディー、受付、飲食、フィッティングでは必要能力も勤務時間も異なり、業界全体の平均賃金だけでは採用条件を設計できない。
2021年経済センサスの該当集計では、ゴルフ場の従業者は95,491人である。ただし、個人経営を除く事業所の値であり、用品の製造・販売従業者は含まれない。全国のゴルフ専業職種を正確に切り出した有効求人倍率は確認した資料では確認できず、広い接客職・販売職の倍率をそのままゴルフ業界の不足度とは扱わない。(総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業第5表」)
賃金構造基本統計調査から計算した2025年調査の年収相当額438.21万円は、「娯楽業」の一般労働者の値である。短時間労働者を含む全スタッフの平均ではなく、ゴルフ場以外の娯楽事業も含むため、現場の時給水準との直接比較はできない。2026年度の地域別最低賃金改定も考慮し、採用では通勤費、早朝の交通、冬季の勤務、繁忙日の拘束時間まで確かめる。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」) (厚生労働省「令和8年度地域別最低賃金全国一覧」)
国内事例には刈込み時間の集中や人手不足の説明があるが、全国の欠員率には一般化できない。自社では応募数、辞退、欠員日数、委託未充足、時間外労働を職種別に把握する。(ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」)
コース管理では、芝の生育や土壌・水分、病害、機械整備を横断して判断する経験の継承が重要となる。採用時に資格保有だけを見るのではなく、対象コースの芝種、気候、競技開催の条件で何を担当できるかを確かめる。小売でも弾道の説明、調整、査定は別の技能であり、店舗の繁忙時間に説明可能な人員がいるかが販売機会を左右する。
労働生産性の厳密な国際比較は本稿では示さない。経済センサスのコースの売上は2020年、従業者数は2021年時点であり、売上÷従業者数を計算しても付加価値労働生産性にはならない。外注化で従業者だけが減ると見かけの値が上がるため、社内比較には外注費を含む総作業費、営業可能日、実来場数、芝の品質や苦情も組み合わせる。
2030年に向けたシナリオ
2030年の分岐点は、継続利用者の補充が高齢層の離脱に追いつくか、施設が更新費・人件費を価格と稼働で回収できるかである。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率を示すものではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別的な安定 | 全国の利用は大きく伸びず、商圏と品質で施設の収益格差が広がる。用品は買替えと中古循環が中心 | 新規・再開層が一部を補充し、採算の合う施設から更新が進む | 基準ケース。足元の延べ利用横ばいと施設減少に整合する |
| 参加の裾野拡大 | コース外の体験が継続来場へつながり、平日・短時間枠にも需要が生まれる | 初心者の同行・移動・用具負担が軽減され、再来場が定着する | 上振れケース。海外の参加増は参考になるが、日本での転換率確認が必要 |
| 更新停滞と供給縮小 | 賃金・修繕負担を回収できず、品質低下と閉鎖が進む。残存施設には需要が移るが地域差が拡大 | 高齢層離脱が速く、暑熱・降雨で営業機会が減り、料金改定も受け入れられない | 下振れケース。個別地域では基準ケースと同時に起こり得る |
基準ケースは、2025年度の延べ利用横ばいと2026年7月の施設減に基づく。需要と供給は同じ速度で減るとは限らず、全国成長率と個社収益を分けて判断する。
先行指標は次の五つに絞る。単月の天候に振られやすいものは、前年同月だけでなく季節をまたいで確かめる。
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 地域別の延べ利用と施設数 | 日本ゴルフ場経営者協会の月次資料 (日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」) | 商圏の需要減か、施設への集約かを見分ける |
| 年齢層の継続と参加率 | 同協会の年次集計、日本生産性本部のレジャー白書 (日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」) (日本生産性本部「レジャー白書2026・余暇活動の参加率速報」) | 延べ回数の維持を新規参加増と取り違えない |
| 新品市場と小売の動向 | 矢野経済研究所の公表調査、アルペン等の決算 (矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」) (アルペン「2026年6月期決算説明資料」) | 出荷回復と店頭の販売・在庫調整を区別する |
| 既存施設の料金・利用と更新負担 | 運営企業の決算・設備投資開示 (平和「2026年3月期決算説明資料」) | 買収効果を除いた収益改善を確認する |
| ボール規格の検討状況 | R&A・USGA、日本ゴルフ協会の公式告知 (日本ゴルフ協会「ディスタンスインサイトについての告知とコメント及び共同声明」) | 開発・量産切替えの判断を更新する |
自社では初来場者の次回予約、休眠客の復帰、取消、経路別手取りを追う。取得・更新計画では、来場減と修繕費増が重なる資金繰りを検証する。
経営・企画部門への示唆
ゴルフの経営判断で誤りやすいのは、全国の売上が横ばいだから現状維持でよいと読むことである。ゴルフ場の売上は2025年に前年比−0.3%、2026年1〜8月は前年同期比+1.1%(計算、6〜8月は速報)とほとんど動かない(総務省統計局「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」)。一方、2026年度の地域別最低賃金は全国加重平均1,177円、前年度比+5.0%で、人手のかかるコースの費用は確実に増える(厚生労働省「令和8年度地域別最低賃金全国一覧」)。売上が伸びない中で、どの費用増を価格と稼働で回収するかが立場を問わない論点である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 判断に使うデータ・条件 |
|---|---|---|
| 大手(運営グループ、上位メーカー、全国小売) | 運営グループは場数の追加より、取得済みコースの単価改定と更新投資の順番付けを優先する。平和は2027年3月期に客単価9,960円(前期9,680円)を計画し、ゴルフの設備投資を214億円と前期の422億円から半減させるが、第1四半期は売上高+1.1%に対しセグメント利益−19.1%だった(平和「2026年3月期決算説明資料」、平和「2027年3月期第1四半期決算短信」)。メーカーは日本を数量で追わない。アクシネットの日本売上は2025年に−2.2%で、全社の+4.1%を下回った(アクシネット「2025年第4四半期・通期決算発表」) | 値上げ後の再来場率、コース別の更新待ち設備額、同じ商圏で自社コース同士が客を奪い合う割合。メーカーは販促費・返品を含む日本の利益 |
| 中堅・中小(独立コース、地域の小売、国内の中小メーカー) | 独立コースは全国平均ではなく自地域の動きで存続の条件を決める。2026年7月の延べ利用は関東甲信越+3.9%に対し中国−4.2%、九州−3.0%と分かれた(日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」)。需要が減る地域では、独立継続、運営受託、事業承継の3案を同じ資金表で比べる。中小メーカーは新製品への継続投資が重くなる。ヤマハは直前期の売上33.33億円・営業損失10.06億円でゴルフ用品から撤退した(ヤマハ「ゴルフ用品事業の終了に関するお知らせ」) | 地域の延べ利用の3年推移、会員の年齢構成、更新待ち設備額と借入返済額を手元資金で賄えるか。小売は撤退ブランドの在庫・修理・保証を引き受ける条件 |
| 新規参入を考える企業(不動産、ホテル、IT、ファンドなど) | コースを全面買収するより、運営受託、予約・送客、練習施設など機能単位で入る。トゥルーンは34施設を管理する運営会社を買収して規模を広げ(ボビー・ジョーンズ・リンクス「Troon Acquires Bobby Jones Links」)、GDOはインテグラルと経営陣によるMBOで非公開化し、GOLFTECを軸に日米の連携を掲げた(GDO「当社株券等に対する公開買付けについて」) | コースとの費用分担と契約期間、繁閑差を吸収できる固定費。ファンドは出口で想定する買い手の数 |
分析では、ファンドがコースを保有する場合の最大の論点は、出口の買い手が限られることである。アコーディアはファンドから国内の運営大手に売却されたが、その結果、最大手グループは321場を抱え(競争環境の章を参照)、同じ規模で買える国内の買い手は多くない。新たに取得するファンドは、会員への債務と設備更新をどこまで片付けるかで売却先が変わる前提で保有計画を立てる。用品小売では、アルペンのゴルフ部門の売上は2026年6月期に+3.2%で全社の+6.4%を下回り、中古クラブが下支えした(アルペン「2026年6月期決算説明資料」、アルペン「2026年6月期決算短信」)。中古と下取りは、新品の値引きではなく次の買替えまで顧客をつなぐ手段として扱う。
通説と異なる見方
第一に、「練習場や屋内の体験がコース需要の入口になる」という見方は、日本の統計では確かめられない。米国ではコース外だけの参加者が2025年に1,900万人いる(米国NGF「Golf Industry Research」)。一方、日本のゴルフ練習場の売上は2025年に前年比−3.3%(計算)で、コースの−0.3%より大きく減った(総務省統計局「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」)。入口への投資は、施設の数ではなく、練習から初ラウンドへ進んだ人数で評価すべきと考えられる。
第二に、需要を支えるのは新しい参加者の数より、継続層の回数である。ゴルフコースの参加率は3.7%にとどまるが、参加者の年間平均活動回数は16.9回、年間平均費用は16.6万円である(日本生産性本部「レジャー白書2026・余暇活動の参加率速報」)。70歳以上の延べ利用は2,064.7万人で全体の23.6%(計算)を占め、前年度比−0.7%と全体の−0.1%より速く減っている(日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」)。年に数回の初心者で継続層一人の離脱を埋めるには数人が要るため、まず継続層の来場を何歳まで保てるかを測るべきと考えられる。
第三に、新品用品市場の縮小は、プレー需要の縮小よりもブランドの選別として読める。2024年の新品市場は前年比−5.0%だったが(矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」)、延べ利用は2025年度も−0.1%とほぼ横ばいである。ヤマハも撤退理由に海外ブランドとの競争や為替を挙げており、圧力は需要全体より規模の小さいブランドにかかっている。
公開情報ではわからないこと
- 閉鎖コースの客の移り先:閉鎖したコースの会員・常連がどこへ移ったかは公表されない。閉鎖コースの元会員へのアンケートと、周辺コースの予約データの居住地別の照合で確かめる。
- 取得対象コースの更新待ち設備と会員への債務(買収・提携):カート、散水、排水、クラブハウスの更新時期や預託金の償還予定は決算書から読めない。設備台帳と現地調査、償還期限別の預託金一覧、会員代表への面談で、取得後に必要な支出を見積もる。
- ファンド保有コースの売却時期と買い手候補(買収・提携):保有期間や借入の満期は公表されない。金融機関・仲介会社へのヒアリングと、不動産登記の所有者変更の追跡で、売却が増える時期を見極める。
- 中古・下取りが新品の買替えに戻る割合:中古市場の全国の金額は公表されていない。専門店の購入者アンケートと、下取り利用者の次回購入までの期間の追跡で確かめる。
- 自律芝刈りの省人効果:ハスクバーナは札幌カントリー倶楽部の導入後に時間外労働が正社員で約30%、季節雇用で約50%減ったと公表しているが(ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」)、提供企業の発表である。勾配・芝種の異なる複数コースのグリーンキーパーへの面談と作業日誌の比較で確かめる。
出典
統計・決算の数値は、以下の原表・原公表を確認した。発表日と対象期間は異なり、公表日がない資料は確認日を記載した。
- 日本ゴルフ場経営者協会「NGK News・2025年度全国ゴルフ場利用者数等の速報」(2026年5月26日、月次更新2026年10月9日、2026年10月29日確認)
- 矢野経済研究所「ゴルフ用品市場に関する調査を実施(2025年)」(2025年10月10日)
- 平和「PJC Investments株式会社の株式の取得(子会社化及び孫会社化)及び資金の借入に関するお知らせ」(2024年12月18日)
- 平和ホールディングス「事業等のリスク」(公表日記載なし、2026年10月29日確認)
- R&A「2025年世界ゴルフ参加状況の公表」(2026年6月4日)
- キャロウェイ「2025年Form 10-K」(2026年2月)
- 日本ゴルフ協会「ディスタンスインサイトについての告知とコメント及び共同声明」(2026年6月18日)
- GDO「ゴルフ場検索AIチャット機能をリリース」(2026年9月24日)
- 西武造園「瀬田ゴルフコース」(公表日記載なし、2026年10月29日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・サービス関連産業第5表」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 平和「2026年3月期決算説明資料」(2026年5月13日)
- 住友ゴム工業「第134期有価証券報告書」(2026年3月)
- アルペン「2026年6月期決算説明資料」(2026年8月6日)
- 日本ゴルフ場経営者協会「2026年7月度全国ゴルフ場利用者数・ゴルフ場数」(2026年10月9日)
- キャロウェイ「パラダイム Ai スモーク Ti 340 ミニ ドライバー」(2024年7月9日)
- トラックマン「弾道測定器・ソフトウェア」(公表日記載なし、2026年10月29日確認)
- ハスクバーナ「CEORA導入事例・札幌カントリー倶楽部」(公表日記載なし、2026年10月29日確認)
- ヤマハ発動機「ゴルフカーの自動走行技術」(公表日記載なし、2026年10月29日確認)
- マミヤ・オーピー「電子機器事業・ICT事業」(公表日記載なし、2026年10月29日確認)
- ゴルフパートナー「会社概要・沿革」(公表日記載なし、2026年10月29日確認)
- 米国NGF「Golf Industry Research」(2026年掲載、個別公表日記載なし)
- 日本生産性本部「レジャー白書2026・余暇活動の参加率速報」(2026年7月16日)
- キャロウェイ「2025年第4四半期・通期決算発表」(2026年2月12日)
- GDO「IR情報・決算情報」(上場廃止告知2025年9月29日)
- GDO「当社株券等に対する公開買付けについて」(2025年5月16日)
- パシフィックゴルフマネージメント「PGM×ACCORDIA合同『プロショップ感謝祭』開催」(2025年7月30日、アコーディア・ゴルフと共同発表)
- 平和ホールディングス「沿革」(2026年10月更新)
- ヤマハ「ゴルフ用品事業の終了に関するお知らせ」(2026年2月4日)
- ヤマハ発動機「ヤマハ株式会社のゴルフ用品事業終了に関するお知らせ」(2026年4月16日)
- アクシネット「2025年第4四半期・通期決算発表」(2026年2月26日)
- テーラーメイド「2026年Qi4Dドライバー」(2026年掲載)
- ピンゴルフジャパン「G440 K ドライバー」(2026年掲載、発売2026年2月5日)
- ボビー・ジョーンズ・リンクス「Troon Acquires Bobby Jones Links」(2026年8月3日)
- GDO「超ゴルフ体験」(2025年8月8日)
- 厚生労働省岡山労働局「熱中症対策が強化されます」(2025年6月1日施行の改正労働安全衛生規則を解説、2026年10月29日確認)
- 厚生労働省「令和8年度地域別最低賃金全国一覧」(2026年公表)
- 欧州委員会「New packaging rules: less waste and easier recycling」(2026年8月12日)
- 千葉県「ゴルフ場利用税」(2026年5月18日更新)
- 環境省「ゴルフ場で使用される農薬に係る水質調査結果」(各年度公表、2026年10月29日確認)
- 総務省統計局「サービス産業動態統計調査・参考表 事業活動の産業(細分類)別売上(収入)金額」(月次更新、2026年8月分速報までの版で確認)
- 平和「2026年3月期決算短信」(2026年5月13日)
- 平和「2027年3月期第1四半期決算短信」(2026年8月7日)
- 住友ゴム工業「2025年12月期決算短信」(2026年2月12日)
- アルペン「2026年6月期決算短信」(2026年8月6日)
