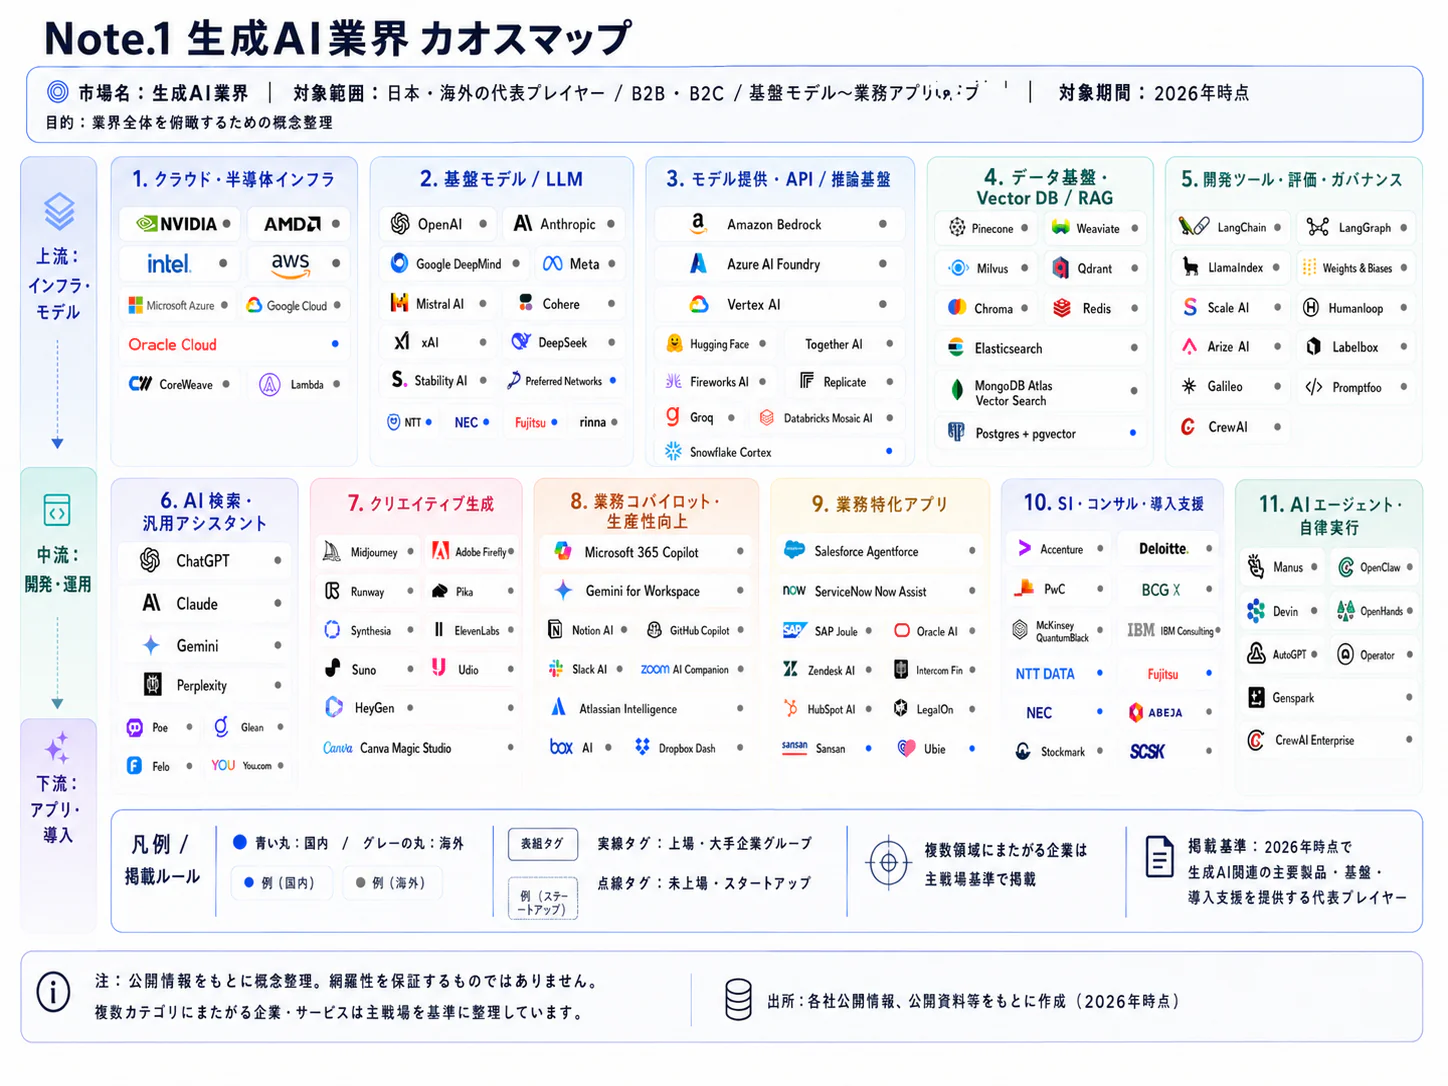
エグゼクティブサマリー
この業界をひと言で表すと、モデルの性能競争を続けながら、計算資源の確保と顧客の継続契約が利益の所在を決める、多層のソフトウェア産業である。経営上の焦点は利用者数の増加だけではなく、モデル・API・アプリのどの層で、誰が原価と顧客への責任を引き受けるかにある。
要点
- 市場:国内LLM/SLM・クラウドAPI市場は、富士キメラ総研の2025年度見込で357億円である。この値は生成AI全体の売上ではなく、モデル・提供基盤の一部分であり、業界横断の公的な売上統計は不足している(富士キメラ総研「2026 AI市場総調査」)。
- 需要:JEITAの2025年度調査では、活用・テスト利用は66%で、内訳は活用28%、テスト利用38%である。普及は進む一方、試用を継続契約へ移す力が重要になる(JEITA「ITユーザトレンド調査2025」)。
- 構造・競争:モデル開発、計算基盤、アプリでは、収益性がそれぞれ異なる。アリババ〈阿里巴巴〉は計算サービスとモデル・アプリ部門で異なる損益を開示している(アリババ「2026年6月30日終了四半期決算」)。利益を判断するには、関連売上の成長に加えて、部門ごとの損益を見る。
- 海外・制度:日本企業には海外モデルの販売・実装と国産モデル開発の双方に選択肢がある。EUでは2026年8月に一定の透明性要件と執行体制が動き、事業計画には用途別の義務と最新日程を織り込む(欧州委員会「AI Actの執行枠組み」)。
- AI:回答生成から業務実行、さらに実機との接続へ対象が広がる。フィジカルAIは別の安全・評価体制を要するため、協業発表と商用普及を分けて見る(NVIDIA「日本企業とのCosmos関連の取り組み」)。
経営・企画部門への示唆
- モデル・API・アプリの層ごとに売上、推論原価、更新率を分けて管理し、推論原価の変動を顧客に転嫁できる契約を持つ。アリババの区分損益が示すように、利用の伸びと利益の所在は一致せず、利益は計算資源を売る側に先に出ている。
- 大手は自社モデルを閉域・軽量・日本語文書など海外大型モデルと競わない用途に絞り、汎用用途は海外モデルの実装・販売で取る。中堅・中小は一業務を評価・更新・運用込みの定額商品にし、モデルは案件ごとに選び替える。
- 業務利用の広がりは有償更新を保証しない。提携・買収の前に、試用から更新へ移った理由、最低購入額、データの再利用条件、依存モデルの提供終了時の移行条項を、顧客インタビューと契約書の確認で確かめる。
業界データまとめ
生成AI・基盤モデルは、利用の広がりを示す公的調査に比べ、売上・事業者・雇用を一体で把握する統計が不足している業界である。以下の数値は、市場の一部分を測る金額、近接産業の賃金、利用者調査を明確に区別したもので、いずれも2026年10月20日までに確認した公表資料による。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内のLLM/SLM・それらに応答可能なクラウドAPIサービス市場357億円。富士キメラ総研の見込値であり、生成AI全体の市場規模ではない | 2025年度見込、2026年3月公表 | 富士キメラ総研「2026 生成AI/AIエージェントで飛躍するAI市場総調査 市場編」 |
| 市場の伸び | 2024年度比155.9%。上記のLLM/SLM・クラウドAPIサービス市場の2025年度見込値であり、確定実績ではない。同社は2029年度を1,300億円(2024年度比5.7倍)と予測 | 2025年度見込(2024年度比)、2026年3月公表 | 富士キメラ総研「2026 生成AI/AIエージェントで飛躍するAI市場総調査 市場編」 |
| 事業者数 | 公開データなし | — | — |
| 従業者数 | 公開データなし | — | — |
| 平均年収 | 669.54万円(計算)。中分類「情報サービス業」、一般労働者・男女計・学歴計・企業規模計10人以上。きまって支給する現金給与額43.23万円×12+年間賞与その他特別給与額150.78万円。生成AI専業の値ではない | 2025年調査。月額は2025年6月、賞与は原則2024年分 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 G情報通信業」 |
| 個人の生成AI利用経験率 | 日本58.8%。15歳以上の調査回答者で、過去の利用を含む。20歳以上に限定すると52.2% | 2025年度調査、2026年版白書 | 総務省「令和8年版情報通信白書・日本における生成AI利用」 |
| 企業の生成AI活用方針策定割合 | 日本68.9%。「積極的に活用」「領域を限定して利用」の合計。大企業74.0%、中小企業58.1% | 2025年度調査、2026年版白書 | 総務省「令和8年版情報通信白書・生成AIの活用方針等」 |
| 企業の生成AI業務利用割合 | 日本86.4%。所属企業の何らかの業務で利用との回答。活用方針を「わからない」と答えた対象を除く | 2025年度調査、2026年版白書 | 総務省「令和8年版情報通信白書・生成AIの業務利用状況」 |
| 生成AIの活用・テスト利用割合 | 国内の従業員50人以上の企業・団体等の調査回答者の66%。「すでに活用」28%と「一部の業務でテスト利用」38%の合計。2023年度調査は33%。2025年度の回答数1,009 | 2025年度調査 | JEITA「ITユーザトレンド調査2025」 |
市場の伸びは、市場規模と同じ富士キメラ総研の公表資料に載る見込値の前年度比であり、同じ定義・同じ系列の複数年の確定実績は公開資料では確認できない。経済センサスには生成AI・基盤モデルを独立して切り出す分類がないため、情報サービス業全体の企業数・従業者数は、この業界の規模としては本稿では示さない。利用率の各調査は対象者・設問・分母が異なり、相互の差を成長率や未開拓市場の大きさに読み替えることはできない。
AI・フィジカルAIの影響と経営の打ち手
この業界における最大の変化は、生成AI自身が開発・提供工程を変えると同時に、販売対象が「回答する機能」から「業務を実行する仕組み」へ広がっていることである。フィジカルAIはロボットや自動運転など現実世界を認識して動くAIを指し、画面内で文章やコードを扱うエージェントとは、安全性・必要データ・責任分担が異なる。本章の普及時期は、公表事例をもとにした分析であり、企業の確約や導入率予測ではない。
影響の全体像
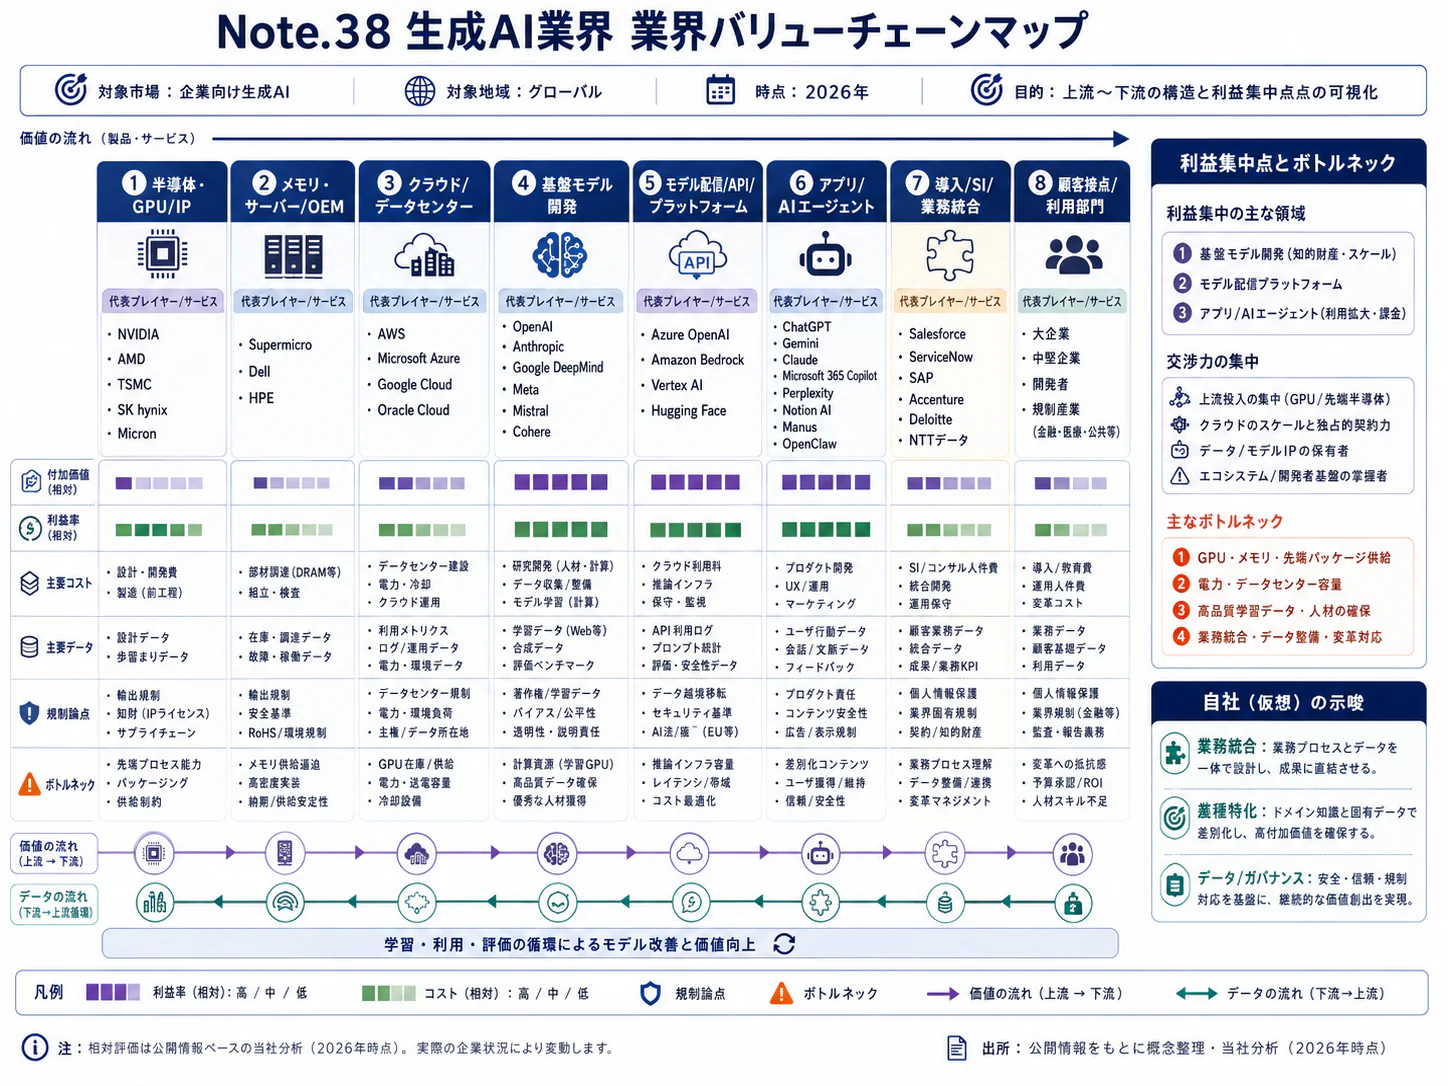
まず業界の工程を、データ・権利整備、モデル開発・評価、推論・API供給、アプリ・業務実装、販売・運用の五つに分ける。計算資源・電力は全工程を支える供給基盤であり、利用結果は評価・再学習へ戻る。次の表を本稿のバリューチェーンマップとする。
表:バリューチェーンと主な受け渡し関係(2026年10月20日時点)
| 工程 | 次工程へ渡すもの | 顧客価値・収益の接点 |
|---|---|---|
| データ・権利整備 | 利用権を確認した学習データ、評価問題、業務文書 | データ利用許諾、整備・更新契約 |
| モデル開発・評価 | モデル、性能・安全性の検証結果 | モデル利用許諾、共同開発 |
| 推論・API供給 | 安定稼働する推論機能、利用記録 | 従量料金、予約容量、専用環境 |
| アプリ・業務実装 | 業務画面、システム接続、承認機能 | 利用席数、処理量、導入対価 |
| 販売・運用 | 継続利用、障害対応、改善用フィードバック | 更新契約、運用保守、追加販売 |
表:工程別の変化と普及時期(2026年10月20日時点の分析)
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| データ・権利整備 | 実機データに加え、仮想環境で学習・評価用データを作る | フィジカルAI | 実証中 | 3〜5年 | NVIDIA「日本の製造・ロボティクス企業とCosmos」 |
| モデル開発・評価 | 顧客固有の知識を組み込むモデル開発をサービス化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Mistral AI「Introducing Forge」 |
| 推論・API供給 | 大型モデルだけで処理せず、軽量モデルと役割を分担 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Anthropic「Claude Haiku 5.5」 |
| アプリ・業務実装 | 文書作成補助から、実案件の稟議作成・検証へ進む | 生成AI・AIエージェント | 実証中 | 2年以内 | Sakana AI「MUFGとAI融資エキスパート」 |
| アプリ・業務実装 | 視覚・言語理解をロボットの動作計画・制御へ接続 | フィジカルAI | 実証中 | 3〜5年 | Google DeepMind「Gemini Robotics 2」 |
| 販売・運用 | 法人への席配布から利用定着・部門横断展開まで支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | OpenAI「MUFGの導入事例」 |
業務はどう変わるか
第一は、開発者の作業単位の変化である。従来は人がコードを記述し、別の人がレビューする工程が中心であった。コード生成を組み込むと、仕様の明確化、生成結果の検証、変更権限の管理が相対的に重要になる。AnthropicはNECとの2026年4月の協業で、NECグループ約3万人にClaudeを利用可能にする計画を公表している(Anthropic「NECとの協業」)。これは対象人数であり、全員の利用定着や生産性向上を示す実績ではない。
導入済み事例と展開計画も分けて見る。開発現場での利用そのものは確認できる。Anthropicは東京拠点開設時に楽天などのClaude活用を紹介した(Anthropic「東京オフィス開設」)。OpenAIは、NTTデータグループで約9,000人がCodexを使い、5人で3日かかっていた障害分析が30分で済んだ事例を公表している(OpenAI「NTTデータグループのCodex活用事例」)。一方、提供企業の事例にある改善率を、別のコードベースや品質基準を持つ受託開発会社へそのまま当てはめることはできない。
第二は、企業固有の知識を扱う業務の変化である。従来の検索・コピー・転記から、権限に応じて情報を取得し、根拠を示して作業を進める形へ移る。Sakana AIと三菱UFJ銀行の融資支援は2026年3月時点で実案件の検証段階であり、モデルの出力を銀行の最終与信判断と混同してはならない(Sakana AI「AI融資エキスパート」)。
第三は、顧客ごとのモデル開発の製品化である。Mistral AIは2026年3月にForgeを公表し、ASMLやエリクソンなどとの協業を示した。業務文書を検索して入力に加える方法に加え、企業固有の知識を学習へ組み込む選択肢が広がっている(Mistral AI「Introducing Forge」)。その場合は、追加学習後の知識更新、権利処理、性能劣化の検証まで契約範囲に含める。
第四は、モデルの出力先が物理的な機械へ広がることである。Google DeepMindはGemini Robotics 2を、NVIDIAは日本企業とのCosmos関連の取り組みを公表しているが、モデル公開・協業表明は、工場全体の無人運転を証明するものではない。基盤モデル企業にとっての機会は、機体販売よりも、動作モデル、シミュレーション、実機評価、継続更新の提供にあると考えられる(Google DeepMind「Gemini Robotics 2」、NVIDIA「日本企業とのCosmos関連の取り組み」)。
AI・ロボットの主要プレイヤー
表:関連技術の提供・活用企業(2026年10月20日時点。会社の日本展開と、個別製品の提供地域は区別)
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| OpenAI | 米国 | GPT、ChatGPT、Codex | モデル・APIから業務アプリまで提供 | 展開済み。三菱UFJ銀行へのChatGPT Enterprise導入(公式事例) |
| Anthropic | 米国 | Claude、Claude Code | 法人向けモデル、開発支援、業務実行 | 展開済み。東京拠点と日本企業の利用を公表(公式発表) |
| 米国 | Gemini、Gemini Robotics | 汎用モデルと実世界向けモデルの研究・提供 | 展開済み。Geminiを日本向けに展開。Roboticsの国内商用普及を意味しない(Google「Gemini 3.8 Flash発表」) | |
| NVIDIA | 米国 | Cosmos、Isaac、Jetson | 合成データ、シミュレーション、実機推論の基盤 | 提携・実証あり。日本の製造・ロボット企業との取り組み(公式発表) |
| NTT | 日本 | tsuzumi 2 | 軽量モデル、オンプレミス・プライベートクラウドでの機微情報の処理 | 展開済み。商用モデルを提供し、文書処理機能を拡張(公式発表) |
| Preferred Networks | 日本 | PLaMo | 国産モデルとAPI、翻訳・業界向け展開 | 展開済み。Microsoft Foundryで提供開始(公式発表) |
| Sakana AI | 日本 | 業務向けAIエージェント | 複雑な専門業務へのモデル実装・評価 | 提携・実証あり。三菱UFJ銀行の実案件検証(公式発表) |
人材・収益・競争への影響
定型的なコード記述、単純な分類、一次回答だけを受託する仕事は、単価と必要工数に下押しを受けやすい。一方、評価データの設計、権限・実行制御、障害の原因分析、顧客業務への実装を担う仕事は増えるとみられる。職種全体の消滅ではなく、同じ開発者の仕事が「作る」から「要件を定め、検証して運用する」へ配分を変えることが中心である。
価格面では、軽量モデルの進歩で処理単価が下がっても、複数回の推論、ツール利用、再試行によって一案件の総費用は増え得る。100万トークン当たりの公表料金は、AnthropicのHaiku 5.5(10万トークン以下の入力)とOpenAIのGPT-6 Lunaがともに入力USD 0.10、出力USD 0.50である(Anthropic「Claude Haiku 5.5・料金表」、OpenAI「Introducing GPT-6 Sol and Luna」)。ただし、これは一業務の完了価格ではない。経営管理では、成功した案件当たりの推論費、再処理費、人の確認費を合算して見る。
競争上は、顧客の業務データと実行権限を接続する事業者が、利用モデルの選択にも影響を持つ。反面、誤送信、誤発注、権限逸脱、外部文書に埋め込まれた不正な指示への追従が、生成結果の誤りより大きな損害につながり得る。フィジカルAIではこれに人身・設備への危険が加わるため、モデル、制御系、機体、導入者の責任境界を設計段階で明示することが欠かせない。
経営者が実施すべき対策
表:優先施策(2026年10月20日時点の分析にもとづく提案)
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 顧客の実案件でモデル更新前後を比較する評価セットを持つ | 共通 | 直ちに | 更新による品質悪化の早期検知 | 正解・許容誤差・権利を明確化したデータ |
| 高 | 案件完了当たりの推論・確認・再試行費を計測する | 共通 | 3か月以内 | 売上増に伴う赤字拡大を防ぐ | 利用ログと原価台帳の接続 |
| 高 | 外部送信・購入・削除を権限別に制御する | 共通 | 本番導入前 | 誤実行時の損失を限定 | 承認者、上限、停止・復旧手順 |
| 高 | 別の提供者・モデルへ切り替える手順を実演する | 共通 | 契約更新前 | 停止・値上げ・提供終了への耐性 | 評価セット、データ輸出、代替接続 |
| 中 | 業界データを共同整備し、利用権と改善成果を契約化 | 大手 | 1年以内 | 独自の評価・学習資産を蓄積 | 顧客・権利者との再利用条件 |
| 高 | 一業務で導入、更新、運用まで標準商品にする | 中堅・中小 | 半年以内 | 個別開発工数と更新負担を抑制 | 対象外業務と追加料金の定義 |
| 中 | 実機連携は限定区画で試し、停止条件を先に決める | 大手 | 1〜2年 | 物理的事故と過大投資を抑制 | 制御・安全の専門家、実機試験 |
よくある失敗は、公開ベンチマークの順位をそのまま顧客業務の品質保証に使うこと、利用席数を成果とみなすこと、API接続の共通化だけで移行可能だと思い込むことである。モデルを替えたときに、出力形式、検索結果、ツール選択、監査証跡が同等に保てるかを確かめる。
業界の定義と市場構造
生成AI・基盤モデル業界は、汎用的なモデルを開発する企業、その能力をAPIとして供給する企業、利用者向けのアプリや業務サービスに加工する企業から成る。同じ企業が複数層にまたがるため、企業別売上を単純合算した市場規模や、アプリ利用率から算出したモデルの市場シェアは成立しない。
本稿に含めるのは、文章・画像・音声・動画・コードなどを生成するモデルと、その推論サービス、生成機能を中核とするアプリ、導入・運用サービスである。半導体、データセンター、電力、従来型の予測分析、ロボット機体は原則として隣接産業とし、供給制約や新しい販売先として必要な範囲で扱う。基盤モデルは多用途への展開を前提とする技術概念、APIは提供方法、アプリは利用形態であり、互いに排他的な製品分類ではない。
表:モデル・API・アプリの階層別構造(2026年10月20日時点)
| 層 | 主な提供物 | 代表的な企業・サービス | 公開数字の限界 |
|---|---|---|---|
| モデル | 学習済みモデル、追加学習、利用許諾 | OpenAI、Anthropic、Google、Meta、アリババ〈阿里巴巴〉、DeepSeek〈深度求索〉、Mistral AI、国内開発各社 | 自社アプリ向け利用が外販売上に表れない |
| API・提供基盤 | 推論、モデル選択、専用環境、管理機能 | モデル企業のAPI、マルチモデル対応クラウド、国内推論基盤 | クラウド全体の売上には生成AI以外を含む |
| アプリ・実装 | 対話、開発支援、検索、業務実行 | ChatGPT、Claude、Gemini、業界別サービス、SI事業者 | API購入額との二重計上、既存製品への同梱が生じる |
公開市場データにも定義差がある。富士キメラ総研は2025年度についてLLM/SLM・対応APIを357億円、対話型生成AIアプリケーションを132億円と見込むが、後者は同社が定義した対象製品の市場であり、生成AIを搭載するソフトウェア全体ではない(富士キメラ総研「2026年調査」)。ITRの2025年度AIガバナンス・リスク管理市場4億円も、専用製品・サービスの売上であり、企業が社内で負担する法務・監査費用を含む総支出ではない(ITR「AIガバナンス・リスク管理市場」)。
表:定義を確認できる国内部分市場(公表確認日2026年10月20日)
| 対象 | 公表値・推移 | 区分 | 読み取れること |
|---|---|---|---|
| LLM/SLM・対応クラウドAPI | 2025年度357億円 | 富士キメラ総研の見込 | モデル/API層に限定した需要規模 |
| 対話型生成AIアプリケーション | 2025年度132億円 | 富士キメラ総研の見込 | 同社対象の法人向け対話アプリ市場 |
| AIガバナンス・リスク管理 | 2025年度4億円、前年度の10倍 | ITRの市場実績推計 | 専用管理製品の市場が小規模から立ち上がる |
過去5年の転機は、2022年11月のChatGPT公開による利用者接点の拡大と、その後の法人向け製品の整備である。富士キメラ総研は、2024年度頃から国内ビジネスで生成AI利用への理解が進み、法人向けの対話型生成AIアプリケーション市場が拡大したと整理している(富士キメラ総研「2026 AI市場総調査」)。これは、モデルの供給力に加えて、機密情報・社内業務を扱いたい需要が製品形態を変えた過程と捉えられる。
需要を動かすのは、利用可能人口に加え、企業が許容する誤りの水準、情報へのアクセス権、既存クラウドとの契約、導入担当者の能力である。これらによって、同じモデルでも購入される形が変わる。したがって事業計画では、世界の巨大な推計市場から一定比率を切り取るより、特定業務の顧客数、対象処理量、料金、継続率から積み上げる方が検証しやすい。
顧客と需要の特性
需要は個人の無料利用から、法人の基幹業務に近い利用まで連続しているが、購買の決め手は大きく異なる。個人は手軽さと体験、開発企業は性能と提供条件、大企業・公共機関は情報管理と運用責任を重視する。このため、単一の料金・販売方法では市場を取り切れない。
表:顧客別の購買特性(2026年10月20日時点の分析)
| 顧客層 | 主な購入対象 | 決定に関わる主体 | 購買の決め手 |
|---|---|---|---|
| 個人・専門職 | 対話・創作・開発アプリ | 本人 | 無料枠、操作性、待ち時間、成果物の質 |
| ソフトウェア企業 | API・モデル利用権 | 開発責任者、製品責任者、財務 | 自社用途の精度、遅延、原価、提供継続性 |
| 大企業 | 法人アプリ、API、専用環境 | 業務部門、情報システム、法務・セキュリティ、購買 | 既存環境との接続、管理機能、責任分担 |
| 中堅・中小企業 | 業務に組み込まれた完成サービス | 経営者、現場責任者 | 導入の手間、月額負担、日本語支援 |
| 行政・規制業種 | 管理された利用環境、業務特化システム | 所管部門、調達・監査部門 | データ所在、説明資料、監査、長期保守 |
総務省調査では活用方針を持つ割合が大企業74.0%、中小企業58.1%であり、企業規模によって購入準備の進み方に差がある(総務省「生成AIの活用方針等」)。ただし、方針がある企業が必ず有料で大規模導入しているわけではない。営業上は、導入意欲に加えて、予算責任者、データ責任者、運用責任者が決まっているかを確かめる。
法人の意思決定は、一般に業務候補の選定、試用、品質・情報管理の確認、費用承認、契約、本番運用の順に進む。生成AIでは試用を無料で開始できても、社内情報への接続や顧客への出力には別の承認が必要となり、この間に案件が止まりやすい。提供側が試用利用者だけを追跡すると、本番化できない案件を受注見込みとして過大に数えるおそれがある。
乗り換えやすさも段階で変わる。個人の単発利用や汎用API呼び出しは比較的変更しやすい一方、社内検索、権限設定、評価結果、利用履歴、教育が蓄積した環境は移行費用が大きい。MCPのような外部システム接続の共通化は進むものの、接続できることと業務結果が同等であることは別である(Anthropic「MCPのAgentic AI Foundationへの寄贈」)。
業界全体の季節性や景気感応度を測る統一統計は確認できない。法人需要は顧客の予算編成、契約更新、製品開発日程に左右されるというのが、実務上の分析仮説である。人口減少を、直ちに購入増へ結び付けない。価格感応度も、少額の利用料金と、誤処理時の損失・確認工数を含む業務全体の費用では逆転し得る。
バリューチェーンと収益構造
この業界では、モデルの開発費を回収する事業と、利用のたびに発生する推論費を管理する事業を分けて見る。利益の蓄積を判断するには、売上の増加に加えて、クラウド、モデル、アプリのどの段階で費用と収益を計上しているかを見る。
データ・権利整備の付加価値は、大量保有よりも、利用可能な範囲と更新責任が明確なデータを供給できることにある。モデル開発・評価では、研究人材、計算資源、実験・安全性評価が必要となり、失敗した学習や研究過程も費用になる。特定モデルの最終学習費だけを、企業全体のモデル開発原価と解釈するのは適切ではない。
推論・API供給は、GPU等の演算装置だけでなく、メモリー、通信、電力、冷却、稼働率を組み合わせた事業である。アプリ・業務実装では、それらの原価に検索、外部ツール、顧客対応、導入支援が加わる。販売・運用では更新契約が価値を持つ。継続売上を継続利益にできるかは、モデルの仕様変更に追随する費用を契約に織り込めるかで決まる。
表:工程別の収益源と原価リスク(2026年10月20日時点の分析)
| 工程 | 主な収益源 | 利益を左右する条件 | 代表的な関与企業 |
|---|---|---|---|
| データ・権利整備 | 利用許諾、整備・更新料 | 再利用可能性、権利処理、更新頻度 | 権利者、専門データ企業、顧客企業 |
| モデル開発・評価 | ライセンス、API、共同開発 | 研究費回収、用途への適合、安全性確認 | OpenAI、Anthropic、Google、国内モデル企業 |
| 推論・API供給 | 従量課金、予約容量、専用環境 | 稼働率、処理効率、長期調達契約 | AWS、Microsoft、Google、モデル企業 |
| アプリ・業務実装 | 月額、席数、処理量、導入料 | 利用継続、推論原価、個別開発の量 | アプリ企業、国内SI企業 |
| 販売・運用 | 保守、管理、更新、追加展開 | 保守工数、標準化、顧客獲得費の回収 | 販売パートナー、運用事業者 |
公開決算から利益の所在を確認できる例として、AlphabetのGoogle Cloudは2026年4〜6月に売上高USD 24,768 million、営業利益USD 8,814 millionを計上した。ただし、Google Cloudには一般的なクラウドや業務サービスも含まれるため、この営業利益率をGeminiや生成AIの利益率とすることはできない(Alphabet「2026年第2四半期決算」)。
アリババは2026年4〜6月の新しい区分で、AI Cloud and Compute Servicesの売上高RMB 48,437 million、調整後EBITA RMB 5,628 millionを開示した。一方、AI Labs and Applicationsは売上高RMB 3,338 million、調整後EBITAはRMB 13,861 millionの損失であり、同社は能力開発投資とQwenアプリの推論費増を要因としている(アリババ「2026年6月30日終了四半期決算」)。これは一社の区分別結果であり業界平均ではないが、基盤供給とモデル・アプリで収益化の速度が異なることを示す。
生成AI専業企業の研究費、学習費、推論費、販売費の比重を同条件で比較できる公開データは不足している。非上場企業の年換算売上は直近の売上ペースを年単位に延長した指標であり、会計年度の売上や現金収入とは異なる。調達額、評価額、設備投資計画は売上に混ぜず、資金調達の継続可能性として別に評価する。
調達リスクでは、供給者が複数あっても、同じ半導体や電力系統、同じモデルに依存する場合がある。IEAは2026年4月の報告で、電力接続や先端半導体の供給制約を指摘し、高帯域メモリーの不足が少なくとも2027年末まで続くと見込んでいる(IEA「Key Questions on Energy and AI」)。調達契約では名目上の容量に加え、提供開始日、地域、障害時の代替、未使用時の支払義務を確かめる。
競争環境
競争は、巨額の研究・計算資源を必要とするモデル層と、業務への適合や顧客接点を競うアプリ層で性格が異なる。世界共通の売上シェアを確定できる資料は不足しており、主要企業の知名度やベンチマーク順位から寡占度を数値化することはできない。
戦略群は、モデルとアプリを一体で持つ専業企業、クラウド・既存サービスと一体で展開する総合企業、公開モデルや専用環境に重点を置く企業、業務実装を担う企業に分けられる。ただし、境界は動いている。Metaが2026年10月にMuse WonderをAPI等で提供すると公表したように、既存の「公開モデル企業」という整理だけでは現在の競争を捉えられない(Meta「Muse Wonderシリーズ」)。
五つの競争要因
公正取引委員会は2026年4月、生成AIの実態調査報告書をver.2.0へ更新し、関連市場と独占禁止法上の論点を整理した(公正取引委員会「生成AIに関する実態調査報告書ver.2.0」)。以下は、同報告と企業発表をもとにした分析であり、個別企業の違法性を判断するものではない。
表:競争要因の評価(2026年10月20日時点、今後2〜3年を想定)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 同じ企業がモデル・API・アプリへ展開し、価格改定と機能追加が続く | 強まる |
| 新規参入の脅威 | 中 | 最先端モデルには大きな資本が必要だが、API利用でアプリ参入は可能 | 強まる |
| 代替品の脅威 | 強 | 小型モデル、公開モデル、既存ソフトウェアの機能追加が代替となる | 強まる |
| 買い手の交渉力 | 中 | 比較選択肢は増えるが、社内接続・評価・運用の移行負担が残る | 強まる |
| 売り手の交渉力 | 強 | 演算装置、メモリー、電力、学習・評価データの制約がある | 変わらない |
この評価で重要なのは、新規参入と事業継続を区別することである。APIを接続した製品の試作はできる。分かれ目は、供給企業自身が類似機能を追加したときに、顧客が継続して支払う理由を保てるかである。参入後の競争優位は、独占的な業務データ、顧客の運用への深い接続、継続的な検証、販売網のいずれかに求められる。
国内主要企業の比較
表:国内企業の事業上の位置(2026年10月20日時点。規模は公表された提供形態・展開範囲で比較)
| 企業 | 規模・事業範囲 | 公表事実から確認できる特徴 | 戦略の違い |
|---|---|---|---|
| NTT | グループ企業経由でモデル・導入支援を提供。生成AI単独売上は非開示 | tsuzumi 2の日本語文書処理を拡張(公式発表) | 小型・閉域環境と顧客業務への適合 |
| NEC | 公共・企業向けにcotomiを展開。単独売上は非開示 | cotomi v3が政府の試用評価対象に選定(公式発表) | 自社モデルに加え、海外モデル企業とも協業 |
| 富士通 | 企業向けサービスにTakaneを組み込む。単独売上は非開示 | Cohereとの共同開発と提供(Cohere公式事例) | 海外技術との共同開発、日本語・企業用途 |
| Preferred Networks | PLaMoをAPI、クラウド、オンプレミス等で提供。単独売上は非開示 | 2026年10月にMicrosoft Foundryへ展開(公式発表) | 自社開発モデルを複数の販売経路へ展開 |
| Sakana AI | 研究と金融等の専門業務への実装。売上は非公表 | 三菱UFJ銀行と実案件の検証へ移行(公式発表) | モデル研究と専門領域の課題解決を接続 |
| SB OAI Japan・ソフトバンク | 法人向け導入・運用体制を整備中(2026年2月の発表時点。2026年中の展開を目指す)。対象事業売上は非開示 | Frontierを基盤とする展開準備を公表(公式発表) | OpenAI製品と日本向け支援を組み合わせる |
上表は売上順位ではない。通信・SIを主力とする企業の全社売上と、生成AI企業の売上を並べても、この業界での規模は比較できないためである。政府の試用対象への選定も、性能の総合順位や本番調達の確約として扱わない。
直近3年の再編では、完成企業の買収だけでなく、合弁、出資、製品・知的財産・人材の組み合わせが重要になった。2025年11月にはソフトバンクグループとOpenAIの合弁会社SB OAI Japanが発足し、MUFGは同月にSakana AIへの追加出資契約を公表した(ソフトバンク「SB OAI Japan発足」、MUFG「Sakana AIへの追加出資」)。海外ではCognitionが2025年7月にWindsurf買収の最終契約を発表し、開発支援製品と技術資産を取り込む動きを示した(Cognition「Windsurf買収契約」)。
勝つための条件は四つある。第一に継続供給能力であり、AnthropicとOpenAIがクラウド・半導体事業者と大規模な計算資源の契約を結んでいるのはこの課題への対応である(Anthropic「シリーズH資金調達」、OpenAI「Amazonとの戦略的提携」)。第二に顧客の用途に合う提供形態であり、NTTの閉域向け展開とPFNの複数クラウド経由の提供は異なる需要を捉えている。第三に業務評価を積み上げる能力、第四に既存の販売・契約経路へ入る能力であり、Sakana AIと金融機関の連携、富士通とCohereの組み合わせがそれぞれの実例となる。
海外の動向と主要企業
海外競争は、米国企業の規模に加え、中国企業のモデル・供給基盤、欧州企業の専用環境志向まで含めて見る。地域別の生成AI売上を同じ定義で比較できる最新の公的統計は確認できず、日本の世界市場シェアも算出できない。
米国では、専業モデル企業と巨大クラウド企業が競争しながら供給面で協力している。Anthropicは2026年5月、資金調達とともに、AWS、Google Cloud、Microsoft Azureの三つの大規模クラウドでClaudeを提供する体制を示した(Anthropic「シリーズH資金調達」)。OpenAIは2026年2月、AWSとの計算資源契約を8年間でUSD 100 billion拡大し、法人向けのFrontierについてAWSを唯一の第三者クラウド提供事業者とする提携を発表した(OpenAI「Amazonとの戦略的提携」)。複数クラウドから買えることは調達選択肢を増やすが、同一モデルの障害や提供条件への依存を解消するものではない。
表:海外主要企業(2026年10月20日時点。売上順位ではなく、対象範囲と指標を区別)
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| OpenAI | 米国 | 会計期間の売上高は本稿の確認資料では非公表 | モデル・API・法人/個人アプリを一体提供 | 広告の年換算売上USD 1 billionを2026年8月に公表。会計売上とは別指標(公式発表) | 企業導入、SB OAI Japanとの展開 |
| Anthropic | 米国 | 会計期間の売上高は非公表。参考:2026年5月の年換算売上USD 47 billion超 | Claude、開発支援、法人用途、複数クラウド提供 | 2026年5月にシリーズHを公表(公式発表) | 東京拠点、NEC等との協業 |
| Google/Alphabet | 米国 | Gemini単独は非開示。参考:Google Cloudは2026年4〜6月USD 24,768 million | モデル・クラウド・既存サービスを保有 | 同四半期のクラウド売上は前年同期比82%増(決算原本) | Gemini、クラウド、法人向け提供 |
| Meta | 米国 | 生成AI単独の売上は非開示 | 既存利用者接点とモデル・アプリ開発 | 2026年10月にMuse Wonderシリーズを発表(公式発表) | 既存事業あり。Museの国内提供は本稿では確認できず |
| アリババ | 中国 | AI Labs and Applicationsは2026年4〜6月RMB 3,338 million | Qwenとクラウド、モデル・アプリを展開 | AI部門の区分を再編(決算原本) | クラウド経由の提供条件を製品・地域別に確認する必要 |
| DeepSeek | 中国 | 非公表 | モデル公開とAPI提供 | 2026年4月にDeepSeek-V4 Previewを公開し、8月にV4-Proを一般提供、9月にV4.1-Flashを発表(V4 Preview、V4-Pro一般提供、V4.1-Flash) | 国内専用の提供体制は確認できず。モデル利用と国内拠点を区別 |
| Mistral AI | フランス | 非公表 | 公開モデル、専用環境、企業向け開発 | 2026年3月にForgeを発表(公式発表) | NTT DATAと協業。2025年7月の発表で重点市場はフランス、ルクセンブルク、スペイン、シンガポール、オーストラリアとされ、日本は明記されていない。日本向け提供範囲は案件別に確認(NTT DATA発表) |
| Cohere | カナダ | 非公表 | 企業向けモデル、検索、専用環境 | 富士通とTakaneを共同開発・展開(公式事例) | 富士通を通じた企業向け展開 |
中国企業を評価するときは、「中国製モデルの利用」と「中国所在のサービスへデータを送信すること」を分けて見る。公開モデルを自社環境で運用する場合と、国外APIへ接続する場合では、データ経路、運用主体、契約、更新の責任が変わる。ただし、公開されていることだけで、商用利用条件や学習データの権利がすべて解決しているとは言えない。
欧州では、顧客が選ぶ環境で運用できることが事業提案の軸になっている。NTT DATAとMistral AIは2025年7月、金融・公共等を対象とするプライベートAIの共同販売・導入方針を公表した(NTT DATA「Mistral AIとの協業」)。日本企業の海外展開では、汎用モデル単体の販売に加え、現地顧客との関係、業務知識、運用を組み合わせる余地がある。
日本企業の生成AI事業に限定した海外売上比率は、確認した主要企業資料では比較可能な形で開示されていない。NTT DATAの海外網や富士通の国際協業を、国産モデルの海外シェアに読み替えることはできない。一方、国内市場では海外企業が自社拠点と日本企業との提携を併用している。今後2〜3年も、国内企業には「競合との対抗」だけでなく「海外モデルを販売・運用する立場」の選択が重要になるとみられる。
外部環境と制度の変化
制度対応の分岐点は、企業の国籍だけでなく、提供地域と、モデル提供者・アプリ提供者・利用企業のどの役割を担うかにある。海外モデルを組み込む日本企業も、下流の提供者として、必要な説明資料と責任分担を確保する。
表:事業計画に影響する制度・供給環境(2026年10月20日確認)
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | AI推進法の全面施行、人工知能基本計画の策定と改定。第Ⅱ期計画はバーティカルAI・フィジカルAIの社会実装、ガバメントAI「源内」の普及、国内開発モデルの活用を掲げる | 全面施行2025年9月1日、初の計画の閣議決定2025年12月23日、第Ⅱ期計画の閣議決定2026年7月14日 | 大・追い風。研究開発・利活用支援の方向を明確化 | 内閣府「AI法が全面施行」、内閣府「初の人工知能基本計画を閣議決定」、内閣府「人工知能基本計画」、内閣府「第Ⅱ期人工知能基本計画(概要)」 |
| ガバナンス | 日本 | AI事業者ガイドライン第1.2版。法律上の一律許可制度とは異なる | 2026年3月31日公表 | 中・追い風と負担増。調達・運用方針の共通基準 | 総務省・経済産業省「AI事業者ガイドライン第1.2版」 |
| 規制 | EU | 汎用AIモデルに関する執行権限、チャットボット・合成コンテンツ等の透明性要件 | 2026年8月2日から | 大・向かい風と信頼確保の機会。文書・表示・説明体制が必要 | 欧州委員会「AI Actの執行枠組み」 |
| 規制 | EU | AI Omnibusにより高リスクAIの適用日程を変更 | Annex III対象は2027年12月2日、規制対象製品に組み込むものは2028年8月2日 | 大・準備期間延長は追い風。対象用途の選別は必要 | 欧州委員会「AI Omnibus発効」 |
| 通商・産業政策 | 米国 | 米国製AIのハード・モデル・アプリ等を一体として輸出促進 | 大統領令2025年7月23日 | 大・米国勢との提携機会、独立した供給網構築には競争圧力 | 米ホワイトハウス「米国AI技術スタックの輸出促進」 |
| 規制 | 中国 | AI生成・合成コンテンツへの明示・非明示ラベルに関する規定 | 2025年9月1日施行 | 中・向かい風。中国向けサービスの表示・配信設計に影響 | 国家インターネット情報弁公室「人工智能生成合成内容标识办法」 |
| 電力・環境 | 世界 | IEAはデータセンター電力需要を2025年485TWhから2030年950TWhへ拡大と予測 | 2026年4月16日予測公表、2030年が対象 | 大・供給制約は向かい風。省電力・立地分散には機会 | IEA「Key Questions on Energy and AI」 |
EUの高リスク用途の新日程を、すべての義務の延期と解釈してはならない。汎用モデルの提供、特定用途のシステム提供、社内利用では、必要な対応が異なる。販売契約でも、資料提供・監査協力・不具合通知の義務を分けて定める。表の電力需要はデータセンター全体の予測であり、生成AIだけの消費量ではない。
日本では、文化庁の整理が学習段階と生成・利用段階を分けており、情報解析を目的とする利用に関する規定を、出力物の自由な商用利用まで保証するものとして扱うことはできない(文化庁「AIと著作権に関する考え方」)。契約審査では、学習への再利用、入力データの保存、出力の利用条件、侵害時の補償を別項目で確認する。電力・環境面でも、再生可能電力の調達方針だけでなく、必要な時期に接続・受電できるかが供給契約の実行可能性を左右する。
人材と生産性
人材面の課題は、研究者の獲得だけでなく、顧客の業務知識と製品・運用を結び付ける層の不足である。ただし、生成AI企業に限定した雇用者数、欠員率、労働生産性の比較可能な公的統計は確認できない。
IPAの「DX動向2026」では、DXに取り組む企業のうち人材の量が不足するとの回答は85.5%、質が不足するとの回答は88.8%である。いずれも「大幅に不足」「やや不足」の合計であり、生成AI企業の採用難を直接測る値ではない。この値は、顧客側の受入体制も製品の普及速度を制約することを示す周辺指標として読む(IPA「DX動向2026」)。
近接産業である情報サービス業の平均年収は669.54万円である。これは2025年調査の一般労働者について、月例の現金給与と年間賞与を所定の式で合算した計算値であり、AI研究職の採用相場でも、新卒初任給でもない(厚生労働省「令和7年賃金構造基本統計調査・産業中分類」)。本稿では同条件の複数年集計を確定していないため、この値から賃上げ率は示さない。
採用計画は、モデル研究・計算基盤、評価と品質保証、顧客への実装、権利・契約管理に分けて立てる。研究職の厚みと法人導入の遂行能力は別物であり、受注済み案件の並行実施数や保守対象モデル数を、人員配置の起点とすることが実務的である。職種別の需給や報酬は公開統計の粒度が足りないため、採用実績・離職理由・外注単価を自社で蓄積して補う。
Anthropicは2026年10月、USD 100 millionを投じ、2027年末までに顧客現場への実装を担うエンジニア1万人を育成する計画を公表した(Anthropic「Claude Frontier Academy」)。OpenAIとソフトバンクグループの合弁会社SB OAI Japanも、顧客企業と並走するFDE(Forward Deployed Engineer)が業務整理から実装・定着まで支援する体制を掲げている(ソフトバンク「Frontierを基盤とするクリスタル・インテリジェンス」)。いずれも育成目標や体制の表明であり、既に認定・就業した人数ではない。それでも、モデル供給者が導入人材まで事業基盤として整え始めた動きである。こうした企業の育成制度は、日本の国家資格や法定の配置要件とは区別して評価する。
労働生産性は、業界固有の付加価値額と従業者数をそろえられないため、他産業・海外との定量比較を行わない。クラウドを含む売上をモデル研究者数で割る指標や、外注を多用する企業の売上高を従業者数で割る指標は、企業間の優劣を誤らせる。経営管理では、外注費・計算費を含む付加価値と、継続運用までの担当範囲を合わせて把握する。
2030年に向けたシナリオ
2030年の姿を左右するのは、同等の業務品質を別モデルで再現できる程度と、企業が継続的に支払う需要の厚みである。本稿では市場金額の独自推計を対象外とし、この二つを軸に三つのシナリオを置く。
表:2030年の事業環境(2026年10月20日時点の分析にもとづくシナリオ。確率予測ではない)
| シナリオ | 起きる条件 | 業界の姿 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 統合型サービスへの集中 | 継続需要は拡大するが、最高品質・接続資産・運用の代替が難しい | 少数のモデル・クラウド・アプリ群が契約の中心となり、国内企業は周辺実装を担う | 既存の垂直統合に沿う有力な展開。販売経路と顧客接点を確保し、依存先ごとの採算を管理 |
| モデルの代替性が高まり、業界別に分業 | 複数モデルが必要品質を満たし、顧客が業務別サービスへ支払いを継続 | モデル選択と供給を組み替え、専門データ・運用契約を持つ企業へ収益機会が広がる | 一部用途で進み得る。モデル原価の低下を顧客価値と利益に結び付けられるかが条件 |
| 設備・契約の調整局面 | 実証から有償更新への移行が鈍り、供給投資や固定契約が先行 | モデルの代替性にかかわらず、稼働率・契約更新・資金調達が事業継続を左右する | 排除できない下振れ。解約条件、最低購入額、設備負担を先に点検 |
三つは世界全体で一斉に起きるとは限らない。最先端の研究用途では集中し、定型的な業務では分業し、投資を急いだ供給者では調整が起きる、というように三つが同時に進むことが考えられる。したがって、一社の新製品や単一ベンチマークの変動だけで、全事業の投資方針は反転させない。
表:シナリオを見分ける先行指標(2026年10月20日時点の監視案)
| 先行指標 | 確認する統計・発表 | 読み方 |
|---|---|---|
| 試用から継続利用への移行 | JEITA「ITユーザトレンド調査」の継続版、自社の更新率 | 試用者の多さだけで売上拡大を判断しない。調査対象の変更も確認 |
| モデル代替時の品質と価格 | Anthropic・OpenAI等の公式料金、各社の提供条件と自社評価 | 定価だけでなく、同一案件の合格率と移行費用を追う |
| 供給部門とモデル部門の収支 | アリババの部門別決算等 | 区分変更・社内取引を点検し、利用増がどこに利益を残すかを見る |
| 電力・計算資源の供給制約 | IEAの電力・AI分析、供給者の稼働開始発表 | 建設計画と稼働実績を分ける。受電・半導体の制約を確認 |
| 制度対応に伴う販売可能範囲 | 欧州委員会の適用・執行日程 | 施行日だけでなく、対象用途と自社の提供者としての役割を確認 |
最も重要な継続契約率や顧客別の採算は、企業の公開発表だけでは把握しにくい。先行指標の公表値と、自社案件・顧客への一次調査を組み合わせ、半期ごとにシナリオの重みを見直す。
経営・企画部門への示唆
この業界の問いは、「どのモデルに賭けるか」ではなく、モデル・API・アプリのどの層で、どの顧客のどの業務について、原価と顧客への責任を引き受けるかである。以下の選択肢と見方は、本稿のデータと事例をもとにした分析である。
立場別の戦略の選択肢
表:立場別の選択肢(2026年10月20日時点の分析)
| 立場 | 優先する選択肢 | 本稿の根拠 | 避けるべき判断 |
|---|---|---|---|
| 大手(通信・SI・電機) | 自社モデルは閉域・軽量・図表入り日本語文書など、海外の大型モデルと同じ土俵に立たない用途に絞る。汎用用途は海外モデルの組み込みと販売で取り、両方を同じ顧客契約と運用基盤に載せる | NTTはtsuzumi 2で図表入り日本語文書の処理を1GPU環境で実現したと発表した(NTT)。富士通はCohereと共同開発したTakaneを自社のAIサービスに組み込む(Cohere) | 汎用ベンチマークで海外最先端に並ぶことを投資目的にする。海外モデルの再販売上を自社の技術資産と同一視する |
| 中堅・中小(SI・業務アプリ) | 一つの業務を、評価セット、モデル更新、運用まで含む定額商品にする。モデルは案件ごとに必要品質で選び替える | 活用方針を持つ中小企業は58.1%で、大企業の74.0%を下回る(総務省)。低価格帯モデルの入力単価は、AnthropicのHaiku 5.5(10万トークン以下の入力)とOpenAIのGPT-6 Lunaでともに100万トークン当たりUSD 0.10である(Anthropic、OpenAI) | 利用席の再販や個別開発の積み上げに頼る。供給元の機能追加や直販で価値が消える |
| 新規参入を考える企業(金融・製造など) | 基盤モデルは自社開発せず、業務記録・実機データ・評価基準を持ち寄って、モデル企業と業界特化の仕組みを共同で作る。評価・ガバナンスの専門サービスで入る道もある | 三菱UFJ銀行はSakana AIと過去の稟議を使う融資支援を実案件で検証し(Sakana AI)、Mistral AIはASMLやエリクソンと独自データでのモデル開発を進める(Mistral AI)。AIガバナンス・リスク管理市場は2025年度4億円だが前年度の10倍である(ITR) | 協業発表を商用化と見なす。データを出した後の再利用条件と成果の帰属を決めずに始める |
いずれの立場でも、判断の節目は2027年末前後に集まる。EUの高リスク用途の規則はAnnex III対象が2027年12月2日に適用され、IEAは高帯域メモリーの不足が少なくとも2027年末まで続くと見込む(欧州委員会、IEA)。規制対応の負担と計算資源の調達リスクを誰が負うかは、この時期より前に、顧客・供給者との契約へ落とし込む。
通説と異なる見方
第一に、利用の広さは支払いの深さを意味しない。 企業の業務利用は86.4%に達するが、JEITA調査の活用・テスト利用66%のうち38%はテスト段階で、国内のLLM/SLM・クラウドAPI市場は2025年度見込で357億円である(総務省、JEITA、富士キメラ総研)。調査ごとに分母が異なるため、差を市場の余地に換算することはできない。それでも分析では、今後2〜3年の競争軸は、利用者の獲得より、試用を有償の本番運用へ移す実装力にある。モデル供給者自身が導入人材の育成や技術者の派遣に乗り出していることも、この見方と整合する。
第二に、モデルを持つ企業が先に利益を得るとは限らない。 アリババの2026年4〜6月の四半期は、AI Cloud and Compute Servicesが調整後EBITA RMB 5,628 millionの黒字であった一方、AI Labs and Applicationsは売上高RMB 3,338 millionに対してRMB 13,861 millionの損失であった(アリババ「2026年6月30日終了四半期決算」)。一社の区分損益ではあるが、利益は計算資源を売る側に先に出ている。分析では、日本企業にとって利益の源泉は、モデルの保有よりも、推論原価の変動を予約容量、運用保守、更新料として顧客に転嫁できる契約にある。
第三に、「国産か海外か」は二者択一ではなく、同じ顧客の中で業務ごとに供給者が分かれる。 三菱UFJ銀行は約3万5千人を対象にChatGPT Enterpriseを段階的に導入する一方、融資稟議ではSakana AIと実案件の検証を進める(OpenAI、Sakana AI)。NECも、自社のcotomiが政府の試用評価の対象に選ばれる一方で、グループ約3万人にClaudeを展開する(NEC、Anthropic)。分析では、国内勢の勝ち筋は汎用モデルの置き換えではなく、規制業務・専門業務の層を、顧客の評価基準と運用契約ごと押さえることにある。
公開情報ではわからないこと
| 論点 | 一次調査での確かめ方 | 判断への使い方 |
|---|---|---|
| 試用から有償更新へ移る条件と、更新されない理由 | 既存顧客と解約顧客に、利用者と予算責任者を分けてインタビューする。テスト利用中の企業へのアンケートで、本番化を止めている承認手続きを聞く | 継続売上と値上げ余地の見積もり |
| 公表価格と実際の取引条件の差 | 調達担当とクラウド販売代理店に、割引、最低購入額、予約容量、未使用分の支払い義務を聞き取る | 案件採算と供給者依存の評価 |
| 大口顧客が業務ごとに供給者をどう分けているか | 金融・製造の大手企業のIT企画・リスク管理部門にインタビューし、業務別の採用モデル、選定基準、乗り換えの条件を聞く | 自社が取る層と業務の選定 |
| 提携・買収の対象が持つ資産が、モデルの変更後も残るか | 買収監査で、顧客契約と更新履歴、データの利用権と再利用条件、主要技術者の定着意向、依存モデルの提供終了時の移行条項を確認し、主要顧客にも照会する | 買収価格と統合条件の設定 |
| 海外モデル企業の日本向け価格・支援方針 | 国内の販売パートナーへの聞き取りと、米国・欧州の顧客への現地調査で、値付け、技術者の派遣、日本語対応の差を比べる | 自社の価格・支援体制の設計 |
出典
数値は統計原表、企業の決算原本、調査会社自身の公表資料で確認した。企業の導入・製品情報は当該企業の発表に基づき、独立した第三者による効果検証とは区別している。
- 総務省「令和8年版情報通信白書・日本における生成AI利用」(2026年7月)
- 総務省「令和8年版情報通信白書・生成AIの活用方針等」(2026年7月)
- 総務省「令和8年版情報通信白書・生成AIの業務利用状況」(2026年7月)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類・第1表 G情報通信業」(2026年3月24日)
- JEITA「ITユーザトレンド調査(2025)」(2025年12月)
- IPA「DX動向2026」(2026年7月30日)
- 公正取引委員会「生成AIに関する実態調査報告書ver.2.0」(2026年4月16日)
- 内閣府「AI法が全面施行」(2025年10月3日)
- 内閣府「初の「人工知能基本計画」を閣議決定しました」(2026年2月6日)
- 内閣府「人工知能基本計画」(2026年7月14日閣議決定の第Ⅱ期計画と、2025年12月23日閣議決定の初の計画を掲載)
- 内閣府「第Ⅱ期人工知能基本計画(概要)」(2026年7月14日閣議決定)
- 総務省・経済産業省「AI事業者ガイドライン第1.2版」(2026年3月31日)
- 文化庁「AIと著作権に関する考え方」(2024年3月15日)
- 欧州委員会「The enforcement framework of the AI Act」(2026年10月6日更新)
- 欧州委員会「AI Omnibus enters into force」(2026年7月27日、7月31日更新)
- 米ホワイトハウス「Promoting the Export of the American AI Technology Stack」(2025年7月23日)
- 国家インターネット情報弁公室「人工智能生成合成内容标识办法」(2025年3月14日)
- IEA「Key Questions on Energy and AI・Executive summary」(2026年4月16日)
- 富士キメラ総研「2026 生成AI/AIエージェントで飛躍するAI市場総調査 市場編」公表資料(2026年3月19日)
- ITR「AIガバナンス・リスク管理市場規模推移および予測」(2026年9月8日)
- Alphabet「Second Quarter 2026 Results」(2026年7月22日)
- アリババ「2026年6月30日終了四半期決算」(2026年8月20日)
- OpenAI「MUFG」導入事例(2026年7月7日)
- OpenAI「A milestone in expanding access to AI」(2026年8月31日)
- OpenAI「NTT DATA Group cuts incident analysis to 30 minutes with Codex」(2026年7月22日)
- OpenAI「Introducing GPT-6 Sol and Luna」(2026年9月)
- OpenAI「OpenAI and Amazon announce strategic partnership」(2026年2月27日)
- Anthropic「NECとの協業」(2026年4月24日)
- Anthropic「Anthropic officially opens Tokyo office, signs Memorandum of Cooperation with the Japan AI Safety Institute」(2025年10月29日)
- Anthropic「Series H funding」(2026年5月28日)
- Anthropic「Claude Haiku 5.5」(2026年10月7日)
- Anthropic「Donating the Model Context Protocol and establishing the Agentic AI Foundation」(2025年12月9日)
- Anthropic「Claude Frontier Academy」(2026年10月2日)
- Google「Gemini 3.8 Flashと3.8 Flash Cyberを発表」(2026年9月3日)
- Google DeepMind「Gemini Robotics 2 brings whole-body intelligence to robots」(2026年7月30日)
- NVIDIA「日本のロボティクス・製造業とCosmos」(2026年7月15日)
- Meta「Introducing Muse Wonder and Muse Wonder Full」(2026年10月12日、10月13日更新)
- DeepSeek「DeepSeek-V4 Preview」(2026年4月24日)
- DeepSeek「DeepSeek-V4-Pro GA Release」(2026年8月13日)
- DeepSeek「Introducing DeepSeek-V4.1-Flash」(2026年9月10日)
- Mistral AI「Introducing Forge」(2026年3月17日)
- Cohere「Fujitsu launches Takane AI model in partnership with Cohere」(2025年5月20日)
- NTT「tsuzumi 2のアップデート」(2026年5月19日)
- NEC「cotomi v3の政府生成AI利用環境での試用」(2026年3月9日)
- Preferred Networks「PLaMoのMicrosoft Foundryでの提供」(2026年10月6日)
- Sakana AI「三菱UFJ銀行とのAI融資エキスパート」(2026年3月6日)
- MUFG「Sakana AIへの追加出資」(2025年11月17日)
- ソフトバンク「Frontierを基盤とするクリスタル・インテリジェンス」(2026年2月6日)
- ソフトバンクグループ・OpenAI「SB OAI Japan発足」(2025年11月5日)
- NTT DATA「Mistral AIとのプライベートAI協業」(2025年7月29日)
- Cognition「Windsurf買収契約」(2025年7月14日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
