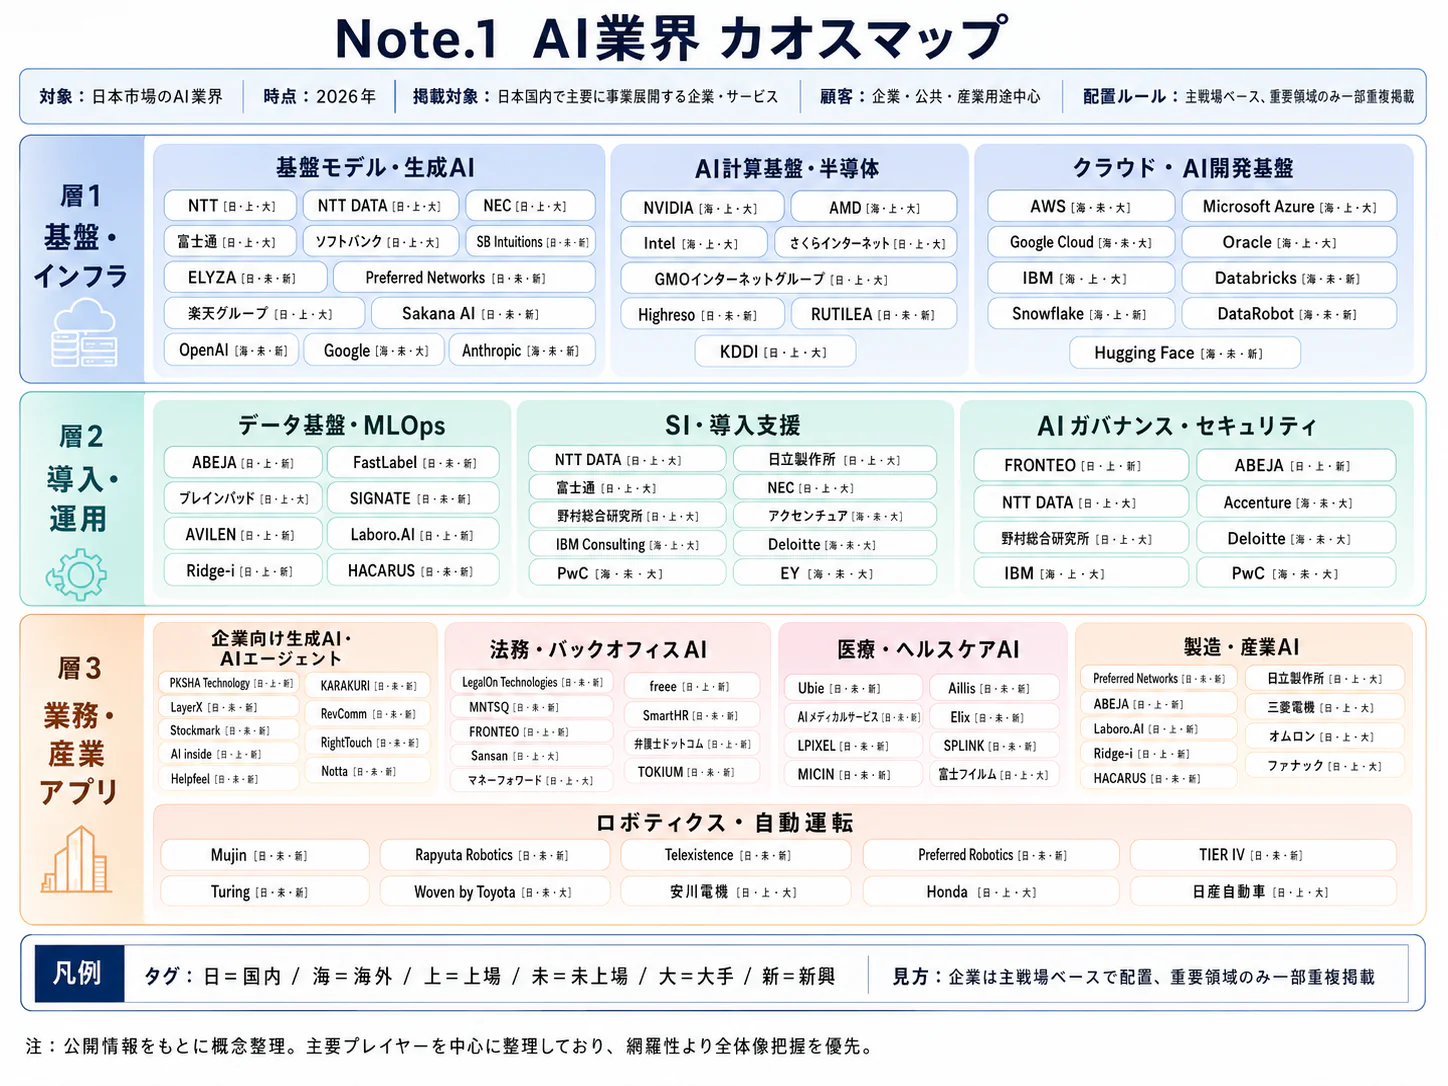
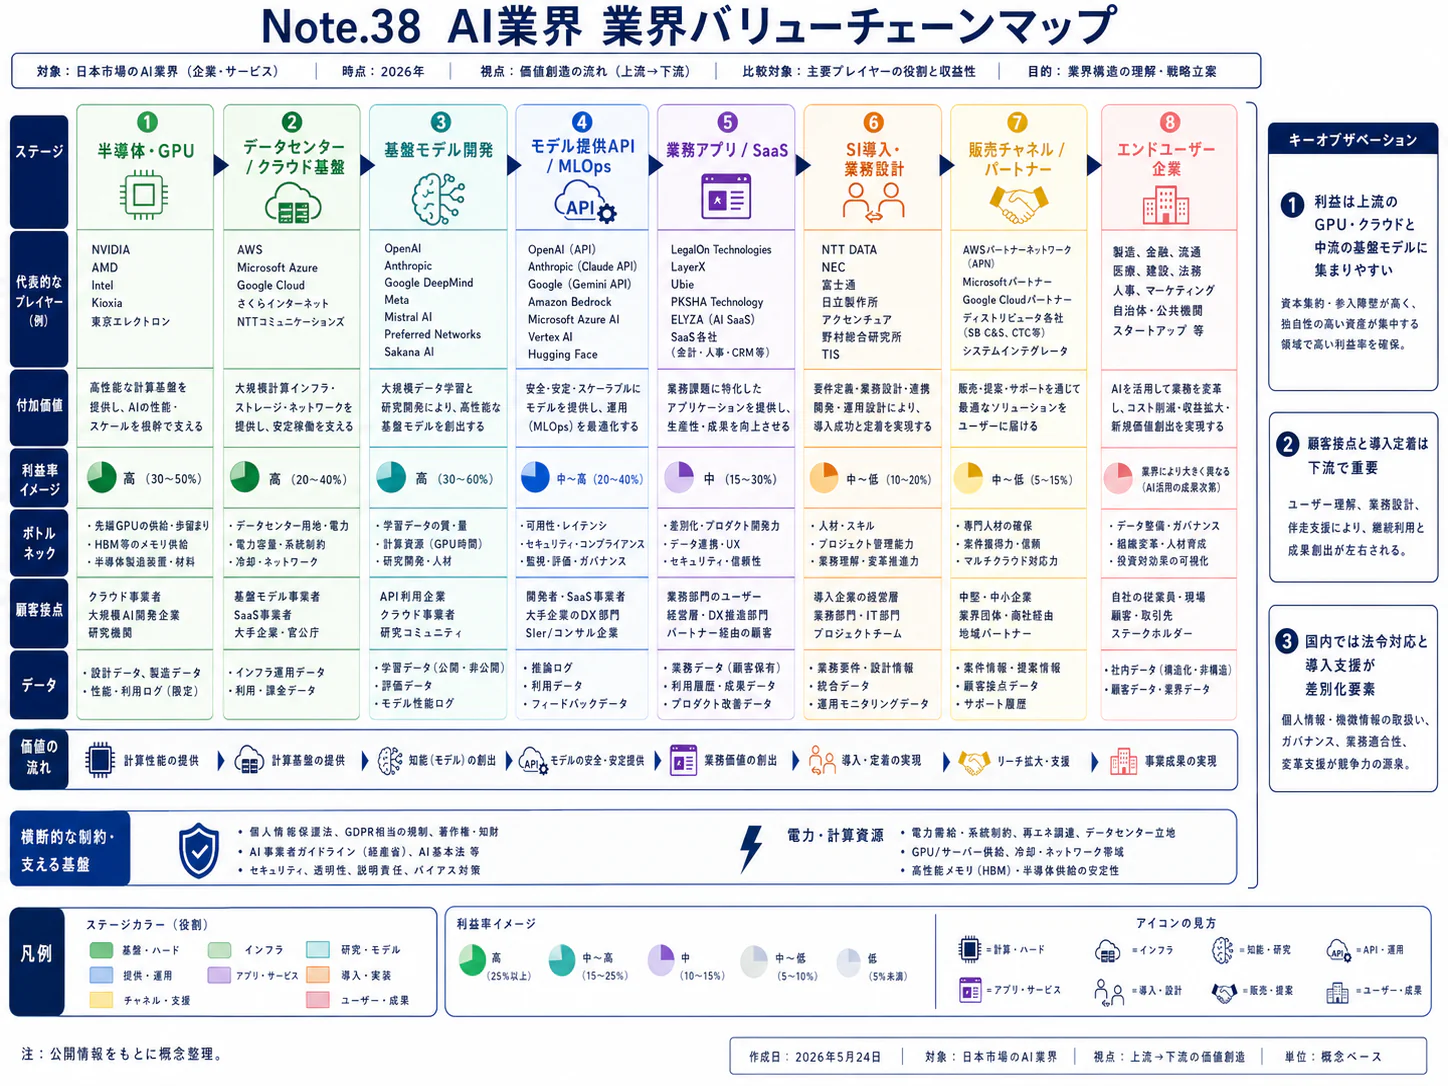
エグゼクティブサマリー
国内AI企業は、日本語モデルの開発力を、専門業務のデータと継続運用の収益へ転換できるかが問われる産業である。2026年10月時点では、研究開発支援と製品提供が広がる一方、国内企業だけの市場規模やモデル別採算はなお見えにくい。
要点
- 市場:IPAの2026年実査では企業のAI導入・試験利用率は58.0%である。ただし国内外の製品を含む需要側の指標であり、国内AI企業のシェアや有料利用率を示さない(IPA「DX動向2026」)。
- 構造・競争:政府の2026年度マルチモーダル基盤モデル開発予算は3,873億円、同年6月のGENIAC採択は16テーマである。政策の重点は専門領域にも広がっているが、予算・採択は売上や商用導入と区別して見る(財務省「令和8年度充当予定事業」、NEDO「GENIAC実施予定先一覧」)。
- 海外:PFNのPLaMoは2026年10月にMicrosoft Foundryで提供を開始した。国内開発と海外の配信基盤を組み合わせる選択肢が広がり、提携先は同時に価格比較や顧客接点を左右する存在となる(PFN「FoundryでPLaMo提供」)。
- 制度:源内は評価検証から2027年度の有償調達へ進む予定である。政府が初期需要を作る可能性はあるが、採択段階で収益が保証されたわけではない(デジタル庁「国産モデル公募予告」)。
- AIの影響:開発支援の実用化は受託企業自身の生産工程を変え、ロボット向けの研究開発は新たな供給先を作る。前者の効率化と後者の実機安全性は分けて評価し、提供企業の試験効果は全業務へ一般化しない(富士通「AIドリブン開発基盤」、NVIDIA「国内企業のCosmos活用」)。
経営・企画部門への示唆
- 大手は、自社モデルを閉域運用や行政・専門文書など国内での管理が求められる用途に絞り、汎用処理は他社モデルと併用する。源内の有償調達が始まる2027年度までに、選ばれない場合を含めた更新の条件を決める。
- 中堅・中小は、受託で得た業務知識を、同じ業務を持つ複数の顧客へ売れる製品に移す。開示事業では受託と製品の双方で利益が出ており、受託契約で汎用部品の再利用権を確保することが前提になる。
- 新規参入を考える企業は、業務データと評価問題を持ち込む共同開発から入る。提携・買収では、成果とデータの権利、補助終了後の採算、取り込まれた側が他社へ販売を続けられるかを一次調査で確かめる。
業界データまとめ
国内AI企業だけを切り出した公的な市場統計は確認できず、市場規模と成長率の確定値は示せない。経営判断には、裾野となる情報サービス業の統計、実際の導入状況、研究開発支援の規模、企業別の事業実績を、それぞれ異なる物差しとして使う。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 公開データなし | — | — |
| 市場の伸び | 公開データなし | — | — |
| 事業者数 | 企業等数31,976企業等。企業産業中分類「情報サービス業」、経営組織総数。非AI事業を含む広い参考値であり、国内AI企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「経済センサス・第1表」 |
| 従業者数 | 国内従業者1,265,901人。企業産業中分類「情報サービス業」、男女計。非AI事業を含む広い参考値 | 2021年6月1日現在 | 総務省・経済産業省「経済センサス・第1表」 |
| 平均年収 | 669.54万円(計算)。中分類「情報サービス業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額432.3千円×12+年間賞与その他特別給与額1,507.8千円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計」 |
| 上位3社の売上高 | 主要上場3社の参考比較であり順位ではない。エクサウィザーズ119.96億円(全社)/PKSHA Technology 90.50億円(AI SaaS事業、内部売上を含む。全社売上収益は駐車場機器事業等を含むため使わない)/AI inside 47.47億円(全社) | 順に2026年3月期/2025年9月期/2026年3月期の通期実績 | エクサウィザーズ「2026年3月期決算説明」 PKSHA「2025年9月期決算短信」 AI inside「2026年3月期決算説明」 |
| 企業のAI導入・試験利用率 | 58.0%。AI全般の導入42.3%と試験利用15.7%の合計。国内企業アンケートの回答割合であり、国産モデル利用率ではない | 2026年4〜6月実査(資料上の表記は「2025年度調査」) | IPA「DX動向2026」 |
| GENIACの基盤モデル開発採択テーマ数 | 16テーマ。領域特化生成AI基盤モデルの当該公募分。累計企業数ではない | 2026年6月4日決定 | NEDO「GENIAC実施予定先一覧」 |
| マルチモーダル基盤モデル開発の政府予算 | 3,873億円。「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」。予算額であり、交付済額・売上高ではない | 2026年度当初予算 | 財務省「令和8年度充当予定事業」 |
| 公共AI計算基盤の演算性能 | ABCI 3.0の半精度浮動小数点演算性能6.2エクサフロップス。理論演算性能であり、国内総容量・利用実績ではない | 2025年1月20日一般利用開始時 | 産総研「ABCI 3.0一般利用開始」 |
本稿の情報確認日は2026年10月20日である。経済センサスと賃金統計は産業範囲も対象年も異なるため、両者から国内AI産業の人件費総額などを計算してはならない。企業別数値は決算期・事業範囲が異なり、単純合計や市場シェアの算出には使えない。
AI・フィジカルAIの影響と経営の打ち手
この業界では、AIは販売する製品であると同時に、開発工程そのものを変える生産手段でもある。経営上の焦点は二つある。開発工数の削減を顧客価値と利益へ転換する契約設計と、文章処理で培った技術を実世界の安全性が問われる領域へ拡張できるかである。以下の普及時期と経営上の評価は、公表事例をもとにした分析である。
バリューチェーンマップと影響の全体像
| 順序・工程 | 入力と成果物 | 主な担い手 |
|---|---|---|
| ①データ整備 | 文書・画像・現場記録を、利用権限を管理した学習・評価用データへ変換 | 顧客企業、AI開発会社、データ提供者 |
| ②基盤モデル開発 | 計算資源とデータを使い、モデルの学習・追加学習を実施 | PFN、SB Intuitions、NTT等 |
| ③業務実装 | モデルを検索、業務システム、機器の制御系に接続 | AI受託企業、SI企業、業務ソフト企業 |
| ④評価・検証 | 正確性、費用、安全性、業務適合性を検証 | 開発会社、顧客、第三者評価機関 |
| ⑤提供・運用 | API・アプリを配信し、監視、更新、障害対応を継続 | AIサービス企業、クラウド企業、販売パートナー |
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| ①データ整備 | 帳票の項目設定、読み取り、後続システムへの転記 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | DX Suiteの製品・契約実績。AI inside「2026年3月期決算説明」 |
| ②基盤モデル開発 | 実機で集める学習データを、世界モデルとシミュレーションで補完 | フィジカルAI | 実証中 | 3〜5年 | 国内製造・ロボット企業によるCosmos活用の研究開発。NVIDIA「国内企業のCosmos活用」 |
| ③業務実装 | 要件から設計・コード・テストを複数エージェントで作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 富士通の自社開発基盤で運用開始。富士通「AIドリブン開発基盤」 |
| ④評価・検証 | 汎用試験だけでなく、行政・専門業務の問題で実用性を比較 | 生成AI・AIエージェント | 実証中 | 2年以内 | 源内のモデル評価検証。デジタル庁「国産モデル公募予告」 |
| ⑤提供・運用 | 対話モデルに加え、検索・安全対策等のモデル群をAPIで提供 | 生成AI・AIエージェント | 実証中 | 2年以内 | Sarashinaの無料ベータサービス。SB Intuitions「Sarashinaベータ開始」 |
「実用」は参照事例の範囲を示し、業界全体への普及を意味しない。フィジカルAIは現実世界を認識して動くロボットや機械の知能であり、図表を読めるだけのマルチモーダルモデルとは区別する。
業務はどう変わるか
第一に、AI受託の開発者は、コードの作成量から仕様と検証の責任へ重心を移す。 従来は担当者が要件を解釈し、設計、実装、試験を順番に進めた。富士通は、Takaneを使う複数エージェントによる開発基盤の運用を2026年1月に開始した。同社が公表した2024年度の法改正に伴うソフトウェア改修の実証実験では、約300件の変更案件のうち1案件について、従来3人月の改修期間を4時間に短縮し、生産性100倍とした。これは提供企業の公表値であり、単一案件の結果を、案件全体の費用削減率や全工程の無人化率に置き換えることはできない(富士通「AIドリブン開発基盤」)。
再利用できる業務仕様、回帰試験、受入判定を資産として保有し、品質維持に対価を得る契約へ移る必要があると考えられる。合意事項も、処理の正確性、変更時の再検証、障害時の復旧条件へ広がる。
第二に、データ整備は単純入力から、誤りと権限の管理へ変わる。 AI insideのDX Suiteは読み取り前後の仕分けや確認、システム連携を含む製品へ拡張され、同社は2026年3月末のDX Suite・Intelligent OCRの契約数を3,203と公表している。導入済みの製品基盤は確認できるが、全契約が新機能を利用しているとは限らない(AI inside「2026年3月期決算説明」)。発注側・受託側に残る仕事は、原本との照合、読み取り不能時の扱い、アクセス権の継承であり、機密文書を一括投入すれば完了する工程ではない。
第三に、専門家の判断支援には、文書検索だけでなく判断過程の収集が必要になる。 Sakana AIとMUFGの「AI融資エキスパート」は、熟練者の知見を取り込んだ共同開発であり、2026年3月時点では実際の案件を用いた検証段階である。一般的な質問応答から、案件ごとの論点・根拠・追加確認事項を整理する方向への変化を示すが、融資判断の全面自動化を公表したものではない(Sakana AI「AI融資エキスパート」)。AI企業の責任範囲は、回答精度に加え、根拠にない推論を検出できること、最終判断者へ戻せることまで広がる。
第四に、ロボット向け開発では、現場データと仮想環境の往復が増える。 NVIDIAが2026年7月に公表した国内企業の取組には、Cosmosを用いた研究開発や活用検討が含まれる。実機の動作記録を集める従来工程に、環境の再現、データ生成、仮想試験を組み合わせる方向であり、量産現場での全面自律運転が確立したという発表ではない(NVIDIA「国内企業のCosmos活用」)。日本のAI企業にとっては新たな供給先になる一方、物体の取り違え、通信断、予想外の人の動きといった失敗を実機で検証する負担が加わる。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Preferred Networks(PFN) | 日本 | PLaMo | 国内モデルをAPIや複数クラウド経由で組み込む | 展開済み。Foundry提供開始(PFN「FoundryでPLaMo提供」) |
| NTT | 日本 | tsuzumi 2 | 日本語業務文書・図表の処理、閉域環境への実装 | 展開済み。グループ経由の提供(NTT「tsuzumi 2更新」) |
| 富士通 | 日本 | Takane、開発用エージェント | 自社ソフトウェア開発工程への組込み | 展開済み。開発基盤を運用(富士通「AIドリブン開発基盤」) |
| Sakana AI | 日本 | 専門業務向けAI | 金融機関と判断支援システムを共同開発 | 提携・実証あり。MUFG案件(Sakana AI「AI融資エキスパート」) |
| AI inside | 日本 | DX Suite、Leapnet | 文書データ化と業務システム接続 | 展開済み。契約実績を開示(AI inside「2026年3月期決算説明」) |
| NVIDIA | 米国 | Cosmos、Isaac等 | ロボット開発のシミュレーション・学習基盤 | 提携・実証あり。国内製造業との研究開発(NVIDIA「国内企業のCosmos活用」) |
人材・収益・競争への影響
以下は業務構造をもとにした分析であり、雇用削減人数の予測ではない。定型的な転記、初稿作成、コードのひな型作成は必要工数が減る方向にあり、業務を形式化する担当者、評価データを設計する担当者、安全性と運用を担う担当者の重要性は増す。研究者もモデル単体の精度だけでなく、限られた計算量で業務条件を満たす設計を問われる。
費用は開発人件費だけでなく、利用時の推論、検索、監視、再試行へ分散する。処理が自動化されて利用回数が増えれば、単価の低下以上に計算費が増える場合がある。このため、安いモデルへの一律置換だけでは粗利を管理できない。顧客の業務データと評価手順を蓄積できる企業は改良を反復しやすく、汎用モデルの接続だけを代行する企業は価格比較を受けやすい。
安全面では、文章の誤答と機械の誤作動で、許容できる誤差が異なる。前者には根拠確認・承認・取消し、後者には動作範囲の制限・停止・復旧が必要になる。契約上も、モデル提供者、システム実装者、機器メーカー、運用者の責任分担を明示し、更新後の再検証を誰が負担するかを決める。
経営者が実施すべき対策
以下は、分析にもとづく実施順序の提案である。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 顧客業務ごとの非公開評価問題と受入基準を契約前に作る | 共通 | 直ちに | ベンチマークと実務の乖離を発見 | 正解例、難問、回答拒否条件の合意 |
| 高 | 推論・検索・再試行・監視を案件別原価に計上する | 共通 | 直ちに | 利用拡大による赤字化の早期把握 | 利用ログと顧客別請求の接続 |
| 高 | 学習・評価・再利用の権利をデータ契約で分ける | 共通 | 受注前 | 権利不備による横展開停止の回避 | 出所、保存期間、派生物の帰属確認 |
| 高 | 人月型案件を、検証済み部品と保守契約の組合せへ改める | 中堅・中小 | 1年以内 | 再利用による採算改善 | 共通仕様、保守範囲、追加変更の課金条件 |
| 高 | 複数モデルで同じ評価を行い、切替手順を実装する | 共通 | 1年以内 | 供給停止・値上げへの対応力 | 代替モデル、権限、再検証費用の確保 |
| 中 | 実機事業は機器メーカー・現場保有企業との共同事業にする | 大手 | 1〜3年 | 現場データと責任分担の確保 | 停止基準、実証場所、保険・保守の設計 |
| 中 | 補助事業終了後の計算費と更新費を別途審査する | 共通 | 採択申請前 | 支援終了後の資金不足の抑制 | 有料需要と継続計算資源の見積り |
よくある失敗は、①提供企業の最良条件での試験結果を顧客全体の費用削減に使うこと、②無料試用を継続課金の意思と見なすこと、③ロボットの動画デモを現場の稼働保証と見なすことである。いずれも、対象範囲、失敗条件、人が補っている作業を確かめてから、事業計画へ織り込む。
業界の定義と市場構造
国内AI企業は単一の製品市場ではなく、モデル開発、業務向け製品、個別開発を含む供給産業である。日本国内のAI支出の拡大は、そのまま国内企業の売上拡大になるとは限らない。支出がどの供給者・工程へ帰属するかを見分ける。
本稿に含めるのは、日本を主要な開発・事業拠点とする企業のLLM・小規模言語モデル、画像・音声・予測等のAI開発、AI製品、受託実装である。NTTや富士通などの大企業も該当事業を対象とするが、通信、一般的なSI、機器販売の売上全体を国内AI売上として扱わない。外国企業の汎用サービス、GPUやデータセンター単体、AI機能を追加しただけの一般業務ソフトは隣接市場として扱う。
「国産」にも、本社所在地、基盤モデルの開発主体、追加学習の主体、データの保管場所、運用管理者という別々の意味がある。政府の源内向け公募も、国内開発の説明や学習データの適法性、セキュリティなどを条件としており、名称に日本語が含まれるだけでは要件を判断できない(デジタル庁「国内LLM公募結果」)。調達・提携では、何を国内で管理したいのかを先に定義する。
公開データから把握できる内訳
国内企業だけの製品別・顧客別・地域別売上構成比は確認できない。以下は需要側の広い参考値であり、国内企業と海外企業の双方を含む富士キメラ総研の2026年3月公表時点の見込みである。
| 区分 | 2025年度の公表値 | 対象と経営上の読み方 | 出典 |
|---|---|---|---|
| AI関連国内市場全体 | 1兆8,301億円、見込 | サービス、アプリ、プラットフォーム、インフラを含む。国内AI企業の売上総額ではない | 富士キメラ総研「AI市場総調査」 |
| LLM/SLM | 357億円、見込 | モデルと応答可能なクラウドAPI。国内の開発会社には直接の販売先となる市場 | 富士キメラ総研「AI市場総調査」 |
| GPUクラウド/ホスティング | 576億円、見込 | 学習・推論等に使う計算サービス。AI企業にとって主に調達側の市場 | 富士キメラ総研「AI市場総調査」 |
| 対話型生成AIアプリケーション | 132億円、見込 | 汎用対話製品。個別受託開発やすべての業務AI製品の合計ではない | 富士キメラ総研「AI市場総調査」 |
各区分は調査会社の定義に従う抜粋である。見込み値は実績扱いせず、確定実績も確保できなかったため、データ表の成長率は本稿では対象外とする。
過去5年の構造変化は、従来の識別・予測を中心とする個別開発に、日本語基盤モデルと共通APIの供給が加わったことである。供給側では2024年以降、計算資源の整備とGENIACによる開発支援が進み、2026年の採択対象には金融、防災、建設、材料などの領域特化テーマが並んでいる(経済産業省「クラウド供給確保計画認定」、NEDO「GENIAC実施予定先一覧」)。需要側では、企業による導入・試験利用の拡大に加え、政府自身がモデルの評価・調達主体になる変化がある(IPA「DX動向2026」、デジタル庁「国産モデル公募予告」)。
顧客が買うものを汎用処理能力、専門業務の機能、個別接続、継続運用の責任に分けると、利益の残る工程を見分けやすくなると考えられる。
顧客と需要の特性
受注の決め手は日本語の流暢さだけでなく、顧客が持つ業務データを使い、既存の審査・承認・運用条件を満たせることである。大企業・官公庁では品質と責任の説明が、中小企業では導入後に自社で運用できるかが購買条件を左右する。以下の購買構造は、公表案件をもとにした分析である。
| 顧客層 | 主な需要 | 購買の決め手 | 主な関与部門 |
|---|---|---|---|
| 官公庁・自治体 | 行政文書、庁内検索、職員支援 | 機密情報の取扱い、調達要件、評価結果、継続供給 | 政策担当、デジタル部門、調達、情報セキュリティ |
| 金融・重要インフラ | 専門文書、審査補助、業務知識の継承 | 根拠追跡、権限管理、説明可能な運用、既存システム接続 | 業務責任者、IT、リスク管理、法務 |
| 製造・建設 | 技術文書、図面、保守・現場知識 | 業界用語への適合、設計情報の保護、現場での検証可能性 | 研究開発、設計、生産・保守、IT |
| 中堅・中小企業 | 文書処理、問合せ、社内情報の利用 | 初期設定の負荷、月額費、販売店による支援 | 経営者、管理部門、兼任IT担当 |
| SI・業務ソフト企業 | 自社製品へ組み込むモデル・API | 利用許諾、再販条件、性能と費用、供給継続 | 製品責任者、開発、調達、法務 |
金融の専門知識はSakana AIとMUFG、電力分野の専門文書はNTTドコモビジネスと中国電力の共同検証に表れている。両案件は、汎用サービスを契約するだけでは解けない課題を、顧客との共同開発に持ち込む需要を示す(Sakana AI「AI融資エキスパート」、NTTドコモビジネス「電力特化LLM検証」)。ただし、公表案件は市場全体の顧客構成を代表する標本ではない。
法人の典型的な意思決定は、業務部門による課題設定、データ提供可否の確認、小規模検証、IT・法務・情報管理の審査、予算化、運用責任者の決定という順になる。源内では公募と評価検証の契約を経て、次年度の有償調達を予定しており、選定と売上計上の間に段階がある(デジタル庁「国産モデル公募予告」)。営業は、モデルの紹介だけで終えず、受入条件と本契約に進む条件を検証開始前に確かめる。
価格への敏感さも用途で異なる。一般的な文章作成や検索は、代替品との比較を受けやすい。閉域運用や専門文書処理では、モデル料金以外の接続・確認・保守費が、総費用の中で意味を持つ。乗換え費用はモデルそのものより、データ加工、評価問題、承認手順、利用者教育に蓄積すると考えられる。
全国共通の季節指数や受注の景気弾性は公表されていない。官公庁や大企業の予算・検収時期への依存は、案件ごとに確かめる。業界全体を「年度末集中」とは断定できない。人口減少を背景とする知識継承の需要があっても、予算が継続するかは、検証で得た便利さを実際の支出削減や処理能力の改善へ結び付けて説明できるかにかかる。
バリューチェーンと収益構造
収益性の差は、モデルの規模に加えて、開発成果を何社へ再利用できるか、利用後の継続課金を確保できるかで生じる。国内の開示事例では製品事業に高い事業利益率が見られる。ただし、全社費用や研究開発負担を含む利益とは区別して読む。
| 工程 | 役割・代表的な担い手 | 対価の取り方 | 付加価値の源泉・採算上の論点 |
|---|---|---|---|
| ①データ整備 | AI inside、顧客のデータ担当、受託企業 | 読取件数、データ整備費、利用料 | 再利用できるデータ、権利の明確さ、更新の仕組み |
| ②基盤モデル開発 | PFN、NTT、SB Intuitions等 | API従量課金、ライセンス、共同開発費 | 性能と推論費の両立。先行学習費を販売量で回収する必要 |
| ③業務実装 | エクサウィザーズ、ABEJA、SI企業等 | 個別開発費、導入費、製品利用料 | 業務知識と既存システムへの接続。個別対応の増加が粗利を圧迫 |
| ④評価・検証 | 開発企業、顧客、評価機関 | 検証費、品質保証を含む契約 | 難問と失敗事例の蓄積。無償検証の長期化を避ける必要 |
| ⑤提供・運用 | PKSHA、エクサウィザーズ、クラウド・販売会社 | 月額、従量、保守・運用費 | 継続利用と横展開。推論原価、販売手数料、サポート負荷を管理 |
この工程整理は、各社の事業内容、公表製品、政府の評価手順をもとにした分析上の分類であり、工程別の市場シェアを示すものではない(AI inside「2026年3月期決算説明」、PFN「FoundryでPLaMo提供」、SB Intuitions「Sarashinaベータ開始」、エクサウィザーズ「2026年3月期決算説明」、デジタル庁「国内LLM公募結果」)。顧客のデータを使う受託案件では、完成した部品を他社へ販売できるかが重要である。顧客固有データの秘密保持と、汎用化したソフトウェアの再利用権を契約で切り分けないと、売上が伸びても案件ごとの作り直しが残る。
利益の出ている工程をどう読むか
| 開示事業 | 通期売上高 | 開示利益・利益率 | 解釈上の注意 | 出典 |
|---|---|---|---|---|
| PKSHA・AI SaaS事業 | 9,049,602千円 | セグメント利益3,125,376千円、利益率34.5%(計算) | 2025年9月期、内部売上を含む。全社費用等の調整前であり連結営業利益率ではない | PKSHA「2025年9月期決算短信」 |
| エクサウィザーズ・AIプロダクト事業 | 4,916百万円 | セグメント利益1,866百万円、利益率38.0%(会社開示) | 2026年3月期。全社費用を含む連結利益と区別 | エクサウィザーズ「2026年3月期決算説明」 |
| エクサウィザーズ・AIソリューションサービス事業 | 7,238百万円 | セグメント利益2,217百万円、利益率30.6%(会社開示) | 2026年3月期。事業間売上を含み、事業売上の単純合計は連結売上と一致しない | エクサウィザーズ「2026年3月期決算説明」 |
この比較から確認できるのは、個別開発と製品化の双方で利益を計上する企業が存在することであり、国内の基盤モデル単独事業が高採算であることではない。日本語LLMの事前学習費、モデル別の粗利、補助金を除いた採算は、多くの企業で独立して開示されていない。M&A評価では、製品部門の利益をそのまま買収後の利益として使わず、研究開発、共通基盤、営業、本社機能の費用を戻して見る。
コスト構造の具体例では、AI insideは2026年3月期に原価率17.9%、研究開発費の売上比22.6%、販売・マーケティング費28.9%、一般管理費24.0%を公表している。いずれも同社の区分と共通費配賦に基づく、のれん償却費を除く説明であり、業界平均ではない(AI inside「2026年3月期決算説明」)。ソフトウェアの粗利が高くても、販売と改良への支出が大きければ全社利益は限られることが分かる。
供給網では、国内クラウドを利用してもGPU、関連ソフトウェア、保守部品などの海外供給への依存は残る。政府が2024年にクラウド計算資源整備の5計画を認定したことは供給拡大策であるが、認定額や設備能力は、各社が希望する時期・条件で利用できる容量を保証しない(経済産業省「クラウド供給確保計画認定」)。予約期間、価格改定、障害時の代替先、モデルを別環境へ移す費用は、調達条件として確かめる。
競争環境
競争は「日本語LLMの順位」から、販路、専門データ、導入責任を組み合わせた事業間競争へ広がっている。国内AI売上を統一した定義で把握できないため、上位集中度や市場シェアは算出できない。企業の比較は、資金力やベンチマークの単純順位ではなく、どの顧客に何を継続販売するかで行う。
競争要因
強さと今後の方向は、以下の公表事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大手、独立系、業務製品企業が重複領域へ進出。Sarashinaの複数モデル提供とELYZAの製品販売が具体例(SB Intuitions「Sarashinaベータ開始」、KDDI「ELYZA Works with KDDI提供開始」) | 強まる |
| 新規参入の脅威 | 中 | GENIACは領域特化の参入を支援する一方、基盤学習と商用保守には資金・体制が必要(NEDO「GENIAC実施予定先一覧」) | 強まる |
| 代替品の脅威 | 強 | 業務ソフトやクラウドの共通基盤が提供機能を拡張し、個別開発を置き換える選択肢が増える(NEC「AI Platform Service」、PFN「FoundryでPLaMo提供」) | 強まる |
| 買い手の交渉力 | 強 | 政府調達でも複数企業を評価し、次年度には新規候補を含めて再公募する予定(デジタル庁「国産モデル公募予告」) | 強まる |
| 供給者の交渉力 | 強 | 計算資源と主要開発基盤への依存が残る。国内整備支援とABCIは代替調達経路を増やす(経済産業省「クラウド供給確保計画認定」、産総研「ABCI 3.0一般利用開始」) | 変わらない |
国内主要企業の比較
以下の「強み」は公開された製品・資産・提携の特徴を指し、品質の優劣の認定ではない。モデル部門の売上非開示は、売上が存在しないことを意味しない。
| 企業・グループ | 規模として確認できる情報 | 公開情報からみた特徴 | 戦略・直近の動き |
|---|---|---|---|
| NTT | tsuzumi単独売上は非開示 | 日本語業務文書、閉域・オンプレミスでの提供 | 2026年5月に図表理解を強化(NTT「tsuzumi 2更新」) |
| NEC | cotomi単独売上は非開示 | モデルと導入・運用基盤の組合せ | cotomi v3の源内選定、AI Platform Serviceを発表(NEC「cotomi v3選定」、NEC「AI Platform Service」) |
| 富士通 | Takane単独売上は非開示 | 業務システムの顧客接点と海外モデル企業との共同開発 | 自社の開発工程へ適用(富士通「AIドリブン開発基盤」) |
| PFN | PLaMo単独売上は非開示 | 国内での基盤開発と複数の提供形態 | 2026年10月にFoundryへ提供経路を拡大(PFN「FoundryでPLaMo提供」) |
| SB Intuitions | Sarashina単独売上は非開示 | 対話に加え検索・安全対策等のモデル群 | 2026年10月13日に無料ベータを開始(SB Intuitions「Sarashinaベータ開始」) |
| ELYZA・KDDI | ELYZA単独売上は非開示 | 国内開発とKDDIの法人販路の接続 | 2025年9月にKDDIが「ELYZA Works with KDDI」の提供を開始(KDDI「ELYZA Works with KDDI提供開始」) |
| Sakana AI | 通期売上高は非公表 | 研究開発と金融機関との共同開発 | MUFGの実証、Google・Citiとの提携(Sakana AI「AI融資エキスパート」、Sakana AI「Googleとの提携」、Sakana AI「Citiからの戦略的投資」) |
| PKSHA Technology | AI SaaS売上90.50億円、2025年9月期 | 継続利用型の業務製品 | SaaSと研究開発・ソリューションを併営(PKSHA「2025年9月期決算短信」) |
| エクサウィザーズ | 全社売上119.96億円、2026年3月期 | 個別ソリューションと共通製品の両輪 | AIプロダクト売上は49.16億円(エクサウィザーズ「2026年3月期決算説明」) |
| AI inside | 全社売上47.47億円、2026年3月期 | 文書データ化と販売パートナー網 | 業務基盤と継続利用を軸に展開(AI inside「2026年3月期決算説明」) |
企業規模の分布も、国内AI企業を網羅した公的統計はない。GENIACには専業企業と事業会社の双方が含まれ、競争主体は「新興企業対大企業」の二分法では捉えられない(NEDO「GENIAC実施予定先一覧」)。
再編と成功条件
直近3年の象徴的な再編は、2024年のKDDIによるELYZAの連結子会社化に向けた資本業務提携である。モデル開発能力と、通信会社の顧客・計算基盤・販売網を組み合わせる動きといえる(KDDI「ELYZAとの資本業務提携」)。PKSHAは2025年にサーキュレーションを連結対象に加えており、開発企業の周囲で、人材・業務支援を含む事業範囲の拡張も進んでいる(PKSHA「2025年9月期決算短信」)。
Sakana AIとGoogle、Citiの関係は投資・提携であり、買収とは異なる(Sakana AI「Googleとの提携」、Sakana AI「Citiからの戦略的投資」)。買収による売上の増加と既存事業の成長も、分けて評価する。
分析から導かれる成功条件は四つである。第一は検証用の専門データを継続取得できることであり、金融機関や電力会社との共同開発が具体例になる。第二は販売経路であり、ELYZAのKDDI経由販売やPFNのクラウド配信が該当する。
第三は同じ機能を複数顧客に提供する製品化であり、PKSHA、エクサウィザーズ、AI insideの開示事業から採算を確認できる。第四は研究開発を継続できる資金と運用責任であり、政策支援の獲得と、補助終了後に顧客が支払う理由の両方が必要である。モデル性能だけを購入しても、これらの資産が同時に手に入るわけではない。
海外の動向と主要企業
日本企業にとって海外大手は競合であると同時に、計算資源・販売経路・共同開発技術の供給者である。世界のAI企業売上を国別に比較できる同一定義の公的統計は確認できず、日本の世界シェアも算出できない。ここでは海外市場そのものの網羅より、日本企業の利益配分と事業機会を変える主体を取り上げる。
需要の広がりを示す参考値として、OECDはデータが利用可能な加盟国の企業AI利用率を、2024年14.2%、2025年20.2%と公表している。2025年には大企業52.0%に対し小企業17.4%であり、海外でも企業規模による導入差がある(OECD「AI利用の拡大」)。これは市場規模ではなく、IPAの国内調査とも対象・質問・集計方法が異なるため、数値を直接並べて日本の遅速を断定できない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マイクロソフト | 米国 | US$331,839 million、2026年6月期、全社(マイクロソフト「FY2026決算」) | クラウドと法人ソフトの販路 | Foundryで国内モデルも配信 | PFNのPLaMoを2026年10月に提供開始(PFN「FoundryでPLaMo提供」) |
| アマゾン/AWS | 米国 | AWS US$128.7 billion、2025年12月期、セグメント(アマゾン「2025年決算」) | 計算資源と複数モデルの提供基盤 | 国内開発会社と組んだ導入支援 | ストックマークと戦略的協業。2026年2月に生成AIの導入を支援するプログラムの特別枠を開始(ストックマーク「AWSと伴走支援プログラム特別枠」) |
| アルファベット/Google | 米国 | US$402,836 million、2025年12月期、全社(アルファベット「2025年決算」) | 基盤研究、クラウド、グローバル配信 | Sakana AIへの投資・戦略的提携 | 国内研究開発企業との連携(Sakana AI「Googleとの提携」) |
| NVIDIA | 米国 | US$215,938 million、2026年1月25日終了年度、全社(NVIDIA「FY2026決算」) | GPUと開発ソフトウェア群 | 国内製造・ロボット企業のCosmos活用を公表 | 国内企業の研究開発基盤に採用・検討(NVIDIA「国内企業のCosmos活用」) |
| Cohere | カナダ | 通期売上高は非公表 | 法人向けモデル、企業環境への実装 | 富士通とTakaneを共同開発 | 富士通を通じた製品・開発基盤への展開(富士通「AIドリブン開発基盤」) |
| Mistral AI | フランス | 通期売上高は非公表 | 法人向けモデル、柔軟な実装形態 | NTTデータと戦略的提携(2025年7月) | 提携発表で共同の市場開拓先に挙げた国はフランス、ルクセンブルク、スペイン、シンガポール、オーストラリアで、日本は含まれない。日本単独売上は非開示(NTTデータ「Mistral AIとの提携」) |
全社売上にはAI以外を含み、AWSもAI専業部門ではない。表は取引相手の規模を示し、AI市場シェアの比較には使えない。非公開企業の調達額や評価額も売上とは区別する。
中国企業の公開モデルも国内開発の投入財となっている。経済産業省のGENIAC成果物一覧によれば、ストックマークの文書読解モデルはアリババ〈阿里巴巴〉のQwen2.5-VL-32B-Instructをベースに追加学習したものである(経済産業省「GENIAC第3期成果物」)。公開モデルの利用は、参入費用を抑える一方、日本語対応だけの差別化を難しくし、専門データ・評価・運用へ競争を移すとみられる。
日本語LLM事業の比較可能な海外売上高比率は確認できず、NTTや富士通のグループ全体の海外比率では代用できない。Sakana AIのCitiとの提携も海外金融機関との接点を示すが、個別の受注額は確認できない(Sakana AI「Citiからの戦略的投資」)。配信開始や提携は海外収益の獲得と見なさず、継続契約を追う。
今後2年程度で、複数モデルを共通クラウドから選ぶ調達が一段と定着するとみられる。国内企業には海外販路を得る利点がある反面、価格比較、販売手数料、顧客接点の帰属が経営課題になる。海外展開の初手は、各国に汎用モデルを単独販売するより、既存顧客の海外拠点や特定業務のパートナーを通じ、データ提供と導入責任を確保する方法が現実的である。
外部環境と制度の変化
政策は国内の開発能力を支える方向に進んでいるが、研究開発への支援と商用調達は異なる制度である。海外展開では利用地域に応じた義務が加わり、国内開発・国内保管だけで法令対応が完了するわけではない。表の影響評価は、公開情報からの分析である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策・法制度 | 日本 | AI推進法の全面施行。研究開発・活用推進と基本計画の制度的枠組み | 2025年9月1日全面施行 | 大・追い風。支援の継続性を高めるが売上保証ではない | e-Gov「AI推進法」 |
| 政策 | 日本 | 第Ⅱ期の人工知能基本計画(2025年12月の初の計画の後継)。領域特化、産業利用、計算資源等を重視 | 2026年7月14日閣議決定 | 大・追い風。民間の専門データや利用現場との連携が重要 | 内閣府「人工知能基本計画(第Ⅱ期)」 |
| 財政・環境 | 日本 | マルチモーダル基盤モデル開発事業に3,873億円の当初予算 | 2026年度、4月1日開始 | 大・追い風。開発投資を支える一方、事業化評価が必要 | 財務省「令和8年度充当予定事業」 |
| 政府調達 | 日本 | 源内の2027年度向け国産モデル公募・有償調達を予定 | 2026年11月公募予定、2027年度調達予定 | 大・追い風。開発支援から需要創出へ。契約額は未確定 | デジタル庁「国産モデル公募予告」 |
| ガバナンス | 日本 | AI事業者ガイドライン第1.2版 | 2026年3月31日公表 | 中・追い風/向かい風。説明・管理の共通基準と対応負担 | 総務省・経済産業省「AI事業者ガイドライン第1.2版」 |
| 法規制 | EU | 対話相手がAIであること等の透明性要件の適用 | 2026年8月2日 | 中・向かい風。対象サービスの表示・記録設計が必要 | 欧州委員会「AI Act透明性要件」 |
| 法規制 | EU | AI Omnibusにより高リスク規則の適用時期を変更 | 2026年7月27日発効。附属書IIIは2027年12月2日、附属書Iの製品組込型は2028年8月2日 | 大・追い風/向かい風。準備期間は延びるが義務が消えるわけではない | 欧州委員会「AI Omnibus発効」 |
| 法規制 | 中国 | 生成・合成コンテンツの明示・メタデータ等による表示 | 2025年9月1日施行 | 中・向かい風。中国向けサービスの提供・流通形態別確認が必要 | 国家網信弁「生成合成内容標識弁法」 |
国内の実務で特に重要なのは、学習、検索、出力、再提供を分けた権利管理である。文化庁の整理は、情報解析目的ならあらゆる著作物を無条件で利用できるというものではなく、利用目的や権利者利益への影響等によって判断が異なる。顧客文書を検索して内容を提示する仕組みも、学習と同じ説明だけでは済ませない(文化庁「AIと著作権に関する考え方」)。
個人情報についても、外部サービスへの入力、提供者による学習利用、保存・移転の条件を確かめる。個人情報保護委員会は、入力情報が学習等に利用される場合を含めた注意点を示している(個人情報保護委員会「生成AIの注意喚起」)。そのため契約審査では、「日本のサーバーか」に加えて、誰が情報を扱い、何に再利用し、どの手続で削除するかまで確定させる。
環境面では、大規模学習への電力投入と、利用先で得られる省エネルギー効果を分けて測る。今回の基盤モデル予算はGX関連事業として位置付けられているが、予算計上自体が個別モデルの排出削減効果を証明するものではない(財務省「令和8年度充当予定事業」)。計算設備の導入時には電源・冷却・継続稼働を、更新時には機器の再利用・保守可能期間まで含めて、採算を評価すべきと考えられる。
人材と生産性
不足しているのは研究者だけでなく、顧客業務を理解してデータと運用を設計できる人材である。賃金統計は情報サービス業の基準として使えるが、基盤モデル研究者の採用価格を直接示すものではない。企業間の生産性比較も、売上高と付加価値額を混同しないことが前提となる。
IPAの2026年実査では、DXに取り組む企業の85.5%が推進人材の量について不足を回答している。AI関連でも、現場知識と基礎知識を持つ導入担当者やデータマネジメント人材への不足感が続いている(IPA「DX動向2026」)。この数値はAI開発企業だけの採用難を測るものではないが、顧客側にも導入を担う人が不足している点は、受託範囲や支援費用に関わる。
平均年収の参考値669.54万円は、2025年賃金構造基本統計調査の情報サービス業について、月額432.3千円を12倍し、年間賞与等1,507.8千円を加えた計算である。月額は2025年6月、賞与等は原則として2024年の支給額であり、同一個人の2025年実収入ではない(厚生労働省「2025年賃金構造基本統計」)。残業等を含む集計値であり、基本給、採用時の提示額、株式報酬と同義でもない。
国内AI企業に限定した同条件の賃上げ率や職種別報酬分布は確認できない。採用予算では、基盤研究、学習基盤運用、業務実装、評価・品質管理を分け、国内外の採用条件と担当範囲を比較する。企業が公表する一部の高額求人や有価証券報告書の平均給与は、業界の標準年収に置き換えない。
付加価値額と従業者数が同じ範囲でそろう国内AI産業統計もないため、他産業や海外との労働生産性比較は本稿では示さない。分析から導かれる案件管理の方法は、売上に加えて、外注・計算資源・販売手数料を控除した貢献利益を確認し、共通開発費と全社費用を別に把握することである。単純な一人当たり売上では、再販売の計上方法や外注化で見かけの値が変わりうる。
AI事業者ガイドラインは、開発・提供・利用の主体ごとの責任と人材の理解を重視する(総務省・経済産業省「AI事業者ガイドライン第1.2版」)。採用・育成では、資格の有無だけで判断せず、実務能力を評価すべきと考えられる。働き方の設計でも、研究成果に加え、機密情報へのアクセス管理、顧客との仕様合意、継続保守を評価対象に含める。
2030年に向けたシナリオ
2030年の分岐は、国内企業が業務成果に対する継続支払いを獲得できるかと、モデル・計算基盤を選び替えられる供給環境が維持されるかである。市場規模の数値予測は置かず、この二つの不確実性から三つの事業環境を描く。可能性の評価は、公開情報からの定性的な分析であり、発生確率の推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 専門領域で分業が定着 | 国内企業が業務機能・評価・運用を担い、国内外のモデルを用途別に選択。専業企業にも継続収入が残る | 顧客が検証を本契約へ移し、複数の計算・配信経路を利用できる | 基準ケース。現在の製品収益と複数クラウド提携の延長線上にある |
| 国内供給基盤と需要が一体化 | 政府・重要産業の継続需要をもとに、国内モデルの更新と運用体制が維持される | 国内管理への支払意思が明確になり、調達・データ・計算資源の投資が継続する | 条件付きの上振れ。支援予算だけでは実現せず、有償利用の持続が必要 |
| 配信側へ利益が集中 | 顧客需要は増えても標準機能に吸収され、国内企業は個別接続と保守の低採算案件へ偏る | 顧客が差別化に対価を払わず、主要クラウドや配信基盤への依存が強まる | 無視できない下振れ。モデルを選べても顧客接点を持たない企業は影響を受けやすい |
基準ケースの根拠は、すでに製品部門の売上・利益が開示され、国内モデルにも複数の配信経路が生まれていることである(PKSHA「2025年9月期決算短信」、エクサウィザーズ「2026年3月期決算説明」、PFN「FoundryでPLaMo提供」)。上振れの入口は源内の有償調達予定とGENIACの領域特化開発だが、採択数や予算を将来売上へ換算することはできない(デジタル庁「国産モデル公募予告」、NEDO「GENIAC実施予定先一覧」)。下振れは需要消失のシナリオではなく、需要の増分を誰が収益化するかの問題である。
| 見ておくべき先行指標 | 確認する統計・発表 | 判断すること |
|---|---|---|
| 試用から有償調達への移行 | デジタル庁の源内公募・評価・調達公表 | 選定企業数より、調達期間・利用範囲・更新条件を見る(デジタル庁「国産モデル公募予告」) |
| 開発支援後の製品化 | NEDOのGENIAC成果、採択企業の正式サービス発表 | 公開モデル数と継続販売できる事業を区別する(NEDO「GENIAC実施体制の決定」) |
| AI利用の業務組込みと成果 | IPAのDX動向の継続調査 | 個人利用・試用から組織の業務へ進んだかを見る(IPA「DX動向2026」) |
| 事業別利益と継続売上 | 上場企業の決算短信・説明資料 | 買収影響、内部売上、共通費、継続課金の定義を確認する(PKSHA「2025年9月期決算短信」、AI inside「2026年3月期決算説明」) |
| 計算資源へのアクセス | ABCIのサービス公表、クラウド各社の供給条件 | 理論性能より、利用開始までの時間・実利用費を確認する(産総研「ABCI 3.0一般利用開始」) |
これらの指標に応じ、独自開発、提携、買収、撤退の条件を更新する。研究開発と製品販売の継続条件を分ければ、政策支援だけで不採算事業を延命する判断を避けやすい。
経営・企画部門への示唆
国内AI企業の業績を分けるのは、日本語モデルの順位よりも、政府の開発資金と無償の検証案件を、補助のない継続契約へ切り替えられるかである。以下は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となる本稿のデータ・事例 | 実行前に決めること |
|---|---|---|---|
| 大手(通信・電機・SI系) | 自社モデルは、閉域運用や行政・専門文書など、顧客が国内での管理を求める用途に絞る。汎用処理は海外企業との共同開発品や他社モデルと併用し、自社の開発工程で効果を測ってから外販する | 源内の試用は15件の応募から大手系を含む7件が選ばれたが、2026年度は無償の試用が条件で、有償調達は2027年度からである。富士通はCohereと共同開発したTakaneを自社の改修業務に適用した(デジタル庁「国内LLM公募結果」、デジタル庁「国産モデル公募予告」、富士通「AIドリブン開発基盤」) | 2027年度の有償調達で選ばれなかった場合にも自社モデルの更新を続ける条件と、その予算の上限 |
| 中堅・中小(AI受託・AI製品) | 受託で得た業務知識を、同じ業務を持つ複数の顧客へ売れる製品に移す。個別開発は、製品の導入と既存システムへの組込みに範囲を絞る | PKSHAのAI SaaS事業のセグメント利益率は34.5%(計算、全社費用の調整前)。AI insideは原価率17.9%でも、研究開発費と販売・マーケティング費に売上の51.5%(計算)を使う(PKSHA「2025年9月期決算短信」、AI inside「2026年3月期決算説明」) | 製品化する業務を1つに絞ること。受託契約で、汎用化した部品を他の顧客へ再利用する権利を確保すること |
| 新規参入を考える企業(事業会社・異業種) | モデルを一から作るより、自社の業務データ、評価問題、受入基準を持ち込み、開発会社と共同開発する | 中国電力はNTTドコモビジネスと電力業務特化型LLMを構築・検証し、三菱UFJ銀行はSakana AIとの開発を実案件での検証に進めた。GENIACの2026年度の採択16件にも、メルカリ、Sansan、KDDIなどの事業会社が入る(NTTドコモビジネス「電力特化LLM検証」、Sakana AI「AI融資エキスパート」、NEDO「GENIAC実施予定先一覧」) | 追加学習したモデルと評価データの帰属。共同開発の相手が同じ成果を他社へ販売することを認めるか |
分析では、3つの立場に共通する分岐点は2027年度である。2026年6月に採択が決まったGENIACの公募では、実施期間が原則6か月(条件付きで最長1年)と短く、補助で作ったモデルの有償化を問われる時期は、源内の有償調達が始まる時期と重なりやすい(NEDO「GENIAC実施体制の決定」)。採択や選定の時点で、補助終了後の顧客と料金を事業計画に書き込んでおく。
通説と異なる見方
第一に、「国産モデル」は国内だけで作ったモデルとは限らない。 経済産業省が公開したGENIAC第3期の成果物では、モデル17件のうち7件がアリババやOpenAIの公開モデルを基にしたと明記し、その派生モデルを含めると10件になる(経済産業省「GENIAC第3期成果物」)。国内で開発したPLaMoも、海外企業の配信基盤で売られている(PFN「FoundryでPLaMo提供」)。源内の公募も、独自開発か派生かを含めて開発の経緯を説明できることを条件としており、海外モデルの利用自体を排除してはいない(デジタル庁「国内LLM公募結果」)。分析では、差がつくのは事前学習をどこで行ったかより、追加学習のデータ、評価、運用を誰が管理し、説明できるかである。
第二に、政策予算の大きさは、有償の市場の大きさを示さない。 2026年度のマルチモーダル基盤モデル開発予算3,873億円は、富士キメラ総研が見込む2025年度のLLM/SLM国内市場357億円の10倍を超える。定義が異なるため参考比較にとどまるが、桁の差は大きい(財務省「令和8年度充当予定事業」、富士キメラ総研「AI市場総調査」)。分析では、基盤モデル開発に限れば、当面の資金の出し手は顧客より政府の比重が大きい。企業価値は補助の採択数ではなく、補助のない条件で顧客が契約を更新する割合で測る。
第三に、受託は低採算で、製品化までのつなぎにすぎないという見方は開示と合わない。 エクサウィザーズでは、AIソリューションサービス事業の売上7,238百万円がAIプロダクト事業の4,916百万円を上回り、セグメント利益率も30.6%と、製品事業の38.0%に大きく劣らない(エクサウィザーズ「2026年3月期決算説明」)。分析では、受託は専門データと顧客接点を得る入口として利益も生んでおり、縮小させる対象ではなく、製品へ転用できる範囲を契約で広げる対象である。
公開情報ではわからないこと
- 源内の有償調達の規模と更新条件:2027年度の契約額、利用範囲、モデル更新時の再評価の方法は公表されていない。2026年11月の公募資料と説明会での質疑を確認し、2026年度の評価検証に参加した企業と、選ばれなかった応募企業の双方に聞き取る。
- 補助終了後の採算:GENIACで開発したモデルの計算費、推論の原価、有償利用への移行状況は開示されていない。採択企業のうち専業企業と事業会社をそれぞれ数社選び、補助終了の前後で計算資源の調達量と顧客数がどう変わったかを聞き取る。GPUクラウド事業者にも、補助終了後の利用継続の傾向を確認する。
- 顧客が追加料金を払う要素:閉域運用、日本語の精度、根拠の提示、保守のどれに対価を払うかは、公表事例からは分からない。検証から本契約へ進んだ企業と見送った企業の双方に、業種・規模別のアンケートと購買担当者へのインタビューを行う。
- 海外の配信基盤を通じた取引条件:海外クラウド経由で国内モデルを売る場合の手数料、顧客情報の帰属、利用件数は開示されていない。マーケットプレイスの運営者と販売パートナーに聞き取り、海外拠点を持つ日本企業には、国内モデルを現地で使う際の条件を現地の利用部門で確認する。
- 提携・買収で確かめる論点:共同開発の成果とデータの利用権、受託契約の再利用条件、主要研究者の継続意向、変更支配条項、委託・助成事業の成果の帰属や処分の制限は、原契約を見なければ分からない。買収監査で原契約と委託・助成の条件を閲覧し、主要顧客に契約継続の意向を聞く。KDDIによるELYZAの子会社化のように、販路を持つ企業がモデル開発会社を取り込む場合は、取り込まれた側が他社への販売を続けられるかも確認する(KDDI「ELYZAとの資本業務提携」)。
出典
本文で参照した原資料を以下に示す。統計は原表、企業数値は企業の決算開示を使用し、公表日が資料内で確定できないものはその旨を記載した。本文のリンク名は資料名を一部短縮している。
- IPA「DX動向2026」(2026年7月30日)
- 財務省「令和8年度充当予定事業」(資料内に公表日の記載なし、2026年10月20日確認)
- NEDO「GENIAC・実施予定先一覧」(2026年6月4日)
- Preferred Networks「PLaMoをMicrosoft Foundry上で提供開始」(2026年10月6日)
- デジタル庁「ガバメントAIで使用する国産基盤モデルの公募について(予告)」(2026年5月29日)
- 富士通「Takaneを活用したAIドリブン開発基盤の運用開始」(2026年2月17日)
- NVIDIA「Japan’s Robotics and Manufacturing Leaders Build on NVIDIA Cosmos」(2026年7月15日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業別」(2026年3月24日)
- エクサウィザーズ「2026年3月期 通期決算説明資料」(2026年5月12日)
- PKSHA Technology「2025年9月期 決算短信〔IFRS〕(連結)」(2025年11月13日)
- AI inside「2026年3月期 決算説明資料」(2026年5月13日)
- 産業技術総合研究所「ABCI 3.0の一般利用開始」(2025年1月20日)
- SB Intuitions「Sarashina無料ベータサービス提供開始」(2026年10月13日)
- Sakana AI「MUFGとSakana AIの「AI融資エキスパート」、実案件での検証フェーズへ」(2026年3月6日)
- NTT「NTT’s LLM tsuzumi 2 Updated」(2026年5月19日)
- デジタル庁「ガバメントAIで試用する国内大規模言語モデルの公募結果」(2026年3月6日)
- 富士キメラ総研「2026 生成AI/AIエージェントで飛躍するAI市場総調査 市場編」調査結果(2026年3月19日)
- 経済産業省「クラウドプログラムの安定供給確保に係る供給確保計画の認定」(2024年4月19日)
- NTTドコモビジネス「tsuzumi 2を活用した電力業務特化型LLMの構築および検証を開始」(2026年1月26日)
- KDDI「専門知識不要でAIアプリ開発が可能な「ELYZA Works with KDDI」提供開始」(2025年9月17日)
- NEC「NEC AI Platform Serviceを提供開始」(2026年4月24日)
- NEC「cotomi v3がガバメントAIの国産LLMに選定」(2026年3月9日)
- Sakana AI「Googleとの戦略的パートナーシップ」(2026年1月23日)
- Sakana AI「Announcing a Strategic Investment from Citi」(2026年2月24日)
- KDDI「ELYZAとKDDIグループ、生成AIの社会実装に向け資本業務提携を締結」(2024年3月18日)
- OECD「AI use by individuals surges across the OECD」(2026年1月28日)
- マイクロソフト「FY2026 Q4 Earnings Release」(2026年7月29日)
- アマゾン「2025年通期・第4四半期決算」(2026年2月5日)
- ストックマーク「ストックマークとAWS、「伴走支援プログラム特別枠」を開始」(2026年2月16日)
- アルファベット「2025年通期・第4四半期決算(SEC提出資料)」(2026年2月4日)
- NVIDIA「Fourth Quarter and Fiscal 2026 Financial Results」(2026年2月25日)
- NTTデータ「NTT DATA and Mistral AI to Shape Future of Sustainable and Secure Private AI for Enterprises」(2025年7月29日)
- 経済産業省「生成AI基盤モデル開発 第3期 成果物公開」(最終更新日2026年5月28日)
- e-Gov法令検索「人工知能関連技術の研究開発及び活用の推進に関する法律」(2025年6月4日公布)
- 内閣府「人工知能基本計画(第Ⅱ期)」(2026年7月14日閣議決定)
- 総務省・経済産業省「AI事業者ガイドライン第1.2版」(2026年3月31日)
- 欧州委員会「AI Actの執行と8月2日からの透明性要件」(2026年7月31日)
- 欧州委員会「AI Omnibus enters into force」(2026年7月27日、7月31日更新)
- 中国国家インターネット情報弁公室「人工智能生成合成内容标识办法」(2025年3月14日)
- 文化庁「AIと著作権に関する考え方について」(2024年3月15日)
- 個人情報保護委員会「生成AIサービスの利用に関する注意喚起等」(2023年6月2日)
- NEDO「競争力ある生成AI基盤モデルの開発・実施体制の決定」(2026年6月4日、6月8日更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
