エグゼクティブサマリー
総合商社は、世界の資源・商流・事業会社を組み合わせ、供給と資本回収のリスクを引き受ける産業運営の業界である。
2026年11月時点の経営課題は、資源・非資源の比率を変えるだけでなく、市況利益、一過性損益、運営による継続利益を分けて資本を配置することである。本稿は11月3日までの公表情報を基準とし、7社の共通比較には2026年3月期を用いた。
要点
- 市場:国内「各種商品卸売業」の2025年度販売額は15兆8,840億円、前年度比−5.3%で、2026年4〜6月は前年同期比+1.1%に転じた。ただし、海外投資先を含む7社の連結事業とは範囲が異なり、国内卸売統計だけで業界の成長を判断できない(経済産業省「商業動態統計・2026年8月確報、第1部第1表」)。
- 収益構造:2026年4〜9月の日本のLNG輸入数量は27,730千t、前年同期比−8.4%だが、輸入金額は同+13.5%である。数量、価格、為替、連結範囲を分けて、利益と資金負担を見る(財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」)。
- 競争・海外:海外商品企業も加工・物流・発電資産を持ち、長期供給と資金調達を組み合わせる。日本企業の提携・買収も、販売網や運営への関与を強める案件として評価する(ビトル「2025 volumes and review」、三井物産「Penske Automotive Groupの浮動株買収の決定」)。
- 制度:EUのCBAMは2026年1月に本格制度が開始し、EUDRは原則同年12月から適用予定である。排出量や生産地の証明を取引条件に組み込めるかが供給継続を左右する(欧州委員会「CBAM definitive regime」、欧州委員会「Regulation on Deforestation-free products」)。
- AI:生成AIの文書・検索支援と、フィジカルAIの荷役・補充は導入段階が異なる。実証の速度を年間利益に置き換えず、情報権限、現場介入、保守を含む総費用で判断する(MC Digital「三菱商事の生成AI活用事例」、Dexterity「Sumitomo Corporation and Dexterity Establish Joint Venture to Accelerate AI-Powered Robot Adoption in Japan」)。
経営・企画部門への示唆
- 資源・非資源の構成比を目標にせず、事業ごとの利益額、基礎営業キャッシュ・フロー、受取配当で資本を配り直す。非資源比率は資源の減益でも上がり、非資源の利益がそのまま現金になるとも限らない。
- 中堅・中小は全方位で大手と競わず、地域と機能を絞る。各種商品卸の売上は従業者100人以上の24事業所に集中しており、品質保証、小口在庫、認証対応など大手が内製しにくい機能で商流に入る。
- 新規参入や提携・買収では、長期供給・信用補完・現地運営のどれを担うかを先に決める。最低引取、価格改定、配当送金、撤退条件と、輸出管理が変わったときに契約を見直せるかを確かめる。
業界データまとめ
総合商社の規模は、国内卸売の販売額と、海外の事業投資を含む連結決算を分けて読む。以下の市場・雇用統計は最も近い公的分類の値であり、7大商社グループ全体の市場規模や雇用規模ではない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「各種商品卸売業」の年間販売額15兆8,840億円(2025年は15兆9,400億円)。7大商社の世界連結事業とは範囲が異なる | 2025年度 | 経済産業省「商業動態統計・2026年8月確報、第1部第1表」 |
| 市場の伸び | 同系列の年間販売額、前年度比−5.3%(2025年は前年比−6.9%)。2026年4〜6月は前年同期比+1.1%。調査対象変更等を調整するリンク係数適用後の公表値 | 2025年度、2026年4〜6月 | 経済産業省「商業動態統計・2026年8月確報、第1部第1表」 |
| 事業者数 | 小分類501「各種商品卸売業」1,673事業所。企業数ではなく事業所数 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業に関する集計結果の概要」 |
| 従業者数 | 小分類501「各種商品卸売業」40,192人。国内事業所の従業者であり海外子会社を含まない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業に関する集計結果の概要」 |
| 平均年収 | 中分類I50「各種商品卸売業」905万1,300円(計算)。一般労働者、男女計、学歴計、民営事業所、企業規模計10人以上。月額48万6,400円×12+年間賞与等321万4,500円 | 2025年調査。月額は2025年6月、年間賞与等は2024年 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類、第1表」 |
| 上位3社の売上高 | 三菱商事189,159.95億円/伊藤忠商事148,230.87億円/三井物産139,952.22億円。対象7社の連結収益上位3社、いずれも全社・IFRS | 2026年3月期 | 三菱商事「2026年3月期 決算短信」 伊藤忠商事「2026年3月期 決算短信」 三井物産「2026年3月期 決算短信」 |
| LNG輸入数量 | 日本の液化天然ガス輸入27,730千t(前年同期比−8.4%)。7社以外の輸入を含む | 2026年4〜9月、輸入9桁速報 | 財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」 |
| 鉄鉱石輸入数量 | 日本の鉄鉱石輸入48,208千t(前年同期比+1.0%)。7社以外の輸入を含む | 2026年4〜9月、輸入9桁速報 | 財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」 |
| 穀物類輸入数量 | 日本の穀物類輸入11,984,081t(前年同期比−2.8%)。7社以外の輸入を含む | 2026年4〜9月、輸入9桁速報 | 財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」 |
販売額の前年比は調整済みの公表値であり、未調整の実額から再計算した値ではない(経済産業省「商業動態統計 Q&A・リンク係数」)。最後の3指標は主要取扱商品の国内需要を測る物差しであり、三国間取引や海外現地販売は含まない。以下、原則として「2026年3月期」のように決算期を表記する。
AI・フィジカルAIの影響と経営の打ち手
総合商社で先行するのは、契約・審査・情報検索を支援する生成AIと、投資先の物流・店舗作業を担うフィジカルAIである。競争上の価値は本社の資料作成時間だけでなく、複数企業にまたがる在庫、契約、現場設備をつなぎ、投資先の利益と資金回収を改善できるかで決まる。自律化の範囲は公表事例ごとに異なり、実証を商用導入済みと扱ってはならない。
工程別の影響
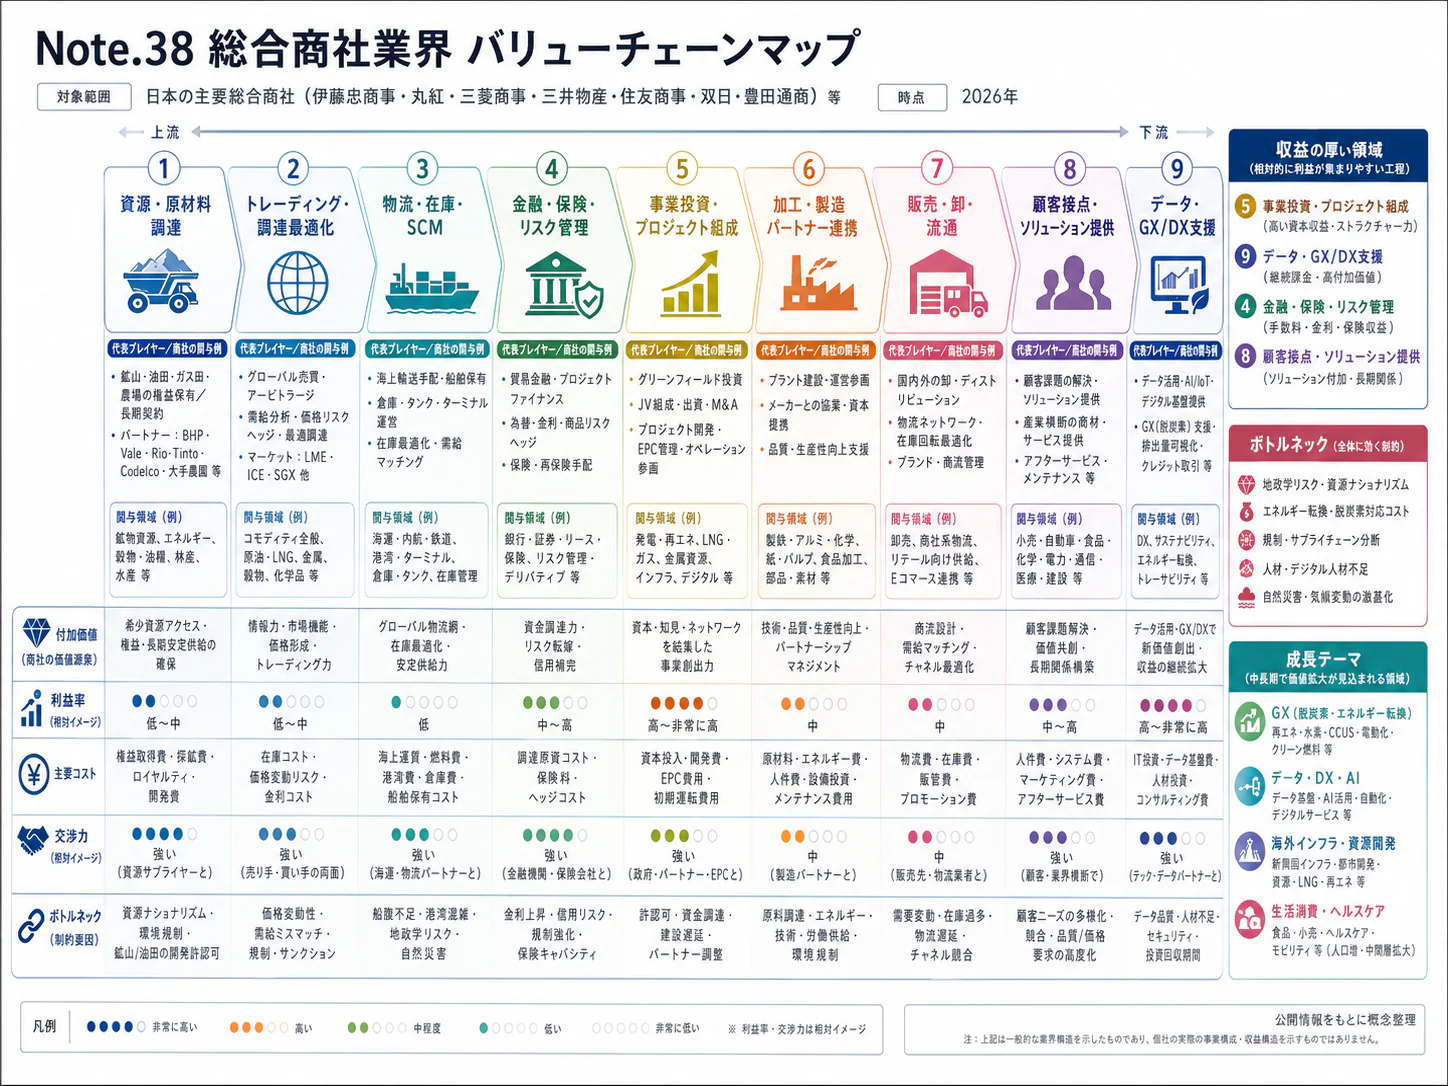
本稿のバリューチェーンは「案件発掘・審査→調達・契約→物流・在庫→加工・事業運営→販売・回収」である。事業投資、資金供給、資産入替は全工程を支える機能と位置付けられる。表の「段階」は引用した事例の確認状況、「時期」は2026年11月から同種業務に広がるまでの、公開情報からの分析にもとづく見通しであり、企業の導入予定ではない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 案件発掘・審査 | 社内知見・市場資料の検索、稟議の論点抽出 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三菱商事のMC-GPT。情報検索等の実用例であり、投資承認の自動化を意味しない(MC Digital「三菱商事の生成AI活用事例」) |
| 調達・契約 | メール・会議・文書の整理、担当者の確認作業支援 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 三井物産のMicrosoft 365 Copilot導入。契約締結権限の委譲ではない(三井物産「ITリスクマネジメント」) |
| 物流・在庫 | 油井管の受発注、加工、在庫、請求をつなぐ判断支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | 住友商事が油井管事業の欧州拠点でPalantirのAIPを検証、2026年度導入開始予定を公表(住友商事「Introducing U.S. Palantir Technologies’ AI Platform to Advance DX in Oil Country Tubular Goods Business」) |
| 加工・事業運営 | 倉庫・トラックへの不定形荷物の積み込み | フィジカルAI | 実証中 | 3〜5年 | 住友商事・Dexterityの日本合弁設立、佐川急便の中継センターでの運用検証(Dexterity「Sumitomo Corporation and Dexterity Establish Joint Venture to Accelerate AI-Powered Robot Adoption in Japan」、Dexterity「Mech Begins Truck Loading Operational Validation with Sagawa Express」) |
| 販売・回収 | 店舗の飲料補充、欠品を減らす作業管理 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | ファミリーマートがTelexistenceの補充ロボット導入を開始。対象は販売現場で、回収業務ではない(ファミリーマート「飲料補充AIロボットを300店舗へ導入」) |
変わる業務と残る責任
第一に、調査・稟議は「情報を集めて文章にする」仕事から、「出所と前提条件を検証する」仕事へ移る。三菱商事では2023年6月からMC-GPTを全社員向けに展開し、社内情報を検索して回答する機能も開発している。ただし、過去案件の成功条件を現在の国・取引先・通貨にそのまま当てはめることはできず、投資審査は一次資料、感応度、反対意見を人が確かめる工程として残す(導入済みの範囲はMC Digital「三菱商事の生成AI活用事例」)。
第二に、契約実務では担当者がメール、議事録、契約案を個別に読んでいた工程の一部が短縮される。三井物産はMicrosoft 365 Copilotの利用にあたり、情報アクセス権の整備や教育、利用ルールを組み合わせている。商社の場合は共同出資先や競合他社から受領した情報が混在するため、全社員が検索できる文書庫の構築より、契約上の閲覧権限を維持した検索の設計が先である(導入済み、三井物産「ITリスクマネジメント」)。
第三に、鋼管などの在庫管理は、担当者が別々の台帳から需要・加工・納期を調整する方法から、共通のデータに基づいて例外を処理する方法に変わる。住友商事の公表事例では、油井管事業の欧州拠点で2025年から検証を進め、2026年3月にグループ会社を通じてPalantir Technologies JapanとAIPのライセンス契約を結んだと発表した。公表時点では基盤の設計・開発準備を進め、2026年度に欧州拠点で導入を開始する計画であり、本稿で本格稼働や在庫削減効果が実現したとは認定しない(実証中、住友商事「Introducing U.S. Palantir Technologies’ AI Platform to Advance DX in Oil Country Tubular Goods Business」)。
第四に、倉庫の荷役や店舗の補充は、一定条件下で機械が認識・判断・動作する工程へ移る。住友商事と米デクステリティは、日本での展開に向けて合弁会社を設立し、佐川急便の中継センターでトラック積み込みの運用検証を進めた。一方、ファミリーマートは飲料補充ロボットの導入開始を公表しているが、「300店舗への導入方針」と「300店舗での稼働完了」は別の事実である(Dexterity「Sumitomo Corporation and Dexterity Establish Joint Venture to Accelerate AI-Powered Robot Adoption in Japan」、Dexterity「Mech Begins Truck Loading Operational Validation with Sagawa Express」、ファミリーマート「飲料補充AIロボットを300店舗へ導入」)。
定型棚の補充と、不定形荷物の積み込みでは、設備費、遠隔支援、復旧作業が異なる。採算は最高処理速度ではなく、繁忙時間と人の介入を含む荷物1個当たり費用で比較する。
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| MC Digital | 日本 | MC-GPT、社内文書検索 | 三菱商事の社内業務支援 | 展開済み。利用企業の担当者を含む事例公表(MC Digital「三菱商事の生成AI活用事例」) |
| マイクロソフト | 米国 | Microsoft 365 Copilot | 三井物産の文書・情報業務 | 展開済み。三井物産が導入を公表(三井物産「ITリスクマネジメント」) |
| パランティア・テクノロジーズ | 米国 | データ統合・AIP等 | 住友商事の油井管供給網の業務高度化 | 提携・実証あり。日本法人を通じた契約と欧州での検証(住友商事「Introducing U.S. Palantir Technologies’ AI Platform to Advance DX in Oil Country Tubular Goods Business」) |
| デクステリティ | 米国 | 認識・動作制御を統合した荷役ロボット | 物流投資先・顧客の荷役自動化 | 提携・実証あり。Dexterity-SC Japan設立(Dexterity「Sumitomo Corporation and Dexterity Establish Joint Venture to Accelerate AI-Powered Robot Adoption in Japan」) |
| Telexistence | 日本 | TX SCARA、作業管理システム | 小売店舗の飲料補充 | 展開済み。ファミリーマートで導入開始(ファミリーマート「飲料補充AIロボットを300店舗へ導入」) |
人材・収益・競争への影響
転記・定型照合・文書探索の時間が減り、商流データの整備、例外処理の設計、設備保守の仕事が増えるとみられる。営業・審査は、情報の保持から、案件条件を比較して価格・信用・責任を引き受ける判断へ比重が移る。作業時間の減少が、そのまま同数の雇用減少を意味するわけではない。
費用には利用料・償却だけでなく、データ整備、現場改修、保守、事故対応を含める。商社にとっては、機器販売に稼働保証・保守・資金供給を組み合わせ、継続収入を設計できるかが論点である。
顧客の受発注履歴、現場データ、導入権限を持つ事業者も価値を握る。商社の打ち手は、利用権を契約で確保し、安全停止・誤出荷・情報漏えいに関する提供者、設備所有者、現場運営者の責任を定めることである。
経営者が実施すべき対策
以下は、分析にもとづく提案であり、公表済みの導入効果を保証するものではない。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 投資審査文書の検索を、案件・JV・競合情報ごとの権限と結び付ける | 大手 | 直ちに | 再調査の削減、機密情報の混入抑制 | 秘密保持契約と文書権限の棚卸し |
| 高 | 契約照合を原産地・用途・制裁対象確認と一体で設計する | 共通 | 1年以内 | 書類不整合の早期発見 | 原文保存、人による最終承認、変更履歴 |
| 高 | 鋼管・化学品等の一商流で在庫、加工、請求の品目コードを統一する | 共通 | 1〜2年 | 滞留在庫と例外処理の可視化 | 取引先のデータ利用同意、品質責任の定義 |
| 高 | 荷役ロボットを繁閑差のある実稼働条件で検証する | 大手 | 1〜2年 | 設備投資の過大評価防止 | 人の介入時間、停止原因、事故・保険条件の記録 |
| 中 | 購入・リース・稼働量課金を荷物単価で比較する | 中堅・中小 | 1〜3年 | 初期負担と稼働変動リスクの抑制 | 最低利用量、保守費、解約条件の比較 |
| 中 | 投資先との契約でデータ取得・改善成果の配分を決める | 大手 | 新規投資時 | 他拠点への展開と収益化 | 少数株主の権利、越境移転、再利用範囲の合意 |
よくある失敗は、実証の最高速度を年間の人件費削減額に直結させること、持分法投資先のデータを自社所有と扱うこと、利用者数だけで成果を測ることである。現場の総費用、運転資金、障害時の損失を導入前後で比較し、企業が公表していない削減率は投資計画に置かない。
業界の定義と市場構造
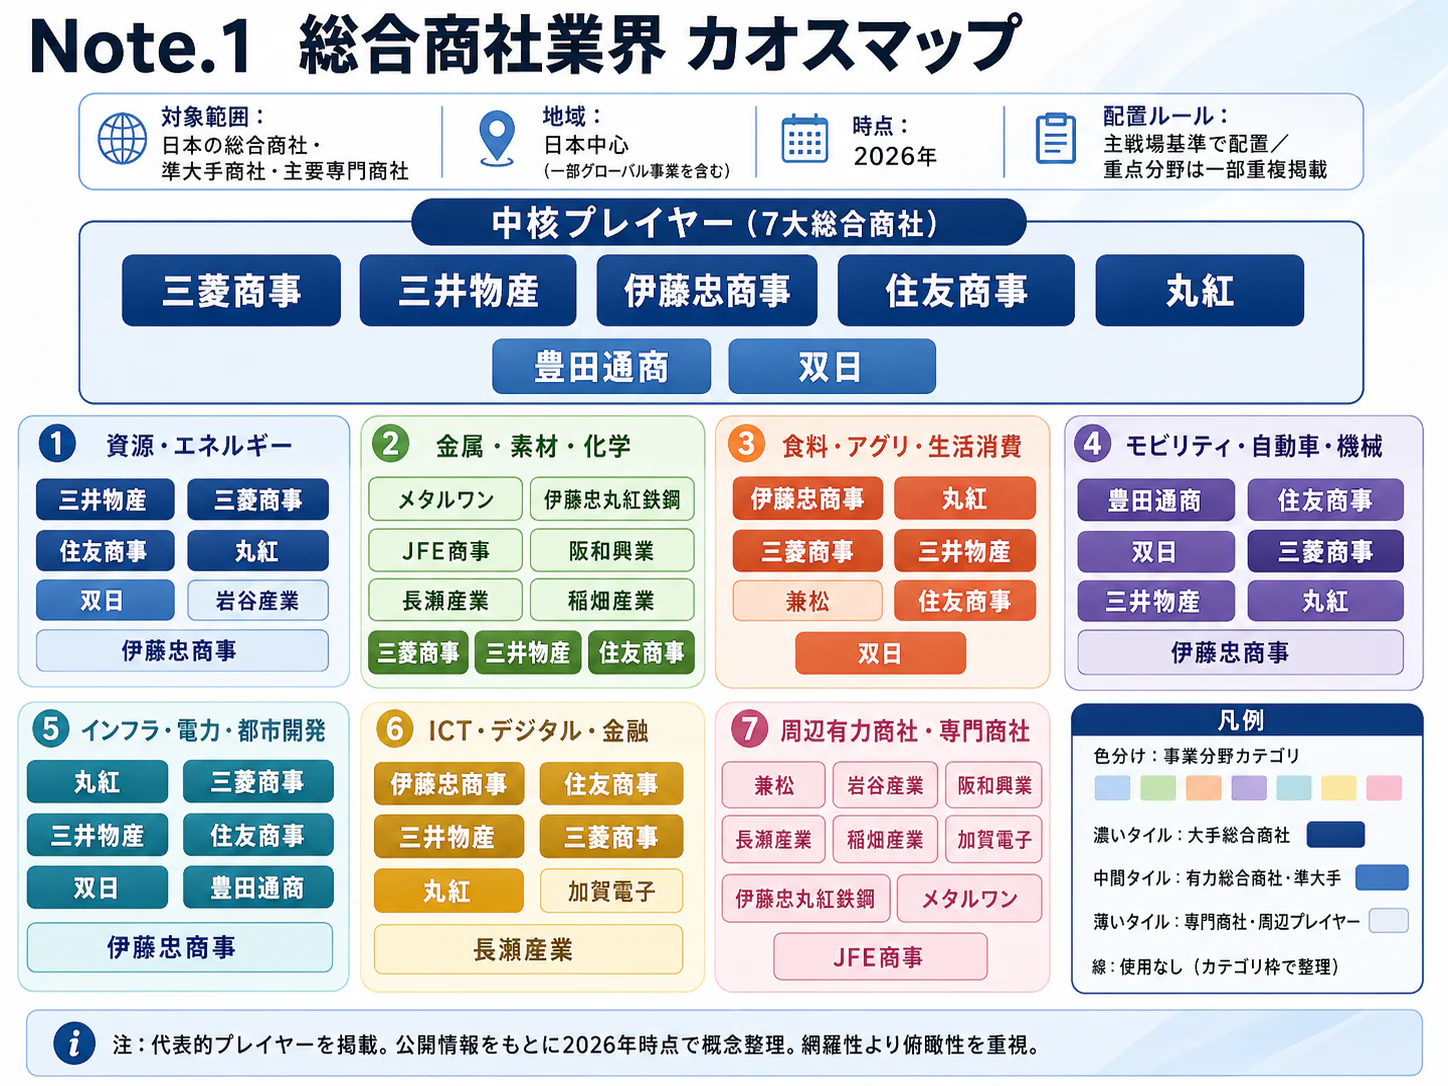
総合商社は、商品を仲介する卸売機能と、資源権益・製造・流通・サービス事業を保有して運営する機能を併せ持つ企業群である。したがって、一つの製品市場のシェアより、どの資産と顧客接点に資本を配置し、どのリスクから利益を得るかが分析の出発点となる。本稿は三菱商事、三井物産、伊藤忠商事、住友商事、丸紅、豊田通商、双日の7社を中心とする。
日本貿易会は商社の機能を、貿易だけでなく金融、物流、事業投資などへ広がるものとして説明している。専門商社、メーカーの販売子会社、物流会社、投資ファンドは競合・提携相手として扱うが、7社と同じ範囲で市場を集計しない。総合商社グループ内の食品製造や小売の売上を、国内「各種商品卸売業」の統計に加算することも適切ではない(日本貿易会「商社の強み」)。
市場の内訳として把握できる範囲
| 観察対象 | 公開データで確認できる内訳・変化 | 読み方 |
|---|---|---|
| 国内の卸売活動 | 各種商品卸売業の2025年度販売額15兆8,840億円、前年度比−5.3% | 名目販売額であり、数量や投資利益の増減ではない(経済産業省「商業動態統計・2026年8月確報、第1部第1表」) |
| 資源・エネルギー事業 | 三井物産の2026年3月期利益は金属資源2,536億円、エネルギー1,642億円 | 事業セグメントであり、全てが採掘事業ではない(三井物産「2026年3月期決算 プレゼンテーション資料」) |
| 非資源中心の収益 | 伊藤忠商事の同期間の基礎収益ベース非資源比率84% | 同社定義、その他を除外、翌年度組織への組替後実績。他社と直接順位比較しない(伊藤忠商事「2025年度決算実績・2026年度経営計画」) |
| 地域別の事業運営 | 豊田通商の同期間のアフリカセグメント当期利益940億円、前期比+18.2%(計算) | 地域本部の利益であり、アフリカ市場全体の規模ではない(豊田通商「2026年3月期 決算短信」、豊田通商「アフリカ本部」) |
過去5年の変化は、資源価格・為替による名目額の変化と、保有事業の組替えに分けると理解しやすい。需要面では資源・素材の購入だけでなく、現地の販売、設備運営、保守、安定供給まで引き受ける需要が収益機会となる。供給面では、鉱山・液化設備・港湾の能力、認証を満たす原料、信用供与の余力が制約になり、単に調達先を増やすだけでは解決しない。
実際、三菱商事の2026年3月期は連結純利益が前期比15.8%減である一方、同社の巡航利益は6,819億円から7,037億円へ増加した。一過性損益や資産入替の影響を外すと、決算の見え方は変わる(三菱商事「2026年3月期 決算短信」、三菱商事「2025年度決算及び2026年度見通し 決算説明会資料」)。業界を「資源高なら好調、資源安なら不調」と一括評価することも、「非資源比率が高いほど成長」と評価することも避ける。
顧客と需要の特性
総合商社の顧客は、商品そのものと同時に、納期、信用、品質、制度対応を購入している。取引の継続性は商品によって異なり、標準品のスポット取引と、設備・販売網への投資を伴う長期契約では、価格感応度も乗り換え費用も大きく違う。以下の購買プロセスは、各社の公表事業をもとにした分析である。
| 主な顧客層 | 購買を決める部門・流れ | 購買の決め手 | 価格・乗り換えの特徴 |
|---|---|---|---|
| 鉄鋼・化学・エネルギー企業 | 調達が条件比較、製造が規格確認、財務が信用・ヘッジを確認 | 規格、供給量、納期、価格指標との連動条件 | 標準品は価格に敏感。認定原料や長期引取は切替に時間を要する |
| 食品メーカー・小売 | 商品・調達部門が選定、品質保証が監査、物流部門が配送を検証 | 安定品質、原産地、欠品対応、納品頻度 | 単価だけでなく廃棄・在庫・配送の総費用で判断 |
| 自動車・産業機械メーカー、現地販売店 | 生産・海外営業が需給計画、現地経営が販売・保守体制を確認 | 現地の販売網、部品供給、与信、保守 | 販売権や保守網を伴う場合、代替先の構築が必要 |
| 電力・水・交通等の事業主体 | 技術審査、入札、資金調達、取締役会等の承認 | 稼働信頼性、長期供給価格、資金調達可能性 | 契約期間が長く、建設完了後の変更は高コスト |
この整理の具体例は、三井物産の資源・機械インフラ、丸紅の電力・水、豊田通商の自動車販売を含むアフリカ事業で確認できる。ただし、個別顧客の決裁権限、値引率、解約条件は公開資料からは分からない(三井物産「2026年3月期決算 プレゼンテーション資料」、丸紅「2025年度 決算IR資料」、豊田通商「アフリカ本部」)。B2B営業では、本社の購買担当に加えて、操業停止の責任を負う現地運営者と、支払条件を決める財務の双方を把握する。
足元の需要は数量と金額が逆方向に動く。2026年4〜9月の日本のLNG輸入数量は27,730千t、前年同期比−8.4%だが、輸入金額は同+13.5%である(財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」)。穀物の収穫期、エネルギーの需要期、設備の工期による資金需要もあるため、売上増だけで需要拡大や資金余力を判断できない。
国内人口の縮小に対応する場合、単純な取扱数量の拡大より、既存の配送・販売網に保守、加工、品質保証を追加できるかが論点である。海外では需要増だけを理由に進出せず、現地通貨で売り、外貨で仕入れる顧客の支払能力まで確かめる。長期契約があることと、長期に回収できることは別である。
バリューチェーンと収益構造
利益の源泉は、商流の途中に入ることではなく、価格変動・信用・操業・資本回収のうち何を引き受けるかにある。資源権益は市況上昇時に大きな利益を生む一方、非資源では顧客接点、稼働率、在庫、投資後の経営改善が収益を左右する。比較には、売上高より、調整後利益、投入資本、現金回収を併せて使う。
| 工程 | 商社の役割と主要企業の例 | 付加価値の源泉 | 収益を損なう条件 |
|---|---|---|---|
| 案件発掘・審査 | 7社共通。投資先・顧客・資源案件の評価 | 現地情報、長期契約の組成、投資規律 | 市況上昇局面の高値取得、撤退条件の欠落 |
| 調達・契約 | 三菱商事・三井物産の資源、伊藤忠商事・丸紅の生活関連商流等 | 権益、調達先、品質・数量保証、信用供与 | 調達集中、価格連動式のずれ、相手先の債務不履行 |
| 物流・在庫 | 住友商事の鋼管、豊田通商の製造業向け供給網等 | 納期調整、在庫配置、加工との連携 | 滞留在庫、輸送遅延、金利負担 |
| 加工・事業運営 | 丸紅の電力・水、各社の製造・サービス投資先 | 設備稼働、歩留まり、保守、運営改善 | 工期延長、建設費増加、規制変更 |
| 販売・回収 | 伊藤忠商事の生活消費、豊田通商のアフリカ、双日の自動車等 | 顧客接点、販売網、アフターサービス、代金回収 | 信用損失、販売金融負担、現地通貨安 |
事業の所在は各社の決算セグメントに基づくが、工程別の利益率は統一的に開示されていない(三菱商事「2025年度決算及び2026年度見通し 決算説明会資料」、三井物産「2026年3月期決算 プレゼンテーション資料」、伊藤忠商事「2025年度決算実績・2026年度経営計画」、住友商事「2025年度決算・2026年度経営計画」、丸紅「2025年度 決算IR資料」、豊田通商「2026年3月期 決算短信」、双日「2026年3月期 決算資料」)。したがって「調達より物流の方が高利益率」といった業界共通の序列は付けられない。
資源・非資源を比較する際の物差し
| 企業 | 2026年3月期に確認できる構造 | 比較上の注意 |
|---|---|---|
| 三菱商事 | 金属資源2,045億円、地球環境エネルギー1,609億円。巡航利益は全社7,037億円 | 2セグメントには上流以外も含む。独自の資源比率を作らない(三菱商事「2025年度決算及び2026年度見通し 決算説明会資料」) |
| 三井物産 | 金属資源2,536億円、エネルギー1,642億円、機械・インフラ2,259億円 | 当期の組織区分。翌年度の組替値と混ぜない(三井物産「2026年3月期決算 プレゼンテーション資料」) |
| 伊藤忠商事 | 基礎収益7,815億円、同ベースの非資源比率84% | 会社定義、その他除外、翌年度組替後実績(伊藤忠商事「2025年度決算実績・2026年度経営計画」) |
| 住友商事 | 基礎的収益は全社5,280億円、うち資源1,000億円、非資源4,250億円 | 当期組織区分。別途、全社等30億円を含む(住友商事「2025年度決算・2026年度経営計画」) |
| 丸紅 | 実態純利益4,800億円、非資源3,280億円、資源1,470億円。差額50億円は資料のグラフ上で非表示の「その他」 | 一過性損益を除く同社指標(丸紅「2025年度 決算IR資料」) |
| 豊田通商 | アフリカセグメント当期利益940億円など、事業・地域本部別に開示 | 本稿では独自の資源・非資源への振替を行わない(豊田通商「2026年3月期 決算短信」、豊田通商「アフリカ本部」) |
| 双日 | 実力値924億円、資源126億円、非資源798億円 | 一過性損益を除く同社指標(双日「2026年3月期 決算資料」) |
これらの調整後指標は会計基準上の共通指標ではない。資源・非資源の分類も異なるため、横並びの構成比ランキングではなく、各社内での前年からの変化を読む用途に適する。例えば双日の非資源実力値は前期802億円から798億円へ微減であり、資源実力値の259億円から126億円への減少によって、非資源比率が上がる構造である(双日「2026年3月期 決算資料」)。
コスト構造では、自己勘定のトレードは商品仕入が売上原価を大きく左右し、設備保有型では減価償却・保守・利払い、販売金融を伴う事業では貸倒れと調達金利が重要となる。7社全体に共通する原材料費・人件費・物流費の構成比は公表されていない。市況連動契約でも、購入と販売の価格決定月、通貨、品質差、輸送費の扱いが異なれば、価格転嫁のずれが利益を圧迫する。
投資利益と現金回収も分けて見る。持分法投資では投資先の利益を持分に応じて認識しても、その全額が配当として入金されるわけではない。案件管理では、会計利益に加え、受取配当、追加出資、保証、運転資金、売却時の税負担まで追う。鉱山・港湾・販売店という異なる資産は、同じ売上利益率で評価しない。
競争環境
競争は資源、食料、電力、流通など個別市場で起きる。7社合計から算出した集中度は、専門商社・海外企業・メーカーの直接取引を落とすため採用しない。戦略差は、利益の再配分先と、買収後の経営関与に表れる。
主要7社の比較
数値は2026年3月期の連結収益と親会社所有者帰属利益であり、百万円表示の原数値を億円へ換算した値である。規模の大小を優劣や投資判断には結び付けない。
| 企業 | 連結収益/純利益 | 事業構造・戦略を読む焦点 | 出典 |
|---|---|---|---|
| 三菱商事 | 189,159.95億円/8,004.60億円 | 資源・エネルギーと生活関連・モビリティ等を保有。資産入替と巡航利益の双方を見る | 三菱商事「2026年3月期 決算短信」、三菱商事「2025年度決算及び2026年度見通し 決算説明会資料」 |
| 三井物産 | 139,952.22億円/8,339.71億円 | 金属資源・エネルギーの収益基盤に、機械・インフラ等を重ねる | 三井物産「2026年3月期 決算短信」、三井物産「2026年3月期決算 プレゼンテーション資料」 |
| 伊藤忠商事 | 148,230.87億円/9,002.83億円 | 非資源比重が高く、食品・生活消費・情報関連等の事業連携を見る | 伊藤忠商事「2026年3月期 決算短信」、伊藤忠商事「2025年度決算実績・2026年度経営計画」 |
| 住友商事 | 73,372.59億円/6,003.34億円 | 金属・輸送機・都市開発・メディア等。事業の選別と運営改善を見る | 住友商事「2026年3月期 決算短信」、住友商事「2025年度決算・2026年度経営計画」 |
| 丸紅 | 82,658.41億円/5,438.52億円 | 食料・農業、電力・インフラ、資源等。非資源の実態収益と投資回収を見る | 丸紅「2026年3月期 決算短信」、丸紅「2025年度 決算IR資料」 |
| 豊田通商 | 115,619.35億円/3,705.16億円 | 自動車関連の供給・販売網、アフリカ、資源循環の組合せを見る | 豊田通商「2026年3月期 決算短信」、豊田通商「アフリカ本部」 |
| 双日 | 27,573.50億円/1,036.11億円 | 自動車、航空・社会インフラ、化学、生活関連等への投資と利益貢献を見る | 双日「2026年3月期 決算短信」、双日「2026年3月期 決算資料」 |
足元では、2027年3月期中間期の純利益は住友商事3,478.65億円、前年同期比+15.5%、豊田通商2,620.26億円、同+40.2%、双日635.88億円、同+40.4%である(住友商事「2027年3月期 第2四半期(中間期)決算短信」、豊田通商「2027年3月期 第2四半期(中間期)決算短信」、双日「2027年3月期 第2四半期(中間期)決算短信」)。ただし、この3社の増益を7社全体の回復率に置き換えることはできない。本稿は2026年11月3日までの公表資料を対象とし、全社比較は同一期間の通期決算による。
5つの競争要因
強さと方向は、前掲の企業資料・事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 7社に加え、資源・食料・電力ごとに海外専業企業が競合する | 強まる |
| 買い手の交渉力 | 中 | 大口需要家は調達先を比較できるが、認定原料・設備・与信を伴う切替には制約がある | 強まる |
| 売り手の交渉力 | 強 | 資源権益、供給設備、販売権など代替の難しい資産が交渉力を持つ | 変わらない |
| 新規参入の脅威 | 中 | 全方位の商社設立は資本・信用面の障壁が高い一方、個別分野には参入可能である | 強まる |
| 代替の脅威 | 中 | メーカーの直接販売・直接調達が代替となるが、信用・物流・運営まで内製する負担が残る | 強まる |
再編は保有比率と経営関与の再設計へ
直近3年には、重要事業の持分と統治を組み替える動きがある。三菱商事とKDDIは2024年8月にローソンの共同経営を開始し、ローソンは三菱商事の連結子会社から持分法適用会社へ変わった(三菱商事「(開示事項の経過)当社子会社(株式会社ローソン)の異動(持分法適用会社化)に関するお知らせ」)。
住友商事は、SCSKの完全子会社化でグループ通算制度への加入が見込まれることから、2026年3月期第4四半期の連結決算で、繰延税金資産の計上による約300億円の利益を法人所得税費用に計上したと開示している(住友商事「繰延税金資産の計上に関するお知らせ」)。事業の成長と会計上の効果は、分けて読む。また、三井物産は2026年10月、ペンスキーと共同で米ペンスキー・オートモーティブ・グループの浮動株を取得する契約を公表した。三井物産の出資は最大16億米ドル、持分は約20.3%から約36%となる予定であり、完了見込みは2027年3月期第4四半期、承認等を条件とする計画である(三井物産「Penske Automotive Groupの浮動株買収の決定」)。
成功条件は四つある。第一は有望な資産にアクセスできる調達・顧客基盤、第二は少数持分でも情報・配当・重要事項の決定に関与できる契約、第三は取得後に現地運営を改善する体制、第四は資源高の時期にも取得価格を規律付ける資本配分である。資源基盤の大きい三井物産、生活消費に厚い伊藤忠商事、アフリカの運営網を持つ豊田通商は、同じ条件を異なる資産で満たそうとしていると解釈できる(三井物産「2026年3月期決算 プレゼンテーション資料」、伊藤忠商事「2025年度決算実績・2026年度経営計画」、豊田通商「アフリカ本部」)。
米バークシャー・ハサウェイ傘下のナショナル・インデムニティ・カンパニーの議決権比率が10%以上となったことは、各社が主要株主の異動として開示している。三菱商事は2025年8月28日付で10.23%(三菱商事「臨時報告書(主要株主の異動)」)、三井物産は2025年9月30日時点で10.12%(三井物産「(経過開示)主要株主及び主要株主である筆頭株主の異動」)、伊藤忠商事は2026年2月27日付で10.07%(伊藤忠商事「主要株主である筆頭株主の異動に関するお知らせ」)、丸紅は2026年5月1日付で10.10%(丸紅「臨時報告書(主要株主の異動)」)である。4社の比率はいずれも株主からの報告に基づく値であり、各社は実質所有株式数を確認していないと注記している。住友商事については、ナショナル・インデムニティ・カンパニー自身が提出した変更報告書で、2026年5月12日時点の株券等保有割合が10.30%(前回報告9.29%)とされている。これは議決権比率ではなく、株主側の報告である(ナショナル・インデムニティー・カンパニー「変更報告書No.4(住友商事株式会社)」)。本稿では各開示時点の保有事実に限定し、将来の買増し等は対象外とする。
海外の動向と主要企業
海外では、日本型の総合商社と同じ事業範囲を持つ企業より、資源・エネルギー・農産物に厚い取引・資産運営企業が直接の競合となる。これらの企業も物流、加工、発電等の資産を保有しており、「日本は事業投資、海外は仲介」という区分は成り立たない。日本企業が比べるときは、商品別の調達力と、現地での販売・運営力を分けて見る。
UNCTADによれば、2025年の世界の財・サービス貿易額は35兆米ドル、前年比+7.5%である。ただし、これは商社の売上高ではなく、国境を越える取引の統計であり、これを分母に7社の世界シェアを計算できない(UNCTAD「Global Trade Update, April 2026」)。地域別の「総合商社市場規模」を同一定義で集計した公的統計は確認できず、地域評価は取扱商品と保有資産から行う。
海外主要企業
売上高は各社の直近通期公表値であり、会計範囲・決算期・総額計上の違いがある。金額は原文の通貨のままであり、円換算は本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| グレンコア | スイス | 247,535百万米ドル(2025年) | 鉱山等の生産と金属・エネルギーのマーケティング | 2025年にビテラのブンゲとの統合が完了(グレンコア「Preliminary Results 2025」) | 東京の日本法人を公表。国内売上は分離できない(グレンコア「Group entities」) |
| トラフィグラ | シンガポール | 240.3十億米ドル(2025年9月期、会社丸め値) | 石油・ガス・金属・鉱物の取引と物流機能(トラフィグラ「2025 Annual Report」) | 2026年10月、独政府保証を一部利用する15億米ドルの融資とガス供給契約を発表(トラフィグラ「独政府保証を利用した融資・ガス供給契約の発表」) | 東京拠点を公表(トラフィグラ「Locations」) |
| ビトル | オランダ・スイスの主要拠点 | 343十億米ドル(2025年) | 石油・ガス取引と精製・発電・販売資産 | LNG取扱量は2024年1,800万tから2025年2,300万tへ増加(ビトル「2025 volumes and review」) | 日本で電力調達・供給に関するサービスを展開(ビトル「Vitol in Japan」) |
| カーギル | 米国 | 164十億米ドル(2026年度) | 農産物、食品原料、加工、物流 | 2026年報で発酵由来甘味料EverSweet等の展開を紹介(カーギル「Annual Report 2026: A letter to our stakeholders」) | 日本法人(東京本社)を公表(カーギルジャパン「Locations」) |
| ブンゲ | 米国に経営本部、法人登記はスイス | 70,329百万米ドル(2025年) | 油糧種子・穀物の集荷、加工、食品原料 | 2025年にビテラとの統合を完了。売上には連結範囲変更が含まれる(ブンゲ「Fourth Quarter and Full-Year 2025 Results」) | 日本向け事業の詳細は今回確認した公式資料では確認できない |
日本企業の海外比重も、売上と利益で姿が異なる。三井物産の2026年3月期収益は、販売元所在地で日本70,843.45億円、連結合計139,952.22億円であるため、日本以外の比率は49.4%となる(計算)。これは顧客所在地による海外売上比率ではなく、海外子会社・持分法適用会社の利益合計7,811億円という別の開示とも定義が異なる(三井物産「第107期有価証券報告書」)。
地域戦略では、三井物産の資源・エネルギーと海外販売事業、豊田通商のアフリカでの販売・サービス網など、長年運営する事業基盤が提携先選定の手掛かりとなる(三井物産「Penske Automotive Groupの浮動株買収の決定」、豊田通商「アフリカ本部」)。日本に広がった動きとして既に確認できるのは、海外商品企業による国内拠点・電力サービスの展開である。今後3〜5年は、商品供給に資金調達、設備、長期引取を組み合わせる提案が競争の焦点になるとみられる。これは、海外企業による日本企業の新たな買収を予測するものではない。
外部環境と制度の変化
制度変更は、追加コストだけでなく、仕入先・販売先を維持するための情報要件を変える。特に炭素、原産地、用途、森林由来の証明は、商社が取引全体を仲介していても、自社だけでは完結しない。以下の影響評価は公開情報からの分析であり、法令上の対象は商品・取引主体・委託形態ごとに判定する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 環境・通商 | EU | CBAMの本格制度。鉄鋼、アルミ等の対象品の内包排出量と証書負担への対応 | 2026年1月1日開始 | 大・排出量の大きい供給には向かい風、検証可能な低排出材には追い風 | 欧州委員会「CBAM definitive regime」 |
| 環境・調達 | EU | 森林破壊防止規則EUDR。対象農林産品の由来確認等 | 原則2026年12月30日、小規模・零細事業者(木材規則の対象者を除く)は2027年6月30日 | 大・調達情報が不十分な取引には向かい風 | 欧州委員会「Regulation on Deforestation-free products」 |
| 環境・事業運営 | 日本 | 排出量取引制度。直近3年度平均の直接CO2排出量10万t以上の対象事業者に参加義務 | 2026年4月1日開始 | 大・対象投資先の費用と設備更新判断を変える | 経済産業省「排出量取引制度」 |
| 安全保障・輸出 | 日本 | 補完的輸出規制の見直し。需要者・用途等の確認を含む管理 | 2025年10月9日施行 | 中・審査負担は向かい風、管理機能の提供は追い風 | 経済産業省「2025年10月9日施行 補完的輸出規制の見直し」 |
| 安全保障・調達 | 中国 | 一部中・重希土類関連品目に輸出許可を要求 | 2025年4月4日施行 | 大・調達期間と代替認定に向かい風 | 中国商務部・海関総署「公告2025年第18号」 |
| 安全保障・商流 | 中国 | 日本の軍事ユーザー・用途等へのデュアルユース品目の輸出禁止、特定日本団体への禁止・審査厳格化 | 2026年1月6日、同年2月24日開始 | 大・最終需要者の確認と第三国経由取引にも向かい風 | 財務省「最近の国際金融情勢について」(関税・外国為替等審議会 外国為替等分科会資料) |
| 取引適正化 | 日本 | 取適法。対象取引で手形払い禁止等 | 2026年1月1日以降の発注に適用 | 中・発注側の支払実務変更、受注側には資金回収面の追い風 | 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」 |
CBAMへの対応では、EU輸入者等が負う義務と、日本側供給者が契約に基づいて提供する情報を区別する。仕入価格だけで取引先を選ぶと、排出量データの取得や検証に伴う費用が後から発生する。EUDRでも、適用延期を準備不要と受け取らず、対象品の原産地・生産地情報を遡れるかを先に確かめる。
中国の輸出管理については、2025年4月措置と同年10月に公表された追加措置を一括して扱わない。商務部・海関総署の公告2025年第70号は、10月9日の6件の公告(第55〜58号、第61・62号)の実施を2026年11月10日まで停止したが、4月の第18号は停止の対象に含めていない(中国商務部・海関総署「公告2025年第70号」)。基準日の直後に期限が来るため、11月以降の契約締結・出荷では当局の追加公表を確認する。
資源循環では、回収材の確保に加えて、成分のばらつき、品質保証、需要家の認定が供給力を決める。脱炭素投資も、設備を保有すれば利益が出るわけではなく、販売価格・稼働率・電力系統・建設費の条件がそろうかが重要である。取適法についても、通常の商品売買がすべて対象になるとは限らず、製造委託等の取引内容と当事者の要件を確認して支払条件を見直す。
人材と生産性
総合商社の人材課題は、本社の採用数と、投資先を動かす経営・技術・現場人材に分けて考える。公的統計の給与水準は比較に使えるが、7社本体の待遇や海外グループの人件費を代表しない。労働生産性も、投資利益を本社人数だけで割ると事業運営に必要な人員を見落とす。
賃金構造基本統計調査から計算した「各種商品卸売業」の年収指標は905万1,300円である。計算に使う月額は2025年6月、賞与等は2024年であるため、同じ年に支払われた実際の年収総額とは異なる。同じ条件の卸売業全体は月額41万4,500円、賞与等158万1,400円から655万5,400円となる(計算、厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類、第1表」)。
この差から、7社の若手社員の給与や、全社員の賃上げ率を推定することはできない。年齢構成、勤続年数、職種、企業規模、賞与の変動が影響するためである。経済センサスの40,192人も国内の該当事業所の従業者であり、連結子会社の店舗・工場・海外現地社員を含む7社グループの総数ではない(総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業に関する集計結果の概要」)。
事業運営の観点で優先度が高いのは、買収後の経営責任を担う人材、資源・設備の技術を評価する人材、国際税務・法務・輸出管理の専門家、海外現地の管理者である。これは事業構造をもとにした分析であり、職種別の不足人数を測定した結果ではない。日本貿易会もグローバルな人材育成を整理しているが、総合商社に限定した有効求人倍率や充足率は、確認した公表資料では確認できない(日本貿易会「商社における『内なる国際化』」)。
生産性を測る際は、トレードなら粗利益に対する営業人員・運転資金、設備運営なら稼働率・保守費、投資管理なら担当資産の回収額を組み合わせる。国内の従業者数と世界連結利益を割り合わせた「1人当たり利益」は採用しない。また、3歳から就学前の子を養育する労働者向けの柔軟な働き方の措置は2025年10月1日から施行されており、海外出張・駐在を前提とした配置も、対象者の選択肢と両立できる設計が必要になる(厚生労働省「柔軟な働き方を実現するための措置等」)。
2030年に向けたシナリオ
2030年の収益を左右する二軸は、「資源・エネルギーの供給制約と価格の強弱」と、「国境を越える商流・資本移動の分断の強弱」である。非資源事業の運営改善は、その環境に対する各社の対応力として位置付けられる。以下は、分析にもとづく条件付きシナリオであり、発生確率や将来利益を数値で予測するものではない。
| シナリオ | 二軸の状態・起きる条件 | 2030年の事業像 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 運営力が利益差を広げる | 供給制約が緩和し価格は落ち着く。分断は残るが取引可能性を維持 | 資源の超過利益が縮小し、既存事業の利益・配当回収が重要になる | 基本ケースとして備える。買収後改善と低採算資産の整理を優先 |
| 供給確保と分断が同時進行 | 供給制約が強まり、輸出管理・地域間の制約も増す | 権益・在庫・代替調達の価値が上がる一方、資金・信用負担も増す | 十分に想定すべきケース。国別集中、保証、流動性の限度を先に設定 |
| 需要低迷下で分断が固定化 | 資源需要は弱いが商流分断が強く、再配置費用が残る | 市況利益も運営利益も圧迫され、過大投資の減損・回収遅延が問題化 | 厳しいストレスケース。新規投資の段階実行、撤退条件の明文化が必要 |
WTOは2026年10月時点で、世界の財貿易数量の伸びを2026年3.9%、2027年4.1%と予測している。ただし、2027年の予測は中東情勢の適時の解決などに依存する条件付きの見通しであり、2030年まで機械的に延長できない(WTO「Global Trade Outlook and Statistics, October 2026: Executive summary」)。商社の売上には価格・為替・連結範囲が影響するため、貿易数量の予測をそのまま各社の利益成長率に置き換えない。
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 貿易数量と金額の乖離 | WTOの貿易見通し・統計 | 数量拡大か、単価上昇による見掛けの増収かを分ける(WTO「Global Trade Outlook and Statistics, October 2026: Executive summary」) |
| 資源価格・為替への感応度 | 7社の四半期決算、三井物産の有価証券報告書等 | 市況・通貨変動による利益影響と事業改善を分ける(三井物産「第107期有価証券報告書」) |
| 調整後利益と一過性損益 | 各社の巡航利益・基礎収益等 | 同じ会社・定義で運営収益が積み上がっているかを見る |
| 投資・売却・配当回収 | 各社キャッシュフロー、財務省国際収支 | 投資額の増加と、実際の回収・追加資金負担を区別する(財務省「令和8年上半期中 国際収支状況(速報)の概要」) |
| 輸出許可・環境規則の適用 | 経済産業省、中国商務部、欧州委員会の発表 | 制度上の期限と現場の納期・認証費用を照合する |
資源価格が高い局面でも、保証金や在庫資金が増えれば自由に使える現金は増えない。逆に市況が弱くても、投資先の営業改善と回収が進む企業は資本配分の選択肢を保てる。シナリオは売上高の上下だけでなく、現金、与信、投資余力の三つを同時に検証するために使う。
経営・企画部門への示唆
総合商社の利益は、市況、一過性損益、運営の改善が重なって決まる。資源・非資源の比率はその結果であり、経営判断の起点は、調達・信用・運営・販売網のどの機能に資本を置き、利益をいつ現金で回収できるかである。以下は、前掲の公表事実をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断に使う数字・条件 |
|---|---|---|
| 大手(資源と非資源を全方位で持つ企業群) | 構成比の目標ではなく、事業ごとの現金化と経営関与の度合いで資本を配り直す。重要事業でも単独支配にこだわらず、共同保有で関与を残す選択がある。三菱商事は議決権をKDDIと50%ずつにして連結子会社から持分法適用会社に移し、共同経営を続けている(三菱商事「(開示事項の経過)当社子会社(株式会社ローソン)の異動(持分法適用会社化)に関するお知らせ」) | 事業別の利益に対する受取配当と基礎営業キャッシュ・フローの比率、共同出資先との重要事項の決め方、持分変更による評価益を除いた利益 |
| 中堅・中小(特定の地域・機能に強い総合商社と、各種商品卸) | 全方位で大手と競わず、地域と機能を絞って運営で稼ぐ。豊田通商のアフリカは54か国で車両の販売・保守、医薬品、小売を組み合わせ、2026年3月期の当期利益は940億円だった(豊田通商「アフリカ本部」)。中小の各種商品卸は、従業者100人以上の24事業所が業種の売上金額の88%を占める構造の中で(2020年、計算、総務省・経済産業省「令和3年経済センサス‐活動調査」事業所第3-1表)、品質保証、小口在庫、認証対応など大手が内製しにくい機能で大手の商流に入る | 地域・機能別の利益と回収期間、大手との取引で維持できる顧客名義と粗利益、運転資金の負担割合。年収指標は企業規模1,000人以上の約1,221万円に対し10〜99人は約542万円であり(計算、厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類、第1表」)、待遇で人材を奪い合わない役割分担 |
| 新規参入を考える企業(メーカー、金融機関、海外の商品企業と組む事業会社) | 商社機能の全体ではなく、長期供給、信用補完、現地運営のどれか一つを持ち込んで組む。トラフィグラは独政府保証を一部使う15億米ドルの融資で、SEFE向けに5年間で150TWh超のガスを供給する契約を支えた(トラフィグラ「独政府保証を利用した融資・ガス供給契約の発表」)。ビトルもLNG取扱量を2024年の1,800万tから2025年の2,300万tに増やしており(ビトル「2025 volumes and review」)、資金調達と長期供給を束ねた提案が参入の入口になる | 自社が担う機能の代替の難しさ、最低引取・価格改定・供給停止時の扱い、政府系の金融・保険を使えるか |
表の選択肢は、本稿のデータをもとにした分析である。
通説と異なる見方
第一に、非資源比率の上昇は非資源事業の成長を意味しない。 双日の2026年3月期は、非資源の実力値が前期の802億円から798億円へ微減した一方、資源が259億円から126億円へ減ったため、非資源の割合が上がった(双日「2026年3月期 決算資料」)。構成比を目標にすると、資源の減益でも達成できてしまう。目標は、非資源の利益額と、投下資本に対する利益率で置く。
第二に、「非資源は利益も現金も安定している」とは限らない。 三井物産の2026年3月期は、生活産業の当期利益520億円に対して基礎営業キャッシュ・フローは78億円で、金属資源(当期利益2,536億円、同キャッシュ・フロー3,304億円)より現金化の比率が低かった(三井物産「2026年3月期決算 プレゼンテーション資料」)。生活産業の減少にはセグメントをまたぐ取引の影響も含まれるが、非資源の拡大を利益だけで評価すると、配当原資の見通しを誤る。
第三に、高い増益が運営の改善を示すとは限らない。 住友商事の2026年3月期の当期利益6,003億円には、SCSKの完全子会社化に伴う繰延税金資産の計上による約300億円の利益が含まれる(住友商事「繰延税金資産の計上に関するお知らせ」)。各社の調整後指標(巡航利益、基礎収益、実態純利益など)を使い、同じ会社の前年と比べる。
公開情報ではわからないこと
- 事業別の現金回収:持分法投資先からの受取配当、追加出資、保証、運転資金の増減は、事業別にはほとんど開示されない。IR面談で事業別の配当方針と追加出資の予定を確かめ、投資先の現地決算書を登記・公開資料から入手して照合する。
- 少数持分での経営関与:重要人事、予算、設備更新、配当を誰が決めるかは株主間契約にあり、公表されない。投資先の経営陣、共同出資者、元担当者へのインタビューで、出資比率と実際の決定権の差を確かめる。
- AIとデータの権利:投資先や顧客の現場データを誰が使い、改善成果をどう配分するかは、導入事例の公表資料からは分からない。導入部門と現場運営者への聞き取りと、データ利用条項を含む契約書の確認で検証する。
- 海外の需要家による使い分け:現地の需要家が、日本の商社と海外の商品企業を与信期間、納期、品質対応でどう使い分けているかは分からない。アジア・中東・アフリカでの需要家インタビューと、現地法人の営業担当者への聞き取りを組み合わせる。
- 提携・買収で確かめる論点:最低引取、価格改定、配当送金、撤退条件、少数株主の保護に加え、輸出管理が変わったときに契約を見直せるかである。中国の10月措置の停止期限(2026年11月10日)のように、制度は短期間で変わる。デューデリジェンスでの契約書の確認、現地の法律事務所への照会、主要取引先との面談で確かめる。
出典
数値は原則として官公庁・国際機関、業界団体、企業自身の公表資料を採用した。資料の公表日と実績の対象期間は異なり、日付のないウェブページは閲覧日を明記している。
- 経済産業省「商業動態統計・2026年8月確報、第1部第1表」(2026年10月15日)
- 経済産業省「商業動態統計 Q&A・リンク係数」(公表日記載なし、2026年11月4日閲覧)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業・小売業に関する集計結果の概要」(2023年3月28日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所第3-1表(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類、第1表」(2026年3月24日)
- 財務省「令和8年上半期中 国際収支状況(速報)の概要」(2026年8月10日)
- 日本貿易会「商社の強み」(公表日記載なし、2026年11月4日閲覧)
- 三菱商事「2026年3月期 決算短信」(2026年5月1日)
- 三菱商事「2025年度決算及び2026年度見通し 決算説明会資料」(2026年5月1日)
- 伊藤忠商事「2026年3月期 決算短信」(2026年5月1日)
- 伊藤忠商事「2025年度決算実績・2026年度経営計画」(2026年5月8日)
- 三井物産「2026年3月期 決算短信」(2026年5月1日)
- 三井物産「2026年3月期決算 プレゼンテーション資料」(2026年5月1日)
- 三井物産「第107期有価証券報告書」(2026年6月12日提出)
- 住友商事「2026年3月期 決算短信」(2026年5月1日)
- 住友商事「2025年度決算・2026年度経営計画」(2026年5月1日)
- 丸紅「2026年3月期 決算短信」(2026年5月1日)
- 丸紅「2025年度 決算IR資料」(2026年5月1日)
- 豊田通商「2026年3月期 決算短信」(2026年4月30日)
- 豊田通商「アフリカ本部」(公表日記載なし、2026年11月4日閲覧)
- 双日「2026年3月期 決算短信」(2026年5月1日)
- 双日「2026年3月期 決算資料」(2026年5月1日)
- 住友商事「2027年3月期 第2四半期(中間期)決算短信」(2026年11月2日)
- 豊田通商「2027年3月期 第2四半期(中間期)決算短信」(2026年10月29日)
- 双日「2027年3月期 第2四半期(中間期)決算短信」(2026年10月30日)
- MC Digital「三菱商事の生成AI活用事例」(2025年3月5日)
- 三井物産「ITリスクマネジメント」(公表日記載なし、2026年11月4日閲覧)
- 住友商事「Introducing U.S. Palantir Technologies’ AI Platform to Advance DX in Oil Country Tubular Goods Business」(2026年3月19日)
- Dexterity「Sumitomo Corporation and Dexterity Establish Joint Venture to Accelerate AI-Powered Robot Adoption in Japan」(2024年7月19日)
- Dexterity「Mech Begins Truck Loading Operational Validation with Sagawa Express」(2025年、2026年11月4日閲覧)
- ファミリーマート「飲料補充AIロボットを300店舗へ導入」(2022年8月10日)
- 三菱商事「(開示事項の経過)当社子会社(株式会社ローソン)の異動(持分法適用会社化)に関するお知らせ」(2024年8月19日)
- 住友商事「繰延税金資産の計上に関するお知らせ」(2026年5月1日)
- 三井物産「Penske Automotive Groupの浮動株買収の決定」(2026年10月15日)
- 三菱商事「臨時報告書(主要株主の異動)」(2025年8月28日提出)
- 三井物産「(経過開示)主要株主及び主要株主である筆頭株主の異動」(2025年10月9日)
- 伊藤忠商事「主要株主である筆頭株主の異動に関するお知らせ」(2026年3月2日)
- 丸紅「臨時報告書(主要株主の異動)」(2026年5月7日提出)
- ナショナル・インデムニティー・カンパニー「変更報告書No.4(住友商事株式会社)」(2026年5月19日提出)
- UNCTAD「Global Trade Update, April 2026」(2026年4月)
- グレンコア「Preliminary Results 2025」(2026年2月18日)
- グレンコア「Group entities」(公表日記載なし、2026年11月4日閲覧)
- トラフィグラ「2025 Annual Report」(2025年12月9日)
- トラフィグラ「Locations」(公表日記載なし、2026年11月4日閲覧)
- ビトル「2025 volumes and review」(2026年3月24日)
- ビトル「Vitol in Japan」(公表日記載なし、2026年11月4日閲覧)
- カーギル「Annual Report 2026: A letter to our stakeholders」(2026年公表、月日記載なし)
- カーギルジャパン「Locations」(公表日記載なし、2026年11月4日閲覧)
- ブンゲ「Fourth Quarter and Full-Year 2025 Results」(2026年2月4日)
- 欧州委員会「CBAM definitive regime」(公表日記載なし、2026年11月4日閲覧)
- 欧州委員会「Regulation on Deforestation-free products」(公表日記載なし、2026年11月4日閲覧)
- 経済産業省「排出量取引制度」(公表日記載なし、2026年11月4日閲覧)
- 経済産業省「2025年10月9日施行 補完的輸出規制の見直し」(2025年公表、2026年11月4日閲覧)
- 公正取引委員会「取適法施行に当たり事業者の皆様に御留意いただきたい事項」(公表日記載なし、2026年11月4日閲覧)
- 日本貿易会「商社における『内なる国際化』」(公表日記載なし、2026年11月4日閲覧)
- 厚生労働省「柔軟な働き方を実現するための措置等」(公表日記載なし、2026年11月4日閲覧)
- 三菱商事「2026年度第2四半期決算公表日時のお知らせ」(2026年10月7日)
- 三井物産「2027年3月期 IRカレンダー」(公表日記載なし、2026年11月4日閲覧)
- 伊藤忠商事「2026年度 IRカレンダー」(公表日記載なし、2026年11月4日閲覧)
- 丸紅「IR情報・決算発表予定」(公表日記載なし、2026年11月4日閲覧)
- 財務省「令和8年度上半期分貿易統計(輸出確報・輸入9桁速報)」(2026年10月29日)
- 中国商務部・海関総署「公告2025年第18号」(2025年4月4日)
- 中国商務部・海関総署「公告2025年第70号」(2025年11月7日)
- WTO「Global Trade Outlook and Statistics, October 2026: Executive summary」(2026年10月)
- トラフィグラ「独政府保証を利用した融資・ガス供給契約の発表」(2026年10月29日)
- 財務省「最近の国際金融情勢について」(関税・外国為替等審議会 外国為替等分科会資料)(2026年4月8日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
