エグゼクティブサマリー
食品卸は、メーカーの大量生産と小売・外食の少量多頻度需要をつなぎ、在庫・温度・期限・配送を調整する、薄利で大規模な食の供給基盤である。2026年11月時点の経営課題は、値上げによる名目増収を、物流費を回収できる契約と持続可能な配送網へ結び付けることである。
要点
- 市場:2025年の国内「食料・飲料卸売業」販売額は67兆9,880億円、前年比4.2%増である。金額の伸びは数量成長を意味せず、卸間取引も含む。(経済産業省「商業動態統計・2026年8月確報、第1部第1表」)
- 需要と構造:冷凍食品の国内消費量は2025年302万9,325t、3.6%増である。人口減少下でも数量が伸びる分野はあるが、低温庫・配送能力の確保が必要になる。(日本冷凍食品協会「令和7年冷凍食品の生産・消費」)
- 競争:三菱食品・日本アクセス・国分はいずれも直近通期売上高2兆円超だが、日本アクセスは増収・営業減益である。全国規模だけでなく、地域・温度帯別の配送密度と顧客別採算が競争力を左右する。(三菱食品「2026年3月期決算説明資料」、日本アクセス「2026年3月期の連結・個別業績等の概要」、国分グループ本社「2025年12月期・連結業績」)
- 海外と制度:海外では外食向け配送卸や専門分野の統合が進み、日本では物流効率化法と食料システム法が2026年に新たな義務・協議の枠組みを導入した。海外モデルの導入も、国内の納品条件を変えられるかが前提になる。(Performance Food Group「2026年度第4四半期・通期決算」、経済産業省「物流効率化法の概要と特定荷主の届出」、農林水産省「食料システム法」)
- AI:需要予測と搬送支援には稼働事例がある。発注・歩行を減らす効果と、期限・欠品・安全の判断責任を分け、導入計画を実現済み効果として評価しない。(国分グループ本社「2025年度の経営結果と2026年度の経営方針」、ラピュタロボティクス「日本アクセス東京西物流センターでPA-AMR稼働開始」)
経営・企画部門への示唆
- 値上げで販売額が伸びても、経済産業省の指数では卸の活動が4年ぶりに低下した。荷待ち・荷役・返品の費用を顧客別採算に入れ、納品頻度・ロットと料金を一つの条件表で協議する。
- 大手は物流を対価を明示して他社にも提供する事業へ、中堅・中小は配送密度の高い地域への集中か承継を選ぶ。提携・買収は売上の合算でなく、配送圏・温度帯・顧客の重複と承継できる契約で評価する。
- 冷凍食品の消費は伸びているが、低温部門の利益率が常温を下回る例もある。拠点投資は保管日数や荷役回数に応じた料金を取れるかで判断し、新設と既存網の集約を同時に決める。
メーカーと小売をつなぐ物流機能
 タップすると拡大して見られます
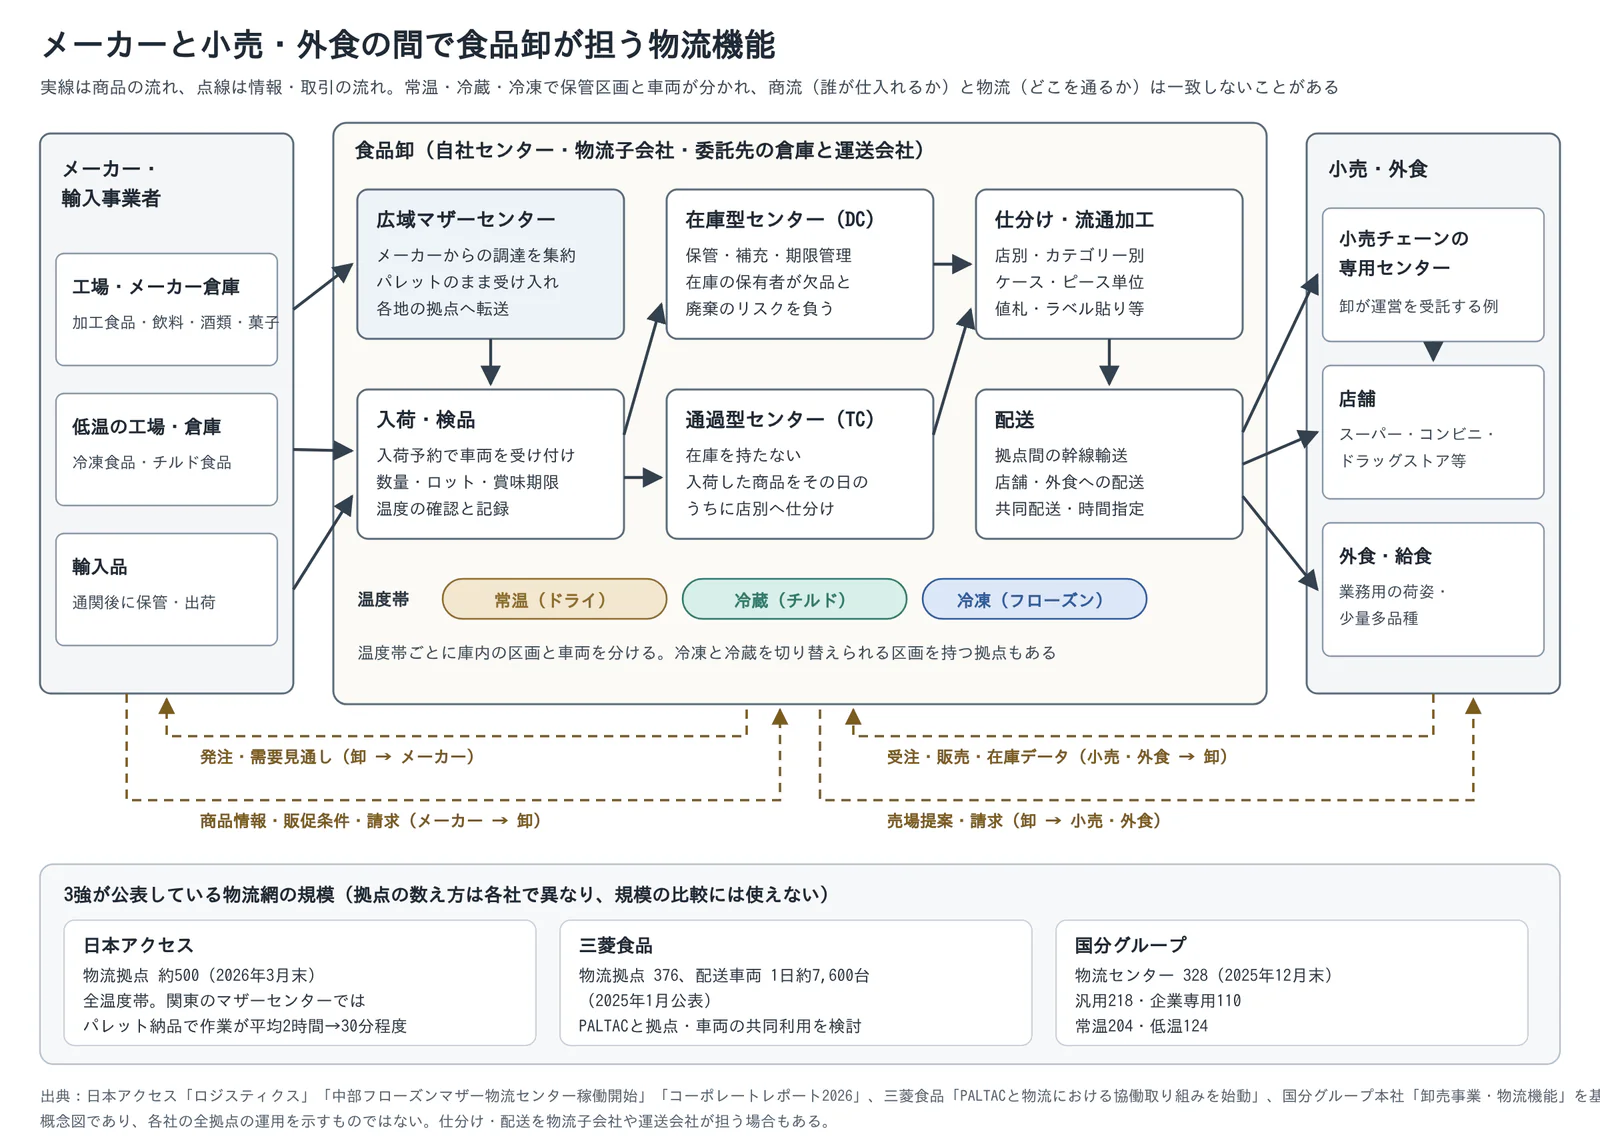
実線は商品の流れ、点線は情報・取引の流れである。卸は在庫を持つ在庫型センターと、在庫を持たずに店別へ仕分ける通過型センターを使い分け、小売チェーンの専用センターの運営を受託することもある。常温・冷蔵・冷凍で拠点や設備が異なり、商流と物流の経路は必ずしも一致しない。国分グループの物流センター328か所のうち110か所は企業専用であり(2025年12月末)、日本アクセスの関東のフローズンマザーでは、パレット納品により従来は平均2時間かかっていた作業が30分程度に縮んだ。拠点の数え方は各社で異なる。国内の総合卸の公開情報を基にした概念図である。(日本アクセス「ロジスティクス」、日本アクセス「中部フローズンマザー物流センター稼働開始」、日本アクセス「コーポレートレポート2026・13~34頁」、三菱食品「PALTACと物流における協働取り組みを始動」、国分グループ本社「卸売事業・物流機能」)
業界データまとめ
食品卸の売上規模は大きいが、最終消費額や卸の付加価値額ではない。以下では、総合食品卸に近い「食料・飲料卸売業」を中心に据え、賃金など範囲が広い系列は分類の違いを明示する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「食料・飲料卸売業」の年間販売額67兆9,880億円。生鮮中心の「農畜産物・水産物卸売業」は別分類。卸間取引を含み、最終需要額とは異なる | 2025年 | 経済産業省「商業動態統計・2026年8月確報、第1部第1表」 |
| 市場の伸び | 同系列の販売額前年比+4.2%。統計作成者によるリンク係数調整後の公表増減率 | 2025年 | 経済産業省「商業動態統計・2026年8月確報、第1部第1表」 |
| 事業者数 | 小分類522「食料・飲料卸売業」3万2,023事業所。企業数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、結果の概要」 |
| 従業者数 | 小分類522「食料・飲料卸売業」38万3,356人。個人業主・無給家族従業者・有給役員・常用雇用者を含み、臨時雇用者を除く | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、結果の概要」 |
| 平均年収 | 709.91万円(計算)。中分類52「飲食料品卸売業」、一般労働者・男女計・学歴計・企業規模計10人以上。月額42.66万円×12+年間賞与等197.99万円。農畜産物・水産物卸も含む | 2025年調査。月例給与は2025年6月、賞与等は2024年1~12月 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」 |
| 上位3社の売上高 | 日本アクセス2兆4,719億円/国分グループ2兆2,431.80億円/三菱食品2兆1,230億円(うち卸売事業1兆8,908億円)。いずれも非上場だが決算を公表。連結売上高で物流受託・海外等を含み、決算期と会計範囲が異なるため市場シェアの算出には使わない | 日本アクセス・三菱食品は2026年3月期、国分グループは2025年12月期 | 日本アクセス「2026年3月期の連結・個別業績等の概要」 国分グループ本社「2025年12月期・連結業績」 三菱食品「2026年3月期決算説明資料」 |
| 価格の動き | 全国消費者物価指数「生鮮食品を除く食料」前年同月比+2.9%。小売段階の参考指標であり、卸売価格や卸の手数料指数ではない | 2026年9月 | 総務省「2025年基準消費者物価指数・2026年9月分、第5表」 |
| 冷凍食品国内消費量 | 302万9,325t、前年比+3.6%。国内生産+輸入冷凍野菜+輸入調理冷凍食品の合計。低温食品全体ではない | 2025年 | 日本冷凍食品協会「令和7年冷凍食品の生産・消費」 |
| 食品卸売業の食品ロス量 | 9万t。農林水産省推計による可食部分の廃棄量であり、売上高や取扱量からの独自推計ではない | 2024年度 | 農林水産省「事業系食品ロス量・2024年度推計値」 |
市場規模は名目販売額であり、物価上昇による増収と数量増加を分けて見る。公表前年比は調査対象変更等のギャップを調整しているため、掲載された前年金額との差から再計算しない。事業所・従業者の構造統計、月次動向、企業の連結決算は母集団と会計範囲が異なり、混合して市場シェアを算出しない。
AI・フィジカルAIの影響と経営の打ち手
食品卸で先に変わるのは、発注量の調整、品揃え提案、庫内の歩行・搬送である。需要予測やロボットの稼働事例は既にある一方、賞味期限・温度帯・取引条件をまたぐ完全自律運営は、個別工程の自動化より難しい。
工程別の影響
「時期」は2026年11月からの本格普及に関する、公開情報からの分析にもとづく見通しである。予測型の機械学習は生成AIと分けて示し、「データ・IoT」の区分に含む。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕入計画・受発注 | 販売・在庫・特売情報からの発注提案と例外処理 | データ・IoT | 実用(導入事例あり) | 2年以内 | 国分は需要予測の展開完了を公表(国分グループ本社「2025年度の経営結果と2026年度の経営方針」) |
| 入荷・検品 | 入荷予定、数量、ロット、期限の照合と温度履歴の記録 | データ・IoT | 実用(導入事例あり) | 2年以内 | 日本アクセスの入出荷・鮮度管理機能(日本アクセス「ロジスティクス」) |
| 保管・在庫管理 | 販売機会と廃棄の両方を考慮した補充タイミングの調整 | データ・IoT | 実証中 | 3〜5年 | 小売との在庫連携を前提とする開発・検証(日本アクセス「AIプラットフォームによる流通業界の効率化」) |
| 仕分け・出荷 | 作業者に商品を届ける搬送、注文別ピッキング | フィジカルAI | 実用(導入事例あり) | 2年以内 | 日本アクセスのPA-AMR、三菱食品のSkypod(ラピュタロボティクス「日本アクセス東京西物流センターでPA-AMR稼働開始」、Exotec「三菱食品草加FSDCでSkypod本格稼働」) |
| 幹線・店舗配送 | 複数荷主の物量・納品条件を合わせた配送計画 | データ・IoT | 実用(導入事例あり) | 3〜5年 | 全国幹線網・共同配送、データ連携の取り組み(日本アクセス「ロジスティクス」、三菱食品「PALTACと物流における協働取り組みを始動」) |
| 販売支援・決済 | カテゴリー分析、提案書の下書き、問い合わせ回答。決済実行は承認対象 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 流通特化LLMと社内生成AI利用(日本アクセス「コーポレートレポート2026・13~34頁」、国分グループ本社「2025年度の経営結果と2026年度の経営方針」) |
「実用」は個別業務の導入を指す。3強による決済の自律実行や公道の無人配送の広範な商用展開は、確認した資料では確認できない。
業務はどう変わるか
第一に、発注担当者は全商品を順番に確認する仕事から、予測が外れる商品を管理する仕事へ移る。 国分は2025年度に需要予測の展開を完了し、発注時間の削減等によって創出された100名超の人員を強化事業へ移したと公表している。これは導入済みの利用企業公表値であり、人員削減数や業界共通の削減率ではない。(国分グループ本社「2025年度の経営結果と2026年度の経営方針」)
特売、欠品、期限の逆転、終売が予測を崩すため、期限別在庫と手動修正後の成績を管理する。担当者の評価は、在庫削減量だけでなく、欠品と廃棄を合わせた損失で見る。
第二に、庫内作業は「人が商品まで歩く」方式から、人とロボットの役割を組み直す方式へ移る。 日本アクセスの東京西物流センターでは、PA-AMRを導入し、まとめて取り出した後に仕分ける方式から注文別ピッキングへ変更した。2025年11月の提供企業発表では、事前実証を経て本稼働へ移行しており、単なる展示や構想ではない。(ラピュタロボティクス「日本アクセス東京西物流センターでPA-AMR稼働開始」)
三菱食品の草加FSDCでは2026年7月、常温側にエグゾテック〈Exotec〉のSkypod、冷凍側にIHI物流産業システムのシャトル&サーバを用いた運用が公表された。これは保管・搬送等の自動化であり、取り出しまですべて無人ではない。冷凍庫では結露、充電、故障時の退避を別途確かめる。(Exotec「三菱食品草加FSDCでSkypod本格稼働」)
第三に、営業は資料作成の時間を減らし、品揃え変更の理由と結果を説明する仕事へ移る。 日本アクセスの2026年版レポートでは、棚割り支援の30店舗以上への導入と、流通特化LLMによる分析支援が示されている。ただし、棚割りの予測モデルと文章を生成するLLMは別の機能であり、導入店数を生成AIの導入店数と読み替えない。(日本アクセス「コーポレートレポート2026・13~34頁」)
原材料、アレルゲン、保存条件、販促契約は正本との照合が必要である。メーカーの商品情報と小売マスターの更新時点が異なる場合もあるため、提案に根拠の版と承認者を結び付ける。
第四に、大型センター投資は設備単体の速さから、荷姿・注文・出荷順序を含む全体設計へ移る。 米国の食品卸AWGとシンボティック〈Symbotic〉は2026年3月、既存拠点への自動化導入契約を公表し、2027年末の稼働を見込む。導入計画であり効果は実績ではない。店舗別荷積み順やケース規格の統一と、稼働中の改修費用が投資判断の条件になる。(Symbotic「AWG Gulf Coast拠点の倉庫自動化計画」)
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 日本アクセス | 日本 | AI棚割り、在庫マネジメント、流通特化LLM | 小売の売場提案、補充判断、分析支援 | 展開済み。棚割り導入を公表(日本アクセス「コーポレートレポート2026・13~34頁」) |
| 国分グループ本社 | 日本 | 需要予測、社内生成AI、物流機器 | 発注業務の削減、知識共有、庫内作業支援 | 展開済み。需要予測の展開完了等を公表(国分グループ本社「2025年度の経営結果と2026年度の経営方針」) |
| 三菱食品 | 日本 | データ基盤、MILAI、外部技術との連携 | 受発注・物流・営業データの共通利用 | 展開済み。データ基盤導入を公表。個別AI機能には開発段階を含む(三菱食品「デジタル活用・DX推進」) |
| ラピュタロボティクス | 日本 | PA-AMR | 日本アクセス、国分北海道のピッキング支援・搬送 | 展開済み。日本アクセス東京西物流センターで本稼働(ラピュタロボティクス「日本アクセス東京西物流センターでPA-AMR稼働開始」)。国分北海道の札幌ロジスティクスセンターも2025年7月に導入(国分グループ本社「2025年度の経営結果と2026年度の経営方針」) |
| エグゾテック〈Exotec〉 | フランス | Skypod | 三菱食品の常温庫で保管・搬送を自動化 | 展開済み。草加FSDCで本格運用(Exotec「三菱食品草加FSDCでSkypod本格稼働」) |
| シンボティック〈Symbotic〉 | 米国 | 認識・制御を組み合わせた倉庫ロボット | 米国食品卸のケース保管・仕分け。AWG案件は導入計画 | 未展開。本調査では国内食品卸向け導入の公表を確認できず(Symbotic「AWG Gulf Coast拠点の倉庫自動化計画」) |
「未展開」は国内食品卸向けの確認範囲に限る。
人材・収益・競争への影響
減る可能性が高いのは反復入力、全SKUの定型発注確認、長距離の台車搬送であり、増えるのは期限・温度条件の設計、例外処理、設備保守、商品マスター管理である。営業にも経験を根拠データで説明する能力が求められる。
分析では、大手は投資費用を配賦しやすいが、中小卸にも既存レイアウトを使う搬送支援の余地がある。競争力は店舗在庫と納品条件を取得し、配送まで調整できる権限にある。
コストは作業賃金から、設備償却、保守、通信、データ整備へ一部移る。削減額を利益として残せるかは料金・成果配分の契約によるため、機械化だけで卸価格が下がるとは断定できない。設備停止時に人手へ戻せない構成は、繁忙期の供給責任を重くする。ロボットと人の動線、安全停止の責任、顧客データの利用範囲を契約・運用の両方で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | JAN・ケース入数・温度帯・期限・重量を結ぶ商品マスターを統一する | 共通 | 直ちに | 誤発注、誤出荷、物流重量計測の手戻り低減 | 更新責任者、メーカー情報との照合 |
| 高 | 欠品・期限切れ・特売残を合わせて補充提案を評価する | 共通 | 6〜12か月 | 在庫削減による欠品増加の防止 | 欠品理由、廃棄金額、手動修正履歴 |
| 高 | 歩行・仕分けの多い常温区画で搬送支援を検証する | 中堅・中小 | 1年以内 | 身体負荷と必要作業時間の低減 | 注文単位の工数、ピーク物量、安全動線 |
| 高 | 取引条件を検索可能にし、生成した提案・回答に正本を付ける | 共通 | 1年以内 | 問い合わせ処理の短縮、誤回答の抑制 | 顧客別権限、版管理、人の承認 |
| 中 | 冷凍設備更新と自動保管・搬送を同時に設計する | 大手 | 2〜3年 | 低温作業の負担低減、更新工事の重複回避 | 結露・荷姿試験、代替出荷拠点 |
| 中 | 小売と補充権限・データ利用範囲・成果配分を契約する | 大手 | 1〜2年 | 欠品・在庫・配送の横断改善 | 在庫精度、責任分担、共同KPI |
よくある失敗は、平均日の処理能力だけで年末繁忙期を設計すること、在庫を減らした効果だけで欠品増を無視すること、機器のカタログ能力を食品・荷姿・温度条件を変えずに採用することである。検証では通常日とピーク日、正常品と例外品を分け、提供企業の公表値と自社実績を別々に記録する。
業界の定義と市場構造
本稿の食品卸は、加工食品、飲料、酒類、菓子、冷凍・チルド食品をメーカー等から仕入れ、小売・外食へ供給する総合食品卸を中心とする。三菱食品、日本アクセス、国分グループを軸に、商流に付随する保管・配送受託、商品開発、販売支援を含む。
境界と統計の扱い
青果・水産の卸売市場、穀物などの原料輸入商社、メーカー自身の販売部門は隣接領域として扱う。倉庫・運送専業も協力先だが本稿の中心には含まない。
「食料・飲料卸売業」による市場規模は2025年67兆9,880億円である。同じ商業動態統計の「農畜産物・水産物卸売業」は45兆1,710億円と別計上されており、両者を混ぜると生鮮中心の事業まで広がる。いずれも卸間取引を含み、国内消費市場を表さない。最新月の2026年9月速報では、食料・飲料卸売業の販売額は5兆7,080億円、前年同月比1.4%増である。(経済産業省「商業動態統計・2026年8月確報、第1部第1表」、経済産業省「商業動態統計速報・2026年9月分、第1表」)
比較可能な全国市場の品種別内訳は確認できず、三菱食品の構成を参考に示す。物流収入も含み、業界全体の構成ではない。
| 三菱食品の品種区分 | 2025年3月期 | 2026年3月期 | 読み取れる変化 |
|---|---|---|---|
| 加工食品 | 6,175億円 | 6,235億円 | 最大区分であり、増収幅は比較的小さい |
| 低温食品 | 5,278億円 | 5,371億円 | 冷凍とチルドを分けた需要管理が必要 |
| 酒類 | 4,619億円 | 4,203億円 | 全社増収でも商品分野によって減収する |
| 菓子 | 3,013億円 | 3,176億円 | 品種構成の変化が粗利と作業量に影響する |
| その他 | 2,123億円 | 2,245億円 | 商品以外を含む範囲の確認が必要 |
出典:三菱食品「2026年3月期決算説明資料」。各年3月期の連結値であり、暦年市場統計とは時点が異なる。
過去5年を動かした需要と供給
2021年以降の構造を理解するには、家庭内消費と外食の振替、値上げによる名目売上増、配送能力の制約を分けて見ることになる。経済産業省の2025年フード・ビジネス分析では、飲食サービスが上昇する一方、食料品流通業の活動は低下した。卸販売額の増加だけで、実質的な需要拡大を判断できない局面である。(経済産業省「飲食関連産業の動向・FBI 2025年」)
一方、冷凍食品は2025年に国内生産数量が157万4,172t、前年比+2.4%となり、国内消費量も302万9,325tへ増えた。人口減少下でも、保存性や調理時間の短縮に適したカテゴリーには数量成長がある。ただし、この統計だけで成長要因の寄与率までは断定できない。(日本冷凍食品協会「令和7年冷凍食品の生産・消費」)
供給側では、メーカーからの大口出荷を店舗ごとの小口需要へ変換する能力が重要になる。温度帯別の拠点配置と配送先の密度が競争条件となる。日本アクセスが全温度帯に対応する約500拠点の物流網を公表していることは、食品卸の競争が調達量と地域物流の双方に依存する例である。(日本アクセス「ロジスティクス」)
顧客と需要の特性
食品卸の直接顧客は小売・外食であるが、供給側のメーカーも物流と販路開拓のサービス利用者となる。小売が求めるのは安い仕入れ価格に加え、欠品を抑えながら店舗作業と在庫を減らすことであり、取引決定は商品部だけで完結しにくい。
| 顧客層 | 主な決定者・関与部門 | 購買の決め手 | 卸への具体的要求 |
|---|---|---|---|
| 食品スーパー・生協 | 商品部、物流部、店舗運営、経営層 | 売場収益、欠品率、総調達費用 | 特売対応、地域商品、店舗別仕分け |
| コンビニ・ドラッグストア | 本部調達、物流企画、情報システム | 多店舗への同品質供給、センター運用 | 定時配送、荷姿・データ規格、契約条件の一貫性 |
| 外食・給食 | 購買部、商品開発、店舗・厨房運営 | 調理適性、規格、安定供給 | 少量多品種、業務用荷姿、代替食材の提案 |
| 地域小売・独立飲食店 | 経営者、店長、料理長 | 小口対応、相談の速さ、扱える商品の幅 | 発注の簡便さ、短い補充周期、資金繰りへの配慮 |
| メーカー・輸入事業者 | 営業、需給、物流、経営企画 | 全国・地域への販路、配送効率 | 共同保管配送、販売状況の把握、返品抑制 |
表は両社の公開機能をもとにした分析であり、個社の購買規程ではない。(日本アクセス「ロジスティクス」、国分グループ本社「卸売事業・物流機能」)
大口顧客では、商品条件の比較、物流要件の提示、センター・システム接続の検証、契約、段階移管という順に検討するのが合理的である。見積価格が低くても、入荷検品や棚入れに余計な人手がかかれば店舗側の総費用は増える。商談では仕入値引き率と、配送頻度・最低ロット・緊急便・センターフィーを一つの条件表で比べる。
乗り換えの難しさも商品と物流で異なる。同じメーカー商品を別の卸から購入することは可能でも、店舗マスター、受発注接続、期限管理、配送時刻を同時に切り替える負担は大きい。
需要には夏場の飲料・アイス、年末の酒類・菓子・贈答、販促日程による波がある。さらに2026年10月の酒税変更は、ビール系飲料の価格差や仕入れのタイミングに影響し得るため、変更前後の出荷増減を恒常的な需要変化と判定しないことが重要である。(財務省「酒税に関する資料」)
2026年9月の「生鮮食品を除く食料」の消費者物価は前年同月比+2.9%である。冷凍食品の消費量も増えており、打ち手は、低価格品と時間節約型の商品を顧客業態別に提案することである。(総務省「2025年基準消費者物価指数・2026年9月分、第5表」、日本冷凍食品協会「令和7年冷凍食品の生産・消費」)
バリューチェーンと収益構造
食品卸の収益は商品売買の差益と物流・販売支援等の対価からなるが、商品を動かす費用が膨らむと増収でも減益になる。工程別に見る要点は、誰が在庫を持ち、作業を行い、費用を支払い、損失を負担するかである。
メーカーと小売の間で担う機能
冒頭の図では、卸が在庫を保有する在庫型センターと、通過・仕分けを主に行うセンターを分けて示す。商品の所有権移転と物理的な保管場所は必ずしも一致せず、小売が直接仕入れた商品を卸のセンターで扱う場合もある。日本アクセスも専用センターと共同物流を併せ持つ。(日本アクセス「ロジスティクス」)
| 工程 | 主な役割・担い手 | 付加価値と対価を考える単位 |
|---|---|---|
| 仕入計画・受発注 | メーカーと卸の商品・需給部門が取扱品、数量、条件を調整 | 品揃え、調達安定性、発注ロット、回収信用 |
| 入荷・検品 | 卸・委託物流会社が数量、期限、温度等を確認 | 入荷車両・パレット・検品時間 |
| 保管・在庫管理 | 卸または契約上の在庫保有者が欠品・期限リスクを負う | 温度帯別保管量、在庫日数、期限残日数 |
| 仕分け・出荷 | 卸・物流会社が店舗や注文ごとに荷をまとめる | ケース・ピース数、注文行数、流通加工の内容 |
| 幹線・店舗配送 | 運送会社等が拠点間と店舗への輸送を担う | 距離、重量・容積、立寄り数、納品時間指定 |
| 販売支援・決済 | 卸が棚割り・販促・請求回収・支払を支援 | 店舗別売場成果、支援契約、売掛金・買掛金 |
少量追加納品にも再仕分けや別便の費用が生じるため、顧客別利益には注文行数・配送頻度・返品等を反映する。
公開決算から見える利益の出所
三菱食品は事業別経常利益を開示している。営業利益ではなく、収益計上・費用配賦も異なるため、そのまま工程別の採算順位にはできない。
| 三菱食品の事業区分 | 売上高 | 経常利益 | 経常利益÷売上高(計算) |
|---|---|---|---|
| 卸売事業 | 1兆8,908億円 | 295億円 | 約1.56% |
| ブランド開発事業 | 335億円 | 15億円 | 約4.48% |
| 物流事業 | 1,528億円 | 42億円 | 約2.75% |
| 機能開発事業 | 459億円 | 19億円 | 約4.14% |
出典:三菱食品「2026年3月期決算説明資料」。2026年3月期。会社開示の億円単位から計算した参考比率であり、調整額を含む連結利益とは一致しない。
日本アクセスの同期間は売上高2兆4,719億円、営業利益321.58億円で、増収率+2.2%に対し営業利益は2.8%減少した。国分の2025年12月期は売上総利益率7.32%、販管費率6.21%、営業利益率1.11%であり、流通費用の変化が最終利益に大きく響く構造が分かる。会社間で物流費の表示区分が異なる可能性があるため、販管費率だけで効率の優劣は決められない。(日本アクセス「2026年3月期の連結・個別業績等の概要」、国分グループ本社「2025年12月期・連結業績」)
コスト転嫁と供給網リスク
食品卸の仕入原価は売上の大部分を占めるが、経営改善の対象となる費用は、保管・配送・庫内人件費、冷却電力、設備更新、返品・廃棄、資金調達に分かれる。全国食品卸について、これらを同じ会計定義で分解した最新の費用構成比は確認できない。仕入商品の値上げが売価に反映されたとしても、追加便や待機時間まで回収できているとは限らない。
食品の物流では、トラックの積載率だけを上げようとして手積みを増やすと、荷役時間が長くなる。日本アクセスのフローズンマザー物流センターは、パレットのまま輸送・荷役する仕組みを広げ、2025年9月には中部拠点を稼働させた。(日本アクセス「中部フローズンマザー物流センター稼働開始」)
海外調達品には為替・輸送・通関の遅延が、国内物流には災害・停電・設備停止が作用する。低温在庫は保管期限と電力確保の制約があるため、単純に在庫を増やすだけでは供給安定にならない。代替銘柄の事前承認、別センターからの供給、委託先の代替運行を契約と訓練に落とすことが、分析にもとづく提案である。
競争環境
競争の中心は、三菱食品・日本アクセス・国分という全国総合卸の機能拡張と、地域・カテゴリーに強い卸の組み合わせである。ただし、同じ範囲の公的な集中度統計は確認できず、「3強」を食品卸全体の寡占率と同義に扱うべきではない。
企業規模と戦略グループ
「食料・飲料卸売業」3万2,023事業所には全国大手と地域・カテゴリーに集中する卸が含まれる。企業規模別分布とは異なる。(総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、結果の概要」)
3社の直近通期の連結売上高はいずれも2兆円を超える。一方、連結範囲、海外・非食品・物流収入、卸間取引、総額・純額表示、決算期がそろわないため、3社の売上を市場規模で割った「シェア」は本稿では示さない。競争の実態は「地域×温度帯×顧客業態」で見る。
| 国内企業・グループ | 直近通期の規模 | 公開情報で確認できる特徴 | 戦略上の着眼点 |
|---|---|---|---|
| 三菱食品 | 売上高2兆1,230億円、営業利益329億円/2026年3月期 | 全温度帯・多カテゴリー。物流・ブランド・機能開発を区分して開示 | 卸売取引に加えて物流・ブランド等の収益源を広げる(三菱食品「2026年3月期決算説明資料」) |
| 日本アクセス | 売上高2兆4,719億円、営業利益321.58億円/2026年3月期 | 低温を含む全温度帯網、フローズンマザー拠点 | 川上物流と小売向け物流をつなぐ(日本アクセス「2026年3月期の連結・個別業績等の概要」、日本アクセス「フローズンマザー物流センター」) |
| 国分グループ | 売上高2兆2,431.80億円、営業利益248.45億円/2025年12月期 | 酒類は売上の30.5%。エリア企業とカテゴリー機能を持つ | 地域密着と酒類・商品開発・海外の組み合わせ(国分グループ本社「2025年12月期・連結業績」) |
| 加藤産業 | 営業収益1兆2,142.65億円、うち売上高1兆1,787.68億円/2025年9月期 | 常温・低温・酒類・海外の事業構成 | 営業収益と商品売上高を分けて比較する(加藤産業「2025年9月期決算短信」) |
| 伊藤忠食品 | 売上高7,202.17億円、営業利益105.62億円/2026年3月期 | 酒類・食品、販促・商品提案、CVS等の取引 | 日本アクセスと同じ伊藤忠系でも別会社・別決算である(伊藤忠食品「2026年3月期決算短信」) |
| 三井物産流通グループ | 三井物産の流通機能を担う統合会社。比較可能な最新連結数値は本表に不採用 | 食品・日用品・包装資材、物流、購買・商品開発を統合 | 商流と物流の一体設計を競争力にする(三井物産「三井物産流通グループ発足」) |
5つの競争要因
以下の強さと今後の方向は、公開事実をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 取扱商品の重複に加え、物流・売場支援まで競争範囲が広がる | 強まる |
| 買い手の交渉力 | 強 | チェーン本部が商品条件・センター運用をまとめて選ぶ。卸は顧客別対応が必要 | 変わらない |
| 売り手の交渉力 | 中 | 有力ブランドは代替しにくい一方、地域メーカーには卸の販路が必要 | 変わらない |
| 新規参入の脅威 | 弱 | 全国での多温度帯物流、信用、商品情報・取引条件の蓄積が必要 | 変わらない |
| 代替手段の脅威 | 中 | メーカー直取引、小売の調達内製化、外部物流受託で商流が変わり得る | 強まる |
根拠となる機能範囲:日本アクセス「ロジスティクス」、三井物産「三井物産流通グループ発足」、三菱商事「三菱食品株式に対する公開買付け開始」。上表は全国総合卸への参入を対象にしており、特定地域・商品のオンライン仲介等は参入条件が異なる。
買い手が直取引を増やしても、商品の集約、検品、店別仕分け、配送という作業は残る。このため、商流の売上が減ることと物流受託の機会が減ることは同じではない。対抗策はメーカー直取引を阻むことより、所有権が移らない商品にも提供できる物流機能を持つことである。
直近3年の再編
2024年4月には、三井食品等と持株会社を含む5社が合併し、三井物産流通グループが発足した。商流・物流・店舗支援を統合した事例である。(三井物産「三井物産流通グループ発足」)
三菱食品は親会社による非公開化手続きを経て、2025年9月26日に上場廃止となった。伊藤忠食品も2026年5月19日に上場廃止となっており、2026年11月の分析で両社を現役の上場企業として列挙してはならない。伊藤忠食品と日本アクセスは別会社として扱う。(三菱食品「株式情報・上場廃止」、伊藤忠食品「当社株式の上場廃止に関するお知らせ」)
国分は2025年10月に滋賀県の酒類食品卸エスサーフを子会社化した。地域の顧客基盤を補完する事例である。(国分グループ本社「エスサーフを子会社化」)
成功条件は、①温度帯別の配送密度、②期限・欠品・返品を管理する運用、③顧客の売場や厨房に合う商品提案、④物流費用を説明して条件改定する能力の4点である。日本アクセスのパレット物流、三菱食品の複数事業化、国分の地域企業との連携はそれぞれの実例となる。小規模卸も、狭い地域で高い配送密度と商品知識を確保できれば、全国売上規模とは別の条件で競争できる。
海外の動向と主要企業
海外で参考になるのは市場の大きさだけでなく、外食店の仕入れを集約し、品揃え・配送・専門商品の利益を一体で管理するモデルである。世界の食品卸を同一定義で合算した公的統計は確認できず、世界市場額や日本の世界シェアは示せない。
地域構造と主要企業
米国には外食向け配送卸、小売向け卸、コンビニ向け卸の大手があり、欧州には業務用卸店舗と配送を併用する企業がある。以下の売上高は各社の規模を示すものであり、地域市場規模ではない。食品以外を含む企業もあるため、金額順の競争力比較には使わない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シスコ〈Sysco〉 | 米国 | USD84.6 billion、2026年6月期 | 外食向け配送、独立系飲食店、海外事業 | 売上高は前年比3.9%増、米国外事業は為替一定で4.1%増(Sysco「2026年度第4四半期・通期決算」) | 国内食品卸基盤は確認できず |
| USフーズ〈US Foods〉 | 米国 | USD39.4 billion、2025年12月期 | 外食向け配送、独立店への提案 | 独立系飲食店向けケース数量3.3%増(US Foods「2025年度第4四半期・通期決算」) | 国内食品卸基盤は確認できず |
| パフォーマンス・フード・グループ〈Performance Food Group〉 | 米国 | USD67.8 billion、2026年6月期 | 外食、コンビニ、専門流通。たばこ等も含む | 買収と既存事業の数量増で売上高7.2%増(Performance Food Group「2026年度第4四半期・通期決算」) | 国内食品卸基盤は確認できず |
| ユナイテッド・ナチュラル・フーズ〈UNFI〉 | 米国 | USD31.2 billion、2026年8月1日終了年度 | 食品スーパー向け、自然・有機食品と一般食品 | 顧客構成の最適化等により売上高2.0%減、調整後EBITDAは増加(UNFI「2026年度第4四半期・通期決算」) | 国内食品卸基盤は確認できず |
| メトロ〈METRO〉 | ドイツ | EUR32.4 billion、2025年9月期 | 業務用卸店舗と配送、外食・独立小売 | 配送売上高は約EUR9 billion、14%増(METRO「2024/25年度業績・株主総会発表」) | 日本の卸売事業終了を2021年に発表(METRO「日本の卸売事業終了の決定」) |
| ビッドコープ〈Bidcorp〉 | 南アフリカ | ZAR242.2 billion、2026年6月期 | 欧州・英国・豪州などの外食向け卸 | 売上高2.8%増、為替一定で5.0%増。地域別運営を継続(Bidcorp「2026年度通期決算」) | 国内食品卸基盤は確認できず |
米国大手がケース数量を開示する点は日本にも有用である。シスコの2026年度米国内ケース数量は1.4%増であり、名目売上の伸びと同じではない。(Sysco「2026年度第4四半期・通期決算」)
メトロの配送事業拡大は、顧客が卸店舗へ来る方式だけでは成長を取り込めないことを示す事例である。一方、日本撤退の事実から、世界規模や調達力だけで国内の既存配送網を代替できるとはいえない。日本に移植する際は、小口配送の密度、温度帯、店舗の受入条件を先に確かめる。(METRO「2024/25年度業績・株主総会発表」、METRO「日本の卸売事業終了の決定」)
日本企業の海外展開と波及
国分は中国・ASEANを中心に卸・物流を展開し、2024年にはシンガポールのサンセサン・グローバル〈San Sesan Global〉の株式を取得した。三菱食品は2024年10月、英国とドイツで主に外食店向けに日本食材を卸すジャパン・フード・エクスプレス〈Japan Food Express〉の株式20%の取得に合意するなど、日本食の海外流通との接点を増やしている。ただし、3強の海外売上高比率を同一条件で比較できる開示は確認できず、関連事業の売上高を地理別海外売上高と読み替えない。(国分グループ本社「San Sesan Global社の株式を取得」、国分グループ本社「海外事業」、三菱食品「英国Japan Food Express Ltd.への出資について」)
分析では、2030年までに日本へ広がりやすいのは、海外大手の全国一括参入より、外食向け専門商品、地域卸の買収、配送採算の管理手法である。海外進出では輸出量だけを目標にせず、現地卸の配送網と回収能力を取得・提携で確保する方が事業構造に合う。現地の飲食店が継続して使う非日本食商材も扱えるかが、特定料理の人気に依存しない顧客基盤を左右する。
外部環境と制度の変化
2026年の制度変更は、食品卸に対して価格協議と物流条件の再設計を同時に求めている。規制対応を法務部門だけに置くと、納品頻度、荷役、取引先との費用分担が契約に反映されず、現場負担が残る。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 物流・法規制 | 日本 | 物流効率化法に基づき一定規模以上の特定荷主へ中長期計画・定期報告等。特定荷主には物流統括管理者の選任 | 2026年4月1日 | 大・対応負担は向かい風、荷待ち短縮は追い風 | 経済産業省「物流効率化法の概要と特定荷主の届出」 |
| 商取引 | 日本 | 食料システム法の取引適正化の措置が施行。費用等を考慮した取引条件の協議に誠実に応じる努力義務を課し、商慣習の見直しを促す | 2026年4月1日 | 大・価格・納品条件の協議には追い風 | 農林水産省「食料システム法」、農林水産省「食料システム法 努力義務・判断基準ガイドブック」 |
| 商取引 | 日本 | 取適法施行。規模等の要件を満たす特定運送委託を対象へ追加 | 2026年1月1日 | 大・運賃協議には追い風、委託側の管理負担は増加 | 公正取引委員会「取適法」、公正取引委員会「下請法は取適法へ(リーフレット)」 |
| 税制・需要 | 日本 | ビール系飲料の酒税一本化。350ml当たり54.25円 | 2026年10月1日 | 中・カテゴリー構成により追い風と向かい風が混在 | 財務省「酒税に関する資料」 |
| 包装・資源循環 | EU | 包装・包装廃棄物規則が適用。詳細要件は段階導入 | 2026年8月12日適用、2030年からの要件を含む | 中・輸出包装の見直しは負担、共通化には追い風 | 欧州委員会「新たな包装・包装廃棄物規則の適用」 |
| 食品安全・追跡 | 米国 | 特定食品の追加記録規則について、FDAが期限延長を提案。連邦法に基づき2028年7月20日より前は執行しない | 2028年7月20日が執行猶予の基準日 | 中・対象品輸出の記録整備は負担、追跡性には追い風 | 米FDA「Food Traceability Final Rule」 |
特定荷主の基準は原則として年間取扱貨物重量9万トン以上であり、売上高ではない。食品卸ではケース、バラ、冷凍品を重量へ換算し、発荷主・着荷主の立場や運送契約の関係を整理する。一般の荷主に対する努力義務は2025年度から始まっており、指定対象外なら何もしなくてよいという制度ではない。特定荷主の初回の中長期計画は2026年10月末、初回の定期報告は2027年7月末が提出時期として示されている(想定スケジュール)。(経済産業省「物流効率化法の概要と特定荷主の届出」)
食料システム法は、仕入価格の上昇分が必ずそのまま認められる仕組みではない。合理的費用を考慮する努力義務等に沿って、原価、運賃、荷役、受注変更の負担を具体化して協議することが重要になる。取適法もすべての卸売取引や輸送を一律に対象とするものではなく、取引類型と事業者規模等によって適用を確かめる。(農林水産省「食料システム法 努力義務・判断基準ガイドブック」、公正取引委員会「取適法・よくある質問」)
食品ロス削減と物流負担の軽減は、納品期限・頻度の見直しで接続できる。「3分の1ルール」は賞味期限を分割した商慣習であり、法律上の一律義務ではない。納品期限の緩和、賞味期限の年月表示、期限の異なる商品の混載を取引先と調整する余地がある。(農林水産省「商慣習見直し」)
2024年度の事業系食品ロスは237万トン、うち卸は9万トンと推計される。納品条件はメーカー・小売の廃棄にも影響するため、自社廃棄だけで評価しない。脱炭素も冷凍機の稼働時間や空車回送を含めて見る。(農林水産省「事業系食品ロス量・2024年度推計値」)
海外制度は輸出先・現地子会社に直接効く。EUの包装要件は適用開始と個別義務の開始を分け、米国の追跡規則は対象食品・記録項目・執行猶予を確かめる。米国について「2028年へ正式に全面延期」と断定することは、提案と執行措置を混同するため避ける。(欧州委員会「新たな包装・包装廃棄物規則の適用」、米FDA「Food Traceability Final Rule」)
人材と生産性
食品卸の人手不足は、事務職の人数だけでなく、庫内作業と委託輸送を含む供給能力の問題である。卸の従業者統計に物流委託先の人員は含まれないため、統計上の従業者数と実際に納品を支える人数は一致しない。
2021年経済センサスの「食料・飲料卸売業」は3万2,023事業所、38万3,356人であり、単純平均では1事業所当たり約12.0人である。ただし営業所や配送拠点も事業所であり、この平均から企業規模や零細企業の比率は判断できない。(総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、結果の概要」、平均は計算)
確保が課題となる職種は低温庫の作業、早朝・夜間の出荷、配送、設備保守、期限管理である。これらの職種に限定した食品卸全体の欠員率や求人倍率は公表資料から確認できず、業界の不足人数は示せない。
賃金と働き方
2025年賃金構造基本統計調査の「飲食料品卸売業」について、年収に換算した平均は709.91万円である。月額のきまって支給する現金給与額42万6,600円に12を掛け、年間賞与その他特別給与額197万9,900円を加えた計算値である。生鮮品卸も含む中分類、一般労働者、男女計、企業規模10人以上が対象であり、庫内パートや委託ドライバーの賃金水準を表す数値ではない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」)
給与月額は2025年6月、賞与は原則として2024年1〜12月の支給額である。この合算を2025年に実際に支給された年収と説明してはならない。賃上げの検討では同じ職種・雇用形態・地域の採用条件に分けて見る。この単年値からの業界全体の賃上げ率は本稿では示さない。(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」)
トラック運転者には2024年4月から特別条項を適用する場合も年960時間の時間外労働上限が適用され、改善基準告示の拘束時間・休息期間も改正された。食品卸の実務では、夕方の受注確定と翌朝納品の間に作業を集中させる条件を見直さなければ、人員を採用しても輸送制約は解消しにくい。必要資格は車両・設備によって異なり、運転免許やフォークリフト運転技能講習の修了者を拠点別に把握する。(厚生労働省「トラック運転者の改善基準告示」)
生産性は売上高÷人数だけでは測れない。値上げや物流外注の増加で見かけの数値が変わるため、温度帯別のケース数/総作業時間、荷待ち時間、誤出荷率を併せて見る。定義のそろった国内外の付加価値生産性比較は、確認した資料には見当たらず、国際順位は本稿では示さない。
2030年に向けたシナリオ
2030年の分岐点は「実物需要が維持されるか」と「物流費を納品条件・料金へ反映できるか」の二つである。以下は分析にもとづく条件付きシナリオであり、市場規模の予測値や発生確率ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 条件改定が進む安定成長 | 名目売上の伸びは落ち着くが、共同配送、低温流通、外食向け機能で収益を確保 | 小売が納品頻度・時間帯を緩和し、物流サービスへの対価を認める。実物需要は概ね維持 | 基準シナリオ。ただし条件改定の進捗は取引先ごとに異なる |
| 数量減と費用上昇の板挟み | 売上高が増えても営業利益・資金繰りは悪化。拠点統合や撤退が増える | 消費者の節約、店舗閉鎖、原価上昇が続き、小口・高頻度納品の条件が変わらない | 無視できない下振れ。増収・減益という直近決算にも注意が必要 |
| 物流網の再編が成長を支える | 冷凍食品や外食向け需要を、広域拠点と地域配送の役割分担で取り込む | 温度帯別の共同幹線、荷姿共通化、地域卸との資本・業務提携が進む | 成長分野・地域では成立し得るが、全国一様には広がらない |
根拠となる実績は一方向ではない。2025年の食料・飲料卸売販売額は前年比4.2%増、冷凍食品消費量は3.6%増だが、日本アクセスの2026年3月期は増収・営業減益である。三菱食品も2027年3月期第1四半期は増収ながら営業利益が前年同期比34.3%減となったため、名目市場の拡大だけで基準シナリオを判断できない。(経済産業省「商業動態統計・2026年8月確報、第1部第1表」、日本冷凍食品協会「令和7年冷凍食品の生産・消費」、日本アクセス「2026年3月期の連結・個別業績等の概要」、三菱食品「2027年3月期第1四半期業績概要」)
日本アクセスの売上高目標は会社計画であり、業界需要予測ではない。設備新設も稼働率と既存拠点の集約を併せて確かめる。(日本アクセス「第9次中期経営計画」)
先行指標
| 指標 | 確認する統計・発表 | 判断の焦点 |
|---|---|---|
| 卸売販売額と食品物価の方向 | 経産省「商業動態統計」、総務省「消費者物価指数」 | 売上増が価格主導か。対象が違うため単純な差し引きで数量を推計しない |
| 冷凍食品の生産・消費量 | 日本冷凍食品協会の年次統計 | 低温設備投資を支える数量増が続くか |
| 取引・納品条件の変更 | 農水省の商慣習見直し公表、各社の物流計画 | 納品期限・頻度・荷役分担の変更が実行されたか |
| 利益と物流費の関係 | 3強の決算、物流事業の開示 | 料金改定後も物流費が粗利益を上回って増えていないか |
| 拠点再編と実稼働 | 各社の開設・統合発表、物流効率化に関する公表 | 新設能力に対して既存網の整理が進んでいるか |
見通しは同じ拠点・顧客群の数量、粗利益、配送条件で更新する。買収による増収と既存配送の採算改善を分け、人口減少は配送圏内の店舗密度の変化として把握する。
経営・企画部門への示唆
食品卸の経営判断の起点は、取扱高の大きさではなく、どの地域・温度帯・顧客の物流を、どの納品条件と料金で引き受けるかにある。値上げで販売額が伸びる局面ほど、その差は売上高に表れず利益に表れる。以下は本文のデータをもとにした分析であり、個別企業の未公表方針を推測するものではない。
立場別の戦略の選択肢
| 立場 | 選択肢 | 判断に使う数字・条件 |
|---|---|---|
| 大手(全国総合卸) | 物流を商品売買の差益で賄う機能から、料金を明示して他社にも提供する事業へ切り出す。三菱食品の事業別開示では、物流事業は売上高の約7%(1,528億円)で、事業別経常利益の合計の約11%(42億円)を占める(計算、三菱食品「2026年3月期決算説明資料」) | 顧客別に荷待ち・荷役・返品・緊急便の費用を把握できているか。特定荷主として求められる荷待ち時間の記録を、料金協議の根拠にも使えるか |
| 中堅・中小(地域・カテゴリーに強い卸) | 配送密度の高い地域と業態に絞って残るか、大手の調達・幹線に乗る形で承継する。国分は滋賀県のエスサーフ(売上高159億7,100万円、従業員91人)を子会社化し、調達力と物流機能の共有を目的に挙げた(国分グループ本社「エスサーフを子会社化」) | 飲食料品卸売業の平均年収(計算)は企業規模10〜99人で約464万円と、1,000人以上の約1,010万円の半分以下である(厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」)。賃金で人を奪い合わない人員計画と、顧客・配送圏の重複度 |
| 新規参入を考える企業(物流会社、設備・IT企業、海外の卸) | 全品目の卸ではなく、低温保管、パレット化、庫内自動化など既存卸の不足機能を提供して組む。メトロは2021年、首都圏10店舗と配送事業を閉じて日本の卸売事業を終え、収益化に必要な規模がないことを理由に挙げた(METRO「日本の卸売事業終了の決定」) | 卸の受発注・期限管理のデータと接続できるか。自前の小口配送網を持たずに、必要な物量を既存卸との契約で確保できるか |
全国大手3社はいずれも非上場であり、業績や物流指標の開示は各社の任意に委ねられている(「業界データまとめ」の上位3社、「競争環境」の直近3年の再編)。取引先が外部の比較材料を得にくくなる分、荷待ち時間や納品条件別の費用を自ら示せる卸ほど条件改定の協議を進めやすい、というのが、公開情報からの分析である。中堅・中小では、食料・飲料卸売業の事業所が2016年の3万5,672から2021年の3万2,023へ約1割減っており(集計範囲は一部異なる、総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、第1表」)、承継の判断は今後も続く。売却側は、売上高ではなく配送圏と顧客の組み合わせで評価される前提で準備する。
通説と異なる見方
第一に、販売額の伸びは業界の成長を示さない。 2025年の食料・飲料卸売業の販売額は4.2%増えたが、経済産業省の指数では飲食料品卸売業の活動が4四半期続けて低下し、4年ぶりに前年を下回った(経済産業省「飲食関連産業の動向・FBI 2025年」)。2026年9月も、販売額の前年同月比1.4%増に対し、生鮮食品を除く食料の消費者物価は2.9%上がっている。統計の対象が違うため数量は推計できないが、価格転嫁による増収を前提に人員や拠点を増やす計画は危うい、というのが、公開情報からの分析である。
第二に、伸びる低温分野が利益も厚いとは限らない。 冷凍食品の国内消費量は2025年に3.6%増えたが、加藤産業の2025年9月期のセグメント利益率(計算)は、低温流通が約1.1%で、常温流通の約1.9%を下回った(加藤産業「2025年9月期決算短信」)。1社の開示で業界平均ではないが、低温の数量増は冷凍設備と電力の固定費を伴う。分析では、低温の投資判断は取扱量ではなく、保管日数と荷役回数に応じた料金を取れるかで行う。
第三に、卸を経由することが物流費を増やすとは限らない。 日本アクセスの関東のフローズンマザーでは、パレットのまま受け入れることで、従来は平均2時間かかっていた作業が30分程度に縮んだ。2025年に稼働した中部の同種拠点は、冷蔵倉庫会社である横浜冷凍の物流センター内に置かれた(日本アクセス「中部フローズンマザー物流センター稼働開始」)。費用を左右するのは経由する拠点の数より荷役の回数と待機時間であり、メーカー直送への切り替えは、店舗やセンターでの受入回数の増加まで含めて比べる。
公開情報ではわからないこと
- 顧客別の採算:センターフィー、リベート、物流費の配賦方法は契約ごとに異なり、公表されない。小売の物流部門と卸の営業・物流担当への個別インタビューに、取引条件の項目だけを尋ねる匿名アンケートを組み合わせ、条件の組み合わせと利益の関係を確かめる。
- 制度施行後の条件改定:2026年4月以降、食料システム法に基づく協議の申出や、物流効率化法の中長期計画を受けて、納品期限・頻度・荷待ち時間がどれだけ変わったかは集計されていない。同じ拠点の入荷予約記録と荷待ち時間を、施行前後で卸と運送会社の双方から聞き取って比べる。
- 温度帯別の稼働率と余力:常温・低温別の拠点稼働率や年末の繁忙期の余力は、各社とも開示していない。拠点見学と、12月の出荷実績・応援人員の聞き取りで確かめる。
- 提携・買収で確かめる論点:配送圏と顧客の重複、主要顧客の契約期間と解約条件、ドライバー・委託先・倉庫賃貸借を承継できるかである。デューデリジェンスで顧客・曜日別の運行データと契約書を確認し、主要顧客へのヒアリングで統合後も取引を続ける意向を確かめる。
- AI・ロボットの実効果:本文の導入事例の多くは、効果を定性的にしか示していない。導入先の現場で、導入前後の作業時間と誤出荷率を同じ条件で計測し、提供企業の公表値と分けて記録する。
出典
本文の統計と企業数値は、官公庁・業界団体・企業の原資料を使用した。公表日が確認できない更新型ページは、その旨と確認日を記載した。
- 経済産業省「商業動態統計・2026年8月確報、第1部第1表」(2026年10月15日)
- 経済産業省「商業動態統計速報・2026年9月分、第1表」(2026年10月30日)
- 日本冷凍食品協会「令和7年冷凍食品の生産・消費」(2026年4月16日)
- 三菱食品「2026年3月期決算説明資料」(2026年6月1日)
- 日本アクセス「2026年3月期の連結・個別業績等の概要」(2026年5月20日)
- 国分グループ本社「2025年12月期・連結業績」(2026年4月現在)
- Performance Food Group「2026年度第4四半期・通期決算」(2026年8月12日)
- 経済産業省「物流効率化法の概要と特定荷主の届出」(2026年4月27日)
- 農林水産省「食料システム法」(2025年6月公表、以後更新)
- 国分グループ本社「2025年度の経営結果と2026年度の経営方針」(2026年2月26日)
- ラピュタロボティクス「日本アクセス東京西物流センターでPA-AMR稼働開始」(2025年11月6日)
- 日本アクセス「ロジスティクス」(公表日記載なし、拠点数は2026年3月末)
- 国分グループ本社「卸売事業・物流機能」(公表日記載なし、2026年11月4日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、結果の概要」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類、第1表」(2026年3月24日)
- 総務省「2025年基準消費者物価指数・2026年9月分、第5表」(e-Stat公開日2026年10月30日)
- 農林水産省「事業系食品ロス量・2024年度推計値」(2026年6月30日)
- 日本アクセス「AIプラットフォームによる流通業界の効率化」(2024年9月2日)
- Exotec「三菱食品草加FSDCでSkypod本格稼働」(2026年7月21日)
- 日本アクセス「コーポレートレポート2026・13~34頁」(2026年10月9日発行)
- Symbotic「AWG Gulf Coast拠点の倉庫自動化計画」(2026年3月31日)
- 三菱食品「デジタル活用・DX推進」(公表日記載なし、2026年11月4日確認)
- 経済産業省「飲食関連産業の動向・FBI 2025年」(2026年5月27日)
- 財務省「酒税に関する資料」(2026年10月更新)
- 日本アクセス「中部フローズンマザー物流センター稼働開始」(2025年10月7日、9月26日納品分から稼働)
- 日本アクセス「フローズンマザー物流センター」(公表日記載なし、2026年11月4日確認)
- 加藤産業「2025年9月期決算短信」(2025年11月11日)
- 伊藤忠食品「2026年3月期決算短信」(2026年4月30日)
- 三井物産「三井物産流通グループ発足」(2024年3月15日)
- 三菱商事「三菱食品株式に対する公開買付け開始」(2025年5月8日)
- 三菱食品「株式情報・上場廃止」(2025年9月26日上場廃止、ページは随時更新)
- 伊藤忠食品「当社株式の上場廃止に関するお知らせ」(2026年5月18日)
- 国分グループ本社「エスサーフを子会社化」(2025年10月1日)
- Sysco「2026年度第4四半期・通期決算」(2026年8月4日)
- US Foods「2025年度第4四半期・通期決算」(2026年2月12日)
- UNFI「2026年度第4四半期・通期決算」(2026年9月8日)
- METRO「2024/25年度業績・株主総会発表」(2026年3月5日)
- METRO「日本の卸売事業終了の決定」(2021年8月5日)
- Bidcorp「2026年度通期決算」(公表日記載なし、2026年11月4日確認)
- 国分グループ本社「San Sesan Global社の株式を取得」(2024年8月5日)
- 国分グループ本社「海外事業」(公表日記載なし、2026年11月4日確認)
- 農林水産省「食料システム法 努力義務・判断基準ガイドブック」(発行日記載なし、2026年11月4日確認)
- 公正取引委員会「取適法」(2025年改正・2026年1月施行、随時更新)
- 公正取引委員会「取適法・よくある質問」(公表日記載なし、2026年11月4日確認)
- 公正取引委員会「下請法は取適法へ(リーフレット)」(公表日記載なし、2026年11月4日確認)
- 欧州委員会「新たな包装・包装廃棄物規則の適用」(2026年8月12日)
- 米FDA「Food Traceability Final Rule」(随時更新、2026年11月4日確認)
- 農林水産省「商慣習見直し」(随時更新、2026年11月4日確認)
- 厚生労働省「トラック運転者の改善基準告示」(2024年4月適用版)
- 三菱食品「2027年3月期第1四半期業績概要」(2026年8月31日)
- 日本アクセス「第9次中期経営計画」(2025年、対象期間2025年4月~2028年3月)
- 三菱食品「PALTACと物流における協働取り組みを始動」(2025年1月21日)
- 三菱食品「英国Japan Food Express Ltd.への出資について」(2024年10月29日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・卸売業、小売業、第1表」(2023年3月28日)
