エグゼクティブサマリー
この業界をひと言で表すなら、「大きなブランドと加盟店網を基盤に、短時間で食事を届ける能力を利益へ変える、店舗運営の産業」である。日本のハンバーガー等のファストフードでは客数と販売額が伸びている一方、原材料・人件費・設備投資の負担が増しており、増収だけで競争力を判断できない。
要点
- 市場・需要:国内ハンバーガーレストラン市場は2024年8,403億円という民間の実績推計がある。JF洋風ファストフードは2025年、売上7.6%増、客数5.9%増、客単価1.6%増であり、成長を値上げだけで説明できない。(サカーナ・ジャパン「ハンバーガー市場分析」、JF「2025年年間結果」)
- 構造・競争:ハンバーガー店は2024年の経済センサス‐基礎調査で5,663事業所、従業者235,876人(雇用者のいない個人経営を除く)。マクドナルドの大きな販売基盤を前提に、他社は商品・商圏・時間帯を選ぶことが求められる。ただし、統計と企業売上の定義が異なるため、精密な市場シェアは本稿では示さない。(総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」、日本マクドナルドHD「2025年事業報告」)
- 収益・海外:モスの2026年4〜6月は増収減益であり、材料費上昇等が利益を圧迫した。海外大手も直営・加盟店の構成で会計収益が変わるため、売上や店舗利益率だけの比較は危険である。(モス「2027年3月期第1四半期決算短信」、マクドナルド「2025年10-K」)
- 制度:最低賃金、社会保険、特定技能の受入れ制約が店舗の人員計画に効く。飲食料品の税率引下げ法案は、成立・施行を条件として店内飲食と持ち帰りの採算を再点検する論点である。(厚生労働省「2026年度最低賃金一覧」、厚生労働省「被用者保険の適用拡大」、出入国在留管理庁「外食業分野の交付停止」、内閣官房「飲食料品の税率引下げ法案」)
- AI:国内では音声注文が実証段階、海外では揚げ物ロボットの運用事例がある。優先すべきは厨房全体の無人化ではなく、注文訂正と混雑を減らし、全勤務時間と品質を改善する投資である。(New Innovations「モスでの実証開始」、Miso Robotics「White Castle導入事例」)
経営・企画部門への示唆
- 大手は、改装・新店・加盟店への転換を一つの投資枠で比べ、処理能力が足りない店から更新する。持ち帰りの税率引下げ法案は成立を確認してから、受取口や車列の増設に投資する段階的な判断が妥当である。
- 中堅・中小は、特定技能「外食業分野」の新規受入れ停止と社会保険の適用拡大を前提に、国内在留者と短時間勤務者の定着、時給と保険料の総額設計を急ぐ。省人投資は大手の実証結果を見てからでよい。
- 新規参入は、既存チェーンの買収、海外ブランドの国内運営権、加盟店としての参入を比べる。外食の運営経験がない企業は、加盟店で運営の実力を確かめてから買収に進む順序が損失を限定しやすい。
業界データまとめ
日本のハンバーガー市場は大手の販売拡大が続く一方、市場総額とチェーン売上高の統計的な接続が難しい。日本のハンバーガー店を中核とする洋風ファストフードを対象に、市場規模、雇用、足元の客数を分けて示す。情報確認日は2026年11月6日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内ハンバーガーレストラン市場 8,403億円。サカーナ・ジャパンの外食・中食市場情報サービスCRESTによる推計(1〜12月計)。資料に対象業態の詳細な定義はなく、洋風ファストフード全体とは一致しない | 2024年 | サカーナ・ジャパン「ハンバーガー市場分析」 |
| 市場の伸び | JF会員社の洋風ファストフード全店売上高 前年比 +7.6%。市場全体の金額の伸びではない。参考:サカーナ・ジャパンは2025年のハンバーガーレストラン市場を前年比7.8%増の9,062億円と見込む(見込み値) | 2025年 | 日本フードサービス協会「2025年年間結果」 サカーナ・ジャパン「ハンバーガー市場分析」 |
| 事業者数 | 国内「ハンバーガー店」の民営事業所数 5,663事業所。雇用者のいない個人経営の事業所を除く。企業数・飲食店営業許可件数ではない | 2024年6月1日現在 | 総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 従業者数 | 国内「ハンバーガー店」の民営事業所の従業者 235,876人。個人業主等と雇用者を含む人数で、常勤換算ではない。雇用者のいない個人経営の事業所を除く | 2024年6月1日現在 | 総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」 |
| 平均年収 | 411.42万円(計算)。産業中分類「飲食店」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額31.14万円×12+年間賞与その他特別給与額37.74万円。ハンバーガー店限定ではない | 2025年調査 | 厚生労働省「賃金構造基本統計調査・2025年」 |
| 洋風ファストフード売上高 | JF会員社・全店売上高の前年同月比 +13.1%。参考:2025年通年は前年比+7.6% | 2026年9月/2025年 | 日本フードサービス協会「2026年9月度結果」 日本フードサービス協会「2025年年間結果」 |
| 洋風ファストフード客数 | JF会員社・全店客数の前年同月比 +5.8%。参考:2025年通年は前年比+5.9% | 2026年9月/2025年 | 日本フードサービス協会「2026年9月度結果」 日本フードサービス協会「2025年年間結果」 |
| 洋風ファストフード客単価 | JF会員社・全店客単価の前年同月比 +6.9%。参考:2025年通年は前年比+1.6% | 2026年9月/2025年 | 日本フードサービス協会「2026年9月度結果」 日本フードサービス協会「2025年年間結果」 |
| 洋風ファストフード調査対象店舗数 | JF調査対象 6,293店舗、17事業社。店舗数の前年同月比+2.1%。全国の全店舗数ではない | 2026年9月 | 日本フードサービス協会「2026年9月度結果」 |
市場規模と同系列の過年度実績は資料に示されていないため、市場の伸びはJF会員社の売上高前年比による。サカーナ資料の2025年値(見込み値)は参考値である。事業者数・従業者数は2024年の経済センサス‐基礎調査による。2021年の活動調査(5,470事業所)とは調査範囲と産業分類の改定が異なるため、増減は本稿では示さない。JF指数、経済センサス、企業の全店販売額は対象・測定方法が異なり、相互の割り算でシェアや店舗増加率を算出できない。
AI・フィジカルAIの影響と経営の打ち手
AIの影響は、音声注文、店長の判断補助、揚げ物などの反復工程から広がる。従業員を調理・最終確認・接客へ再配置する投資が現実的である。以下の普及時期は、公表事例をもとにした分析である。
工程ごとの影響
工程は「企画・調達→加工・物流→受注・決済→調理・組立→提供・配送→店舗管理・改善」とする。言語処理の生成AI、現実を認識して動くフィジカルAI、データ・IoTを分けて示し、定型制御だけの機械はAIに含まない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・調達 | 売上・在庫・人員情報をまとめ、店舗への対応案を作成 | 生成AI・AIエージェント | 実証中 | 2年以内 | ヤムとNVIDIAの店舗業務支援の試行。購買契約の自律締結を示すものではない(ヤム「NVIDIAとの協業」) |
| 加工・物流 | 発注・在庫情報を統合し、仕込み量や補充判断を支援 | データ・IoT | 実用(導入事例あり) | 2年以内 | Byte by Yum!の在庫・店舗業務システム。物流全体の無人化ではない(ヤム「Byte by Yum!」) |
| 受注・決済 | ドライブスルーの音声注文、商品・数量・変更内容の確認 | 生成AI・AIエージェント | 実証中 | 2年以内 | モスの国内実証。海外にはFreshAIの運用事例あり(New Innovations「モスでの実証開始」、ウェンディーズ「FreshAI Update」) |
| 調理・組立 | フライヤーへの投入、揚げ時間管理、取り出し | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 米ホワイトキャッスルでのFlippy導入。段階は米国、時期は日本での拡大見通し(Miso Robotics「White Castle導入事例」) |
| 提供・配送 | 受け渡し口とドライブスルーの混雑状況を認識し、処理順序を支援 | データ・IoT | 実証中 | 3〜5年 | ヤムとNVIDIAの画像認識・店舗分析の試行。自律配送の普及を意味しない(ヤム「NVIDIAとの協業」) |
| 店舗管理・改善 | 外気温・設備情報に応じた空調制御、エネルギー管理 | データ・IoT | 実証中 | 2年以内 | モス八潮店でPanasonic HVAC CLOUDを試験導入(モス「八潮店オープン」) |
変化が大きい四つの業務
第一はドライブスルーの受注である。モスは2026年1月、吉川美南店でNew Innovationsの「AI Order Thru」の実証を開始した。従業員による聞き取り・復唱・入力を音声対話へ移し、必要時に人が引き継ぐ方式である。全国導入完了ではない。(New Innovations「モスでの実証開始」、モス「AIドライブスルーの実証」)
従業員の役割は例外対応と最終確認へ移る。評価指標は認識率だけでなく、注文完了時間、引継率、訂正率、車列の離脱であり、厨房が詰まれば販売数は増えない。米ウェンディーズはGoogle Cloudを使うFreshAIの稼働を公表しているが、日本語や国内の店舗動線で別途検証を要する。(ウェンディーズ「FreshAI Update」)
第二は揚げ物作業である。Miso Roboticsは2026年5月、米ホワイトキャッスルの7州でFlippyが稼働する事例を公表した。フライヤーの持ち場を任せる段階まで進む一方、日本の対象業態での導入は、確認した資料では確認できない。本稿は独立検証のない提供企業の省人率を採用しない。(Miso Robotics「White Castle導入事例」)
原料補充、油交換、清掃、安全確認、故障復旧は残る。回収を左右するのは、削減時間が一勤務全体の配置を変えられるかである。販売量が安定し、厨房更新が近い店舗を優先すべきと考えられる。昼だけ稼働する店では、清掃・保守費が効果を打ち消し得る。
第三は店長の日次管理である。ヤムはByte by Yum!で注文・在庫・人員配置等の基盤をまとめ、NVIDIAとの協業で店舗支援エージェントや画像認識を試行する。仕事は「複数画面から問題を探す」から「異常候補と対応案を確認する」へ変わる。ただし、発表時の展開予定を導入実績へ読み替えない。(ヤム「Byte by Yum!」、ヤム「NVIDIAとの協業」)
商品コード、歩留まり、売り切れ、作り直しの記録が先に必要である。欠品中の売上だけを学習すれば、過少発注を繰り返しかねない。提案機能には、フライヤーや受け渡し口の能力上限を組み込むべきと考えられる。
第四は設備運転である。モス八潮店は2026年9月開店時に空調制御を試験導入し、同店の音声注文実験は2027年度に計画する。二つの実証は時点を分けて評価する。省エネ額とともに、客席の快適性、厨房排熱、扉の開閉を検証する。(モス「八潮店オープン」)
主要プレイヤー
日本での展開欄は、記載した用途についての判定である。「未展開」は、対象業態の国内公表導入が、確認した資料では確認できないという意味であり、企業全体の日本事業を否定するものではない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| New Innovations | 日本 | AI Order Thru、厨房・バックヤードの機械化 | 音声注文、モスとの店舗業務改善 | 提携・実証あり。吉川美南店等の検証(New Innovations「モスでの実証開始」、モス「New Innovationsとの業務提携」) |
| モスフードサービス | 日本 | 音声注文・設備制御の運用設計 | 国内で顧客対応と店舗動線を検証する利用企業 | 提携・実証あり。八潮店を含む(モス「八潮店オープン」) |
| パナソニック HVAC & CC | 日本 | Panasonic HVAC CLOUD | 空調運転の学習・制御、省エネ管理 | 提携・実証あり。モス八潮店(モス「八潮店オープン」) |
| Google Cloud | 米国 | 生成AI・音声処理基盤 | ウェンディーズのFreshAI | 未展開。FreshAIの日本導入は未確認(ウェンディーズ「FreshAI Update」) |
| ヤム・ブランズ | 米国 | Byte by Yum! | 自社ブランドの注文・店舗管理を統合 | 未展開。本稿で扱うAI機能の日本導入は未確認(ヤム「Byte by Yum!」) |
| NVIDIA | 米国 | 音声・画像認識・推論基盤 | ヤムと店舗業務支援を共同検証 | 未展開。当該協業の国内導入は未確認(ヤム「NVIDIAとの協業」) |
| Miso Robotics | 米国 | Flippy | フライヤー周辺作業の自動化 | 未展開。対象用途の国内導入は未確認(Miso Robotics「White Castle導入事例」) |
人材・収益・競争への影響
分析では、注文入力と揚げ作業の時間は減るが、人数が同率で減るとは限らない。増えるのは設備の一次復旧、例外注文、衛生記録の確認である。店長は穴埋め作業から負荷調整へ移り、復旧担当が一人しかいない体制は避ける。
費用は時給から利用料・保守費・償却へ一部移る。加盟店では負担者と便益の帰属が異なるため、本部の削減額だけでは判断できない。受注と厨房のデータを結ぶ企業の交渉力が増すと考えられる。契約では、データ移行、他製品との接続、障害時の営業継続を確かめる。
熱油を扱う機械には停止条件と人の作業領域の分離が必要である。生成AIのアレルゲン回答、返金、衛生上の例外処理は承認情報と人の確認へ接続する。音声保存・二次利用・本部と加盟店の責任も契約で定める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 受注から受け渡しまでを15分単位で測り、設備別の詰まりを特定 | 共通 | 直ちに | 売上を制限する工程への投資集中 | 注文時刻、調理完了、受け渡しの記録 |
| 高 | 音声注文の人への引継条件を商品・場面別に設定 | 大手 | 2年以内 | 誤注文と対応遅延の抑制 | 限定商品、変更注文、アレルゲン照会の承認フロー |
| 高 | 揚げ物の数量と清掃時間を含む一日収支でロボットを評価 | 共通 | 2年以内 | 省人効果の過大評価防止 | 保守契約、代替調理、厨房寸法・電源の確認 |
| 高 | 本部と加盟店の導入費・利用料・保守費負担を先に合意 | 大手 | 実証開始前 | 店舗展開の停滞防止 | 加盟店損益、更新投資時期の把握 |
| 中 | 在庫・廃棄・欠品の商品コードをそろえる | 中堅・中小 | 2年以内 | 仕込み提案の精度向上 | POSと発注・棚卸しの突合 |
| 中 | 店長提案機能を発注の承認制から導入 | 共通 | 2年以内 | 確認時間の削減と誤発注の防止 | 提案理由、上限数量、修正履歴の保存 |
| 中 | 空調制御を客席温度と電力の両面で検証 | 共通 | 2年以内 | 快適性を維持した運転費削減 | 気象・営業時間・来客条件をそろえた比較 |
失敗は、受注だけ速めて厨房を詰まらせること、熟練者の実証店を前提に展開すること、清掃・保守費を回収計算から外すことである。合格条件には注文訂正、食品安全、全勤務時間、障害復旧を含める。
業界の定義と市場構造
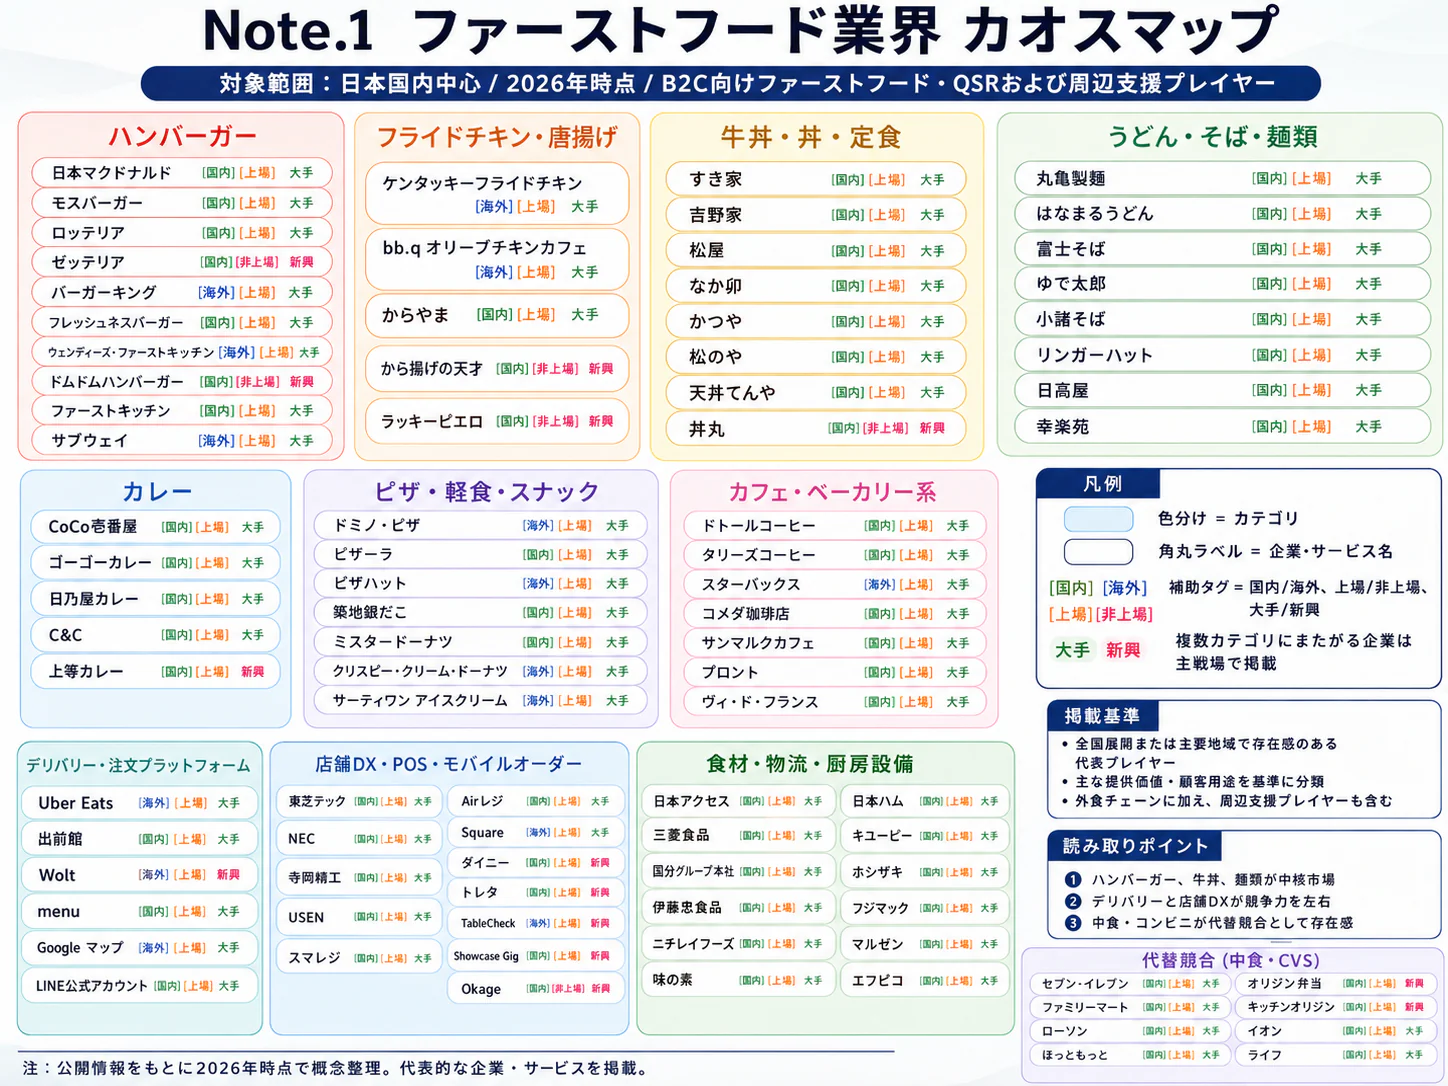
本稿はハンバーガーチェーンと専門店を中核とし、チキン・サンドイッチを競争・事業モデルの比較対象に含める。牛丼、ラーメン、回転寿司、持ち帰り米飯、ピザ宅配、カフェは別業界とする。統計のファストフード全体を本業界と同一視しない。
統計で見える市場と見えない内訳
| 区分 | 対象・代表業態 | 公開データで示せること | 読み方の制約 |
|---|---|---|---|
| ハンバーガーレストラン市場 | ハンバーガーレストラン(資料に詳細な定義なし) | 2024年8,403億円という消費者調査に基づく市場推計 | 商品単体の販売額ではなく店舗業態の市場。チキン専門店等を含むかは資料で確認できない(サカーナ・ジャパン「ハンバーガー市場分析」) |
| JF洋風ファストフード | 洋風の会員チェーン群 | 2025年の売上+7.6%、客数+5.9%、客単価+1.6% | 非会員・独立店を網羅しない。市場金額ではない(JF「2025年年間結果」) |
| ハンバーガー店の事業所 | 経済センサスの集計区分76E | 2024年6月1日現在5,663事業所、235,876人 | 雇用者のいない個人経営を除く。チェーン本部の企業数とは別。現在の店舗数ではない(総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」) |
| 店内・持ち帰り・ドライブスルー・配達 | 同じ店舗の異なる販売チャネル | 企業が各チャネルを強化している事実 | 全国共通定義の金額内訳は本調査で確認できず、構成比は掲載しない(日本マクドナルドHD「2025年事業報告」) |
市場は、本部、直営店、加盟企業、専門店の四層で捉える。同じ看板でも、雇用主や設備の投資者は異なる。マクドナルドは2025年末3,025店舗のうち加盟店が2,320店舗、76.7%であり(計算)、本部の資産・損益だけで業界を評価できない。(日本マクドナルドHD「2025年事業報告」)
過去5年を考えるうえでは、感染症下での非接触・持ち帰り対応、その後の人流回復、価格改定、設備・店舗の更新を分けて見る。マクドナルドの月次資料では、2023年は既存店客数が前年割れとなる月が多い一方、2025年は各月の既存店客数が前年を上回った。したがって、近年の増収をすべて値上げで説明することはできない。(日本マクドナルドHD「月次売上・店舗数」)
供給面では、出店数よりも立地と厨房能力の更新が重要になっている。モスの国内モスバーガー事業は2026年3月末1,310店舗で前年度末から8店舗減ったが、同年度の全店売上高は9.2%増だった。店舗数の拡大だけが成長経路ではなく、既存拠点の時間帯別利用、商品構成、運営改善によって売上を伸ばせることを示す事例である。(モス「2026年3月期決算短信」)
需要面では朝食、間食、家族の持ち帰りに利用拡張の余地がある。ただし、企業戦略から導く見方であり、全国の用途別構成比ではない。商圏の採算は、頻度・時間帯・チャネルで確かめる。
顧客と需要の特性
顧客は味だけでなく、価格がわかり短時間で受け取れる確実性を買う。乗り換え費用は小さいが、通勤経路、駐車、家族の好みが再利用を支える。以下は企業施策を基にした需要分析であり、実測構成比ではない。
| 顧客・利用場面 | 購買の決め手 | 経営上確認すべきこと |
|---|---|---|
| 平日の一人客・就業者 | 総支払額、受取時間、移動距離 | 昼の待ち時間による離脱、セットから単品への移行 |
| 子育て世帯・家族 | 子ども向け商品、注文のまとめやすさ、車でのアクセス | 複数人分の袋詰め精度、週末の駐車場・車列 |
| 学生・若年層 | 予算内での満足感、限定商品、共同利用 | クーポン終了後の継続利用、低価格商品の採算 |
| 素材・味を重視する客 | 調理法、素材、食感、出来立て感 | 高価格化に見合う体験と提供時間の許容度 |
| 持ち帰り・配達利用者 | 家からの注文、到着時品質、受取の確実性 | 包材、蒸れ、温度、配達料を含む総額 |
モスは価格帯を段階的に設ける戦略と時間帯別売上の平準化を公表している。安価な選択肢と高価格商品を同じ店で用意するのは、顧客を所得だけで二分するより、一人の顧客の「日常」と「ご褒美」を取り込む施策と解釈できる。限定商品の販売実績だけでは、定番商品の置き換えなのか新しい需要なのかはわからないため、期間終了後の来店頻度まで追う。(モス「2026年3月期決算短信」)
価格への敏感さは高いが、単品価格のみで需要は決まらない。日本マクドナルドの2026年1〜9月既存店売上は前年同期比6.0%増で、客数2.2%増と客単価3.7%増が同時に起きた。直近の2026年9月も既存店売上10.0%増、客数3.3%増、客単価6.5%増であり、確認できる範囲では値上がりが直ちに客数減につながっているわけではない。ただし、特定企業の結果を消費者全体の価格許容度とみなすことはできない。(日本マクドナルドHD「月次売上・店舗数」)
季節性は商品とカレンダーの双方から生まれる。JFは2026年9月の洋風ファストフードの好調について、月見商品などの季節メニューを挙げており、全体概況では大型連休と天候にも言及している。単月の13.1%増を恒常的な成長率として出店計画に使わず、前年の休日数や販促開始日をそろえて見る。(JF「2026年9月度結果」)
B2B営業では本部の購買・商品開発・店舗運営が接点となり、食品安全、試用、加盟店展開の条件を確かめる。これは営業設計上の整理であり、個社の非公開決裁規程ではない。価格に加えて現場の作業増減と加盟店負担を説明できる提案が求められる。
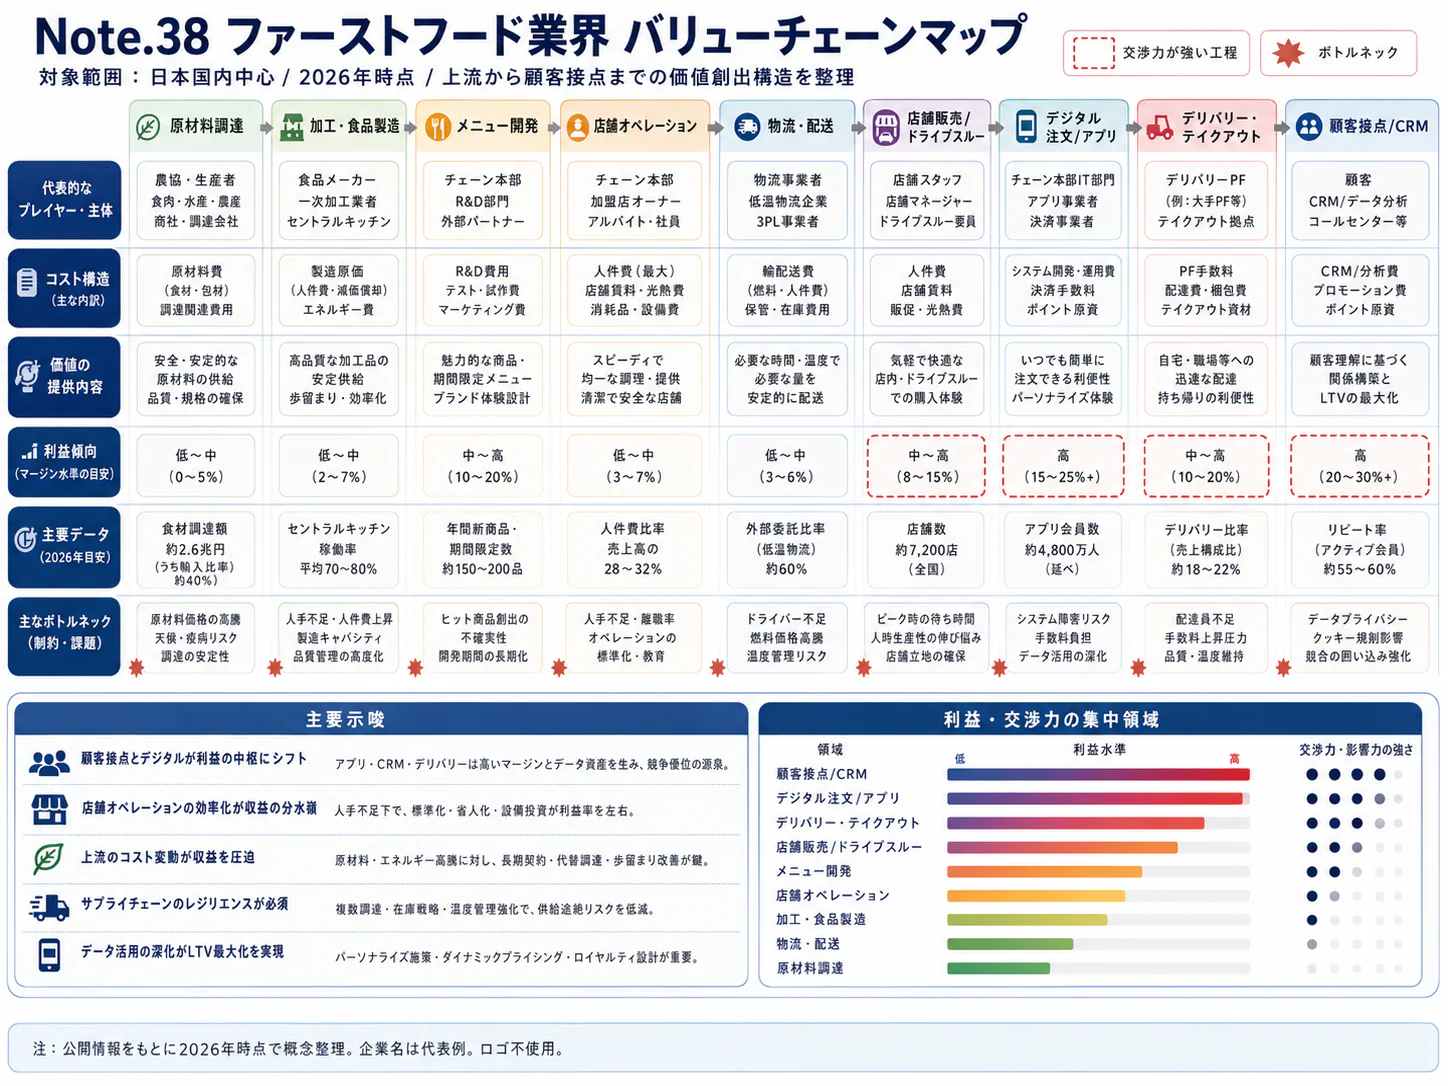
バリューチェーンと収益構造
利益の源泉は、食材の粗利だけでなく、同じ店舗・設備・人員で何件の注文を処理できるかにある。本部と店舗の損益は異なり、フランチャイズ化によって連結売上高の見え方も変わる。事業評価では、顧客への販売額、本部が計上する収益、加盟店に残る利益を分けて見る。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 採算・供給網の確認点 |
|---|---|---|---|
| 企画・調達 | チェーン本部、牛肉・鶏肉・小麦・油脂等の供給者 | 味と規格の再現性、数量の集約、商品設計 | 調達通貨、代替産地、価格改定条項 |
| 加工・物流 | 加工食品メーカー、バンズ工場、低温物流事業者 | 店舗作業を減らす加工、定時配送、温度管理 | 専用規格の集中、在庫、配送頻度 |
| 受注・決済 | 店舗、自社アプリ、外部注文サービス | 受注の確実性、再来店接点、決済の完結 | チャネル別手数料と値引き負担 |
| 調理・組立 | 直営店・加盟店 | 加熱品質、組立速度、廃棄抑制 | 材料、労務、機器の同時処理能力 |
| 提供・配送 | 店舗、ドライブスルー、配送事業者 | 出来立て感、受け渡しの正確性 | 袋詰め、配送待ち、商品別の品質劣化 |
| 店舗管理・改善 | 本部、加盟企業、物件・設備提供者 | 立地、教育、保守、改装、ブランド維持 | 家賃、更新投資、閉店費用、加盟店利益 |
表は、公開情報からの分析による工程の整理である。マクドナルドの改装・加盟網拡大とモスの在庫・物流改善からも、店舗外の供給と店舗内の能力を一体管理する重要性が読み取れる。(日本マクドナルドHD「2025年事業報告」、モス「2026年3月期決算短信」)
公開数値から見える原価と利益
マクドナルドの2025年の直営店舗売上高に対する原価は88.6%であり、内訳は材料費37.3%、労務費25.7%、その他25.6%だった。その他には店舗運営に必要な複数の費用が含まれるため、すべてを家賃や光熱費とみなすことはできない。材料と労務だけで売上の63.0%を占める計算となり、両方が上がる局面で一律値引きを続ける余地は限られる。(日本マクドナルドHD「2025年事業報告」)
同社のフランチャイズ収入原価率は61.9%だが、直営との率の差は加盟店の収益性の差ではない。本部収入と加盟店の店頭売上は分母が異なり、加盟店の材料費・人件費・投資は別に存在する。連結営業利益は532.57億円、売上4,166.02億円に対する営業利益率は12.8%である。(日本マクドナルドHD「2025年事業報告」)
モスの2026年3月期は、国内モスバーガー事業の売上高839.93億円、セグメント利益78.76億円である。単純に割った利益率は9.4%となるが(計算)、本部共通費の配賦とフランチャイズ収入の構成が異なるため、マクドナルド連結利益率との優劣判定には使わない。同社の2026年4〜6月は連結売上が3.6%増でも営業利益は52.9%減となり、会社は原材料費高騰等を理由に挙げている。足元の経営では、増収と限界利益の改善を別々に確かめる。(モス「2026年3月期決算短信」、モス「2027年3月期第1四半期決算短信」)
店舗と供給網で優先すべき管理
分析から導かれる重点は、「注文一件当たりの利益」と「混雑時間の一分当たりの利益」の両方である。例えば商品粗利が高くても、組立工程を長く占有して他の注文を失うなら、繁忙時間帯への投入は合理的とは限らない。逆に、閑散時間帯の飲料・軽食は既存設備を利用できるが、延長営業に必要な人件費を控除して判断する。
配達は食材、包材、手数料、追加作業、返金を控除した貢献利益で管理する。自社注文にも集客・配送費がかかる。比較可能な手数料率と加盟店利益率は、確認した資料では確認できないため、一律の率で利益を推計しない。
供給リスクは海外依存だけでなく、パティ、バンズ、ポテト等の専用規格にもある。代替品への変更は、味・包材・調理時間に響く。価格交渉と並行し、代替仕様の試験と供給停止時の販売制限を準備すべきと考えられる。
競争環境
競争の中心はマクドナルドの販売基盤に対し、他社が商品・商圏・時間帯をどう選ぶかである。統計の定義が異なる精密な集中度より、商圏ごとの代替店と処理能力の比較が経営判断に役立つ。
集中と競争の強さ
マクドナルドの2025年全店販売額は8,886.49億円である。一方、市場規模8,403億円は2024年の消費者調査推計で、年次だけ合わせても標本・範囲の違いは残る。同社の大きな販売基盤を前提とするが、市場シェアと上位3社集中度は本稿では示さない。(日本マクドナルドHD「2025年事業報告」、サカーナ・ジャパン「ハンバーガー市場分析」)
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 全国大手の店舗更新と、バーガーキング等の出店・加盟募集が重なる(日本マクドナルドHD「2025年事業報告」、バーガーキング「FC募集」) | 強まる |
| 新規参入の脅威 | 中 | 一店舗の参入は可能だが、全国展開には食材規格、物流、教育、物件確保が必要。工程の分析 | 変わらない |
| 代替品の脅威 | 強 | 消費者はコンビニ、惣菜、他外食と食事予算を比較する。持ち帰りの税率変更案は比較条件を変え得る(内閣官房「飲食料品の税率引下げ法案」) | 強まる |
| 買い手の交渉力 | 強 | 個人は価格交渉しないが、店舗・注文チャネルを替えやすい。低価格から高価格まで選択肢を広げるモスの施策が対応例(モス「2026年3月期決算短信」) | 変わらない |
| 売り手の交渉力 | 中 | 大手には購買規模がある一方、専用規格と原材料費上昇が制約。モスの直近減益理由にも表れる(モス「2027年3月期第1四半期決算短信」) | 強まる |
強さと方向は、公開情報からの分析である。中小店には大手の調達条件の再現より、品目・調理負荷・商圏を絞る選択肢がある。
日本市場で競争する主要事業者
| 企業・ブランド | 規模・開示範囲 | 公表施策にみる特徴 | 経営上の比較ポイント |
|---|---|---|---|
| 日本マクドナルドHD | 2025年連結売上4,166.02億円、全店販売8,886.49億円。2026年9月末3,047店舗 | 店舗ポートフォリオ更新、改装、フランチャイズ拡大、会員施策 | 広い商圏と販売量を支える店舗能力(日本マクドナルドHD「2025年事業報告」、日本マクドナルドHD「月次売上・店舗数」) |
| モスフードサービス | 2026年3月期国内モスバーガー事業売上839.93億円、期末1,310店舗 | 価格帯の多層化、時間帯の平準化、低収益店の整理 | 品質訴求と提供時間、店舗数を増やさない増収(モス「2026年3月期決算短信」) |
| バーガーキング/国内運営事業者 | 国内事業単独の比較可能な売上高は本調査で未確認 | 直火焼き商品の訴求、フランチャイズ・物件募集 | 出店速度に教育・物流・加盟店支援が追いつくか(バーガーキング「FC募集」) |
| 日本KFC | カーライルが持分を保有・運用するファンド傘下の株式会社クリスピーによるTOB成立後の国内事業。最新の比較可能な通期資料は本稿で未確認 | チキンを軸とするブランド、カーライルによる支援 | 日常利用と季節需要、投資負担の配分(株式会社クリスピー「公開買付けの開始に関するお知らせ」、日本KFCホールディングス「公開買付けの結果に関するお知らせ」) |
| ゼッテリア/ゼンショーグループ | 当該ブランド単独売上高は本調査で未確認 | 旧ロッテリア事業取得後のブランド展開。運営会社は2026年2月16日に株式会社ロッテリアから株式会社バーガー・ワンへ社名変更 | 他外食を含むグループ基盤と店舗転換の成果(ゼンショーHD「2023年3月期決算短信」、ゼッテリア「社名変更・新社名のお知らせ」) |
| サブウェイ/ワタミグループ | 国内244店舗、2026年11月4日時点 | 2024年にワタミグループ入り、サンドイッチの選択性 | 加盟店支援と、注文の選択肢・処理速度の両立(サブウェイ「会社情報」、日本サブウェイ「ご報告」) |
海外ブランドの国内運営はこの表、海外本体の比較は次章で扱う。親会社に牛丼、居酒屋、給食等が含まれる場合、その連結売上をハンバーガー事業の規模として代用することは、本稿では対象外とする。
再編はブランド数より運営基盤を変える
直近3年では、2024年7月の、カーライル傘下の株式会社クリスピーによる日本KFCホールディングス株式へのTOB成立、同年10月の日本サブウェイのワタミグループ入りが重要である。買収後は調達・教育・改装の実行と、加盟店の投資余力を評価する。(株式会社クリスピー「公開買付けの開始に関するお知らせ」、日本KFCホールディングス「公開買付けの結果に関するお知らせ」、日本サブウェイ「ご報告」)
モスは2026年7月31日、「えん」「おぼんdeごはん」等のビー・ワイ・オーを完全子会社化した。ハンバーガー内の集約ではなく外食の多業態化であり、今後の連結増収とモス既存店成長を混同できない。(モス「BYO子会社化完了資料」)
前段のゼンショーによるロッテリア取得は2023年4月で、厳密な直近3年の外である。当時の取得理由は調達・物流・運営の相乗効果であり、ゼッテリア展開も名称変更と採算改善を分けて評価する。(ゼンショーHD「2023年3月期決算短信」、ゼッテリア「社名変更・新社名のお知らせ」)
成功の鍵
成功の鍵は、①定番と限定商品の両立、②販促増に耐える動線、③閑散時の設備活用、④加盟店の投資余力である。マクドナルドの改装とモスの時間帯平準化が対応例であり、本部利益だけでは持続性を判断できない。(日本マクドナルドHD「2025年事業報告」、モス「2026年3月期決算短信」)
海外の動向と主要企業
海外比較では、直営・加盟・ライセンスの構成を先に見る。加盟網の拡大と既存店再活性化が並行しているが、本業界に限定した公的・国際的業界団体の世界市場総額は確認できず、日本比率は本稿では示さない。
海外主要企業の比較
売上は各社の2025年度の連結収益であり、加盟店を含む全店販売額とは異なる。RBIとヤムには本稿の範囲外のブランドも含まれるため、この5社の売上を合計して世界市場規模とすることはできない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マクドナルド〈McDonald’s〉 | 米国 | USD 26,885 million、2025年 | 大規模なフランチャイズ網。賃料・ロイヤルティを含む収益構造 | 店舗網と会員基盤を拡張 | 日本マクドナルドを通じて展開(マクドナルド「2025年10-K」) |
| レストラン・ブランズ・インターナショナル〈Restaurant Brands International:RBI〉 | カナダ | USD 9,434 million、2025年 | バーガーキング、ポパイズ、ティムホートンズ等。複数ブランドと加盟網 | 米国バーガーキングの店舗改装・再活性化を推進 | バーガーキングが国内展開。グループ全ブランドの進出を意味しない(RBI「2025年通期決算」) |
| ヤム・ブランズ〈Yum! Brands〉 | 米国 | USD 8,214 million、2025年 | KFC、タコベル、ピザハット等の加盟事業 | ブランド別の成長投資、共通店舗システムの整備 | KFC等のブランドを国内企業が展開(ヤム「2025年通期決算」、日本KFC「公式サイト」) |
| ウェンディーズ〈The Wendy’s Company〉 | 米国 | USD 2,176.9 million、2025年度 | ハンバーガーとフランチャイズ運営 | 米国内事業の立て直しを進めるProject Fresh | ファーストキッチン株式会社が「ウェンディーズ・ファーストキッチン」を運営(ウェンディーズ「2025年通期決算」、ウェンディーズ・ジャパン「会社概要」) |
| シェイクシャック〈Shake Shack〉 | 米国 | USD 1,445.3 million、2025年度 | 高付加価値型の直営と海外ライセンス | 2025年度に直営45、ライセンス40の新店 | 国内企業が運営する店舗を展開(シェイクシャック「2025年通期決算」、シェイクシャック「日本公式サイト」) |
2026年11月4日発表のマクドナルドの7〜9月既存店売上は世界1.5%増、米国0.2%減だった。同社は開発ライセンス市場の好調を日本が牽引したと説明しており、米国の需要を日本へ投影できない。(マクドナルド「2026年第3四半期決算」)
ウェンディーズの2025年度も、全体の全店販売額が3.5%減る一方、海外は8.1%増だった。地域の競争条件と開発段階が成果を左右する。ただし、海外の伸びには出店等も含まれ、既存店成長率とは異なる。(ウェンディーズ「2025年通期決算」)
シェイクシャックの2025年度店舗レベル利益率22.6%は、本社費用等を含む連結営業利益率ではない。高価格業態の高収益を直接示す数値として、日本企業の連結利益率と順位付けしてはならない。(シェイクシャック「2025年通期決算」)
日本企業の海外事業は拠点数より収益の質
モスの2026年3月期の海外事業売上は154.77億円で、連結売上1,027.73億円の15.1%に相当する(計算)。海外事業利益は3.28億円で、売上高に対する比率は2.1%となる(計算)。これは報告セグメントの構成比であり、所在地別売上高や世界のモス店舗販売額の割合ではない。(モス「2026年3月期決算短信」)
同資料の海外店舗は、海外関係会社の会計期間に合わせた2025年12月末時点で411店舗、うち台湾297店舗である。香港、シンガポール、タイ、韓国、フィリピンも展開先として示され、会社は不採算店整理やブランド訴求の改善、台湾の製造拠点整備を掲げている。既存地域の再整備を優先する方針は、進出国数を増やすこと自体が成長ではないことを示す。(モス「2026年3月期決算短信」)
日本への波及
今後2〜3年は、海外ブランドと国内企業の店舗・物流・採用基盤を結ぶモデルが広がり得るとみられる。サブウェイの資本変更が具体例である。商品を輸入するだけでは規格、物件、教育の問題は解決しない。(日本サブウェイ「ご報告」)
日本企業の海外展開でも、契約店舗数より現地加盟企業の運営実績と資金負担を確かめる。複数ブランドの運営会社なら、自社へ配分する専任人員と物件を確認する。制度差は次章のとおりである。
外部環境と制度の変化
2026年以降の採算を動かす制度は、時給だけでなく、社会保険、外国人材、店内飲食と持ち帰りの税負担である。なかでも飲食料品の税率引下げは、成立済みの制度と審議中の法案を区別して事業計画へ入れる。海外の包装・雇用規制は、日本への自動適用ではなく、海外店舗と共通調達仕様への影響として捉えられる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 労働・費用 | 日本 | 2026年度地域別最低賃金の全国加重平均は1,177円、前年度比56円増・5.0%増。地域ごとに発効日が異なる | 2026年10月1日〜12月2日に順次発効 | 大・費用面で向かい風。11月6日時点で未発効の地域がある(最も遅い発効日は12月2日) | 厚生労働省「2026年度最低賃金一覧」 |
| 社会保険 | 日本 | 短時間労働者への適用拡大。企業規模要件を段階的に縮小 | 2027年10月1日に35人超、2029年10月1日に20人超の企業等へ。2035年10月1日に企業規模要件を撤廃 | 大・保険料負担は向かい風、就業時間拡大には追い風となり得る | 厚生労働省「被用者保険の適用拡大」 |
| 外国人材 | 日本 | 特定技能「外食業分野」の在留資格認定証明書交付を一時停止。所定の日以降受理する申請は不交付 | 2026年4月13日から | 大・新規人員確保に向かい風。既存在留者の更新・転職等と区別が必要 | 出入国在留管理庁「外食業分野の交付停止」、出入国在留管理庁「外食業の受入れ上限」 |
| 税制・需要 | 日本 | 軽減税率対象の飲食料品を1%とする政府法案。外食を対象に含める制度ではない | 2026年10月9日提出。実施予定は2027年4月1日〜2029年3月31日 | 大・持ち帰りに追い風となる可能性。成立・施行を条件に評価 | 内閣官房「飲食料品の税率引下げ法案」、衆議院「閣法第1号審議経過」、国税庁「消費税の税率」 |
| 資源循環 | 日本 | 食品廃棄物等の再生利用等実施率について、外食産業の業種別目標50% | 基本方針2025年3月14日改定、目標年度2029年度 | 中・分別・回収に負担、廃棄削減には追い風 | 農林水産省「再生利用等実施率目標」 |
| 包装・環境 | EU | 包装・包装廃棄物規則PPWR。設計、再利用、リサイクル等の要件を段階導入 | 2026年8月12日から一般適用、2030年に向け要件強化 | 中・現地運営と包材調達に向かい風、適合包材には追い風 | 欧州委員会「包装廃棄物規則」 |
| 労働 | 米国・カリフォルニア州 | 対象となるファストフード店で最低時給USD 20 | 2024年4月1日から | 中・現地店舗の費用に向かい風。全米共通の最低賃金ではない | カリフォルニア州「ファストフード最低賃金FAQ」 |
現行の標準税率は10%、軽減税率は8%で、政府は飲食料品を期間限定で1%とする法案を提出している。11月6日確認の衆議院審議経過では審議終了・公布欄が未記入であり、本稿は成立済みとしない。(国税庁「消費税の税率」、内閣官房「飲食料品の税率引下げ法案」、衆議院「閣法第1号審議経過」)
実施されれば店内・持ち帰り・惣菜の相対価格が変わる。税抜価格維持とセット構成変更を分け、客席、受取動線、包材費まで試算する。減税分が全額自社利益になる前提は置けない。
資源循環では、食品の廃棄量を減らす管理と、発生後の再生利用を分けて見る。外食の50%は業種別目標であり、すべての店舗に一律50%の義務を課す記述ではない。脱炭素・包装対応も、素材名の変更だけでなく、油や水分が付着した使用後包材を回収できるか、持ち帰り時の品質を維持できるかで評価する。(農林水産省「再生利用等実施率目標」、欧州委員会「包装廃棄物規則」)
人材と生産性
人材問題の核心は、従業者の総人数より、昼・夕方・週末に必要な熟練者を配置できるかにある。一般労働者の平均年収と、パート・アルバイト中心の店舗シフトを同じ指標で論じることはできない。採用計画は、最低賃金、社会保険、在留資格の条件を重ねて作る。
飲食店の一般労働者の年収は、2025年調査の所定内・超過労働を含む現金給与と賞与から411.42万円と計算される。この値は正社員だけの平均と厳密に同義ではなく、統計上の一般労働者の値であり、短時間労働者を含む全従業員平均ではない。ハンバーガー店の2024年の従業者235,876人も常勤換算ではないため、二つを掛けて業界人件費を推計してはならない。(厚生労働省「賃金構造基本統計調査・2025年」、総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」)
最低賃金の全国加重平均は5.0%上がるが、採用時給や熟練者の処遇により、人件費の増え方は異なる。店舗別に基準時給、既存者の賃金調整、採用・教育、社会保険の増分を分けて見る。(厚生労働省「2026年度最低賃金一覧」)
不足職種を考える際は、単純なレジ要員だけでなく、混雑時の配置転換、加熱・衛生の管理、新人教育を担う時間帯責任者を見る。職業別求人倍率でハンバーガー業態だけを切り出すことはできず、本調査では比較条件をそろえた最新の倍率を採用していない。個社の採用難は、応募数だけでなく、採用後の定着、独り立ちまでの教育時間、欠員による販売制限で測る方が直接的である。
特定技能の一時停止措置は、既存在留者を含む外国人雇用全体の禁止ではない。更新、転職、在留資格変更の扱いには区別と例外があるため、海外からの新規採用を前提にした出店計画は、申請区分と時期を確認して修正する。社会保険の企業規模要件も、単店の在籍人数で判定するものではなく、法令上の対象企業・被保険者の条件を確かめる。(出入国在留管理庁「外食業の受入れ上限」、厚生労働省「被用者保険の適用拡大」)
労働生産性について、国際比較可能な「ハンバーガー店の付加価値額÷常勤換算従業者数」は、確認した資料では確認できない。本稿は売上高÷従業者数を付加価値生産性と呼ばない。経営管理では、時間帯別の売上総利益を総労働時間で割り、廃棄、作り直し、提供遅延も並べて示す。人数削減だけで、教育や衛生確認を現場の無償の努力へ押し付けない設計が必要である。
2030年に向けたシナリオ
将来を左右する不確実性は、第一に「価格上昇後も利用頻度を維持できるか」、第二に「賃金・原価の上昇を超える店舗採算の改善が進むか」である。名目売上が増えても利益が減る事例があるため、売上規模だけを将来像の軸にしない。以下は、分析にもとづく条件付きシナリオであり、市場規模の予測や確率推計ではない。
| シナリオ | 二つの軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 運営改善による緩やかな成長 | 利用頻度は維持、店舗採算は改善 | 既存店の時間帯・チャネル拡張が増収に寄与。選別出店と改装が中心 | 客数維持、商品構成と動線の改善、加盟店の更新投資継続 | 分析上の基準シナリオ。2025年のJF客数増が支持材料だが継続は未確定 |
| 売上増・利益停滞 | 利用頻度はおおむね維持、店舗採算は悪化 | 値上げで金額は増えても、材料・労務・改装費が利益を吸収。低収益店の閉鎖が進む | コスト上昇の継続、販促依存、処理能力が売上増に追いつかない | 十分起こり得る。モスの2026年4〜6月の増収減益が警戒材料 |
| 利用頻度低下と店舗の二極化 | 利用頻度は低下、採算改善は一部企業に限られる | 低価格・利便性の大手と、目的来店型の専門店へ需要が分かれる | 総支払額への不満、代替食への移行、弱い店舗の投資停滞 | 下振れシナリオ。顧客頻度の実測で判断すべきで、人口減少だけから断定しない |
JFの2025年客数増とマクドナルドの2026年客数増が基準シナリオの支持材料であり、モスの増収減益が警戒材料である。両者が同時にみられるため、業界を一方向の好況・不況と決めつけない。(JF「2025年年間結果」、日本マクドナルドHD「月次売上・店舗数」、モス「2027年3月期第1四半期決算短信」)
| 先行指標 | 確認先 | 警戒すべき組み合わせ |
|---|---|---|
| 洋風ファストフードの客数と客単価 | JF月次・年間結果(JF「2026年9月度結果」、JF「2025年年間結果」) | 客単価上昇と客数減少が数か月続く |
| 既存店成長と店舗数 | マクドナルド月次、モス決算(日本マクドナルドHD「月次売上・店舗数」、モス「2026年3月期決算短信」) | 新店効果を除く成長が鈍化し、閉店が増える |
| 材料費・労務費と店舗利益 | マクドナルド事業報告、モス四半期(日本マクドナルドHD「2025年事業報告」、モス「2027年3月期第1四半期決算短信」) | 売上増に対して利益が減り続ける |
| 賃金と雇用制度の実施状況 | 厚生労働省、出入国在留管理庁(厚生労働省「2026年度最低賃金一覧」、出入国在留管理庁「外食業分野の交付停止」) | 採用経路の制約とコスト増が重なる |
| 持ち帰り税率と適用期間の確定 | 内閣官房・国会審議経過(内閣官房「飲食料品の税率引下げ法案」、衆議院「閣法第1号審議経過」) | チャネル別予算の前提と成立内容がずれる |
2030年の市場額は単月成長率から延長しない。投資判断は注文数、加盟店を含む利益、改装後の回収状況で更新する。
経営・企画部門への示唆
ハンバーガー等のファストフードは、加盟店網と1店当たりの大人数のシフトで成り立つため、賃金・社会保険・税率の変更が店舗損益と加盟店の資金繰りに直接響く。以下は本稿のデータと事例から導いた選択肢であり、判断を含む記述は分析である。
立場別の戦略の選択肢
大手チェーン本部:選択肢は、①改装・新店・加盟店への転換を一つの投資枠で比べ、ピーク時の処理能力が足りない店舗から更新する、②持ち帰りとドライブスルーの受取能力を厚くする、の二つである。日本マクドナルドは2025年末の3,025店舗のうち加盟店が2,320店舗(76.7%、計算)であり(日本マクドナルドHD「2025年事業報告」)、本部の更新計画は加盟企業の投資余力が上限になる。②は飲食料品の税率引下げ法案が成立した場合に効く。店内飲食10%と持ち帰り1%の差は現行の2ポイントから9ポイントに広がり、税抜1,000円の注文なら税込1,100円と1,010円になる(計算)。分析では、成立前は受取口や車列を後から増やせる改装設計にとどめ、成立を確認してから投資額を決める段階的な判断が妥当である。
中堅・中小チェーン:選択肢は、①店舗数を絞り、既存店の時間帯と価格帯で伸ばす、②人員確保の前提を組み替える、であり、急ぐのは②である。特定技能「外食業分野」は2026年4月13日以降に受理した在留資格認定証明書の交付申請を不交付とする一方、既存の特定技能1号の転職等は通常どおり審査される(出入国在留管理庁「外食業の受入れ上限」)。短時間労働者の社会保険も、2027年10月に35人超、2029年10月に20人超の企業等へ適用が広がる(厚生労働省「被用者保険の適用拡大」)。分析では、海外からの新規採用を前提にした出店計画を外し、国内在留者と短時間勤務者の定着、勤務時間の延長を前提にした時給と保険料の総額設計を固めることが先決である。音声注文などの省人投資は、大手の実証で引継率や訂正率が見えてからでも遅くない。
新規参入を考える企業:選択肢は、①既存チェーンの買収、②海外ブランドの国内運営権の取得、③加盟店としての参入である。直近では、カーライル傘下の会社による日本KFCホールディングスへのTOBが2024年7月に成立し(日本KFCホールディングス「公開買付けの結果に関するお知らせ」)、日本サブウェイは同年10月にワタミグループに入った(日本サブウェイ「ご報告」)。①②はブランドを育てる時間を買えるが、調達・教育・改装を回す運営基盤が自社にあるかで成否が分かれる。③はバーガーキングが加盟店と物件を募集しており(バーガーキング「FC募集」)、資本負担は小さいが、出店義務と改装負担の条件が収益を左右する。分析では、外食の運営経験がない企業は、③で店舗運営の実力を確かめてから①②へ進む順序が損失を限定しやすい。
通説と異なる見方
「増収は値上げによるもの」は2025年には当てはまらないが、2026年は価格の比重が上がっている。 JF会員社の洋風ファストフードは、2025年に客数5.9%増、客単価1.6%増で、伸びの大半は客数だった(日本フードサービス協会「2025年年間結果」)。ところが2026年9月は客数5.8%増に対し客単価6.9%増である(同「2026年9月度結果」)。単月で季節商品の効果も含むが、客単価主導への移行の兆しとみられる。客数の伸びが鈍れば、シナリオの「売上増・利益停滞」に近づく。
店舗の純増は成長の必要条件ではない。 モスフードサービスは、2026年3月期に国内の主力事業の店舗数を8店減らしながら、同事業の全店売上高を9.2%伸ばした(モス「2026年3月期決算短信」)。出店余地の議論より、既存店の時間帯別の処理能力と価格帯の設計を投資判断の起点にする。
ハンバーガー店は小さな店の集まりではなく、大人数のシフト組織である。 2024年の経済センサス‐基礎調査では、ハンバーガー店は5,663事業所・235,876人で、1事業所当たり約41.7人(計算)である。飲食店全体の約11.6人(287,248事業所・3,328,677人から計算)の約3.6倍で、事業所の96.4%が法人経営である(計算、総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」)。分析では、最低賃金の5.0%引上げの影響は1店当たりの金額が大きく、シフトの組み方の改善が他の飲食業態より大きな効果を持つ。省人投資は、店舗数ではなく1店当たりの総労働時間で評価する。
公開情報ではわからないこと
- 加盟店の実際の利益と資金繰り:本部の開示はフランチャイズ収入までで、加盟店の材料費・人件費・改装負担後の利益は公表されていない。複数の加盟企業への面談と、了承を得た店舗損益の提供で確かめる。
- 税率差に対する顧客の動き:持ち帰りの税率が下がった場合に、店内飲食からどれだけ移るかはわからない。法案が成立したら、会員データで店内・持ち帰りの比率を週次で追い、利用者アンケートで移行の理由を聞く。
- 音声注文の実効性:国内の実証では、注文完了時間、人への引継率、訂正率が公表されていない。実証店と近隣店でピーク時の車列と受取時間を観察して比べ、導入企業の店長に聞き取る。
- 買収・提携先の運営基盤:買収後の調達・教育・改装の進み具合や、ブランド転換後の既存店売上は個別に開示されない。対象企業の店長と加盟企業への面談、改装済み店と未改装店の比較観察、開発義務・更新条件を定めた契約書の精査で確かめる。
- 外国人材の採用制約の実際の影響:交付停止で何人分の採用計画が変わったかは公表値がない。外食企業の採用担当者へのアンケートと、登録支援機関への聞き取りで確かめる。
出典
数値は統計原表、決算原本、企業・公的機関の発表を優先した。更新型ページは確認日を併記し、本文中の該当箇所にもリンクを置いた。
- サカーナ・ジャパン「ハンバーガー市場分析レポート」(2025年10月8日)
- 日本フードサービス協会「外食産業市場動向調査 2025年年間結果」(2026年1月26日)
- 総務省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」(2024年6月1日現在)
- 日本マクドナルドHD「第55回定時株主総会招集ご通知・事業報告」(電子提供開始2026年2月26日)
- モスフードサービス「2027年3月期 第1四半期決算短信」(2026年8月7日)
- マクドナルド「2025 Form 10-K」(2026年2月24日)
- 厚生労働省「令和8年度地域別最低賃金の全国一覧」(2026年度改定、2026年11月6日確認)
- 厚生労働省「年金制度の仕組みと考え方 第9 被用者保険の適用拡大」(随時更新、2026年11月6日確認)
- 出入国在留管理庁「特定技能・外食業分野の在留資格認定証明書交付の一時停止措置」(2026年4月13日、同月22日追記)
- 内閣官房「飲食料品に係る消費税率の引下げ及び給付付き税額控除について」(2026年10月9日法案提出情報)
- New Innovations「モスバーガーで音声対話AIシステムの実証実験を開始」(2026年1月21日)
- Miso Robotics「White Castle: 7 States. 3,700 Orders a Day. One Fry Station Solution」(2026年5月12日)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類 第1表」(2026年3月24日)
- 日本フードサービス協会「外食産業市場動向調査 2026年9月度」(2026年10月26日)
- ヤム・ブランズ「NVIDIAとのAI分野での協業」(2025年3月18日)
- ヤム・ブランズ「Introducing Byte by Yum!」(2025年2月6日)
- ウェンディーズ「Transforming the Ordering Experience: Wendy’s FreshAI Update」(2025年5月2日)
- モスフードサービス「モスバーガー八潮店 9月3日オープン」(2026年9月1日)
- モスフードサービス「AIドライブスルーの実証実験を開始」(2026年3月11日)
- モスフードサービス「New Innovationsとパートナーシップ締結」(2025年12月18日)
- 日本マクドナルドHD「月次売上・店舗数」(2026年9月実績まで掲載、2026年11月6日確認)
- モスフードサービス「2026年3月期 決算短信」(2026年5月15日)
- バーガーキング「フランチャイズ募集」(公表日記載なし、2026年11月6日確認)
- 株式会社クリスピー「日本KFCホールディングス株式会社(証券コード:9873)の普通株式に対する公開買付けの開始に関するお知らせ」(2024年5月20日)
- 日本KFCホールディングス「株式会社クリスピーによる当社株式に対する公開買付けの結果並びに親会社及び主要株主である筆頭株主の異動に関するお知らせ」(2024年7月10日)
- ゼンショーHD「2023年3月期 決算短信・重要な後発事象」(2023年5月12日)
- ゼッテリア「社名変更・新社名のお知らせ」(2026年2月16日)
- サブウェイ「会社概要」(2026年11月4日時点、2026年11月6日確認)
- 日本サブウェイ「ご報告」(2024年10月25日)
- モスフードサービス「ビー・ワイ・オーの株式取得完了に関する補足説明資料」(2026年7月31日)
- レストラン・ブランズ・インターナショナル「Fourth Quarter and Full Year 2025 Results」(2026年2月12日)
- ヤム・ブランズ「Fourth Quarter 2025 Earnings Release」(2026年2月4日)
- ウェンディーズ「Fourth Quarter and Full Year 2025 Results」(2026年2月13日)
- シェイクシャック「Fourth Quarter and Fiscal Year 2025 Financial Results」(2026年2月26日)
- マクドナルド「Third Quarter 2026 Results」(2026年11月4日)
- 出入国在留管理庁「特定技能・外食業分野における受入れ上限の運用」(2026年3月27日)
- 衆議院「第222回国会・閣法第1号 議案審議経過情報」(2026年11月6日確認)
- 農林水産省「食品リサイクル法に基づく再生利用等実施率目標」(2025年3月14日基本方針改定)
- 欧州委員会「Packaging waste」(随時更新、2026年11月6日確認)
- カリフォルニア州労使関係局「Fast Food Minimum Wage FAQ」(随時更新、2026年11月6日確認)
- 国税庁「No.6303 消費税および地方消費税の税率」(2026年4月1日現在法令等、2026年11月6日確認)
- ウェンディーズ・ジャパン「会社概要」(2026年11月6日確認)
- シェイクシャック「日本公式サイト」(2026年11月6日確認)
- 日本KFC「公式サイト」(2026年11月6日確認)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
