エグゼクティブサマリー
外食は、値上げによる増収を、来店頻度と店舗の提供能力を保ちながら利益へ変えられるかが問われる産業である。対象は「15 外食・中食 > 外食」であり、2026年11月6日確認の日本市場を軸に海外を比較する。
要点
- 市場:確認できた最新の年次市場推計は2023年の24兆1,512億円、前年比+20.2%である。一方、2026年9月のJF会員全店売上は+7.3%、客数は+2.3%、客単価は+4.9%である。客単価の伸びは消費者物価指数の一般外食(+4.9%)と同じ幅であり、増収を利用頻度の増加と同一視できない。(JF・食の安全・安心財団「2022・2023年市場規模推計」/JF「外食産業市場動向調査・2026年9月」/総務省「消費者物価指数 2026年9月・第5表」)
- 構造・競争:個店とチェーンが共存し、商圏と利用場面ごとに競争する。2025年の飲食店一般労働者の年収換算は411.42万円であり、採用・定着と繁忙時の人員配置を価格政策と一体で考える。(総務省・経済産業省「経済センサス2021・第5-1表」/厚生労働省「賃金構造基本統計2025・飲食店」)
- 海外:FC本部の連結売上、加盟店を含む全店売上、直営売上を分けて比較する。FOOD & LIFE COMPANIES(以下、F&LC)の海外スシローは2026年9月期の継続事業連結売上の約41.3%を占める(計算)。海外展開は現地の人材・調達・運営形態を管理する経営課題である。(F&LC「2026年9月期決算短信」/日本マクドナルドHD「財務・業績ハイライト」)
- 制度:特定技能1号・外食分野の新規申請制限と社会保険の適用拡大は採用・費用計画を変える。食料品の消費税率引下げは確認時点で審議中であり、成立・施行条件を見ながら店内と持ち帰りの採算を更新する。(入管庁「外食分野・在留申請の審査状況」/厚生労働省「社会保険加入の要件」/衆議院「第222回国会閣法第1号・審議経過」)
- AI:発注と配膳は導入済みの事例があり、対話型接客は実証が進む。削減時間だけでなく、待ち時間、欠品、廃棄、保守費を含む店舗利益で評価する。(Goals「串カツ田中の発注自動化事例」/ソフトバンクロボティクス「BellaBot Proを販売開始」/Microsoft「すかいらーくのCo店長事例」)
経営・企画部門への示唆
- 客単価の伸び(+4.9%)は一般外食の物価上昇と同じ幅であり、増収の多くは値上げによる。次の打ち手は追加の値上げではなく、繁忙時の人員と厨房能力に投資し、受け入れを止めていた客数を取り戻すことに置く。
- 社会保険の賃金要件の撤廃、企業規模要件の段階的な縮小、特定技能の新規受入れ制限が重なる。中堅・中小は勤務を短時間に分割せず、担える作業を広げた人材を育て、客数が伸びる利用場面に席と人員を寄せる。
- 食料品の税率引下げ法案が成立すれば、店内飲食との税率差は9ポイントに広がる。大手と新規参入を考える企業は、持ち帰り・中食の受け皿と、運営権・FC契約や店舗網の取得による参入・再編の条件を先に試算する。
業界データまとめ
市場総額は個店や集団給食を含む年次推計、足元の景況は日本フードサービス協会(以下、JF)の会員企業調査で把握する。両者は対象が異なり、接続して市場規模を推計することはできない。確認基準日は2026年11月6日である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内外食産業市場規模 24兆1,512億円。JF等による推計、消費税込み。飲食店、宿泊施設の飲食、集団給食、料飲主体部門等を含む | 2023年(確認できた最新の同推計) | JF・食の安全・安心財団「2022・2023年市場規模推計」 |
| 市場の伸び | 同市場規模の前年比 +20.2%。比較元の2022年は20兆970億円 | 2023年 | JF・食の安全・安心財団「2022・2023年市場規模推計」 |
| 事業者数 | 飲食店営業の営業許可施設数144万6,404施設。企業数ではなく、経済センサスの「飲食店」と対象範囲も異なる | 2026年3月末現在 | 厚生労働省「飲食店概要」 |
| 従業者数 | 国内の民営事業所、中分類「76 飲食店」の従業者 348万9,039人。個人事業主、パート等を含み、フルタイム換算ではない。より新しい2024年経済センサス‐基礎調査では332万8,677人だが、雇用者のいない個人経営の事業所を除くため、2021年値とは接続しない(参考値) | 2021年6月1日現在(参考値は2024年調査) | 総務省・経済産業省「経済センサス2021・第5-1表」 総務省・経済産業省「2024年経済センサス‐基礎調査・第4-2表」 |
| 平均年収 | 411.42万円(計算)。中分類「飲食店」、一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額31万1,400円×12+年間賞与その他特別給与額37万7,400円 | 2025年調査 | 厚生労働省「賃金構造基本統計2025・飲食店」 |
| 価格の動き | 全国消費者物価指数「一般外食」前年同月比 +4.9%。学校給食を含む「外食」は+2.5%で、学校給食の前年同月比-71.2%が押し下げている。同一サービスの価格変化を測る指数で、JFの客単価とは異なる | 2026年9月 | 総務省「消費者物価指数 2026年9月・第5表」 |
| 上位3社の売上高 | 主要上場3社の比較対象売上:ゼンショーHD 9,188.30億円(外食4セグメントの外部売上合計、計算)/FOOD & LIFE COMPANIES 5,153.34億円(連結・継続事業)/すかいらーくHD 4,577.94億円(連結)。いずれも海外を含む | 順に2026年3月期/2026年9月期/2025年12月期 | ゼンショーHD「2026年3月期決算短信」 F&LC「2026年9月期決算短信」 すかいらーくHD「財務諸表」 |
| JF全店売上高 | 前年同月比 +7.3%。会員228社・3万6,827店舗、新規店を含む調査 | 2026年9月 | JF「外食産業市場動向調査・2026年9月」 |
| JF全店客数 | 前年同月比 +2.3%。会員企業の延べ利用客数であり、国民の利用頻度や既存店客数ではない | 2026年9月 | JF「外食産業市場動向調査・2026年9月」 |
| JF全店客単価 | 前年同月比 +4.9%。値上げに加えて購入点数、商品構成、業態構成の変化を含む | 2026年9月 | JF「外食産業市場動向調査・2026年9月」 |
| 外食産業の食品ロス量 | 国内 70万t、農林水産省推計。本来食べられるにもかかわらず廃棄された食品 | 2024年度 | 農林水産省「2024年度事業系食品ロス量」 |
許可施設数、従業者数、市場規模は対象と時点が一致しないため、単純に割って1施設当たり売上や労働生産性を求めてはならない。ゼンショーの集計対象は「グローバルすき家」「グローバルはま寿司」「グローバルファストフード」「レストラン」であり、中食・小売等は対象外である。年収は統計上の年換算値であり、短時間労働者を含む全就業者の平均所得ではない。
AI・フィジカルAIの影響と経営の打ち手
外食では、発注、店内運搬、店舗分析の活用が先行し、対話型接客は実証が進む。投資効果は削減時間に加え、ピーク時の受入れ客数とサービス品質で測る。
工程別の影響
周囲を認識して動くフィジカルAIと、言語・画像による提案を担う生成AIを区別する。従来型の需要予測は「データ・IoT」に含まれる。工程は後掲のバリューチェーンと共通で、時期は2026年11月起点の公開情報からの分析にもとづく普及見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・出店 | 商圏・販促情報の分析、候補店の売上予測を担当者が検証する | 生成AI・AIエージェント | 実証中 | 3〜5年 | Google Cloud「すかいらーくの生成AI活用」 |
| 調達・発注 | 曜日・天候・販売実績に応じて食材別の発注量を作成する | データ・IoT | 実用(導入事例あり) | 2年以内 | Goals「HANZO 自動発注」/Goals「串カツ田中の発注自動化事例」 |
| 仕込み・調理 | 定型メニューの加熱・攪拌等を機械制御する | データ・IoT | 実用(導入事例あり) | 3〜5年 | TechMagic「大阪王将へのI-Robo2導入」 |
| 受注・接客 | 来店客との対話から商品を提案し、接客記録を作成する | 生成AI・AIエージェント | 実証中 | 3〜5年 | Microsoft「すかいらーくのCo店長事例」 |
| 配膳・下膳 | 店内を自律走行して料理を運び、客が料理を受け取ったことを感知して次の動作へ移る | フィジカルAI | 実用(導入事例あり) | 2年以内 | ソフトバンクロボティクス「BellaBot Proを販売開始」 |
| 店舗管理・再来店 | 店舗別損益の分析、販売変動の要因抽出を支援する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Google Cloud「すかいらーくの生成AI活用」 |
調理ロボットを一律にフィジカルAIとは呼ばない。定型動作の自動化と、食材の状態を認識して条件を変える自律的な調理は区別する。
業務はどう変わるか
第一は、数量入力から例外管理への転換である。 GoalsのHANZOは販売・レシピ・予約等を使う発注サービスで、串カツ田中等に導入済みである。導入後は営業時間、貸切、欠品による販売減を反映し、担当者が予測の外れと在庫差異を管理する。(Goals「HANZO 自動発注」/Goals「串カツ田中の発注自動化事例」)
第二は、配膳の歩行時間を接客へ振り向けることである。 すかいらーくでは配膳ロボットが導入済みである。中国のプードゥ・ロボティクス〈普渡科技〉製BellaBot Proは、料理の取り出しを認識する機能と国内導入例が公表されている。料理の積込み、清掃、説明等は残り、導入台数を削減人数へ置き換えることはできない。(すかいらーくHD「DX」/ソフトバンクロボティクス「BellaBot Proを販売開始」)
第三は、調理動作の標準化である。 TechMagicは2025年の万博・大阪王将ブースへのI-Robo2導入を公表している。人が準備・盛り付け・品質確認を担う構成では、前後工程が混雑すると処理能力は伸びない。対象メニューの実績から、多品種厨房全体の代替効果は推定できない。(TechMagic「大阪王将へのI-Robo2導入」)
第四は、接客と帳票作成の補助である。 すかいらーくの「Co店長」は、商品を提案する対話機能と日報生成を組み合わせ、2024年9月からガスト秋葉原駅前店で実証を開始した。2026年公表のGoogle Cloud事例では、店舗損益分析への活用に加え、出店予測や挨拶の分析を検証している。損益分析の利用と対話接客の実証は段階が異なる。(Microsoft「すかいらーくのCo店長事例」/Google Cloud「すかいらーくの生成AI活用」)
海外ではヤム・ブランズ〈Yum! Brands〉が2025年初めに、店舗運営と顧客体験に使う自社開発のソフトウェア・AI製品群「Byte by Yum!」を立ち上げた。商品・店舗・売上データの統一は日本でも参考になるが、自社開発費の回収条件は店舗規模で異なる。(Yum! Brands「2025 Annual Report」)
主要プレイヤー
日本での展開区分は、下記の外食用途について確認した段階である。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Goals | 日本 | HANZO | 需要予測、食材発注、原価管理 | 展開済み。串カツ田中等の事例(Goals「串カツ田中の発注自動化事例」) |
| TechMagic | 日本 | I-Robo2等 | 定型調理の自動化。認識・判断を伴うAIと機械制御を区別して評価 | 展開済み。大阪王将の万博店舗(TechMagic「大阪王将へのI-Robo2導入」) |
| プードゥ・ロボティクス〈普渡科技〉 | 中国 | BellaBot/BellaBot Pro | 店内の自律走行・運搬、トレー状態の認識 | 展開済み。国内販売・導入事例(ソフトバンクロボティクス「BellaBot Proを販売開始」) |
| マイクロソフト〈Microsoft〉 | 米国 | Azure OpenAI Service | 会話型の商品提案、接客記録の要約 | 提携・実証あり。Co店長(Microsoft「すかいらーくのCo店長事例」) |
| グーグル〈Google〉 | 米国 | Gemini、BigQuery | 損益・販促分析、出店予測、発話分析 | 提携・実証あり。すかいらーくとの検証を含む(Google Cloud「すかいらーくの生成AI活用」) |
| すかいらーくHD | 日本 | 店舗データ基盤、配膳ロボット活用 | 多店舗の運営改善と接客支援。利用企業として掲載 | 展開済み。配膳は導入、対話等は個別実証(すかいらーくHD「DX」/Microsoft「すかいらーくのCo店長事例」) |
人材・収益・競争への影響
発注入力・運搬・集計の時間が減り、商品マスター管理、機器保守、安全確認、例外処理が増える。店長の仕事は帳票作成から、提案を現場条件に照らして判断することへ移る。
設備投資に加え、利用料・通信・保守・更新費が生じる。削減時間が断片的でシフトを変えられなければ支出は減らないが、待ち時間短縮で販売機会を回収できる場合がある。提供時間、客席稼働、人時粗利益、停止時の作業を測る。
競争力はレシピと販売データの蓄積に移る。POS・注文事業者への依存が切替費用を高めるため、データ出力、二次利用、解約後の返却を契約で定める。企業公表の効果率は業界全体へ外挿しない。
アレルゲンや加熱条件は承認済み情報に限定する。濡れた床、子ども、熱い汁物への安全性を実店舗で検証し、停止・事故対応の責任を決める。音声・映像の利用では顧客・従業員への説明、保存範囲、閲覧権限が必要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 売上上位メニューのレシピ量、歩留まり、仕入単位を統一する | 共通 | 直ちに〜6か月 | 発注・原価分析の誤差低減 | POSの商品コード、仕入先コード、棚卸の対応表 |
| 高 | 平日・休日のピークに配膳動線と滞留時間を実測する | 共通 | 6か月以内 | 投資対象工程の特定 | 料理完成から提供までの時刻、客席図、清掃手順 |
| 高 | 自動発注を限定食材で試し、欠品と廃棄を同時評価する | 共通 | 6〜12か月 | 在庫削減と販売機会の両立 | 販促・貸切・営業時間の例外登録 |
| 高 | 対話機能の回答元を最新メニューと承認済み表示に限定する | 共通 | 導入前 | 誤案内、価格・アレルゲン情報の不整合抑制 | 更新責任者、人への引継ぎ導線 |
| 中 | 調理設備導入とメニュー数・盛り付け動作を同時に見直す | 大手 | 1〜3年 | ピーク処理能力の改善 | 厨房改装、衛生手順、保守拠点 |
| 中 | 少数店は既存POS連携型を使い、解約可能な条件で検証する | 中堅・中小 | 1年以内 | 初期投資と固定費の抑制 | 月次費用上限、データ返却条項 |
| 中 | 店舗別損益の自動説明を原票と突合し、店長の改善会議に使う | 大手 | 1〜2年 | 本部集計負担の軽減、改善の早期化 | 会計・勤怠・廃棄の定義統一 |
失敗例は、閑散時だけで評価すること、削減時間を人件費削減額に直結させること、定型調理を厨房全体の無人化とみなすことである。繁忙日と機器停止時も検証し、撤回条件を先に定める。
業界の定義と市場構造
外食は日常食、会食、滞在、施設給食など、運営条件の異なる市場の集合である。国内全体の増収を、すべての業態や商圏の回復と読み替えることはできない。
中心は飲食店による食事・飲料の提供であり、テイクアウト・宅配は販売経路として扱う。年次推計は宿泊施設内の飲食・集団給食も含むが、宿泊売上、食品製造、惣菜小売そのものは対象外である。個別業態は別記事に委ねる。(JF・食の安全・安心財団「2022・2023年市場規模推計」)
全体規模と業態別の動き
年次推計である2023年の市場構造は次のとおりである。JFの月次業態区分とは分類方法が異なり、両表の対応は一対一ではない。
| 年次推計の部門 | 2023年市場規模 | 範囲・経営上の特徴 |
|---|---|---|
| 飲食店 | 14兆1,313億円 | 食堂・レストラン、そば・うどん、すし等。日常食から会食まで幅広い |
| 宿泊施設・機内食等 | 2兆9,739億円(合算、計算) | 宿泊施設2兆7,937億円、機内食等1,802億円。旅行需要との連動が強い |
| 集団給食 | 3兆1,741億円 | 事業所、学校、病院、保育所等。契約・制度に制約される需要 |
| 喫茶店 | 1兆1,892億円 | 飲料に加え、滞在場所の提供が価値になる |
| 居酒屋・ビヤホール等 | 9,152億円 | 酒類と会食需要の影響を受ける |
| 料亭・バー等 | 1兆7,675億円 | 接待、会食、娯楽等。日常食とは来店目的が異なる |
出典:JF・食の安全・安心財団「2022・2023年市場規模推計」。端数は公表値のままであり、構成部門の合算値には「計算」と表示した。
| JF月次の業態 | 売上高・前年同月比 | 客数・前年同月比 | 客単価・前年同月比 |
|---|---|---|---|
| ファーストフード | +9.7% | +3.4% | +6.1% |
| ファミリーレストラン | +3.9% | +0.7% | +3.2% |
| パブ・居酒屋 | +1.3% | −0.6% | +2.0% |
| ディナーレストラン | +5.2% | +5.0% | +0.2% |
| 喫茶 | +3.0% | −4.4% | +7.7% |
対象は2026年9月のJF会員全店データである。喫茶とパブ・居酒屋では、増収でも客数は前年を下回る一方、ディナーレストランでは客数増が中心となっている。(JF「外食産業市場動向調査・2026年9月」)
過去5年は、感染症下での営業制約、行動制限の緩和、価格改定と需要回復が重なった期間である。JFの年間売上前年比は2021年−1.4%、2022年+13.3%、2023年+14.1%、2024年+8.4%、2025年+7.3%と推移したが、これは同協会の調査系列である。2023年の国内市場総額が2019年比−8.1%だったことも踏まえ、「成長率が高い」ことと「感染症前の需要構造に戻った」ことは分けて評価する。(JF「外食産業市場動向調査・2025年年間」/JF・食の安全・安心財団「2022・2023年市場規模推計」)
顧客と需要の特性
外食需要は所得階層だけでなく、目的、同行者、時間帯で分かれる。同じ人でも日常食と休日の会食では選択が変わるため、利用場面ごとに把握する。
| 利用場面 | 購買の決め手 | 店舗側の制約・見るべき指標 |
|---|---|---|
| 就業・通学中の食事 | 総支払額、提供速度、動線、量 | 昼の処理能力、待ち時間による離脱、再来店頻度 |
| 家族・グループの食事 | 選択肢、席、駐車場、子どもへの対応 | 休日の席構成、予約と飛込みの配分 |
| 会食・飲酒 | 目的に合う雰囲気、予算、予約の確実性 | 団体予約、キャンセル、曜日別稼働 |
| 喫茶・休憩 | 立地、飲料・軽食、居心地 | 席の回転と滞在価値の両立、時間帯別粗利益 |
| 観光・訪日客 | 地域性、理解しやすいメニュー、支払いやすさ | 旅行動線、荷物、団体受入れ、繁閑差 |
| 事業所等の契約給食 | 安定供給、衛生、価格、栄養・仕様 | 契約改定の時期、食数変動、施設条件 |
2026年9月のJF調査では、連休、天候、季節限定メニューが業態の売上を左右した。したがって、単月の好調店を恒常的な需要拡大の証拠とせず、曜日、祝日数、販促、地域イベントをそろえて比較する。(JF「外食産業市場動向調査・2026年9月」)
消費者の乗り換え費用は基本的に低く、近隣店、中食、内食への変更が容易である。ただし、昼休みの時間、子ども連れで使える席、食事制限への対応、幹事が安心して予約できることは選択肢を狭める。価格感応度を調べる際は、商品単価だけでなく、飲料・追加品を含む支払総額と待ち時間を測る。
JFの客単価は値上げ率ではなく、商品構成や購入点数の変化も含む。2026年9月の客単価は+4.9%で、消費者物価指数の「一般外食」も+4.9%である。学校給食を含む「外食」は+2.5%にとどまるが、これは学校給食が前年同月比-71.2%となったためであり、飲食店の価格を見るには一般外食を使う。両者は測定対象が異なるものの、客単価の伸びは価格の上昇とほぼ同じ幅であり、商品構成の高付加価値化や購入点数の増加による上積みは統計からは確認できない。値上げを評価するには、同じ顧客層の利用頻度と購入内容がどう変わったかを店舗データで確かめる。(JF「外食産業市場動向調査・2026年9月」/総務省「消費者物価指数 2026年9月・第5表」)
法人需要では、給食の施設担当・総務、購買部門、衛生管理部門等が条件を調整し、仕様提示、見積り、試食・運営体制の確認を経て契約することが多い。費用上昇時の単価改定条件と、出社率・施設利用者数に応じた食数・人員変更が採算を左右する。
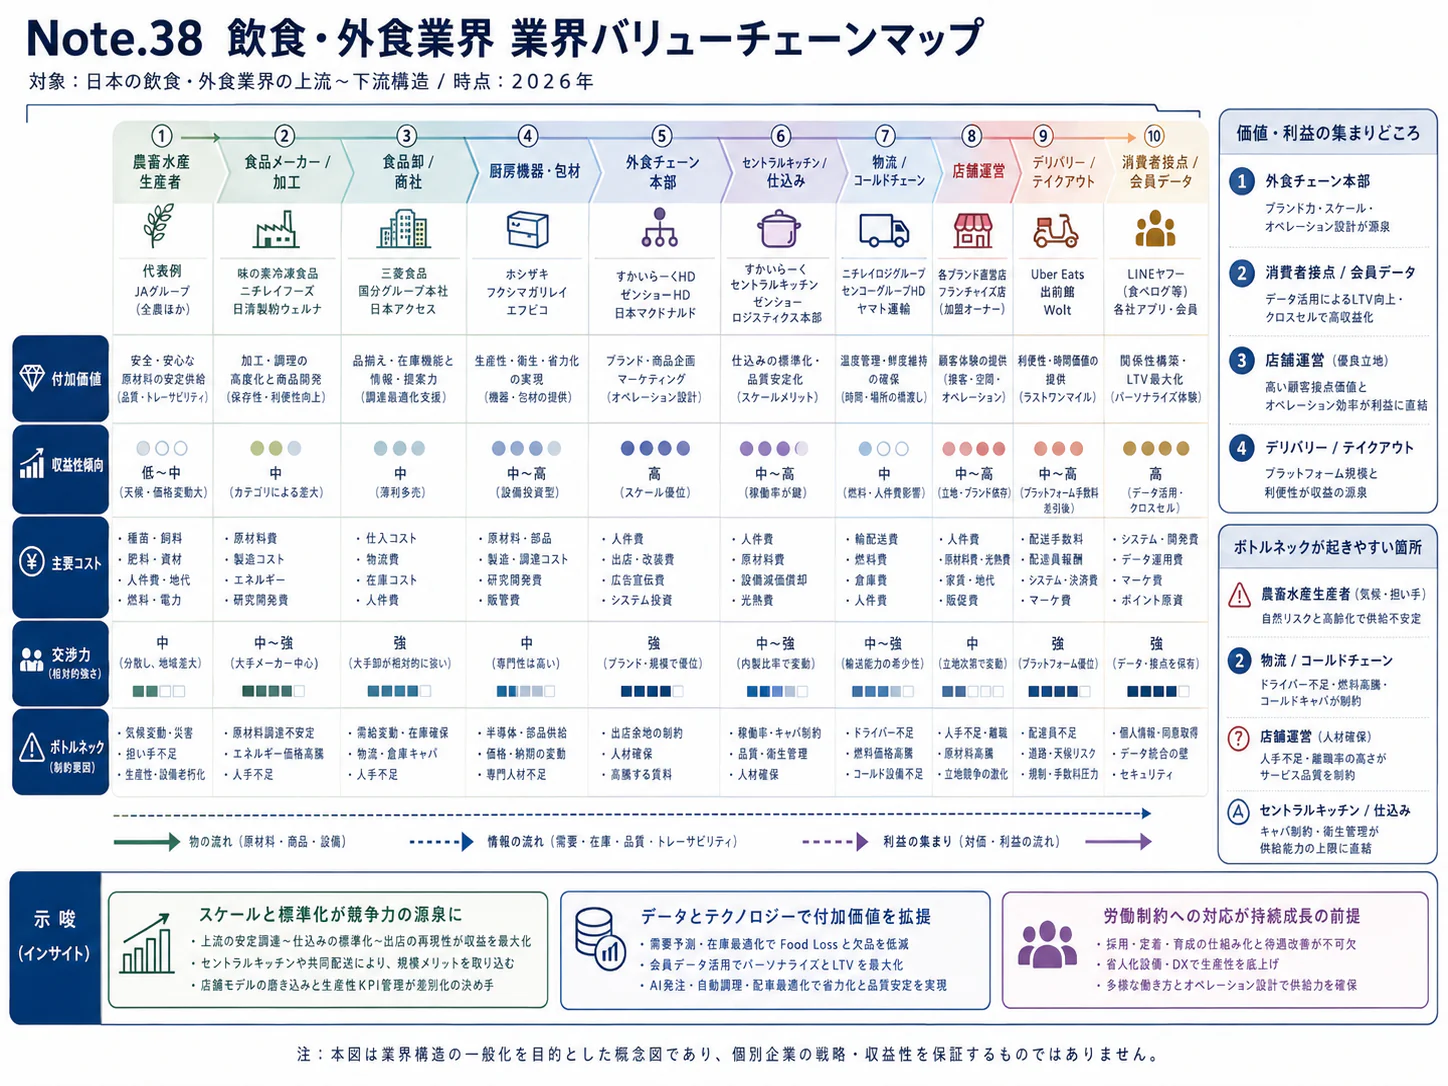
バリューチェーンと収益構造
外食の収益は、食材を廃棄せず、限られた時間に安定した品質で売り切る力で決まる。工程別利益の計上方法は企業で異なり、業界共通の比率では示せない。
工程と付加価値の所在
| 工程 | 主な役割・関係企業 | 付加価値の源泉 | 収益を損なう条件 |
|---|---|---|---|
| 企画・出店 | 外食本部、物件所有者、商業施設運営者。ゼンショー、すかいらーく等 | 利用目的と商圏の適合、賃貸条件、投資回収 | 商圏内の自社競合、改装費増、採用不能 |
| 調達・発注 | 生産者、食品メーカー、卸、外食の調達組織 | 規格統一、供給安定、仕入条件、歩留まり | 原料集中、為替、過剰在庫、代替品の品質差 |
| 仕込み・調理 | 食品工場、中央厨房、店舗厨房 | 品質の再現性、短い調理時間、衛生 | 工場の低稼働、厨房の混雑、メニュー増殖 |
| 受注・接客 | 店舗、予約・注文・決済事業者 | 客の目的に合う提案、正確な注文、安心感 | 受注集中、手数料負担、案内と実際の不一致 |
| 配膳・下膳 | 店舗のホール・洗浄担当 | 提供速度、清潔な席、次の客を迎える能力 | 料理待ち、席の片付け遅延、洗浄能力不足 |
| 店舗管理・再来店 | 店長、営業統括、ブランド・FC本部 | 人員配置、品質維持、固定客化、加盟店支援 | 人員欠落、不適切な販促、店舗損益の把握遅れ |
店舗収益と本部収益を分ける
売上は概念的には客数と客単価に分解できるが、客数の上限は席数だけで決まらない。厨房の調理能力、配膳、会計、片付けのいずれかが遅ければ、空席があっても受け入れを止めることになる。
直営中心の企業は店舗売上と現場費用を連結し、FC中心の企業は加盟店からの収入や食材供給収入などを計上する。日本マクドナルドの2025年は全店売上高8,886.49億円に対し連結売上高4,166.02億円であり、この差は販売力の弱さではなく事業と会計の構造に由来する。両指標を混ぜた売上ランキングや利益率比較は適切ではない。(日本マクドナルドHD「財務・業績ハイライト」)
公表された利益の例では、F&LCの2026年9月期の国内スシローは売上2,937.17億円、セグメント利益202.27億円、海外スシローは売上2,128.55億円、同275.39億円である。外部売上を分母とする比率はそれぞれ約6.9%、約12.9%となるが、これは本稿の計算であり、本部費等の調整前の事業別比較である。業界共通の店舗利益率ではない。(F&LC「2026年9月期決算短信」)
コストと供給網
すかいらーくの2025年売上原価は1,526.63億円、売上収益は4,577.94億円で、売上原価率は約33.3%である(計算)。ただし売上原価を食材費だけとみなしたり、他社の異なる原価区分と直接比較したりしてはならない。業界全体で共通に使える原材料・人件費・家賃・物流費の最新構成比は確認できず、一律の標準原価率は置かない。(すかいらーくHD「財務諸表」)
管理上は、仕入価格の上昇、盛り付け量の変化、歩留まり悪化、廃棄、値引きを分けて見る。品目別の原価率が高くても、短い調理時間で繰り返し売れる商品は時間当たり利益に貢献する。複雑な仕込みや専用在庫を伴う商品は、低原価率でも全店利益を押し下げ得る。
調達では、米、肉、水産物、食用油などの価格変動に対し、産地・供給先を分けるだけでなく、代替原料を使った際の味、調理時間、表示を検証する。中央厨房への集約は店舗の作業を減らすが、製造拠点停止時の影響範囲と配送距離を大きくする。したがって、工場増設は出店数と配送密度、予備の調理能力を一体で評価する。
競争環境
外食全体は分散した市場であり、特定業態の寡占を業界全体へ当てはめることはできない。大手は調達・物流等を共通化し、地域企業は特定の客層と用途に集中するなど、戦い方が異なる。
競争要因
下表の強さと方向は、2026年11月時点の公表事実と事業構造をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 民営飲食店49万9,176事業所が存在。チェーン間だけでなく地域内の個店とも競合(総務省・経済産業省「経済センサス2021・第5-1表」) | 強まる |
| 新規参入の脅威 | 中 | 個店の開業と、調達・教育・品質管理を伴う多店舗展開では必要能力が異なる。既存店の取得も参入手段となる | 変わらない |
| 代替品の脅威 | 強 | 中食・内食へ切替え可能。食料品の税率引下げ法案は相対価格を変える可能性がある(衆議院「第222回国会閣法第1号・審議経過」/農林水産省「飲食料品消費税率の臨時的引下げ」) | 強まる |
| 買い手の交渉力 | 強 | 消費者は店を替えやすい。2026年9月は増収でも客数減の業態がある(JF「外食産業市場動向調査・2026年9月」) | 変わらない |
| 売り手の交渉力 | 強 | 食材に加え労働力が供給制約。特定技能1号の外食分野では新規申請に制限(入管庁「外食分野・在留申請の審査状況」) | 強まる |
国内主要企業の比較
| 企業 | 規模・比較基準 | 公表された事業構造 | 戦略を評価する視点 |
|---|---|---|---|
| ゼンショーHD | 外食4部門9,188.30億円、2026年3月期(計算) | すき家、はま寿司、その他ファストフード、レストランを国内外で展開。中食・小売も別途保有 | 調達・物流等の共通機能を、ブランドごとの品質と採算へつなげる力(ゼンショーHD「2026年3月期決算短信」) |
| FOOD & LIFE COMPANIES | 連結5,153.34億円、2026年9月期・継続事業 | 国内・海外スシロー、国内杉玉等 | 国内の収益改善と海外出店の両立。売却事業を除いた比較が必要(F&LC「2026年9月期決算短信」) |
| すかいらーくHD | 連結4,577.94億円、2025年12月期 | ガスト、バーミヤン等の複数業態。資さんを傘下に加える | 既存店の稼働改善、業態転換、共通基盤と地域ブランドの両立(すかいらーくHD「財務諸表」/すかいらーくHD「2024年株主通信」) |
| 日本マクドナルドHD | 連結4,166.02億円、全店8,886.49億円、2025年12月期 | 直営とFCの組合せによる単一主力ブランド展開 | 加盟店を含む全店の競争力と、本部の連結収益を分けて評価(日本マクドナルドHD「財務・業績ハイライト」) |
上表は同じ物差しによる市場シェア順位ではない。海外、持ち帰り、FCの会計処理が異なるため、3社合計を国内市場総額で割った集中度は本稿では示さない。戦略グループとしては、多業態・供給網型、単一ブランド・FC型、海外成長型、地域密着・専門店型を区別し、同じグループ内でも商圏の重なりを確かめる。
直近3年の再編
再編は国内ブランド同士の統合だけでなく、海外ブランドを運営する権利と経営体制の組替えにも及ぶ。すかいらーくは2024年9月に資さんの買収を発表し、ワタミは同年10月に日本サブウェイを子会社化した。カーライルが2024年7月10日に公表した資料では、株式会社クリスピーによる日本KFCホールディングス株式の公開買付けは、応募が買付予定数の下限を上回って終了した。(すかいらーくHD「2024年株主通信」/ワタミ「第39期株主総会招集通知」/カーライル「日本KFCホールディングス株式の公開買付けの結果」)
F&LCは2026年9月期決算で京樽を非継続事業として扱っている。このため、売却前の売上高をそのまま並べると、事業の伸びと対象範囲の変化を混同する。M&A比較では、買収額や店舗数に加え、既存厨房・物流網を使えるか、改装・人員補充に何年分の追加資金が必要かを確かめる。(F&LC「2026年9月期決算短信」/F&LC「2026年9月期決算説明会資料」)
成功条件は四つである。第一は、顧客にとって価格と品質の位置付けが明確であること、第二は、繁忙時に提供能力を落とさないこと、第三は、規模拡大に応じて食品安全と人材育成を再現できることである。第四は、複数ブランドを持つ場合にも、仕入れや管理を共通化する部分と、味・接客・商品構成を守る部分を分けることである。
日本マクドナルドのFC運営、すかいらーくの人員投入、F&LCの国内外別管理は異なる実行例である。参入企業も店長層と供給網の確保まで評価する。(日本マクドナルドHD「財務・業績ハイライト」/すかいらーくHD「CFOメッセージ」/F&LC「2026年9月期決算短信」)
海外の動向と主要企業
海外展開は、日本食人気に加え、現地で価格・運営・調達を成立させる能力が問われる。定義を統一した世界市場総額と日本の世界シェアは確認できず、各国統計と企業の通期実績で比較する。
全米レストラン協会は2026年10月、米国のレストラン・フードサービス売上見通しを1.36兆米ドルとした。従来の1.55兆米ドルからの変更には米国国勢調査局の基準改定が反映されており、その差を需要の急減と読んではならない。同協会の2026年成長予測は名目+4.3%、物価調整後+0.8%である。(全米レストラン協会「政府統計改定による売上推計修正」)
中国国家統計局による2025年の餐飲収入は5兆7,982億元、前年比+3.2%である。日米中で時点や集団給食等の範囲が異なるため、単純な規模比較は避ける。(中国国家統計局「2025年12月社会消費品小売統計」/JF・食の安全・安心財団「2022・2023年市場規模推計」)
海外主要企業
売上高は企業の連結会計上の売上であり、加盟店を含む全店売上とは異なる。原通貨のまま示し、円換算は本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| マクドナルド〈McDonald’s〉 | 米国 | 26,885百万米ドル、2025年12月期 | FC、ブランド、店舗網、標準化を組み合わせる | 2025年に会員向け販売を拡大し、価格価値を重視した施策を展開 | 日本マクドナルドを通じた店舗事業(McDonald’s「2025年通期決算」/日本マクドナルドHD「財務・業績ハイライト」) |
| スターバックス〈Starbucks〉 | 米国 | 379億米ドル、2026年9月27日終了年度。会社公表の丸め値 | 飲料と店舗体験、直営・ライセンスの併用 | 「Back to Starbucks」を推進。2026年度第3四半期に中国小売事業の取引を完了し、ライセンス構造へ移行 | スターバックスの店舗事業(Starbucks「2026年度通期決算」) |
| ヤム・ブランズ〈Yum! Brands〉 | 米国 | 8,214百万米ドル、2025年12月期 | KFC、Pizza Hut、Taco Bellを中心とするFC網 | 2025年に世界で4,500店超を新規出店 | KFC、ピザハット等のブランドを現地運営企業が展開(Yum! Brands「2025 Annual Report」) |
| レストラン・ブランズ・インターナショナル〈Restaurant Brands International〉 | カナダ | 9,434百万米ドル、2025年12月期 | Burger King、Tim Hortons等の複数ブランドとFC | 2025年の全店売上が前年比+5.3%(為替変動の影響を除く)。ブランド・加盟店の運営改善を継続 | バーガーキングのブランド展開(RBI「2025年通期決算」) |
| ヤム・チャイナ〈百勝中国〉 | 中国 | 11,797百万米ドル、2025年12月期 | 中国のKFC、Pizza Hut等。ヤム・ブランズとは別の上場企業 | 2025年の既存店売上は+1%、全店売上は+4% | 中国での事業が中心。日本の飲食店運営事業は確認できず(Yum China「2025年通期決算」) |
日本企業の立ち位置と波及
F&LCの2026年9月期の海外スシロー売上は2,128.55億円で、継続事業連結売上に対して約41.3%となる(計算)。中国本土、台湾、香港、東南アジア等で展開し、地域別の人材・調達・資金管理が欠かせない規模となっている。(F&LC「2026年9月期決算短信」/F&LC「2026年9月期決算説明会資料」)
進出形態には直営、合弁、FC、買収がある。直営は統制と資金負担、FCは加盟店採算と監督機能を検討し、参入後の見直しも選択肢となる。スターバックスの中国事業がその例である。(Starbucks「2026年度通期決算」)
ワタミのサブウェイ取得は、海外ブランドと国内運営基盤を結び付ける例である。今後2〜3年も運営権と物件・人材・調達機能を組み合わせる提携が選択肢となる、というのが公開情報からの分析である。(ワタミ「第39期株主総会招集通知」)
海外ブランドの日本展開では話題性と再来店の理由を分けて調べる。候補国・ブランドの比較には、運営権、現地調達、人件費、責任者の採用・定着についての現地調査が必要である。
外部環境と制度の変化
2026年11月は、税率差、在留制度、社会保険の変更が事業計画に影響する。海外の最低賃金・包装規制も含め、施行済みと予定・審議中を分けて整理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 税制・需要 | 日本 | 軽減税率対象の飲食料品を1%とする臨時措置の法案。外食は対象外。確認時点で審議中 | 2026年10月9日提出。2027年4月1日〜2029年3月31日を予定 | 大・店内飲食には相対価格面で向かい風、持ち帰りには機会。未成立の前提を固定化しない | 衆議院「第222回国会閣法第1号・審議経過」/農林水産省「飲食料品消費税率の臨時的引下げ」 |
| 在留制度 | 日本 | 特定技能1号・外食業の新規在留資格認定証明書交付等を制限。更新や分野内転職等は別扱い | 2026年4月13日以降の申請。2026年10月19日の運用を確認 | 大・新規採用と出店に向かい風 | 入管庁「外食分野・在留申請の審査状況」 |
| 社会保険 | 日本 | 短時間労働者の月額8.8万円の賃金要件を撤廃。週20時間等の要件は存続 | 2026年10月1日 | 中・会社負担増、加入者の保障拡充 | 厚生労働省「社会保険加入の要件」/日本年金機構「短時間労働者の賃金要件の撤廃」 |
| 社会保険 | 日本 | 企業規模要件を段階的に縮小。36〜50人、続いて21〜35人の企業へ拡大 | 2027年10月、2029年10月 | 大・中小の勤務設計と費用に影響 | 厚生労働省「社会保険加入の要件」 |
| 労働費用 | 米国・カリフォルニア州 | 州の最低賃金は時給16.90米ドル。対象ファストフードには別の最低賃金制度 | 州一般は2026年1月1日。対象ファストフード20米ドルは2024年4月1日導入 | 大・現地出店の費用面で向かい風。地方独自基準も確認が必要 | 米カリフォルニア州労使関係局「Minimum Wage」 |
| 容器包装 | EU | 包装・包装廃棄物規則の適用開始。2030年から特定の使い捨て包装を制限 | 2026年8月12日適用、2030年に追加要件 | 中・容器設計の変更費用。対応資材には追い風 | 欧州委員会「新たな包装規則」 |
| 資源循環 | 日本 | 事業系食品ロスを2000年度比60%削減する目標。食品産業全体の目標で、各飲食店への一律義務ではない | 2025年の基本方針見直し、2030年度目標 | 中・廃棄抑制による採算改善と管理負担 | 農林水産省「2024年度事業系食品ロス量」 |
税率差は販売経路別の採算を変える
現行の標準税率は10%、飲食料品等の軽減税率は8%であり、外食は軽減対象から除かれる。飲食料品の臨時引下げ法案は衆議院の審議経過では成立を確認できないため、本稿では施行済みとして扱わない。予定どおり実施される場合には、外食10%と対象食料品1%の差が9ポイントとなり、持ち帰り・中食・内食との選択に影響する可能性がある。(国税庁「消費税および地方消費税の税率」/衆議院「第222回国会閣法第1号・審議経過」/農林水産省「飲食料品消費税率の臨時的引下げ」)
税率差は利益差と同じではない。税込価格、仕入税額控除、包装・配達費、店内売上からの置換をもとに、厨房能力と経路別利益を再試算する。
採用・安全・資源循環を運営条件に組み込む
食品安全では、HACCPに沿った衛生管理が基盤となる。多店舗化、中央厨房化、宅配の拡大では、加熱後から喫食までの温度・時間管理と、事故時に対象商品・店舗を追える記録が重要になる。廃棄削減のための持ち帰り対応も、保存方法や持ち歩き時間への説明を含めて設計する。(厚生労働省「HACCPに沿った衛生管理の制度化」/農林水産省「2024年度事業系食品ロス量」)
人口減少への対応は、通勤・住宅・観光需要を商圏別に見て判断する。食品ロス対策も、仕込み量、可食部廃棄、食べ残しを分け、原因ごとに運営を改善することが出発点となる。
人材と生産性
欠員で客を断る店舗では、人員追加が時間当たりの成果を高める場合がある。採用・定着・勤務設計を、売上と切り離した費用管理にしてはならない。
飲食店の一般労働者の年収換算は411.42万円であるが、これは企業規模計10人以上、男女計の統計による値であり、短時間労働者の賃金を含む店舗全員の平均ではない。2021年の従業者348万9,039人は個人事業主やパート等も含むため、この人数に年収を掛けて業界の総人件費を求めることもできない。(厚生労働省「賃金構造基本統計2025・飲食店」/総務省・経済産業省「経済センサス2021・第5-1表」)
賃上げ圧力を確認する資料として、厚生労働省の2026年度最低賃金の答申集計は全国加重平均1,177円、前年度比56円増を示す。ただし答申の集計であり、実際の適用は各都道府県の発効日と地域別金額による。店舗別の予算では、時給に深夜割増、社会保険、採用・研修費を加え、必要な勤務帯を埋める総費用として把握する。(厚生労働省「2026年度最低賃金額答申」)
不足の把握では、全社の採用人数より、調理責任者、店長候補、週末・夜間の勤務者が店舗ごとに確保できているかを確認する。特定技能1号の外食分野では新規受入れに制限があり、海外採用の増加だけを供給計画の前提にできない。既存従業員の定着と、能力に応じた昇格、日本語での衛生・接客教育を、出店計画と同じ会議で扱う。(入管庁「外食分野・在留申請の審査状況」)
すかいらーくは2025年、週末ピークの労働時間を2%追加し、既存店売上が8%増加したと説明している。内訳は客数2%増、客単価6%増であり、価格改定等も含むため、人員追加だけの因果効果ではない。それでも、空席を稼働させるための人員投入が経営上の選択肢であることを示す公表例である。(すかいらーくHD「CFOメッセージ」)
国内外の労働生産性を厳密に比較するには、付加価値の定義、労働時間、家族従業者、FC本部と加盟店、購買力の差をそろえる必要がある。条件を統一した最新の比較値は、確認した資料では確認できず、売上高を人数で割っただけの国際順位は本稿では示さない。実務では、実労働時間当たり粗利益、繁忙時の提供食数、入社後の定着率、教育に必要な時間を併用する。
社会保険の適用拡大では、本人の意向、就業条件、会社負担を説明したうえで勤務時間を設計することが重要である。単に加入要件を下回る短時間勤務へ分割すると、引継ぎと採用が増え、店長層への負担が集中する可能性がある。長く働ける人の育成と、短時間でも担当できる作業の明確化を並行して進める。(厚生労働省「社会保険加入の要件」)
2030年に向けたシナリオ
2030年は「外食の利用頻度を維持できるか」と「人員・原価上昇を吸収して供給能力を保てるか」の二軸で考える。以下は、分析にもとづく条件付きシナリオであり、市場規模や確率の推計ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・対応 |
|---|---|---|---|
| 選別的な成長と再編 | 客数の伸びは限定的。稼働を維持できる店と企業へ需要が移る | 支払総額への抵抗は残るが、価格改定と運営改善が一部で成立 | 基本ケースとして置く。既存店改善と取得店舗の選別を優先 |
| 利用頻度と供給能力の回復 | 客数が伸び、席・厨房の稼働上昇が固定費を吸収 | 家計負担の緩和、再来店増、採用・定着の改善が同時進行 | 上振れケース。既存店客数を確認して出店投資を段階的に増やす |
| 名目増収でも店舗採算が悪化 | 値上げで売上を保っても、頻度低下と欠員で利益が縮む | 中食・内食との価格差拡大、食材・人件費増、営業時間短縮が重なる | 下振れケース。低稼働時間の営業、メニュー、店舗網を見直す |
基本ケースの根拠は業態間の客数差と、企業ごとの運営成果の差である。単月だけで拡大・縮小を決めず、曜日・天候・販促を調整して観察する。(JF「外食産業市場動向調査・2026年9月」/F&LC「2026年9月期決算短信」/すかいらーくHD「CFOメッセージ」)
| 先行指標 | 確認する統計・発表 | 判断への使い方 |
|---|---|---|
| 業態別の売上・客数・客単価 | JF「外食産業市場動向調査」 | 3か月程度の方向を確認。自社は既存店・全店を分ける(JF「外食産業市場動向調査・2026年9月」) |
| 外食価格と食料品価格 | 総務省「消費者物価指数」 | 店内飲食の相対価格と原価圧力を追う。「外食」は学校給食を含むため、飲食店の価格は「一般外食」で見る(総務省「消費者物価指数 2026年9月・第5表」) |
| 賃金と採用制約 | 賃金構造基本統計、最低賃金、入管庁の審査状況 | 時給・年間処遇と採用可能性を別々に更新(厚生労働省「賃金構造基本統計2025・飲食店」/入管庁「外食分野・在留申請の審査状況」) |
| 食料品税率の法案・施行条件 | 国会審議経過、国税庁・農林水産省 | 決定前後で店内・持ち帰りの需要と採算を再試算(衆議院「第222回国会閣法第1号・審議経過」) |
| 企業の店舗投資と事業別利益 | 主要企業の決算資料 | 出店による成長か、既存事業の改善かを判別(F&LC「2026年9月期決算説明会資料」) |
自社では来店不足、待ち時間による離脱、欠員による受入れ制限を分け、投資判断を変える。
経営・企画部門への示唆
外食の経営判断は、「値上げで伸びた売上を、客数と提供能力の裏付けがある利益に変えられるか」に集約される。客単価の伸びは一般外食の物価上昇とほぼ同じ幅にとどまり、客数を左右する人員の確保は制度変更で難しくなっているためである。以下の選択肢と評価は、本稿のデータをもとにした分析である。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 結び付く本稿のデータ・事例 | 実行前に確かめる条件 |
|---|---|---|---|
| 大手 | 値上げの次の打ち手を、週末・昼の繁忙時の人員と厨房能力への投資に置く。食料品の税率引下げ法案の成立に備え、持ち帰り・中食の受け皿を自社内で比べておく。海外は国・地域ごとに、直営を続けるか運営形態を変えるかを選び直す | 法案どおりなら、店内飲食10%と対象食料品1%の差は9ポイントになる。ゼンショーは外食とは別に中食事業を報告セグメントとして持つ(ゼンショーHD「2026年3月期決算短信」)。スターバックスは中国の直営小売事業を、合弁によるライセンス型の運営へ移した | 繁忙時の受付停止と待ち時間の実測値、持ち帰り比率を上げたときの厨房の処理能力、海外の店長層の定着率と為替の影響 |
| 中堅・中小 | 全時間帯で大手と競わず、客数が伸びている利用場面(予約・会食など)に席と人員を寄せる。社会保険の適用拡大の時期に合わせ、勤務を短時間に分割するのではなく、担える作業を広げた人材を育てて勤務表を組み直す。後継者がいない場合は、店舗と人材を他社へ譲る選択肢を早めに比べる | 2021年の飲食店事業所の約6割(62.4%、計算)は個人経営である(総務省・経済産業省「経済センサス2021・第5-1表」)。2026年9月の客数はディナーレストラン+5.0%、喫茶-4.4%と業態で分かれた。賃金要件は2026年10月に撤廃され、企業規模要件は2027年10月に36人以上、2029年10月に21人以上の企業へ広がる。特定技能1号・外食分野は、2026年4月13日以降の在留資格認定証明書の申請が原則不交付である | 勤務帯ごとの欠員と残業時間、従業員の社会保険加入の意向、譲渡した場合に店長・調理責任者が残るか |
| 新規参入を考える企業 | 新ブランドを一から育てるより、既存ブランドの運営権取得・FC加盟や店舗網の取得で入る。食品メーカー・小売などの隣接業界は、税率差で需要が動き得る持ち帰り・中食の側から入り、店内飲食は少数店で確かめる | ワタミは2024年10月に日本サブウェイを子会社化し、国内のサブウェイの運営基盤(招集通知の記載で195店)を得た(ワタミ「第39期株主総会招集通知」)。飲食店営業の許可施設は2026年3月末に前年度より1万1,791施設増えており、開業は続いている(厚生労働省「飲食店概要」) | 運営権・FC契約の期間と更新条件、ロイヤルティ、店長・調理責任者を採用できるか、営業許可と衛生管理の体制 |
通説と異なる見方
客単価の上昇は、高付加価値化の成果とは言いにくい。 2026年9月のJF全店客単価は+4.9%で、消費者物価指数の一般外食も+4.9%である。学校給食を含む「外食」の+2.5%と比べると上積みがあるように見えるが、飲食店の価格だけで比べると、客単価の伸びは値上げの幅とほぼ重なる。分析では、客単価の伸びの多くは価格改定によるものであり、商品構成や購入点数の改善はまだ統計に表れていない。次の値上げを決める前に、同じ客の購入点数と来店間隔が変わったかを確かめる。
人手が足りない局面でも、人を減らすより足すほうが利益になる店がある。 すかいらーくは週末ピークの労働時間を2%増やし、既存店売上が8%増えた(客数2%増、客単価6%増)。価格改定の効果を含むため人員だけの効果ではないが、空席があるのに受け入れを止めていた店では、人件費の削減より人員の追加が客数を増やす。分析では、特定技能の新規受入れ制限と社会保険の適用拡大で人の確保が難しくなるほど、繁忙時に人を配置できる企業とできない企業の客数の差は開く。省人化の投資も、削減人数ではなく、繁忙時に受け入れられる客数で評価する。
海外は国内より稼げる場合があるが、運営形態の見直しを前提に置く。 F&LCの2026年9月期は、海外スシローのセグメント利益率が約12.9%で、国内の約6.9%を上回った(計算、本部費等の調整前)。一方、スターバックスは中国で直営をやめ、ライセンス型へ切り替えた。分析では、海外の利益率は地域ごとの価格・人件費・競合の条件に左右され、店舗数が増えるほど下がる余地がある。海外比率を高める企業は、地域別の利益率の推移と、直営を続ける条件・切り替える条件を先に決めておく。
公開情報ではわからないこと
- 値上げ後に離れた客の行き先。 客数の統計からは、来店をやめた人、来店間隔を延ばした人、安い商品へ替えた人を区別できない。会員・アプリの購買履歴で来店間隔の変化を追い、来店が減った会員へのアンケートで理由と行き先(中食・内食・他店)を聞く。
- 繁忙時に取りこぼしている客数。 受付停止、待ち時間による離脱、片付けの遅れによる空席は損益表に表れない。週末の繁忙時に店舗観察を行い、入店待ちの人数、受付停止の時間、料理の完成から提供までの時間を計測して、何食分の機会損失かを推計する。
- 税率差で持ち帰り・中食へ移る需要の大きさ。 法案が成立した場合に店内飲食からどれだけ移るかは、公表データからは分からない。軽減税率の導入(店内10%、持ち帰り8%)前後の自社POSで店内・持ち帰りの比率を再分析し、税率差を変えた価格を提示するアンケートで補う(国税庁「消費税および地方消費税の税率」)。
- 制度変更後に確保できる人員。 賃金要件の撤廃で加入対象となった短時間勤務者が、勤務時間を増やすか減らすかは分からない。対象者への意向アンケートと、外国人材を雇う店長・登録支援機関へのインタビューで、勤務帯ごとの充足の見通しを確かめる。
- 提携・買収で引き継げるもの。 運営権・FC契約の残存期間、ロイヤルティ、更新・解除の条件、店舗賃貸借の残存期間、店長・調理責任者の残留意向、加盟店の採算は外部から見えない。契約書と賃貸借契約の精査、加盟店オーナーと店長への聞き取り、海外案件では現地店舗の実地調査を、買収前の調査に組み込む。
出典
統計は官公庁・業界団体の原資料、企業情報は当該企業の決算・公表資料を使用した。公表日が記載されていないページは確認日を示し、本文の数値には対象期間を明記した。
- 日本フードサービス協会・食の安全・安心財団「令和4年・5年 外食産業市場規模推計について」(2024年9月)
- 日本フードサービス協会「外食産業市場動向調査 2026年9月度結果報告」(2026年10月26日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、産業横断的集計、第5-1表」(2023年6月27日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報 第4-2表・全国」(2025年12月24日)
- 厚生労働省「令和7年賃金構造基本統計調査、一般労働者・産業中分類、第1表(M76飲食店)」(2026年3月24日)
- FOOD & LIFE COMPANIES「2026年9月期 決算短信」(2026年11月6日)
- 日本マクドナルドホールディングス「財務・業績ハイライト」(公表日記載なし、2026年11月6日確認)
- 出入国在留管理庁「特定技能1号(外食業分野)の在留諸申請の審査状況」(2026年10月19日)
- 厚生労働省「社会保険加入の要件」(随時更新、2026年11月6日確認)
- 日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」(2026年10月1日更新)
- 衆議院「第222回国会 閣法第1号・議案審議経過情報」(2026年10月9日提出、2026年11月6日確認)
- Goals「串カツ田中の社長/営業/店舗に聞く!発注自動化までのリアル」(公表日記載なし。本文に「2024年7月時点の情報」と記載、2026年11月6日確認)
- ソフトバンクロボティクス「BellaBot Proを販売開始」(2025年4月8日)
- Microsoft「すかいらーくグループのAzure OpenAI Service活用事例」(2025年3月31日)
- 厚生労働省「飲食店営業の実態と経営改善の方策・飲食店概要」(公表日記載なし、2026年11月6日確認)
- 総務省「2025年基準消費者物価指数 第5表 品目別価格指数・寄与度(全国・東京都区部)」2026年9月分(2026年11月6日確認)
- ゼンショーホールディングス「2026年3月期 決算短信」(2026年5月12日)
- すかいらーくホールディングス「財務諸表」(2026年2月17日更新)
- 農林水産省「事業系食品ロス量(2024年度推計値)を公表」(2026年6月30日)
- Google Cloud「すかいらーくグループにおける生成AI活用」(2026年1月7日)
- Goals「HANZO 自動発注」(公表日記載なし、2026年11月6日確認)
- TechMagic「大阪・関西万博の大阪王将ブースにI-Robo2導入」(2025年4月8日)
- すかいらーくホールディングス「DX」(公表日記載なし、2026年11月6日確認)
- Yum! Brands「2025 Annual Report」(2026年公表、月日記載なし)
- 日本フードサービス協会「外食産業市場動向調査 2025年年間結果報告」(2026年1月26日)
- 農林水産省「飲食料品消費税率の臨時的な引下げについて」(公表日記載なし、2026年11月6日確認)
- すかいらーくホールディングス「2024年 株主通信」(2024年9月19日)
- ワタミ「第39期定時株主総会招集ご通知」(2025年6月7日)
- カーライル「日本KFCホールディングス株式会社(証券コード:9873)の普通株式に対する公開買付けの結果に関するお知らせ」(2024年7月10日)
- FOOD & LIFE COMPANIES「2026年9月期 決算説明会資料」(2026年11月6日)
- すかいらーくホールディングス「CFOメッセージ」(公表日記載なし、2026年11月6日確認)
- 全米レストラン協会「Restaurant sales volume revised lower based on benchmarked government data」(2026年10月19日)
- 中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」(2026年1月19日)
- McDonald’s「Fourth Quarter and Full Year 2025 Results」(2026年2月11日)
- Starbucks「Q4 and Full Fiscal Year 2026 Results」(2026年10月29日)
- Restaurant Brands International「Fourth Quarter and Full Year 2025 Results」(2026年2月12日)
- Yum China「Fourth Quarter 2025 Results」(2026年2月4日)
- 米カリフォルニア州労使関係局「Minimum Wage」(随時更新、2026年11月6日確認)
- 欧州委員会「New packaging rules for less waste and easier recycling」(2026年8月12日)
- 国税庁「No.6303 消費税および地方消費税の税率」(2026年4月1日現在法令等、2026年11月6日確認)
- 厚生労働省「HACCPに沿った衛生管理の制度化」(随時更新、2026年11月6日確認)
- 厚生労働省「令和8年度最低賃金額答申」(2026年9月3日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
