エグゼクティブサマリー
電子部品は、材料・量産技術と顧客認定を組み合わせ、微小な部品で装置全体の性能と信頼性を支える世界競争産業である。2026年11月時点では出荷が回復する一方、価格と製品構成によって採算が分かれており、成長用途への進出と利益獲得を同一視しないことが経営の要点である。
要点
- 市場は回復している。 JEITA調査対象企業の2026年8月世界出荷額は3,928億円、前年同月比24.3%増である。ただし国内市場全体の金額ではなく、単月の伸びを長期成長率に置き換えるべきではない(JEITA「電子部品グローバル出荷統計・2026年8月」)。
- 構造は品目別に読む。 同月のコンデンサ出荷は1,816億円(前年同月比33%増)、インダクタは350億円(8%増)、コネクタは625億円である。材料、工程、顧客認定が異なり、全社売上の順位だけでは個別品目の競争力を比較できない(JEITA「電子部品グローバル出荷統計・品目別原表」)。
- 競争と海外展開は一体である。 ヤゲオ〈國巨〉による芝浦電子取得は、日本の技術と海外の販売網が組み合わさる再編の例である。2026年9月にはTDKと太陽誘電も業務提携で基本合意した。日本企業も顧客の海外生産と競合の買収・提携を前提に、供給・技術支援の配置を考える(芝浦電子「臨時報告書(親会社の異動)」、太陽誘電「TDKとの業務提携に係る基本合意書締結」)。
- 制度対応は供給条件に直結する。 日本の取適法は2026年1月1日に施行され、EUの強制労働規則は2027年12月14日に適用が始まる。価格協議と原料・製品の由来を説明する体制を、契約と品番管理に組み込む(公正取引委員会「取適法・振興法特設サイト」、欧州委員会「Forced Labour Regulationの仕組み」)。
- AIは需要と工場業務の双方を変える。 検査・保全支援には導入実績があり、フィジカルAIによる部材供給も適用が進む。ただし個別ラインの省力化を工場全体の費用削減へ拡大解釈せず、品質・安全・更新費用を含めて評価する(福島芝浦電子・日本IBM「サーミスタのAI搭載自動外観検査システムを構築」、村田製作所「スマートファクトリー」)。
経営・企画部門への示唆
- 大手は、増産投資を小型・大容量など認定済みの高付加価値品と汎用品に分けて審査する。売価値下げが続くなか、新規能力が本格化する2028年度以降までの時期差を織り込み、長期供給契約と価格条件を投資判断の前提に置く。
- 中堅・中小は、1,000人以上の57事業所が出荷額の46.0%を占める構造を前提に、大手の増産で外部調達が増えるめっき・巻線・検査などの工程と、再認定の負担が大きい専門品に絞り、価格協議の記録を残す。
- 新規参入を考える企業は、量産品での正面参入より、材料・評価・検査からの参入か、買収・提携による顧客認定の取得を選ぶ。認定の承継、技術者の残留、支援制度の要件を、顧客と提携先への一次調査で確かめる。
業界データまとめ
足元の出荷は回復しているが、「国内需要」「日系企業の世界出荷」「世界全体の生産」を分けて読む。以下は2026年11月1日に確認した公表資料であり、年次決算は直近の通期実績、月次統計は確認できた最新公表月の値である。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 3,928億円/月。JEITA調査対象企業の電子部品世界出荷額であり、国内市場全体の販売額ではない | 2026年8月 | JEITA「電子部品グローバル出荷統計・2026年8月」 |
| 市場の伸び | 前年同月比+24.3%。上記と同じ世界出荷額系列の実績 | 2026年8月 | JEITA「電子部品グローバル出荷統計・2026年8月」 |
| 事業者数 | 4,302事業所。中分類「電子部品・デバイス・電子回路製造業」の製造事業所。半導体等を含み、個人経営を除く | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・産業別統計表 第1表」 |
| 従業者数 | 402,212人。上記と同じ中分類・製造事業所集計であり、電子部品専業だけの人数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査・産業別統計表 第1表」 |
| 平均年収 | 602.66万円(計算)。中分類「電子部品・デバイス・電子回路製造業」、一般労働者、男女計、企業規模計10人以上。月額39.25万円×12+年間賞与等131.66万円 | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類別」 |
| 価格の動き | 国内企業物価指数「電子部品・デバイス」前年同月比+4.9%。半導体を含む広い分類 | 2026年9月(速報) | 日本銀行「企業物価指数・2026年9月速報」 |
| 上位3社の売上高 | 村田製作所11,597.34億円(コンポーネント、外部顧客売上)/TDK5,932.01億円(受動部品、外部顧客売上)/京セラ3,626.46億円(電子部品、外部顧客売上)。主要3社の該当部門比較であり、世界順位ではない | 2026年3月期 | 村田製作所「2026年3月期決算短信」 TDK「2026年3月期連結決算情報」 京セラ「2026年3月期決算短信」 |
| 世界市場 | 2,149億USドル。JEITA推計の電子部品世界生産額、2025年末資料に掲載された実績値。出荷統計とは対象・概念が異なる | 2024年実績 | JEITA「電子情報産業の世界生産見通し」 |
| 関連職種の有効求人倍率 | 2.05倍。「生産設備制御・監視従事者(金属製品を除く)」、パートタイムを含む常用。電子部品以外の産業も含む | 2026年9月 | 厚生労働省「一般職業紹介状況・令和8年9月分」 |
| コンデンサ世界出荷額 | 1,816億円/月。JEITA調査対象企業。前年同月比+33%(原表の整数表示) | 2026年8月 | JEITA「電子部品グローバル出荷統計・品目別原表」 |
| インダクタ世界出荷額 | 350億円/月。JEITA調査対象企業。前年同月比+8%(同) | 2026年8月 | JEITA「電子部品グローバル出荷統計・品目別原表」 |
| コネクタ世界出荷額 | 625億円/月。JEITA調査対象企業。前年同月比+21%(同) | 2026年8月 | JEITA「電子部品グローバル出荷統計・品目別原表」 |
月額出荷を12倍して年間市場規模とはしない。事業所・雇用・賃金の中分類は半導体や電子回路を含むため、受動部品・接続部品を中心とする本稿の範囲より広い。事業所・従業者は2025年6月1日現在であり、2023年以前の値とは母集団が異なるため増減を計算しない。
AI・フィジカルAIの影響と経営の打ち手
電子部品に対するAIの影響は、計算設備や自律機械向けの部品需要と、部品工場自身の業務変革の二つに分かれる。経営上の優先順位は、既に導入実績がある検査・保全支援の横展開と、新たな電源・接続・センシング要求への対応であり、工場全体の無人自律運転を前提に投資計画を作る段階ではない。
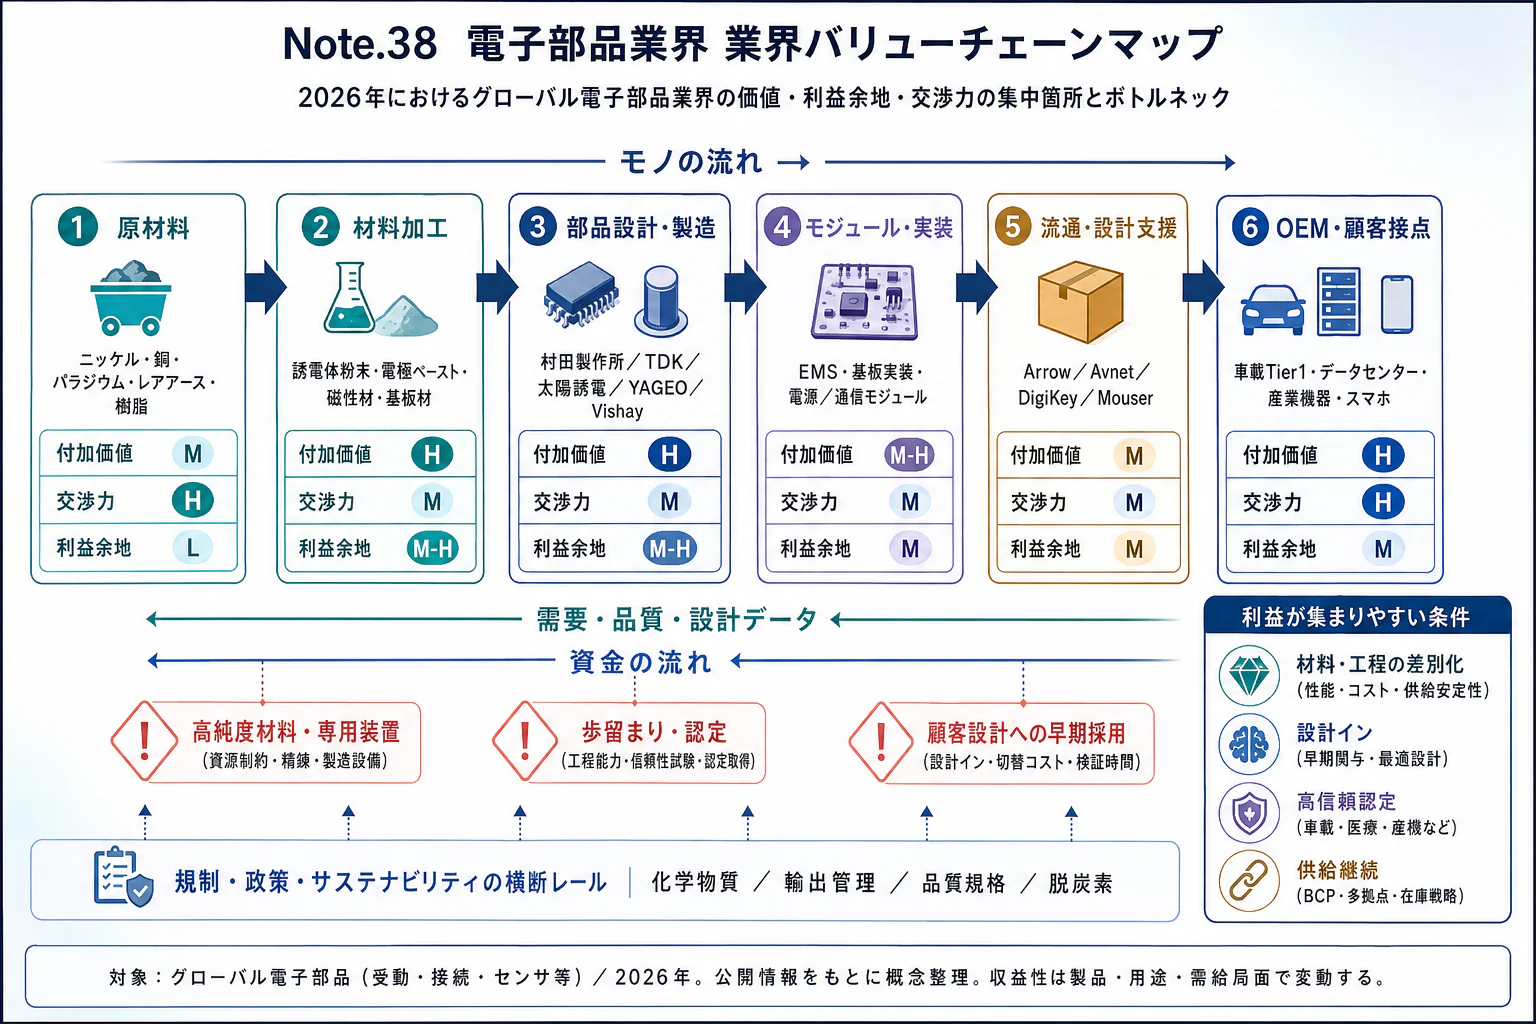
生成AI・AIエージェントは文書・判断業務を支援し、フィジカルAIは現実を認識して動作を選ぶロボット等を指す。画像判定のみの技術は、本表ではデータ・IoTに分類する。下表の五工程が本稿のバリューチェーンマップであり、普及時期は2026年11月から見た分析である。
影響の全体像
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 材料・設計 | 技術文書・過去評価の検索と設計検討資料の作成 | 生成AI・AIエージェント | 構想段階 | 2年以内 | TDK「デジタルトランスフォーメーション」。社内生成AI基盤は稼働済みだが、材料・設計業務への適用範囲は未確認 |
| 工程設計・量産 | 不定位置の部材を認識し、取り出して供給する作業 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 京セラ「AIビジョンソリューション」。工業用部品のばら積みピッキングの実績であり、微小チップの全量産工程への適用実績を意味しない |
| 検査・品質保証 | サーミスタ等の外観判定、判定モデルの管理 | データ・IoT | 実用(導入事例あり) | 2年以内 | 福島芝浦電子・日本IBM「サーミスタのAI搭載自動外観検査システムを構築」、TDK「edgeRX Vision」紹介記事 |
| 物流・供給 | 工場内の部材・仕掛品搬送、搬送情報の統合 | データ・IoT | 実用(導入事例あり) | 2年以内 | 村田製作所「スマートファクトリー」。搬送自動化の実績と、複数機種を統合する開発課題を区別 |
| 採用支援・保守 | 設備履歴から原因候補と対処手順を探す業務 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 村田製作所「スマートファクトリー」。本例は工場設備の保全支援 |
需要面では、サムスン電機〈삼성전기〉がサーバー等に向けた高付加価値MLCCの拡販を決算で説明している。AI計算設備では電力供給の安定化、高密度実装、高速接続が同時に問われ、コンデンサ、インダクタ、電源・信号コネクタに異なる機会が生まれる。ただし「AI向け」という用途名だけで全品目の単価上昇を見込むことはできず、部品の定格、発熱、寿命と顧客認定を個別に確かめる(サムスン電機「2025年通期決算発表」)。
フィジカルAIの普及は、動作を計算する半導体に加え、姿勢・温度・位置の検出、駆動系の電力制御、振動に耐える接続部品への要求を増やす可能性がある。一方、ロボット一台当たりの搭載部品点数や市場総額は、比較可能な一次資料では確認できないため、数量推計は本稿では示さない。受注計画は、機体の販売予測から直接作るのではなく、採用機種、回路構成、量産承認と供給開始時期まで分解して立てる。
業務はどう変わるか
第一に、設備保全は「熟練者に聞く」仕事から「履歴を確認して現場で検証する」仕事へ変わる。 村田製作所は保全記録を用いた生成AIの活用により、回答時間を従来の5分の1に短縮したと公表している。導入済みの事例であるが、短縮したのは回答までの時間であり、設備停止時間や保全要員全体が同率で減ったことを示す数字ではない(村田製作所「スマートファクトリー」)。
横展開には、設備番号、処置、処置後の品質を結ぶ記録が必要である。焼成・めっき等の条件変更には工程管理責任者の承認を残し、回答には根拠となる記録と版番号を付ける。
第二に、外観検査は「人が一個ずつ判定する」仕事から「判定基準と例外を管理する」仕事へ変わる。 福島芝浦電子と日本IBMの事例では、2024年にサーミスタの自動外観検査機を導入し、対象ラインで83%以上の省力化と24時間稼働を実現したと公表している。これは提供企業を含む共同発表値であり、対象ラインに関する効果である(福島芝浦電子・日本IBM「サーミスタのAI搭載自動外観検査システムを構築」)。
TDKのedgeRX Visionは既存カメラとの連携や検査モデルの運用を支援する製品で、2026年10月の紹介記事では毎分最大2,000個の検査性能を掲げている。この数字も提供企業の公表値であり、品種、撮像条件、搬送速度を超えて保証される工場全体の処理能力ではない。海外拠点への展開には、欠陥名称・許容基準・撮像条件の共通化が必要となる(TDK「edgeRX Vision」紹介記事)。
第三に、部材供給は「位置を固定して機械に合わせる」仕事から「認識結果に応じて取り出す」仕事へ変わる。 京セラのAIビジョンソリューションは、AI認識モデルでばら積み部品の取り出しを自動化するもので、工業用部品での実績を掲げている。ただしロボットのティーチングは利用者側で行う必要があり、微小電子部品の高速テーピング工程まで、そのまま置換できるという意味ではない(京セラ「AIビジョンソリューション」)。
先行対象は、トレー・治具等の供給とみられる。部品本体を扱う場合は、静電気、接触傷、清浄度、停止・再起動時の品質まで検証する。
第四に、設計・営業支援は「資料を探して転記する」仕事から「要求と検証結果の差を説明する」仕事へ変わる。 TDKは社内生成AI基盤と顧客情報活用を公表しているが、顧客の仕様書から量産採用品を自動決定する仕組みまで普及したとは確認できない。実務上の候補は、仕様書の版比較、代替品候補の抽出、含有化学物質の回答資料作成であり、適合性判断と顧客への保証は技術・品質部門が担うべきである(TDK「デジタルトランスフォーメーション」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| 村田製作所 | 日本 | 保全記録を利用する生成AI、工場内搬送 | 自社の電子部品生産を支援 | 展開済み。自社導入を公表(村田製作所「スマートファクトリー」) |
| TDK | 日本 | TDK GenAI、edgeRX Vision | 社内知識活用と外観検査 | 展開済み。社内基盤・製品を公表(TDK「デジタルトランスフォーメーション」、TDK「edgeRX Vision」紹介記事) |
| 京セラ | 日本 | AIビジョンソリューション | 部材の認識・ピッキング支援 | 展開済み。ばら積みピッキングの実績を公表(京セラ「AIビジョンソリューション」) |
| IBM | 米国 | 画像認識、検査モデルの構築・運用支援 | 福島芝浦電子のサーミスタ検査 | 展開済み。日本IBMの導入事例(福島芝浦電子・日本IBM「サーミスタのAI搭載自動外観検査システムを構築」) |
| 東芝 | 日本 | 良品学習を用いる外観検査 | 東芝ライテックの車載用ソケットLEDの外観検査 | 展開済み。国内導入事例(東芝「東芝ライテック・外観検査導入事例」) |
人材・収益・競争への影響
目視選別・画像転記・記録探索の作業時間は減る一方、欠陥定義、撮像条件の設計、モデル更新の仕事は増えると見込まれる。個別の省力化率から業界全体の雇用削減人数は計算できない。
収益面では、検査費削減だけでなく、誤判定による良品廃棄と不良流出の両方を減らせるかが重要である。コストが下がっても、顧客の年次値下げ要求で吸収されれば利益は残らない。利益を残すには、供給保証や故障解析の迅速化として対価に結びつける。競争の焦点はソフトウェアの入手よりも、材料ロット、設備条件、画像、顧客返品を結ぶ自社データの質に移る、というのが公開情報からの分析である。
外部の提供企業との契約では、学習画像の利用権、顧客図面の保管場所、障害時のデータ持ち出し、モデル変更時の責任を確かめる。ロボットでは挟まれ・接触だけでなく、破損した部品が良品として流れる経路にも対策が要る。モデルが判定したという理由で、製造物の品質保証や出荷承認の責任が提供企業へ自動的に移るわけではない。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | サーミスタ・コネクタ等の一品種で外観検査を検証 | 共通 | 直ちに着手、2年以内に横展開 | 選別工数、良品廃棄、不良流出の改善 | 欠陥分類、教師画像、顧客の許容基準 |
| 高 | 焼成・成形・めっき設備の保全履歴を検索可能にする | 共通 | 2年以内 | 故障対応の初動短縮 | 設備番号、処置結果、変更承認の記録 |
| 高 | 計算設備向け電源回路の部品要求を顧客と共同検証 | 大手 | 2年以内 | 高容量・大電流品の採用機会 | 熱・寿命評価、量産能力、共同評価契約 |
| 高 | 不良率と誤廃棄率をモデル更新の承認指標にする | 共通 | 導入時から | 検査速度だけを追う品質悪化の防止 | 比較用サンプル、旧モデルへの復帰手順 |
| 中 | トレー・治具の供給から認識型ロボットを導入 | 中堅・中小 | 3〜5年 | 反復作業と夜間負荷の削減 | 静電気対策、把持試験、安全設計 |
| 中 | 海外工場の画像・欠陥名・判定版を統一 | 大手 | 2年以内 | 拠点間の再開発削減、品質差の可視化 | データ権限、現地責任者、撮像標準 |
失敗しやすいのは、展示用の少数画像で精度を評価し、量産時の材料・照明・汚れの変化を含めないことである。また、省力化率をそのまま人件費削減額に置き換えると、再検査、モデル保守、設備停止対応の費用を落とす。安全確認や工程変更承認を省略せず、良品一個当たりの総費用で導入効果を判定する。
業界の定義と市場構造
電子部品は一つの均質な市場ではなく、材料・加工法・顧客認定が異なる品目市場の集合である。経営判断では「電子部品が伸びるか」より、どの品目のどの性能領域で需要と供給が変わるかを見る。
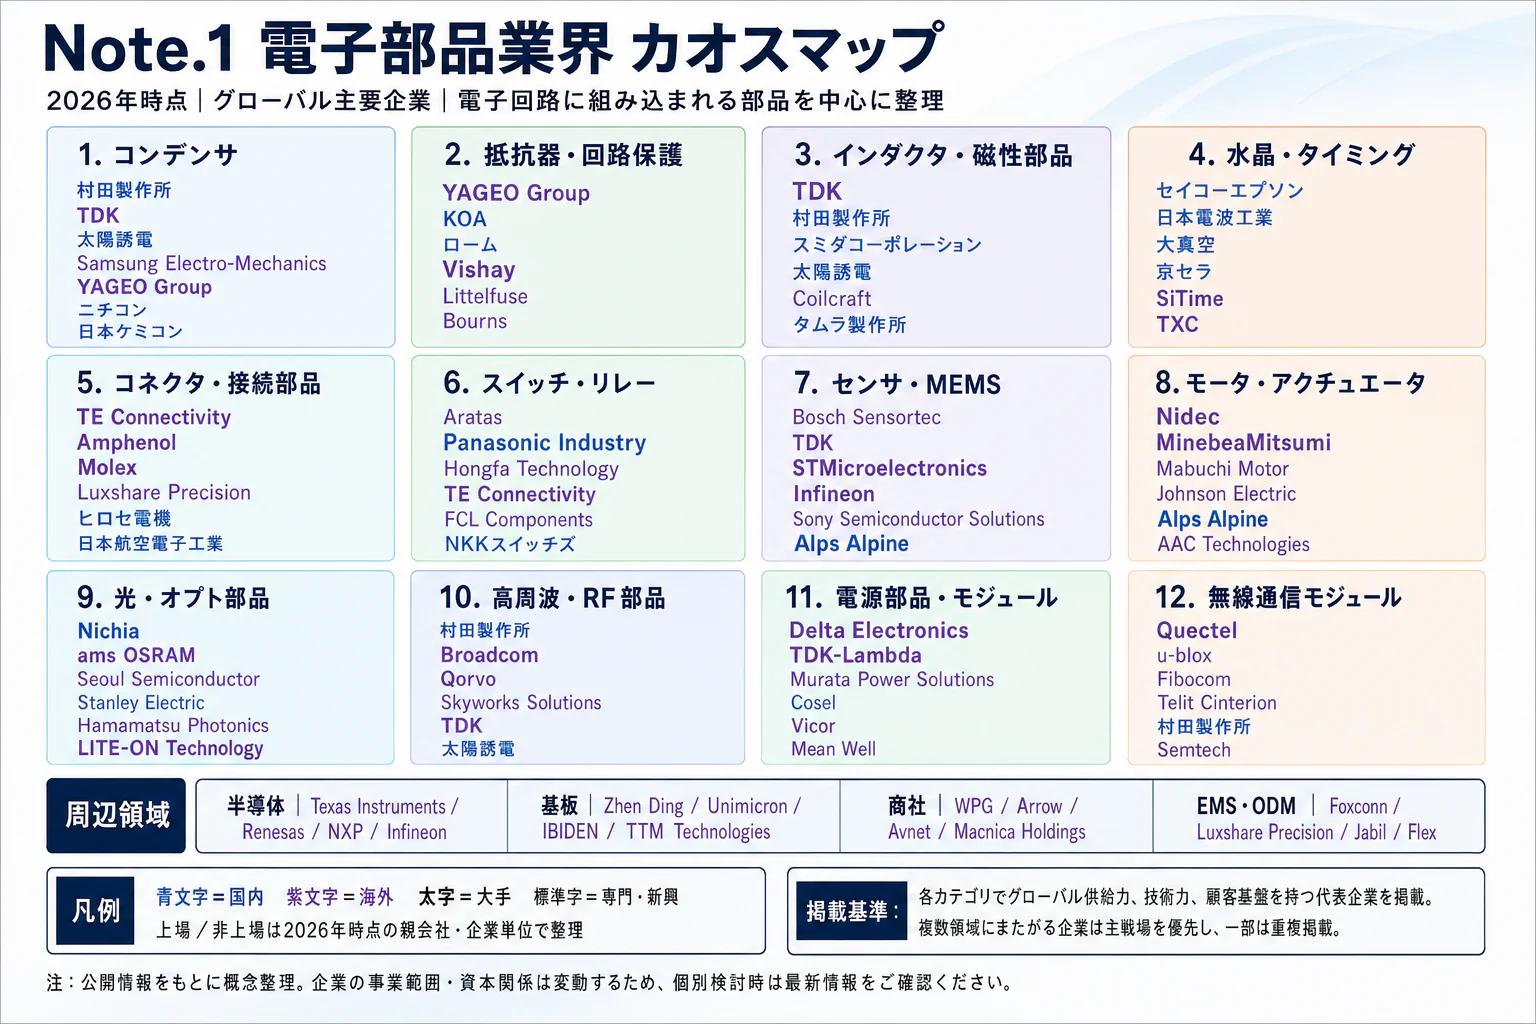
本稿はJEITAの品目区分を基礎に、コンデンサ、抵抗器、トランス、インダクタなどの受動部品、コネクタ・スイッチなどの接続部品、センサ・アクチュエータなどの変換部品、電源・高周波部品を対象とする。積層セラミックコンデンサは以下MLCCと記す。集積回路、半導体製造装置、ディスプレー、プリント配線板、完成電子機器は原則として主対象から外し、電池もTDKの全社業績を電子部品の業績と誤認しないため分けて扱う(JEITA「電子部品とは」)。
| 品目群 | 主な製品と役割 | 2026年8月の世界出荷額 | 前年同月比 | 主な企業の位置づけ |
|---|---|---|---|---|
| 受動部品 | コンデンサ、抵抗器、インダクタ、トランス。蓄電、電流・電圧調整、ノイズ抑制 | 2,456億円 | +29.4% | 村田製作所、TDK、太陽誘電、京セラなど |
| 接続部品 | コネクタ、スイッチ。電力・信号の接続と切替 | 698億円 | +19.3% | ヒロセ電機、日本航空電子工業、京セラなど |
| 変換部品 | センサ、アクチュエータ、音響部品。物理量と電気の変換 | 384億円 | +8.2% | TDK、村田製作所、芝浦電子など |
| その他 | 電源部品、高周波部品 | 388億円 | +20.8% | 村田製作所、TDK、各専業企業 |
金額・増減率はJEITA調査対象企業の世界出荷である。内訳は公表値をそのまま掲げており、品目群の合計は総額と一致しない(JEITA「電子部品グローバル出荷統計・2026年8月」)。企業は複数群にまたがるため、この表を企業売上の足し算に使うこともできない。
過去5年の動きは、完成品需要の変化、顧客在庫、供給能力、為替に分けて読む。TDKは2021年に半導体供給不足の影響と電装化による部品搭載点数の増加を、村田製作所は2023年にスマートフォンの在庫調整と最終需要の低迷を説明している。出荷は完成品台数以外にも左右される(TDK「2022年3月期第1四半期連結業績概要」、村田製作所「2023年3月期決算説明会資料」)。例えば村田製作所の2026年3月期は、通信向け売上が前期比3.1%減る一方、コンピュータ向けは28.4%増えており、同じ企業の中でも用途別の方向が異なる(村田製作所「2026年3月期決算短信」)。
世界全体では、JEITAの2025年12月公表資料における電子部品生産額は2023年2,131億USドル、2024年2,149億USドルである。同資料の2025年2,309億USドルは見込み、2026年2,434億USドルは見通しであり、2026年の確定市場規模ではない。足元の月次出荷の高い伸びを、そのまま2030年まで延ばす根拠にはならない(JEITA「電子情報産業の世界生産見通し」)。
供給側では、同じ工場面積でも小型化、積層数、材料組成、検査負荷によって良品生産能力が変わる。増産投資の意味は建屋の床面積ではなく、顧客認定済みの仕様をどれだけ安定供給できるかにある。村田製作所が2026年9月に発表したタイのEMI除去フィルタ新生産棟は約62億円の投資、2027年11月竣工予定であり、現在の需要と将来の供給増の間には時間差がある(村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」)。同社は2026年10月、2026〜2030年にMLCCへ約1兆円を投じ、2030年度のMLCC売上高を2025年比で2倍以上にする計画を示したが、投資の本格化は2028年度以降としている(村田製作所「2026年度第2四半期決算説明会資料」)。
顧客と需要の特性
電子部品の購買は価格比較だけで決まらず、機器設計への採用と量産時の供給承認が関門となる。顧客の購買力は強いが、一度採用された部品の変更には再評価が必要となるため、汎用品と高信頼性品では価格への反応も取引の継続性も異なる。
| 顧客・用途 | 購買の主な決め手 | 需要・切替の特性 |
|---|---|---|
| スマートフォン・民生機器 | 小型・薄型、搭載性能、量産時の単価と納期 | 新機種の立上げに集中しやすい。機種更新時に競合へ切替可能 |
| 自動車メーカー・一次部品メーカー | 温度・振動・寿命、工程追跡、長期供給、変更管理 | 採用後の仕様変更負担が大きい。車種別販売と生産計画の影響を受ける |
| 通信・計算設備メーカー | 電源安定性、高速伝送、発熱、実装面積 | 装置世代の更新で要求性能が変化。設計支援の価値が大きい |
| 産業機器・設備メーカー | 長期供給、故障解析、少量多品種、修理部品 | 生産設備投資に連動。単価より調達継続性を重視する案件もある |
| EMS・電子部品商社 | 指定部品の確保、納期、在庫、取引条件 | 発注主体と採用決定主体が一致しない。流通在庫に注意が必要 |
表は、JEITAの製品説明と企業開示をもとにした、購買特性の分析である(JEITA「電子部品とは」、村田製作所「2026年3月期決算短信」、TEコネクティビティ「Annual Report 2025」)。
典型的な採用過程は、開発部門が電気的・機械的要件を定め、部品メーカーがサンプルと評価資料を提出し、品質部門が信頼性と工程を確認し、購買部門が価格・供給条件を交渉する流れである。量産を受託するEMSが発注していても、代替品の承認権は完成品メーカー側にある場合がある。営業は注文書の発行先だけを追わず、設計の指定権、変更承認権、数量配分権を持つ部門を見極める。
価格感応度は、部品単価と装置停止・設計変更の費用の関係で決まる。汎用抵抗器や標準コネクタでは互換性と複数調達が交渉材料となる一方、高温・高電圧品や専用形状の接続部品では、仕様が同じでも寿命や実装条件の確認が残る。ただし高い切替費用は価格改定を無制限に可能にするものではなく、次世代機種での採用競争は続く。
需要の季節性は、民生の製品発売、車種別生産、設備投資計画によって異なる。村田製作所の2026年3月期は通信35.7%、モビリティ25.9%、コンピュータ16.9%という売上構成であり、単一の最終市場を代表する企業ではない(村田製作所「2026年3月期決算短信」)。
国内人口の減少から国内企業の電子部品需要が直ちに縮むと判断するのは不適切である。村田製作所の2026年3月期海外売上高比率は92.7%であり、需要を左右するのは海外の装置生産や仕様変更でもある。顧客所在地、組立所在地、最終販売先を別々に把握することが、海外営業と需給予測の出発点となる(村田製作所「事業セグメント情報」)。
バリューチェーンと収益構造
付加価値は、材料、専用工程、顧客認定を連続して改善できるところに蓄積する。後工程へ進むほど必ず利益率が高くなる業界ではなく、公開決算にも部品事業とモジュール事業の収益差が表れている。
| 工程 | 主な役割・プレイヤー | 付加価値の源泉と経営上の管理対象 |
|---|---|---|
| 材料・設計 | 材料メーカーと、材料開発を持つ村田製作所・TDK・京セラ等 | 誘電体・磁性体・電極・樹脂の特性、回路・構造設計。原料変更による性能差を管理 |
| 工程設計・量産 | 部品メーカー、装置・金型・表面処理企業 | 薄層化、積層、焼成、巻線、プレス、成形、めっきの再現性。良品率と稼働を管理 |
| 検査・品質保証 | 部品メーカー、測定・分析企業 | 電気特性、寿命、外観、故障原因の保証。測定の再現性と追跡性を管理 |
| 物流・供給 | メーカー販売網、商社、EMS | テーピング、在庫配置、納期回答、代替供給。流通在庫と輸送条件を管理 |
| 採用支援・保守 | 技術営業、顧客設計・品質部門 | 回路・実装支援、顧客認定、変更通知、故障解析。採用機種と長期供給責任を管理 |
工程整理はJEITAと各社の説明に基づく。村田製作所は材料・プロセス・商品設計・生産技術を基盤と明示しており、製品スペックだけでは製造能力を評価できない(JEITA「電子部品とは」、村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」)。
利益は品目・事業構成・稼働状態で変わる
村田製作所の2026年3月期コンポーネント事業は、セグメント利益3,151.32億円、会社公表の利益率26.8%であった。一方、デバイス・モジュール事業は264.91億円の損失である。利益率の分母は内部売上を含むセグメント売上であり、データ表の外部顧客売上で割り直した数値ではない(村田製作所「2026年3月期決算短信」)。
同じ2026年3月期でもTDKの受動部品は売上高5,932億円、営業利益418億円、利益率7.1%であった。京セラの電子部品はセグメント売上高3,634.86億円、事業利益73.16億円で、両者から計算した利益率は約2.0%となる。製品構成、費用配賦、利益指標が異なるため単純な優劣順位にはできないが、「受動部品なら一定の利益率が出る」という前提が成り立たないことは明らかである(TDK「2026年3月期通期決算説明会資料」、京セラ「2026年3月期決算短信」)。
コスト構造と価格転嫁
業界全体を同じ定義で分解した原材料・エネルギー・人件費・物流費の最新構成比は確認できない。工程上、MLCCでは材料と焼成・積層設備、インダクタでは磁性材料と巻線・成形、コネクタでは金属・樹脂、金型、めっき、組立の管理が重要となる。固定費の大きい工程では、生産量の増加よりも、売れる仕様の良品を継続して生産できるかが採算を左右する。
価格転嫁も一方向ではない。日本銀行の2026年9月「電子部品・デバイス」指数は前年同月比4.9%上昇したが、TDKは2026年3月期のセラミックコンデンサについて売上増と販売価格下落による利益への影響を説明している。村田製作所も、2026年度上期の営業利益の増減要因に売価値下げ約280億円(推計値)を挙げている。広い物価指数を自社の値上げ余地と読み替えず、品番別に価格改定、為替、仕様変更、顧客構成を分解する(日本銀行「企業物価指数・2026年9月速報」、TDK「2026年3月期通期決算説明会資料」、村田製作所「2026年度第2四半期決算説明会資料」)。
供給網のリスク
重要なのは原材料の国別依存だけでなく、特定グレード、特定加工会社、特定工場への依存である。材料名が同じでも粒径、純度、表面状態が異なれば、焼成・めっき条件や信頼性評価をやり直す可能性がある。代替調達先は、名簿に載せるだけでなく、量産条件での認定と切替可能数量まで確かめて初めて供給継続策になる。
海外分散では、物流短縮と複数工場で品質を再現する費用を比較する。タイの増設等の投資審査にも、建設費だけでなく、顧客再認定、試作廃棄、並行生産、安全在庫の費用を入れる(村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」)。
競争環境
競争は「日本対海外」という一つの構図ではなく、品目と顧客認定の単位で進む。大手の規模は開発・増産の資金力になるが、異なる製品構成と採算の差が大きく、全社売上高で作った順位から個別部品の競争力は判断できない。
電子部品全体の上位3社集中度を同一範囲で計算できる公開資料は確認できない。経済構造実態調査の4,302事業所(2025年6月1日現在)も半導体等を含む事業所数であり、企業グループ数や寡占度を示さない(経済産業省「2025年経済構造実態調査・産業別統計表 第1表」)。
関連中分類の事業所規模には小規模層も存在する。以下は企業単位の分布ではなく、2025年6月1日現在の製造事業所(個人経営を除く)の比較であり、出荷額は2024年の実績である(経済産業省「2025年経済構造実態調査・産業別統計表 第4表」)。
| 従業者規模 | 事業所数 | 製造品出荷額等 |
|---|---|---|
| 1〜9人 | 1,502 | 1,462億円 |
| 10〜99人 | 2,020 | 1兆3,952億円 |
| 100〜999人 | 723 | 8兆765億円 |
| 1,000人以上 | 57 | 8兆1,789億円 |
10〜99人と100〜999人は区分の合計で、1,000人以上の57事業所が出荷額の46.0%を占める(いずれも計算)。細分類では、抵抗器・コンデンサ・変成器・複合部品が392事業所・出荷額1兆9,235億円、コネクタ・スイッチ・リレーが438事業所・1兆2,284億円である(経済産業省「2025年経済構造実態調査・産業別統計表 第1表」)。
戦略は、材料・量産の一体開発型、複数部品群を束ねる型、特定用途・工程への特化型に分かれる。以下の強さと方向は、公開情報からの分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | TDKがセラミックコンデンサの価格下落を説明。需要増でも価格競争は残る(TDK「2026年3月期通期決算説明会資料」) | 強まる |
| 買い手の交渉力 | 強 | 装置メーカーの設計・認定と数量配分が採用を左右する。各社が用途別顧客への拡販を重視(村田製作所「2026年3月期決算短信」、太陽誘電「2026年3月期決算短信」) | 変わらない |
| 売り手の交渉力 | 中 | 特定材料・設備の代替は評価を伴う一方、大手は材料・工程を自社開発。品目ごとの差が大きい(村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」) | 強まる |
| 新規参入の脅威 | 中 | 工場だけでなく材料・工程・量産認定が必要。既存企業の買収なら顧客基盤も取得可能(ヤゲオ「2025 Annual Report」) | 強まる |
| 代替品・代替方式の脅威 | 中 | 回路・実装方式で必要部品が変わるが、蓄電・ノイズ抑制・接続等の機能は残る(JEITA「電子部品とは」) | 変わらない |
国内主要企業の比較
| 企業 | 規模・対象部門:2026年3月期 | 公開情報から確認できる特徴 | 戦略を読む際の論点 |
|---|---|---|---|
| 村田製作所 | コンポーネント外部売上11,597.34億円 | コンデンサとインダクタ・EMIフィルタで構成。2026年4〜9月の部門営業利益率は34.3%。材料・プロセス・設備技術を展開 | 受動部品とデバイス・モジュールの採算を分ける(村田製作所「2026年3月期決算短信」、村田製作所「2026年度第2四半期決算説明会資料」) |
| TDK | 受動部品外部売上5,932.01億円 | コンデンサ、インダクティブデバイス、圧電等。2026年4〜9月の部門営業利益率は11.1%。センサ・磁気応用・エナジー応用も持つ | 電池中心の全社成長を受動部品に読み替えない(TDK「2026年3月期連結決算情報」、TDK「2027年3月期中間期決算説明会資料」) |
| 京セラ | 電子部品外部売上3,626.46億円 | Kyocera AVX等。2026年4〜6月は売上が前年同期比23.6%増で、AIデータセンター向けMLCC・タンタルコンデンサが増加 | 全社の情報機器等を除外し、電子部品の採算改善を追う(京セラ「2026年3月期決算短信」、京セラ「2027年3月期第1四半期決算説明会資料」) |
| 太陽誘電 | 全社売上3,553.41億円、営業利益199.96億円 | MLCCを主力とし、インダクタを第二の柱に育成する方針。2027年3月期の売上予想は4,240億円 | 自動車、情報インフラ・産業機器、高信頼性品への構成変化を見る(太陽誘電「2026年3月期決算短信」、太陽誘電「2027年3月期第1四半期決算短信」) |
品目別の売上は村田製作所、TDK、太陽誘電が開示しており、京セラは開示していない。TDKのコンデンサはアルミ電解・フィルムを、村田製作所のインダクタはEMIフィルタを含み、範囲は一致しない。
| 品目・期間 | 村田製作所 | TDK | 太陽誘電 |
|---|---|---|---|
| コンデンサ:2026年3月期 | 9,364.18億円(+12.6%) | 2,574.72億円(+9.9%、計算) | 2,517.71億円(+8.5%) |
| コンデンサ:直近 | 6,056億円(4〜9月、+33.1%) | 1,613億円(4〜9月、計算) | 690.22億円(4〜6月、+14.7%) |
| インダクタ:2026年3月期 | 2,233.16億円(+11.0%) | 2,162.10億円(+5.8%、計算) | 643.19億円(+4.5%) |
| インダクタ:直近 | 1,349億円(4〜9月、+21.8%) | 1,269億円(4〜9月、計算) | 159.34億円(4〜6月、+7.4%) |
(村田製作所「2026年度第2四半期決算説明会資料」、TDK「2026年3月期連結決算情報」、TDK「2027年3月期中間期決算説明会資料」、太陽誘電「2027年3月期第1四半期決算短信」)
中堅企業では、売上規模より採用機種における代替可能性と、工程を再現できる人材・設備を確かめる。
再編と成功の条件
直近3年で日本への影響が明確な再編の一つは、台湾のヤゲオ〈國巨〉による芝浦電子の取得である。公開買付けは2025年10月20日に終了して議決権の88.32%を取得し、その後の株式併合を経て芝浦電子は2026年1月13日に上場廃止となった。日本のセンサ企業が海外受動部品グループの製品群に加わる動きであり、国籍と営業・開発上の競争単位が一致しなくなる事例である(芝浦電子「臨時報告書(親会社の異動)」、日本取引所グループ「芝浦電子の上場廃止」)。
国内大手同士でも、TDKと太陽誘電が2026年9月29日、MLCC・インダクタを中心とする先端部品の共同開発等の業務提携で基本合意した。役割分担は今後協議し、資本提携は検討段階である(太陽誘電「TDKとの業務提携に係る基本合意書締結」)。
異業種から量産受動部品への大型参入が相次ぐ動きは、確認できない。ただし買収は顧客認定や販路への接近を可能にするため、技術開発を一から始める企業とは参入条件が異なる。
成功条件は四つである。第一は材料と工程の同時改善であり、村田製作所の技術基盤がこの型を示す。第二は用途の仕様変化を捉えることであり、太陽誘電が自動車・情報インフラ・産業機器と高信頼性品を重視する方針が対応する(村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」、太陽誘電「2026年3月期決算短信」)。
第三は売上成長を品目別利益に変える管理であり、TDKが開示する価格・製品構成の影響を参考に、数量と利益の差を説明できることが必要となる。第四は顧客が必要とする複数品目と販売網を組み合わせることであり、ヤゲオの買収戦略はその一例である。ただし品目数を増やすだけで利益が高まるとは限らず、認定・供給・技術支援を結びつけて初めて顧客側の調達負担を減らせる(TDK「2026年3月期通期決算説明会資料」、ヤゲオ「2025 Annual Report」)。
海外の動向と主要企業
日本企業は世界供給の重要な担い手であるが、海外は販売先であると同時に、開発、製造、買収による競争の場である。韓国勢の高付加価値品、中国勢の製品高度化、台湾勢の買収、米欧勢の接続・配線事業拡張を分けて見る。
JEITAが示す2025年の電子部品世界生産における日系企業の比率は約32%であり、同年末の見込みを基礎とする。これは日本国内で生産された割合ではない。また、以下の地域別出荷はJEITA調査対象企業の販売地域を表すもので、各地域の市場全体や最終消費地ではない(JEITA「日本の電子部品産業の強み」、JEITA「電子情報産業の世界生産見通し」)。
| 出荷先地域 | 2026年8月の出荷額 | 前年同月比 |
|---|---|---|
| 日本 | 606億円 | +19.3% |
| 米州 | 400億円 | +11.5% |
| 欧州 | 360億円 | +20.6% |
| 中国 | 1,526億円 | +22.4% |
| アジアその他 | 1,025億円 | +38.7% |
出典はJEITAの原表と月次公表である。地域内訳合計3,917億円と総額3,928億円には不一致がある。このため表の値は原数値のままであり、地域シェアは本稿では示さない。世界全体の地域別電子部品市場を同じ定義で比較できる最新の公的統計も確認できない(JEITA「電子部品グローバル出荷統計・地域別原表」、JEITA「電子部品グローバル出荷統計・2026年8月」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| サムスン電機 | 韓国 | 11.3145兆韓国ウォン、2025年通期・全社 | MLCC、基板、カメラモジュール。全社売上には本稿対象外も含む | 高付加価値MLCCの拡販。2026年7〜9月期のコンポーネント部門売上は1兆8,830億韓国ウォン、前年同期比36%増(サムスン電機「2025年通期決算発表」、サムスン電機「2026年第3四半期決算」) | 東京の販売法人(本社)(サムスン電機「事業所の紹介」) |
| ヤゲオ | 台湾 | 132,930百万台湾ドル、2025年通期・全社 | 抵抗器、コンデンサ、インダクタ、回路保護部品、センサ等(ヤゲオ「2025 Annual Report」) | 芝浦電子取得により温度センサを拡充(芝浦電子「臨時報告書(親会社の異動)」) | KEMET傘下のTOKIN、芝浦電子等の事業基盤(TOKIN「公式サイト」、日本取引所グループ「芝浦電子の上場廃止」) |
| アンフェノール | 米国 | 23,094.7百万USドル、2025年通期・全社 | 接続部品、センサ、アンテナ、ケーブル | 2026年1月12日にCommScopeのCCS事業取得完了を発表(アンフェノール「2025年通期決算」) | 日本法人アンフェノールジャパン。国内製造の有無は未確認(アンフェノールジャパン「公式サイト」) |
| TEコネクティビティ | アイルランド | 19,885百万USドル、2026年9月25日終了年度・全社(TEコネクティビティ「2026年度第4四半期決算」) | 車載・産業向け接続、センサ、電力関連 | 2025年度にRichards Manufacturingを取得(TEコネクティビティ「Annual Report 2025」) | TE Connectivity Japan合同会社。接続・センサ等(TEコネクティビティ「TE Connectivity Japan会社概要」) |
| ビシェイ | 米国 | 3,069.048百万USドル、2025年通期・全社(ビシェイ「2025年通期決算」) | 抵抗器、コンデンサ、インダクタと半導体 | 2026年9月、上面放熱型の車載用厚膜電力抵抗器を発表(ビシェイ「上面放熱型電力抵抗器D2TO35S」) | 国内代理店網を公式掲載(ビシェイ「Distributors・Japan」) |
| 風華高科〈风华高科〉 | 中国 | 5,756,408,165.14人民元、2025年通期・全社 | MLCC、チップ抵抗器等の受動部品 | 高付加価値化を推進。2026年1〜9月売上は前年同期比41.15%増、会社は数量・単価の上昇を説明(風華高科「2025年年度报告摘要」、風華高科「2026年第三季度报告」) | 確認した原資料では日本の拠点・売上内訳を確認できず |
売上範囲・通貨が異なるため順位表ではない。受動部品同士を比べるには、サムスン電機の基板・カメラ、ビシェイの半導体等を除く。
村田製作所の海外売上比率92.7%とタイの増産計画は、海外販売と現地製造の重要性を示す。中国向け出荷には現地組立向けも含まれ、組立移転は受注地域・供給拠点の変更として現れ得る(村田製作所「事業セグメント情報」、村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」、JEITA「電子部品グローバル出荷統計・地域別原表」)。
今後3〜5年は、日本の製造技術と海外販売網を組み合わせ、共同認定・複数拠点供給まで含む提携が重要になるとみられる。顧客情報、工程知識、製品変更の決定権も契約で定めておく。
外部環境と制度の変化
制度対応は、部品の含有物質、原料の由来、委託取引条件を品番・取引先単位で説明できる体制に集約される。環境・通商制度は、一律の追加費用としてだけでなく、対応できる材料や供給先が狭まることによる顧客認定のやり直しまで含めて考える。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。協議に応じない一方的な代金決定の禁止等。適用は委託内容、資本金・従業員基準等による | 2026年1月1日施行 | 大・受託企業の価格協議には追い風、発注企業には管理負担 | 公正取引委員会「取適法・振興法特設サイト」 |
| 経済安全保障 | 日本 | 「コンデンサー及びろ波器」が特定重要物資。MLCC・SAWフィルタ等の供給確保計画を認定して助成。原則、事業規模100億円以上、10年以上の継続生産が要件 | 第5回申請受付を2026年3月26日に開始。認定6件 | 大・増産投資には追い風。要件に見合う規模が必要 | 経済産業省「先端電子部品(コンデンサー及びろ波器)」 |
| 脱炭素 | 日本 | 排出量取引制度の対象事業者が排出量算定を開始。原則、直接CO2排出量の直近3年度平均10万t以上が対象 | 2026年4月1日算定開始 | 大・対象企業の算定・設備対応には向かい風、省エネ投資には追い風 | 経済産業省「排出量取引制度・セットアップマニュアル」 |
| 資源循環 | EU | ESPRの2025〜2030年作業計画。具体的な製品要件は委任法令等で段階的に設定 | 2025年4月16日作業計画公表 | 中・材料・製品情報対応の負担。長寿命化・修理性を支える部品には追い風 | 欧州委員会「ESPRの実施」 |
| 人権・供給網 | EU | 強制労働で製造された製品のEU市場投入・提供・輸出を禁止 | 2027年12月14日適用開始 | 大・供給網の説明不足は取引継続上の向かい風 | 欧州委員会「Forced Labour Regulationの仕組み」 |
| 化学物質 | EU | 包括的PFAS制限案を審議。既存の個別規制と区別が必要 | RACの最終意見は2026年3月に採択。SEAC意見案への意見募集は5月25日に終了し、SEACの最終意見は2026年末までの見込み。適用日は未確定 | 中・代替材評価の負担。全電子部品への一斉禁止とみなさない | ECHA「PFAS制限の審議状況」、欧州委員会「PFAS pollution」 |
| 輸出管理 | 中国 | 一部の中・重希土類関連物項を輸出許可の対象に指定 | 2025年4月4日実施 | 大・対象材料の調達には向かい風。全磁性材料を対象とするものではない | 中国商務部・海関総署「2025年第18号公告」 |
取適法への対応では、部品メーカーは受注側であると同時に、金型、めっき、加工を委託する発注側でもある。賃金・材料・電力の上昇について取引先から協議を求められた際、根拠を確認し、協議経緯を残せる購買手続が必要となる。制度が施行されたことと、すべての電子部品売買が同法の対象になることは別である(公正取引委員会「取適法・振興法特設サイト」)。
EUの制度では、材料情報の収集と、販売を継続できるかの判断を分けて考える。ESPRがあるためすべての電子部品に直ちにデジタル製品パスポートが義務化されるわけではない。対象製品と個別要件の確定を確かめる。強制労働規則も、製品禁止の仕組みであり、同規則が一律の監査・報告義務を新設したと説明するのは不正確である(欧州委員会「ESPRの実施」、欧州委員会「Forced Labour Regulationの仕組み」)。
中国の2025年10月の追加措置の一部は、第70号公告により2026年11月10日まで実施停止とされている。これは4月の第18号公告とは別であり、停止期間の終了・延長を、調達契約更新時に確かめる。11月1日時点で停止中の措置を施行済みとして扱わない(中国商務部・海関総署「2025年第70号公告」)。
構造的には、焼成・乾燥・表面処理のエネルギー効率と、金属・樹脂等の由来を説明できる能力の重要性が増す。工程条件の変更は寿命や実装性に影響し得るため、環境対応と品質保証を別々の部門目標にしてはならない。希土類等についても、元素名だけで判断せず、対象物項、形態、用途、輸出許可と代替材認定を、調達部門と技術部門で照合する。
人材と生産性
人材面の制約は、人数の不足だけでなく、設備を安定稼働させ、異常を品質問題に広げない技能の不足にある。賃金や採用の判断では、大手企業の有価証券報告書の平均給与を業界平均とせず、規模別の差と必要技能を分けて見る。
2026年9月の有効求人倍率は、生産設備制御・監視従事者のうち金属製品を除く区分で2.05倍、機械整備・修理従事者で3.90倍である。いずれもパートタイムを含む常用で、電子部品以外の求人を含むが、工程運転と保全で採用環境が異なることを示す。電子部品専用の職種別倍率や地域別の不足人数を、この数字から推計することはできない(厚生労働省「一般職業紹介状況・令和8年9月分」)。
2025年賃金構造基本統計調査の一般労働者、男女計、企業規模計10人以上では、関連中分類の年収換算は602.66万円である。同じ計算方法で企業規模1,000人以上は743.50万円、10〜99人は401.25万円となり、規模差が大きい。年間賞与等は調査における前年1年間の支給額であり、この換算値は個人の2025年の実際の年収そのものではない(厚生労働省「2025年賃金構造基本統計調査・産業中分類別」)。
賃上げの余地は売上増だけで判断できない。技能者の定着によって停止時間、段取り損失、再検査が減るなら、その改善額を処遇と教育投資の原資として見積もれる。一方、電子部品単独・同一定義の最新賃上げ率は確認できず、上記の賃金水準からの上昇率の推測は、本稿では対象外とする。
生産性の参考として、2024年の関連中分類の付加価値額7兆2,689億円を2025年6月1日現在の従業者402,212人で割ると、1人当たり約1,807万円となる。同じ方法の製造業全体は約1,540万円であるが、いずれも計算値であり、前年の年間金額と翌年の人数を用い、29人以下の事業所は粗付加価値を含む。この定義では資本装備率や半導体を含む構成も影響するため、電子部品の工場間の能率比較には使えない(経済産業省「2025年経済構造実態調査・産業別統計表 第1表」)。
働き方では、2025年10月1日から、3歳から小学校就学前の子を養育する労働者向けに、事業主が複数の柔軟な働き方の措置を用意する仕組みが適用されている。交替勤務の工場では、在宅勤務だけを想定せず、始業時刻、短時間勤務、休暇と技能の代替配置を組み合わせる。保全や品質判定を少数の熟練者に集中させたままでは、制度利用と安定操業を両立しにくい(厚生労働省「柔軟な働き方を実現するための措置」)。
2030年に向けたシナリオ
2030年の分岐点は、必要とされる部品の高性能化が進む速さと、供給能力・顧客認定が追いつく速さである。市場金額を一本の成長率で予測するより、この二軸から採算と投資回収の違いを描く方が経営判断に有用である。
第一の不確実性は、完成品の台数増と、一台当たりの電源・接続・検出機能の高度化がどの程度進むかである。第二は、各社の増産、代替供給先の認定、地域分散によって、必要仕様の供給が需要に対して不足するか余るかである。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測や確率推計ではない。
| シナリオ | 起きる条件 | 2030年の業界像 | 可能性の見立て・経営判断 |
|---|---|---|---|
| 高性能品の選別成長 | 仕様高度化が続き、難度の高い材料・工程の増産が段階的に進む | 高信頼性・高性能品と汎用品で採算差が拡大 | 基準として置く。全社一律の増産ではなく、顧客認定付き案件へ投資 |
| 数量成長・利益停滞 | 装置需要は増すが、競合増産と代替品認定がそれ以上に進む | 出荷額は増えても単価・稼働率が下押しされる | 十分あり得る。汎用能力の固定費を増やす前に価格下落を織り込む |
| 供給網分断・地域別重複投資 | 調達制約や顧客の地域別供給要求が強まり、工程移管が遅れる | 在庫、再認定、複数拠点の費用が増え、企業間の供給能力差が広がる | 基準からの下振れとして備える。代替認定と契約条件を優先 |
基準シナリオを置く根拠は、同じ時期に出荷回復と品目別の採算差が存在することである。JEITAの2026年8月出荷は前年同月比24.3%増である一方、村田製作所は同じ2026年度上期に売価値下げの影響を約280億円(推計値)と示している。出荷増と値下げが同時に進んでおり、数量の伸びだけでは採算を判断できない(JEITA「電子部品グローバル出荷統計・2026年8月」、村田製作所「2026年度第2四半期決算説明会資料」)。
先行指標は以下の五つに絞る。単月の増減だけで投資計画を変更せず、自社の受注・顧客在庫との整合を確認する。
| 先行指標 | 確認する統計・公表 | 経営上の読み方 |
|---|---|---|
| コンデンサ・インダクタ・コネクタの出荷差 | JEITA月次品目別原表(JEITA「電子部品グローバル出荷統計・品目別原表」) | 全体成長が特定品目に偏っていないか |
| 中国・アジアその他の出荷変化 | JEITA地域別原表(JEITA「電子部品グローバル出荷統計・地域別原表」) | 顧客の組立地域変更と需要増を区別 |
| 用途別売上と部門利益 | 村田製作所・TDK等の四半期決算(村田製作所「2026年度第2四半期決算説明会資料」、TDK「2027年3月期中間期決算説明会資料」) | 売上増が利益・現金回収に結びつくか |
| 工場竣工・立上げ計画 | 各社の設備投資発表(村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」) | 将来の供給増と自社投資の重複を確認 |
| 設備運転・保全の求人倍率 | 厚生労働省の職業別統計(厚生労働省「一般職業紹介状況・令和8年9月分」) | 建屋・装置の完成後に人材が制約にならないか |
経営・企画部門への示唆
戦略の単位は「電子部品」ではなく「品目×性能×顧客認定×供給拠点」である。2026年度上期はAIデータセンター向けの数量増と値下げが同時に進んだ。売上の伸びより、どの品種で稼働率と価格条件を確保できるかで投資と提携を判断する。
立場別の戦略の選択肢
| 立場 | 優先すべき選択肢 | 判断の根拠(本稿のデータ) | 先に確かめるリスク |
|---|---|---|---|
| 大手 | 増産投資を、小型・大容量や高耐熱品の認定案件と汎用品の能力増に分けて審査し、長期供給契約と価格改定条件を着工判断の前提に置く | 村田製作所は上期の売価値下げを約280億円と推計しつつ、2026〜2030年に約1兆円のMLCC投資を示した(村田製作所「2026年度第2四半期決算説明会資料」)。サムスン電機も主要顧客との長期供給契約を増やす方針である(サムスン電機「2026年第3四半期決算」) | 大型投資の本格化は2028年度以降で、需要の山とずれる。同時増産で汎用品の値下げが深まる |
| 中堅・中小 | 大手の増産で外部調達が増える工程(めっき、金型、巻線、検査、治具)と、再認定の負担が大きい専門品に絞る。値上げ要請は協議記録を残して行う | 1,000人以上の57事業所が出荷額の46.0%を占め、9人以下の事業所が1,502ある(経済産業省「2025年経済構造実態調査・産業別統計表 第4表」)。年収換算は1,000人以上743.50万円、10〜99人401.25万円 | 大手の内製化・海外移管で受託が減る。求人倍率3.90倍の機械整備・修理人材を確保できるか |
| 新規参入を考える企業 | 量産MLCCへの正面参入ではなく、材料、評価、検査AI、搬送などの周辺から入るか、買収・提携で顧客認定と販路を得る | ヤゲオは公開買付けと株式併合で芝浦電子を取得した(芝浦電子「臨時報告書(親会社の異動)」)。特定重要物資の供給確保計画は、原則として事業規模100億円以上と10年以上の継続生産が要件である(経済産業省「先端電子部品(コンデンサー及びろ波器)」) | 認定の承継と技術者の残留を確かめないと、取得後に顧客の再評価が起きる |
分析では、三つの立場に共通する分岐点は、大型の新規能力が立ち上がる前の約2年間に、どの顧客と数量・価格の約束を結べるかである。
通説と異なる見方
第一に、「AI需要で受動部品は一律に値上がりする」という見方は当たらない。2026年8月のJEITA出荷は、コンデンサが前年同月比33%増の一方、インダクタと変換部品はともに8%増にとどまる。価格の動きも一様ではなく、風華高科は2026年1〜9月の増収を数量と単価の上昇で説明したが、TDKは2026年3月期にセラミックコンデンサの販売価格の下落などで減益となった。分析では、単価が上がるのは供給の細い小型・大容量品などに限られ、汎用品は値下げが続く前提で計画すべきである(JEITA「電子部品グローバル出荷統計・品目別原表」、風華高科「2026年第三季度报告」、TDK「2026年3月期通期決算説明会資料」)。
第二に、「需要が戻れば利益も売上並みに戻る」という見方も実態に合わない。太陽誘電の2026年4〜6月は売上が前年同期比10.7%増に対し営業利益は53.3%増で、同社は数量増による操業度効果を挙げた。京セラの電子部品は2026年3月期の利益率が約2.0%だったが、2027年3月期の見通しでは6.3%とする。固定費の大きい焼成・積層工程では、利益は売上より大きく振れる。増やした能力が汎用品に偏れば次の調整局面で減益も大きくなるとみられるため、稼働率の下限を投資基準に組み込むべきである(太陽誘電「2027年3月期第1四半期決算短信」、京セラ「2027年3月期第1四半期決算説明会資料」)。
公開情報ではわからないこと
- AIデータセンター向け品種の価格と契約条件:公開資料は売価値下げの総額や長期契約を増やす方針までで、品種別の価格、数量保証、前払いの有無はわからない。サーバーメーカー、EMS、電子部品商社の購買担当へのインタビューで、契約期間と価格改定の条項を確かめる。
- 大型投資の品種別能力と立ち上げ時期:2028年度以降に本格化する増産が、どのサイズ・定格の品種にどれだけ向かうかは開示されていない。装置・材料メーカーへの受注時期の聞き取りと工場見学で確かめる。
- 提携・買収後の技術と認定の承継:2026年9月に基本合意した国内大手同士の業務提携は、役割分担と資本提携が協議中である。海外グループに入った国内企業でも、顧客認定や中核技術者の維持は公開情報ではわからない。顧客の品質部門への変更通知・再認定の有無の聞き取りと、代理店・元従業員へのインタビューで確かめる。
- 受託工程の採算と価格協議:統計は中分類・細分類単位で、めっき・巻線・検査の外注単価や稼働率はわからない。地域の受託企業へのアンケートと、取適法に基づく協議記録の確認で、値上げ要請の受け入れ状況を確かめる。
出典
統計は原表、企業情報は公式開示を使用した。本文のリンク先を以下に再掲し、公表日または確認日を示す。
- JEITA「電子部品グローバル出荷統計・2026年8月」(2026年10月30日)
- JEITA「電子部品グローバル出荷統計・品目別原表」(2026年10月30日更新)
- ヤゲオ「2025 Annual Report」(2026年4月17日発行)
- 公正取引委員会「取適法・振興法特設サイト」(随時更新、2026年11月1日確認)
- 欧州委員会「Forced Labour Regulationの仕組み」(公表日記載なし、2026年11月1日確認)
- 福島芝浦電子・日本IBM「サーミスタのAI搭載自動外観検査システムを構築」(2025年11月19日)
- 村田製作所「スマートファクトリー」(公表日記載なし、2026年11月1日確認)
- 厚生労働省「2025年賃金構造基本統計調査・産業中分類別」(2026年3月24日)
- 日本銀行「企業物価指数・2026年9月速報」(2026年10月13日)
- 村田製作所「2026年3月期決算短信」(2026年4月30日)
- TDK「2026年3月期通期決算説明会資料」(2026年4月28日)
- 京セラ「2026年3月期決算短信」(2026年4月30日)
- JEITA「電子情報産業の世界生産見通し」(2025年12月16日)
- 厚生労働省「一般職業紹介状況・令和8年9月分」(2026年10月30日)
- TDK「デジタルトランスフォーメーション」(公表日記載なし、2026年11月1日確認)
- 京セラ「AIビジョンソリューション」(公表日記載なし、2026年11月1日確認)
- TDK「edgeRX Vision」紹介記事(2026年10月9日)
- サムスン電機「2025年通期決算発表」(2026年1月23日)
- 東芝「東芝ライテック・外観検査導入事例」(2025年、月日記載なし)
- JEITA「電子部品とは」(公表日記載なし、2026年11月1日確認)
- TDK「2022年3月期第1四半期連結業績概要」(2021年、月日未確認)
- 村田製作所「2023年3月期決算説明会資料」(2023年4月28日)
- 村田製作所「タイでEMI除去フィルタの新生産棟建設に約62億円を投資」(2026年9月1日)
- TEコネクティビティ「Annual Report 2025」(2025年11月10日署名)
- 村田製作所「事業セグメント情報」(公表日記載なし、2026年11月1日確認)
- 太陽誘電「2026年3月期決算短信」(2026年5月8日)
- JEITA「日本の電子部品産業の強み」(公表日記載なし、2026年11月1日確認)
- JEITA「電子部品グローバル出荷統計・地域別原表」(2026年10月30日更新)
- サムスン電機「事業所の紹介」(公表日記載なし、2026年11月1日確認)
- アンフェノール「2025年通期決算」(2026年1月28日)
- アンフェノールジャパン「公式サイト」(公表日記載なし、2026年11月1日確認)
- TEコネクティビティ「TE Connectivity Japan会社概要」(公表日記載なし、2026年11月1日確認)
- ビシェイ「2025年通期決算」(2026年2月4日)
- ビシェイ「上面放熱型電力抵抗器D2TO35S」(2026年9月29日)
- ビシェイ「Distributors・Japan」(公表日記載なし、2026年10月26日確認)
- 風華高科「2025年年度报告摘要」(2026年4月21日)
- 風華高科「2026年第三季度报告」(2026年10月24日)
- 経済産業省「排出量取引制度・セットアップマニュアル」(2026年3月30日公表、6月1日改訂)
- 欧州委員会「ESPRの実施」(2025年4月16日作業計画公表、随時更新)
- ECHA「PFAS制限の審議状況」(2026年6月11日)
- 欧州委員会「PFAS pollution」(公表日記載なし、2026年11月1日確認)
- 中国商務部・海関総署「2025年第18号公告」(2025年4月4日)
- 中国商務部・海関総署「2025年第70号公告」(2025年11月7日)
- 厚生労働省「柔軟な働き方を実現するための措置」(公表日記載なし、2026年10月26日確認)
- 経済産業省「2025年経済構造実態調査・産業別統計表 第1表」(2026年7月29日。第4表も同じファイル)
- TDK「2026年3月期連結決算情報」(2026年4月28日)
- 村田製作所「2026年度第2四半期決算説明会資料」(2026年10月30日)
- TDK「2027年3月期中間期決算説明会資料」(2026年10月30日)
- 京セラ「2027年3月期第1四半期決算説明会資料」(2026年7月30日)
- 太陽誘電「2027年3月期第1四半期決算短信」(2026年8月5日)
- 太陽誘電「TDKとの業務提携に係る基本合意書締結」(2026年9月29日)
- 芝浦電子「臨時報告書(親会社の異動)」(2025年10月21日)
- 日本取引所グループ「芝浦電子の上場廃止」(2025年12月23日)
- サムスン電機「2026年第3四半期決算」(2026年10月28日)
- TEコネクティビティ「2026年度第4四半期決算」(2026年10月28日)
- TOKIN「公式サイト」(公表日記載なし、2026年11月1日確認)
- 経済産業省「先端電子部品(コンデンサー及びろ波器)」(最終更新2026年9月9日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
