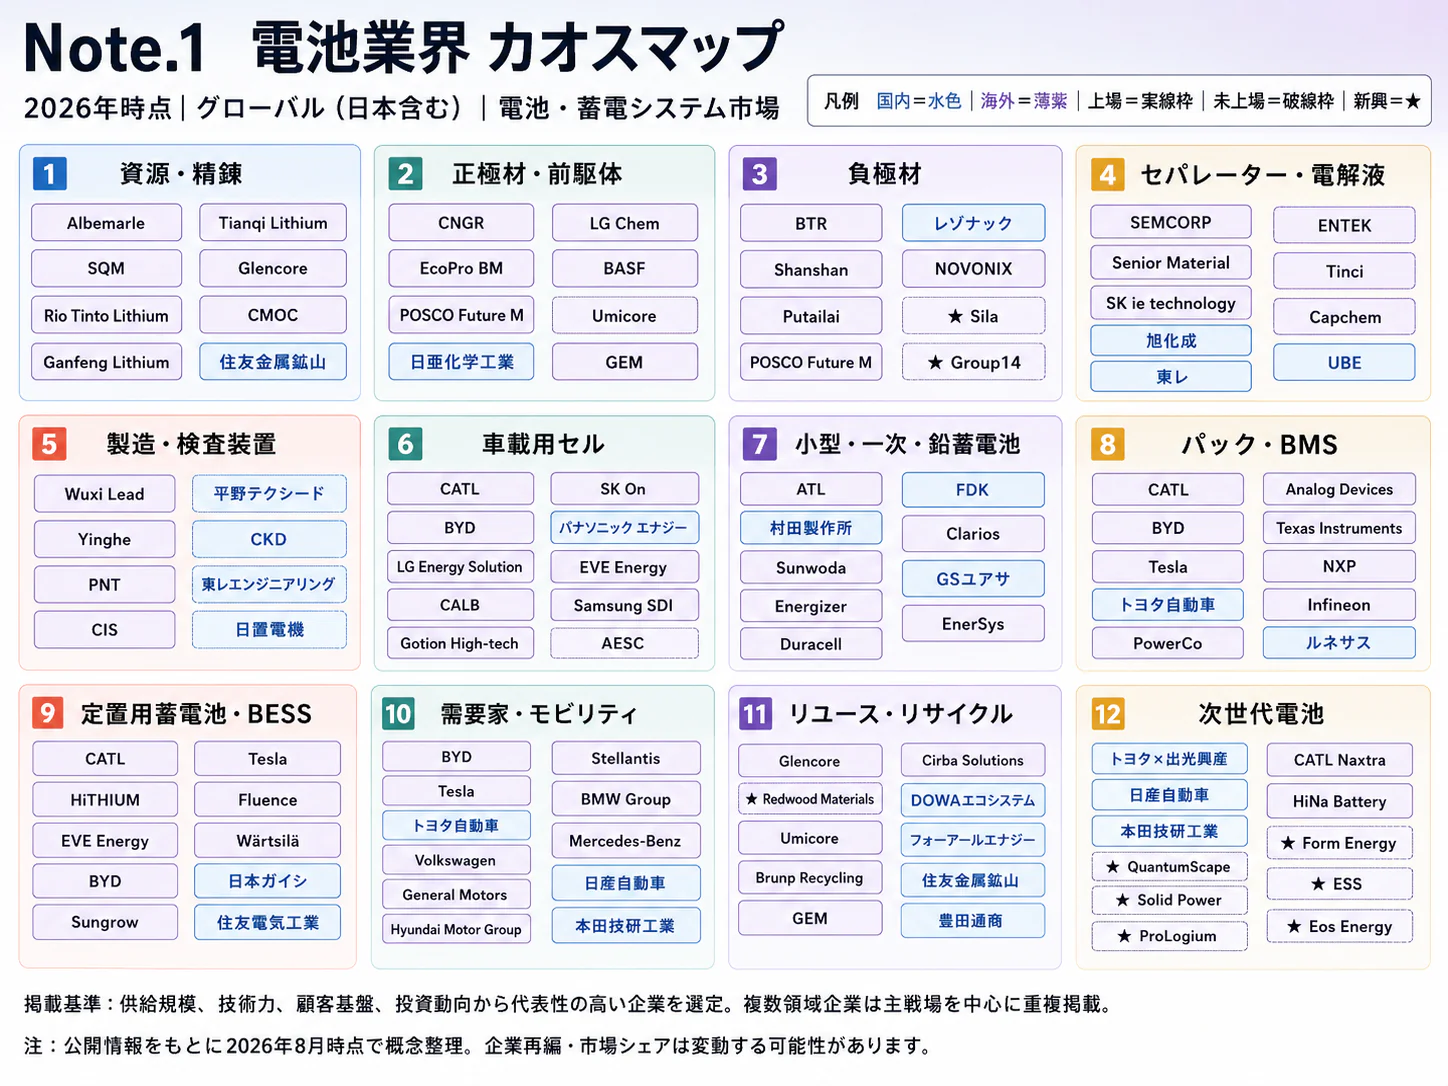
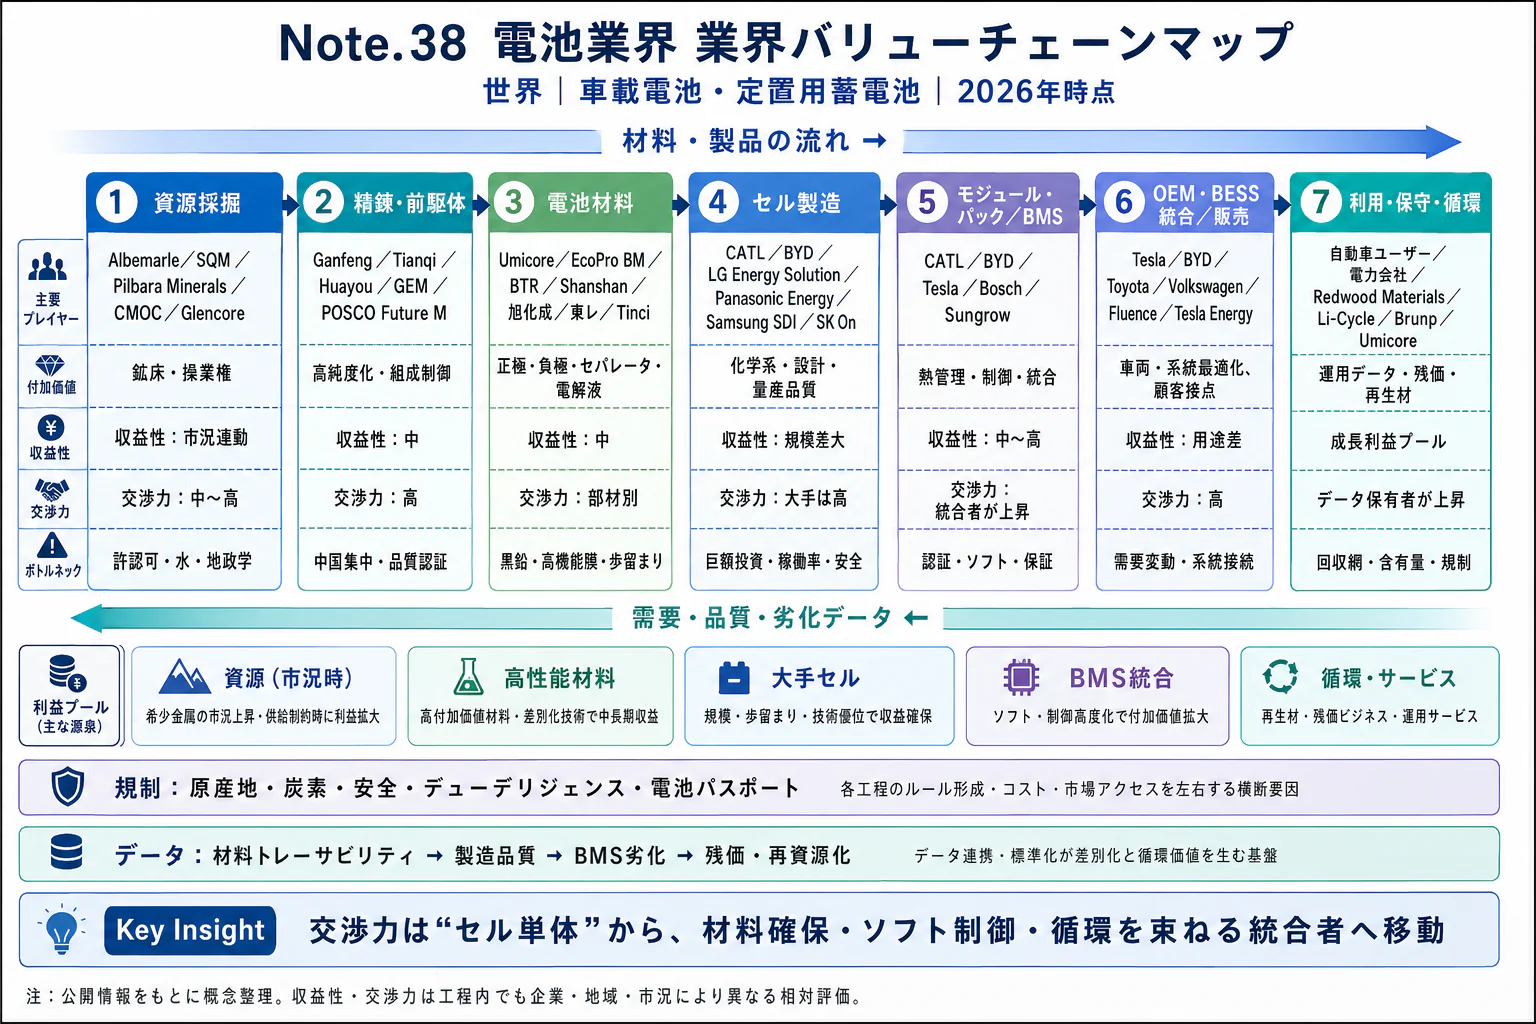
エグゼクティブサマリー
この業界をひと言で表すと、需要は拡大する一方、量産能力を受注・利益へ変える難しさが増している製造業である。経営課題は、中国勢との競争を見据え、地域・用途別に投資回収条件を組み直すことである。
要点
- 市場は成長している。 国内調査対象工場の2026年1〜9月販売金額は8,475.53億円、前年同期比27.0%増である。ただし輸出を含む製造側の販売額であり、日本国内の最終需要額ではない(経済産業省「生産動態統計 2026年9月分速報」/経済産業省「2025年 生産動態統計年報・実数表」)。
- 競争は容量だけでは読めない。 世界の2025年EV用電池導入量は1.2TWh、LFP比率は55%超である。材料構成と用途の変化が、既存設備と顧客要求の適合性を左右する(IEA「Global EV Outlook 2026・電池」)。
- 中国勢の規模と地域別の需要を同時に見る。 韓国の調査会社SNEリサーチの推計では、2026年1〜8月の車載用使用量シェアはCATL〈宁德时代新能源科技〉39.4%、BYD〈比亚迪〉15.1%、LGエナジーソリューション〈LG에너지솔루션〉8.1%、パナソニック3.5%である。IEAも2025年の世界のEV用電池導入量に占める中国企業の比率をほぼ75%としており、国内の販売回復だけでは世界での地位は判断できない(SNE Research「2026年1〜8月・世界EV電池使用量」/IEA「Global EV Outlook 2026・電池」)。
- 投資と制度は転換期にある。 日本は2026年6月に戦略を改訂し、国内150GWh/年の目標時期を2030年〜2030年代半ばとした。米国の車両購入税額控除終了やEUの義務開始日の変更も、従来計画の見直しを促す(経済産業省「蓄電池・電源産業戦略への改訂」/米国IRS「クリーン車税額控除」/EU理事会「電池デューディリジェンスの延期」)。
- AIは工程と販売先の両方を変える。 設計支援、パック検査用ロボットには導入例があり、国内ではデータセンター向けへの車載ライン転用も始まっている。企業が公表する実用例、性能値、将来構想を分けて評価する(LGエナジーソリューション「電池産業でのAI活用」/Spirit AI「CATL生産ラインへのロボット導入事例」/パナソニック「統合提案でAIインフラへ貢献」)。
経営・企画部門への示唆
- 大手は、車載の増設を量産時期と数量が契約で見える顧客プログラムに限り、データセンター向けや定置用へ転用できる共通ラインで能力を持つ。投資は米国の税額控除を除いた単独採算と用途別の利益で審査する。
- 中堅・中小は、LFPとニッケル系、車載と定置の両方に使える材料・工程へ投資を寄せる。国の供給確保計画の認定にも取消例があるため、顧客の量産承認に合わせて資金を段階的に投入する。
- 新規参入や提携では、セル量産より検査・回収など顧客の不良・停止損失を減らす工程から入る。買収時は顧客認定の承継、米国の調達要件、中国の税制変更の価格転嫁を一次調査で確かめる。
業界データまとめ
国内の販売金額は回復しているが、世界の車載用市場では中国勢への集中が続いている。国内工場の販売、世界で車両に搭載された容量、企業の連結売上高は異なる指標であり、相互に割って市場シェアを求めてはならない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内調査対象工場のリチウムイオン蓄電池販売金額8,475.53億円。車載用6,292.90億円、その他2,182.63億円を合算した値(計算)。輸出向けを含み、国内需要額ではない | 2026年1〜9月累計、9月速報 | 経済産業省「生産動態統計 2026年9月分速報」 |
| 市場の伸び | 上記販売金額は前年同期比+27.0%(計算)。前年同期6,675.66億円は2025年年報値 | 2026年1〜9月/2025年1〜9月 | 経済産業省「生産動態統計 2026年9月分速報」 経済産業省「2025年 生産動態統計年報・実数表」 |
| 事業者数 | 130事業所。産業細分類「蓄電池製造業」(2951)の製造事業所、個人経営を除く。鉛・ニッケル水素等を含むためリチウムイオン専業の事業所数ではない | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 従業者数 | 31,842人。上記と同じ細分類・範囲。リチウムイオン以外の蓄電池も含む | 2025年6月1日現在 | 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」 |
| 平均年収 | 589.81万円(計算)。中分類「電気機械器具製造業」の一般労働者、男女計、企業規模計10人以上。きまって支給する現金給与額384.5千円×12+年間賞与その他特別給与額1,284.1千円。電池以外も含む | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」 |
| 世界市場 | 世界のEV用電池導入量1.2TWh、前年比約30%増。IEAの車両への搭載・導入系列であり、電池工場の総出荷量ではない | 2025年 | IEA「Global EV Outlook 2026・電池」 |
| 国内車載用リチウムイオン蓄電池の販売容量 | 3,713,028千Ah(各月合計、計算)。電力量Whとは異なる電気容量 | 2026年1〜9月累計 | 経済産業省「生産動態統計 2026年9月分速報」 |
| 国内その他リチウムイオン蓄電池の販売容量 | 883,361千Ah(各月合計、計算)。民生・産業用途等を含み、定置用だけではない | 2026年1〜9月累計 | 経済産業省「生産動態統計 2026年9月分速報」 |
| 世界のEV用電池に占めるLFP比率 | 55%超。容量ベース、リン酸鉄リチウム系の比率 | 2025年 | IEA「Global EV Outlook 2026・電池」 |
統計・発表の確認日は2026年11月1日であり、2026年通年実績ではない。Ahを一律電圧でWhへ換算したり、「その他」を定置用と読み替えたりしてはならない。雇用・賃金は分類が広く、販売統計との単純な生産性計算には使わない。
AI・フィジカルAIの影響と経営の打ち手
AIの影響は、設計候補の作成、電池工場の品質管理、配線や搬送の自動化、電源需要の拡大という別々の経路で現れる。経営としては、設計時間の短縮を量産認定の短縮と混同せず、製造条件と不良の因果関係を検証できる工程から導入する。
影響の全体像
工程マップは「材料・セル設計 → 電極製造 → セル組立・化成・検査 → パック・システム → 回収・再資源化」である。文書理解や設計支援を担う生成AI等と、現実環境を認識して動くフィジカルAIを分け、画像判定だけの設備は後者に含めない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 材料・セル設計 | 顧客仕様の整理、候補設計の作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | LGエナジーソリューションの設計支援ツール(LGエナジーソリューション「電池産業でのAI活用」) |
| 電極製造 | 製造条件と品質データを結んだ異常把握・条件検討 | データ・IoT | 実用(導入事例あり) | 2年以内 | LGエナジーソリューションの製造データ活用(LGエナジーソリューション「電池産業でのAI活用」) |
| セル組立・化成・検査 | 複数設備の情報を踏まえた自律的な工程調整 | データ・IoT | 構想段階 | 3〜5年 | 同社のDark Factory構想。全面自律化の実現を意味しない(LGエナジーソリューション「電池産業でのAI活用」) |
| パック・システム | 最終検査用コネクターの挿抜、部材の取り扱い | フィジカルAI | 実用(導入事例あり) | 3〜5年 | CATL工場のSpirit AI、Galbotの導入例(Spirit AI「CATL生産ラインへのロボット導入事例」/CATL「重量物対応人型ロボットの工場稼働」) |
| 回収・再資源化 | 廃棄物に混入した電池の発見、作業者への通知 | データ・IoT | 実用(導入事例あり) | 2年以内 | 国内実証を経たPFUの検知製品(リコー「PFUが挑む電池混入問題」) |
「時期」は、公開情報からの分析にもとづく普及見通しである。回収の例は入口の安全確保であり、材料再生までの自動化ではない。
業務はどう変わるか
第一に、設計担当の仕事は、候補を一から組み立てる作業から、候補の制約と試験計画を判断する仕事へ移る。 LGエナジーソリューション〈LG에너지솔루션〉は、顧客要求を扱う設計支援に生成AI等を組み込み、従来2〜4週間を要した設計作業を1日へ短縮したと公表している。これは導入企業でありツール開発主体でもある同社の公表値で、寿命試験や車両認定を含む開発期間全体の短縮率ではない(LGエナジーソリューション「電池産業でのAI活用」)。日本企業がまず測るべきなのは、提案採用率、制約違反、試験やり直しの件数である。
承認済みの試験・仕様へ回答をひも付け、材料配合や顧客情報を入力できる範囲を決めておく。
第二に、品質管理は「検査で落とす」ことから「不良が生まれた条件を工程横断で探す」ことへ変わる。 電極条件と化成時の測定値をセル単位で結べれば、出荷判定の前に異常の候補を絞れる。LGエナジーソリューションの実用例でも、工程全体の自律運転は構想と区別して見る(LGエナジーソリューション「電池産業でのAI活用」)。
第三に、パック工場では、柔らかい配線や位置のばらつきを扱う作業が自動化の対象になる。 Spirit AI〈千寻智能〉はCATL〈宁德时代新能源科技〉の中州拠点で、VLAモデルを用いるロボット「Moz」による最終検査工程のコネクター挿抜を導入済みとして公表している。挿入成功率99%超は提供企業の公表値であり、安全上の失敗率やライン全体の稼働率ではない(Spirit AI「CATL生産ラインへのロボット導入事例」)。通電条件、インターロック、失敗時の停止と人への引き継ぎは、学習モデルから独立して保証する。
CATLは2026年6月、Galbot〈银河通用〉との提携と工場内での重量物取り扱いロボットの稼働も発表した(CATL「重量物対応人型ロボットの工場稼働」)。適用判断では、多品種切り替え、段取り、保全費を含めて既存の専用装置と比較する。
第四に、回収現場では見えない電池を発見する作業を支援できる。 リコーグループのPFUはX線画像とAIで混入電池を検知する「Raptor VISION BATTERY」を提供し、町田市での実証も公表した。検知後の除去を人が担う仕組みであり、自律解体ロボットの実用化とは異なる(リコー「PFUが挑む電池混入問題」)。検知しにくい形状や誤判定を回収業者と共有し、設計・回収手順へ戻す。
第五に、AIは電池の生産性だけでなく、販売先と必要性能を変える。 パナソニック エナジーは2026〜2028年度にデータセンター向け蓄電システムへ3,500億円を投資し、2028年度売上高1兆円規模を目指す。投資にはカンザス拠点の車載用との共通基盤が含まれ、実績ではなく会社計画である。国内では住之江の車載用ラインを転用し、2026年4月に出荷を開始したと公表している(パナソニック「統合提案でAIインフラへ貢献」)。
この需要では、計算負荷の急変に対応する出力、発熱、制御も商談の中心となる。電源ユニットを含む応答性能と保守性を販売条件にできることが重要である。自律機械向けの需要額は、公開された一次資料では推計できない。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| LGエナジーソリューション | 韓国 | 設計支援、製造データ解析、生成AI | 自社電池開発・工場の業務支援 | 未展開:当該用途の国内公表なし(LGエナジーソリューション「電池産業でのAI活用」) |
| CATL | 中国 | ロボットと電池製造工程の統合 | 自社パック工場での導入主体 | 未展開:当該工程の国内公表なし(CATL「重量物対応人型ロボットの工場稼働」) |
| Spirit AI | 中国 | VLAモデル、Moz | 高電圧検査コネクターの挿抜 | 未展開:公表例は中国工場(Spirit AI「CATL生産ラインへのロボット導入事例」) |
| Galbot | 中国 | S1、認識・操作技術 | CATL工場での部材取り扱い | 未展開:公表例は中国工場(CATL「重量物対応人型ロボットの工場稼働」) |
| PFU | 日本 | Raptor VISION BATTERY | 廃棄物中の電池検知 | 展開済み:国内で製品提供、自治体実証あり(リコー「PFUが挑む電池混入問題」) |
「未展開」は当該用途の国内公表が未確認という意味であり、企業全体の日本事業の不存在を意味しない。
人材・収益・競争への影響と実施策
仕様転記、検査結果整理、定型配線は削減対象となる。一方、工程データ設計、電気化学と測定をつなぐ解析、安全制御・保全は増えるとみられる。設計候補の増加に対して、試験設備と品質承認が次の制約となる。
収益は材料廃棄と再検査の削減で評価する。改善利益が値下げに移る可能性もあり、保証や電源設計まで担えるかで残る価値が変わる。IT企業との契約では、学習成果の他社利用、更新時の再認定、障害責任を決めておく。
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 電極ロール・セル・化成試験を共通IDで結ぶ | 共通 | 直ちに〜1年 | 不良起点の追跡、無駄な廃棄の削減 | 時刻同期、測定器校正、ロット分割履歴 |
| 高 | 生成AIの設計案を既存の承認済み設計と並行評価する | 大手 | 1年以内 | 仕様整理の短縮、見落とし発見 | 禁止条件、根拠資料、技術者の承認権限 |
| 高 | コネクター挿抜など変動の大きい一工程でロボットを検証する | 共通 | 1〜2年 | 作業負荷と段取りの低減 | 無通電化、保護設備、復旧手順 |
| 高 | 不良見逃し・過剰排除・停止時間で導入効果を測る | 共通 | 導入前から | 認識精度だけによる誤投資の防止 | 未学習ロット、異常時の評価データ |
| 中 | 顧客仕様・材料配合の利用範囲を提供者契約で限定する | 共通 | 契約時 | 顧客情報と製造知見の流出抑制 | データ権利、保管場所、削除・監査条件 |
| 中 | データセンター向けを出力・熱・制御の一体提案にする | 大手 | 1〜3年 | セル以外の設計価値の獲得 | 電源会社との共同評価、実負荷試験 |
| 中 | 検査・回収の特定用途へ絞って学習用データを蓄積する | 中堅・中小 | 1〜2年 | 少量案件でも改善を横展開 | 顧客と異常データの共有条件を合意 |
注意点は、①同一ロットの学習・評価による精度の過大評価、②設計案生成と製品認定の速度の混同、③停止復旧費の見落としである。安全判定と条件変更の最終責任も明確にしておく。
業界の定義と市場構造
本業界の中心はリチウムイオン二次電池のセル、モジュール、パックの製造である。市場は、用途、正極材の系統、セル形状、製造国と企業の本拠地に切り分けて読む。
対象には車載用、民生用、産業用、定置用の電池製造と、製造に密接な材料・装置・再資源化を含める。発電・送配電、蓄電所の開発・保有、電力市場での運用収益は対象外である。全固体電池の技術・市場は別記事とし、本稿の設備能力や需要見通しへ混ぜない。
リチウムイオン電池は単一製品ではない。LFP、ニッケルを用いる正極系などの材料選択と、円筒・角形・パウチの形状選択は別軸である。低価格帯乗用車、長距離車、HEV、産業機械では、容量、出力、設置空間、寿命に対する評価が異なり、世界シェアの順位をそのまま個別用途の競争力と読めない。
| 切り口 | 公開データで把握できる内訳・変化 | 読み取れることと限界 |
|---|---|---|
| 国内用途別販売金額 | 2026年1〜9月の車載用6,292.90億円、その他2,182.63億円。車載用は合計の74.2%(計算) | 国内製造販売の中心は車載用。ただし海外工場と輸入品は別(経済産業省「生産動態統計 2026年9月分速報」) |
| 国内用途別の伸び | 同期間の車載用+24.3%、その他+35.3%(前年同期比、計算) | その他の増加率が高いが、用途別の増加寄与はこの区分だけでは分からない(経済産業省「生産動態統計 2026年9月分速報」/経済産業省「2025年 生産動態統計年報・実数表」) |
| 世界の材料構成 | EV用容量のLFP比率は2025年に55%超 | 高ニッケル系を前提とした市場観だけでは全体を捉えられない(IEA「Global EV Outlook 2026・電池」) |
| 世界の製造地域 | 2025年のセル生産は中国が80%超 | 工場立地の比率であり、中国企業の売上シェアとは異なる(IEA「Global EV Outlook 2026・製造と貿易」) |
過去5年の変化は、電動車の普及に伴う容量需要の拡大と、量産投資・材料構成の変化が同時に進んだことである。IEAによれば、2025年のEV用電池導入量は2020年の7倍超となった(IEA「Global EV Outlook 2026・電池」)。一方、日本の2026年改訂戦略は過剰供給構造と供給網リスクを課題に挙げており、需要が成長すればすべての工場が高稼働になる状況ではない(経済産業省「蓄電池・電源産業戦略への改訂」)。
需要はBEV・PHEV・HEVの構成と1台当たり容量、供給は材料費、歩留まり、地域別の政策・認定で変わる。平均搭載容量だけで市場を捉えると、既存設備と受注の適合性を見誤りやすい。
国内販売金額と日本企業の世界シェアは逆方向にも動く。国内事業は金額、個数、Ah、対象顧客の量産計画を合わせて評価する。
顧客と需要の特性
最大の購買単位は電池そのものより、車種や機器の量産プログラムである。採用後の切り替え負担が大きい一方、次期モデルの設計開始時には競争が再び開くため、既存取引の長さだけで将来売上を判断できない。
| 主な顧客 | 購買の決め手 | 需要・契約を見る際の論点 |
|---|---|---|
| 自動車メーカー・車載パックメーカー | 価格、容量・出力、充電、安全、保証、現地供給 | 車種別採用、立ち上げ時期、最低購入義務、設計変更費 |
| 民生機器・電動工具メーカー | 体積、重量、放電性能、安定供給 | 新製品周期、顧客の在庫調整、機種間共通化 |
| 産業機械・輸送機器メーカー | 稼働時間、充電停止時間、長寿命、保守 | 電池価格だけでなく停止損失を含む総費用 |
| 定置用システムメーカー等 | 寿命、安全、保証、制御連携、設置・保守 | 電池製造側の保証責任とシステム運用側の責任境界 |
この購買構造の比較は、公開情報からの分析である。実例として、トヨタとLGエナジーソリューションは米国生産車向けの長期供給契約を発表し、日産とSKオン〈SK온〉も米国で生産する電動車向けの供給契約を発表している。いずれも日本メーカーとの関係が、そのまま日本国内での電池需要を意味しないことを示す(トヨタ自動車「LGとの米国向け電池供給契約」/SK「日産との電池供給契約」)。
法人商談では、車両・機器の設計部門が仕様を定め、購買が価格と供給条件を交渉し、品質・安全部門が試験と工場工程を確認する。量産投資を伴う案件では、事業部門や経営層が投資分担と供給保証を決める。公表契約から個々の承認手順までは分からないが、営業管理上は「技術評価」「価格合意」「設備投資」「量産承認」を別の段階として扱うのが妥当である。
乗り換えには、セル寸法、熱設計、制御条件、劣化評価、製造工程の変更が伴う。このため、採用済み品の価格感応度は再設計費を含めて考える。反対に新車種や新製品の設計段階では、LFP等の別系統や別の供給者を比較しやすく、設計初期へ入り込む営業が重要になる。
月次需要は顧客の生産日程、新製品投入、在庫政策に左右される。単月の出荷増を年率換算せず、顧客の販売・生産・調達を照合する。景気と購入支援制度の変化も、長い設備回収期間に影響する。
提示された需要が販売見通し、採用内示、拘束力ある発注のどれに当たるかが営業管理の要点である。専用ラインの投資額と数量未達時の負担は契約本文で確かめる。
バリューチェーンと収益構造
利益を左右するのは製造容量の大きさだけでなく、量産歩留まり、設備稼働、保証費用、材料価格の契約への反映方法である。セル単体、車載電池部門、電源システム部門では収益の範囲が違うため、異なる会社の利益率を無条件に並べることはできない。
| 工程 | 役割・主要プレイヤー例 | 付加価値と収益上の論点 |
|---|---|---|
| 材料・セル設計 | 材料企業とセルメーカーが、材料仕様・電池構成を決定 | 顧客性能を満たす組み合わせと量産可能性。材料の安さだけでは代替できない |
| 電極製造 | セルメーカー、塗工・乾燥等の装置企業 | 面内の均一性、不良低減、処理速度。後工程で欠陥が判明すると損失が大きい |
| セル組立・化成・検査 | パナソニック、CATL、LGエナジーソリューション、GSユアサ等 | 精密組立と初期充放電、品質保証。設備と仕掛品に資金が固定される |
| パック・システム | 電池メーカー、自動車メーカー、電源・制御企業 | 熱設計、制御、機器への統合、保守。故障原因と保証の責任分界が重要 |
| 回収・再資源化 | 回収事業者、金属精錬企業、電池メーカー | 回収物の品質と量、金属回収、電池材料としての再認定 |
工程の分類は、公開情報からの分析である。再資源化では、NEDOが2026年9月に住友金属鉱山東予工場の電池リサイクル設備竣工式を公表しており、製造と精錬の接続が国内でも具体化している。ただし設備竣工と、すべての顧客向けに再生材が量産採用されることは同じではない(NEDO「東予工場電池リサイクル設備竣工式」)。
公開業績が示す利益の条件
| 企業・部門 | 売上高 | 利益指標 | 解釈上の制約 |
|---|---|---|---|
| パナソニック・エナジーセグメント | 9,842億円 | 営業利益698億円、営業利益率7.1% | 2026年3月期。車載・産業・民生、一次電池等を含む(パナソニックHD「2026年3月期 決算短信・補足資料」) |
| GSユアサ・車載用リチウムイオン電池 | 899億円 | のれん等償却前営業利益49億円、同利益率5.5% | 2026年3月期。上段とは利益定義が異なる(GSユアサ「2026年3月期 決算短信」) |
GSユアサは同部門の増収要因にHEV・PHEV向け電池等の販売数量増加を挙げ、前期は原材料価格下落による販売価格低下の影響があったと説明している(GSユアサ「2026年3月期 決算短信」)。これはBEV向け容量の拡大だけが業績改善の経路ではないことを示す。一方、パナソニックは車載事業について、原材料価格連動による価格変化や新拠点の立ち上げ負担等を説明しており、売上増だけでは利益の方向を説明できない(パナソニックHD「2026年3月期 決算短信・補足資料」)。2026年4〜9月のエナジーセグメントは売上高6,459億円(前年同期比145%)、調整後営業利益981億円(利益率15.2%)へ伸びたが、会社は北米工場の増販、IRA補助金の増加、データセンター向け蓄電システムの増販を要因に挙げ、カンザス工場の固定費増を減益要因としている(パナソニックHD「2026年度 第2四半期 決算概要」)。
化学系、形状、立地、歩留まりで原価構成は変わり、最新の統一的な費目別比率は確認できない。原価は、材料・加工・エネルギー・減価償却・物流・保証に分け、販売可能な良品容量当たりで見る。
材料相場が下落した場合も、利益が必ず増えるわけではない。契約が材料連動なら販売価格も下がり、仕入れと販売価格の見直し時点が違えば在庫評価や利幅が動く。取引先ごとの価格転嫁条件は、公開された決算資料からは確定できない。
供給網では、鉱石の産出国だけでなく、電池品質まで加工できる材料供給者の集中が問題になる。IEAは2025年の正極活物質生産の約85%、負極活物質の90%超が中国に集中するとしている(IEA「Global EV Outlook 2026・製造と貿易」)。日本でセルを製造しても、この集中が自動的に解消するわけではない。
調達分散には、別供給源の材料による寿命・安全・工程条件の再評価と切り替え在庫が必要になる。相場の安い時期に第二供給源の認定を止めると、供給停止への備えが弱くなる。
再資源化の採算も、化学系別に見る。LFPの普及はニッケル・コバルトを回収する収入だけに頼る事業計画を弱くするため、処理料金、リチウム回収、長期引き取り契約を分けて評価する。これは材料構成をもとにした分析であり、日本の回収事業者の平均利益率が公表されているという意味ではない。
競争環境
世界の車載用電池では、上位企業への集中と、地域・用途ごとの競争の分化が同時に進んでいる。日本企業の課題は単純な規模追随ではなく、採算の取れる顧客プログラムを確保し、量産投資を実需に合わせることである。
韓国の調査会社SNEリサーチの推計によると、2026年1〜8月の世界の電池使用量は844.2GWh、前年同期比19.7%増である。対象は登録されたEV・PHEV・HEVの搭載電池であり、IEAの年次系列や電池メーカーの総販売量とは定義が異なる(SNE Research「2026年1〜8月・世界EV電池使用量」)。
| 企業・集計 | 使用量 | シェア | 前年同期比 |
|---|---|---|---|
| CATL | 333.0GWh | 39.4% | +25.2% |
| BYD〈比亚迪〉 | 127.9GWh | 15.1% | +6.2% |
| LGエナジーソリューション | 68.3GWh | 8.1% | +0.9% |
| パナソニック | 29.7GWh | 3.5% | +1.8% |
| 上位3社合計 | 529.2GWh(計算) | 62.7%(計算) | — |
表は2026年1〜8月のSNE原発表の推計値であり、2026年11月1日時点で1〜9月分は公表されていない。上位10社に入った中国7社の合計は73.3%、韓国3社(上位10社外の1社を含む)の合計は12.7%である。表のパナソニックは6位で、4位はCALB〈中创新航〉44.4GWh、5位はGotion〈国轩高科〉41.5GWhである。パナソニックの比率は日本企業全体の比率ではない(SNE Research「2026年1〜8月・世界EV電池使用量」)。調査会社の推計とは別に、IEAも2025年の世界のEV用電池導入量に占める中国企業の比率をほぼ75%としている(IEA「Global EV Outlook 2026・電池」)。
競争を決める五つの力
強さと方向は、公開情報からの分析である。新規参入の評価は、大規模セル製造が中心である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 上位集中の中で市場成長率と各社伸長率が乖離。政府も過剰供給を課題視(SNE Research「2026年1〜8月・世界EV電池使用量」/経済産業省「蓄電池・電源産業戦略への改訂」) | 強まる |
| 買い手の交渉力 | 強 | 大型車種プログラムの採否が設備需要を左右。自動車会社による電池内製化も進む(トヨタ自動車「プライムアースEVエナジーの完全子会社化に合意」) | 強まる |
| 売り手の交渉力 | 中 | 原料価格の局面によるが、電池材料の加工拠点は集中(IEA「Global EV Outlook 2026・製造と貿易」) | 強まる |
| 新規参入の脅威 | 弱 | 工場資金だけでなく量産立ち上げと継続資金が必要。欧州でも破産事例が発生(スウェーデン執行庁「Northvoltの破産に関する説明」) | 変わらない |
| 代替品の脅威 | 中 | CATLは2026年からのナトリウムイオン電池の普及拡大を見込み、LGエナジーソリューションもESS向けの生産ライン準備を挙げる。ただしナトリウムイオン電池セルの製造能力はリチウムイオンの1%強にとどまる。LFPへの変更は業界内代替である(CATL「2025年通期業績発表」/LGエナジーソリューション「2026年第2四半期業績」/IEA「Global EV Outlook 2026・電池」) | 強まる |
国内の主要企業と投資の違い
| 企業・事業 | 規模・位置づけ | 公表された戦略・投資 | 経営上の比較点 |
|---|---|---|---|
| パナソニック エナジー | エナジーセグメント売上高9,842億円(2026年3月期)、6,459億円(2026年4〜9月) | 米国カンザスで2025年7月に量産開始。将来の年間約32GWh体制を目指す(パナソニックHD「2026年3月期 決算短信・補足資料」/パナソニックHD「2026年度 第2四半期 決算概要」/パナソニック「カンザス工場の量産開始」) | 国内の開発・生産基盤と北米現地生産をどう結ぶか |
| トヨタバッテリー/プライム プラネット エナジー&ソリューションズ(PPES) | トヨタ系の供給基盤。電池単独売上高は未確認 | PEVE完全子会社化に合意、2024年10月に社名変更。PPESは別会社(トヨタ自動車「プライムアースEVエナジーの完全子会社化に合意」/トヨタ自動車「PEVE、トヨタバッテリー株式会社に社名変更」) | 自社車両計画との整合と、電池製造能力の確保 |
| GSユアサ | 車載用リチウムイオン電池セグメント売上高899億円、2026年3月期 | 茨城の定置用蓄電システム工場は年2GWh、2028年10月供給予定。同社は経済産業省の「蓄電池に係る供給確保計画」の認定にも触れている(GSユアサ「2026年3月期 決算短信」/GSユアサ「茨城県の定置用蓄電システム工場」) | HEV・PHEVの既存需要と、産業・定置用の製造拡張 |
| 東芝 | SCiBを展開。電池単独の売上高は本調査で未確認 | 電動バス、船舶、定置用等に対応する新型モジュールを2025年に発表(東芝「SCiB新型モジュール発表」) | 高出力・充放電寿命を評価する用途への適合 |
| AESC | 横浜に本社、座間・茨城に生産拠点を持つ電池メーカー | 茨城工場は2024年以降、本田技研工業・日産自動車など国内自動車メーカーへ供給すると同社採用サイトで説明(AESC「日本採用サイト・事業と生産拠点」) | 本社所在地と資本系列を分け、日系メーカー集計の定義を確認する |
国内企業は材料・装置・検査・パックにも分布するが、LiB企業だけの規模分布は未確認である。130事業所(2025年6月1日現在)という広い統計から集中度は算定できない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。
再編ではトヨタのPEVE完全子会社化合意、投資見直しでは日産の北九州LFP工場建設取りやめがある(2025年5月発表)。経済産業省は同日、日産の車載用蓄電池の供給確保計画(年5GWh、助成上限約557億円)の認定を取り消した。認定・建設・量産・出荷は別の段階であり、案件一覧を供給能力へそのまま加算できない(トヨタ自動車「プライムアースEVエナジーの完全子会社化に合意」/日産自動車「LFPバッテリー工場の建設計画について」/経済産業省「安定供給確保計画の認定取消について」)。
成功の条件は、①トヨタ系のような顧客計画と製造の連携、②新拠点の歩留まり・立ち上げ管理、③GSユアサや東芝が示す用途に合った性能・保証、④材料・地域・政策の変化に対応する供給構成である。規模だけでなく、この四条件を案件ごとに満たせるかを見る。
海外の動向と主要企業
海外では、中国の製造集積を基盤にした競争と、米欧での現地供給網構築が並走している。中国勢、韓国勢、日本勢という国籍区分だけでなく、顧客の所在と生産拠点の組み合わせで競争を見る。
2025年の世界EV用電池導入量の地域構成は、中国約60%、EU約15%、米国約10%である。これに対しセル生産では中国が80%超を占め、需要地と生産地の偏りが一致しない(IEA「Global EV Outlook 2026・電池」/IEA「Global EV Outlook 2026・製造と貿易」)。日本の国内統計はAh・販売金額、世界統計はGWhであるため、国内生産の世界比率は本稿では示さない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| CATL | 中国 | 動力電池システム1,921.25億元(2026年1〜6月、12月期決算)。全社2,769.17億元の69.4%(計算)。2025年12月期の全社は4,237億元、2026年1〜9月の全社は4,421.37億元(前年同期比56.2%増)(CATL「2026年半年度報告」/CATL「2026年第3四半期報告」/CATL「2025年通期業績発表」) | 車載と定置の両方を展開、材料・再資源化も含む | 2025年の電池販売661GWh、年末製造能力772GWhと公表 | ダイハツとの供給協力覚書。国内での実搭載範囲は覚書だけでは確定しない(ダイハツ「CATLとの協力覚書」) |
| BYD | 中国 | 電池単独の比較可能売上高は確認できず | 自動車と電池の垂直統合、Blade Battery | 2026年3月に第2世代Blade Batteryを発表(BYD「第2世代Blade Battery発表」) | 日本で完成車を販売(BYD Auto Japan「日本発売モデル第4弾『BYD SEALION 7』4月販売開始」)。セル外販の国内売上高は未確認 |
| LGエナジーソリューション | 韓国 | 2025年12月期23.7兆ウォン、2026年1〜6月14.1兆ウォン。電池専業のため全社値(LGエナジーソリューション「2025年通期業績」/LGエナジーソリューション「2026年第2四半期業績」) | 車載・定置、地域別の現地生産 | 2026年方針で既存能力の活用と定置用供給拡大を提示 | トヨタの米国生産向け契約。日本国内納入と同義ではない(トヨタ自動車「LGとの米国向け電池供給契約」) |
| サムスンSDI〈삼성SDI〉 | 韓国 | 電池部門4.41兆ウォン(2026年7〜9月、12月期決算)。2025年12月期の全社は電子材料を含め13.27兆ウォン(サムスンSDI「2026年第3四半期業績発表」/サムスンSDI「2025年通期業績発表」) | 角形・円筒、車載・定置・小型電池 | 定置用LFP、46シリーズ円筒形の受注を公表 | 本調査で2026年の国内大型セル工場計画は確認できず |
| SKオン | 韓国 | 電池事業の売上高は一次資料で確認できず | 車載電池と米欧等の供給基盤 | フォードと米国合弁の資産再編に合意(Ford「Form 8-K・BlueOval SK再編」) | 日産の米国生産向け供給契約を締結(SK「日産との電池供給契約」) |
金額は円換算前の値である。CATLとサムスンSDIは電池の事業区分の値、LGエナジーソリューションは電池専業の全社値であり、期間も異なるため横に並べて比較しない。SKオンの電池事業売上高は、親会社の開示資料で確認できないため空欄である。BYDの自動車を含む全社売上高は代用していない。
収益面でも「中韓勢」を一括できない。2025年のCATLは純利益722億元、サムスンSDIは営業損失1.72兆ウォンである(CATL「2025年通期業績発表」/サムスンSDI「2025年通期業績発表」)。サムスンSDIの電池部門は2026年7〜9月に営業利益3,619億ウォンへ転じており、同じ企業でも期間によって採算が大きく変わる(サムスンSDI「2026年第3四半期業績発表」)。比べるときは、利益定義に加えて、税額控除、立ち上げ費、補償金、用途構成を確かめる。
再編では、フォードが2025年12月のSEC開示で、SKオンとのBlueOval SKについてケンタッキー州の工場等を取得する合意を説明し、完了は2026年上半期を見込むとした(Ford「Form 8-K・BlueOval SK再編」)。欧州では2025年3月12日にノースボルトの主要会社について破産決定が出た(スウェーデン執行庁「Northvoltの破産に関する説明」)。これらは、現地化の政策支援や大手顧客との合弁が存在しても、需要と量産資金のリスクが残ることを示す事例である。
日本企業の海外展開では、パナソニックのカンザス量産と、トヨタの米国ノースカロライナ電池工場の生産開始が現地供給の具体例となる(パナソニック「カンザス工場の量産開始」/Toyota「Toyota Charges into U.S. Battery Manufacturing」)。LiB事業だけの比較可能な海外売上高比率は確認できない。拠点別能力と顧客別計画で補って見る。
今後2〜3年は、日本でも輸入に加え、材料供給、共同生産、用途別システムの提携が重要になるとみられる。提携先には、日本向け認定、保守、保証履行、供給変更通知への対応を求める。
外部環境と制度の変化
制度の焦点は、電動車購入の支援だけでなく、製造地、供給者、追跡可能性、安全と循環へ広がっている。特に米国の購入税額控除終了とEU義務の開始時期の変更は、以前の事業計画をそのまま使えなくする要因である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 産業政策 | 日本 | 蓄電池・電源産業戦略へ改訂。国内製造基盤150GWh/年、蓄電池関連売上高の拡大を掲げる | 2026年6月2日改訂。能力目標は2030年〜2030年代半ば、売上目標は2035年 | 大・製造基盤に追い風。従来目標から期限と評価軸が変化 | 経済産業省「蓄電池・電源産業戦略への改訂」 |
| 税制・需要 | 米国 | 新車・中古車・商用クリーン車の購入税額控除が終了 | 2025年9月30日より後に取得する車両は対象外 | 大・需要に向かい風。取得日等の経過条件を確認 | 米国IRS「クリーン車税額控除」 |
| 税制・調達 | 米国 | 禁止外国事業体からの重要な支援に関する税額控除ガイダンス | 2026年2月12日公表 | 大・供給網分散に追い風、出資・材料・契約確認は負担増 | 米国IRS「禁止外国事業体に関する税額控除指針」 |
| 製品情報 | EU | EV用、2kWh超の産業用等に電池パスポート | 2027年2月18日から | 大・対応企業に追い風、データ整備費は向かい風 | 欧州委員会「電池パスポート準備ガイダンス」 |
| 調達・人権環境 | EU | 電池原料のデューディリジェンス義務の適用を延期 | 2027年8月18日から。延期法は2025年7月18日採択 | 中・準備期間確保に追い風、調達管理義務は残る | EU理事会「電池デューディリジェンスの延期」 |
| 税制・価格 | 中国 | リチウムイオン蓄電池等への消費税課税 | 2026年9月1日から2%、2027年9月1日から4% | 大・中国での製造・調達に費用増要因。輸出制度とは区別 | 中国財政部等「電池消費税の調整・2026年第20号」 |
| 貿易・価格 | 中国 | 対象電池製品の輸出増値税還付率を引き下げ、廃止 | 2026年4月1日に9%から6%、2027年1月1日に廃止 | 大・中国からの輸出に向かい風。販売価格への転嫁は契約次第 | 中国財政部・税務総局「輸出増値税還付の調整・2026年第2号」 |
| 安全規格 | 中国 | 電動自動車用動力蓄電池の安全要求GB 38031-2025(強制国家標準)へ移行 | 2026年7月1日実施 | 大・評価試験と製品設計に影響 | 中国国家標準「GB 38031-2025」 |
中国では、国内の消費税と輸出時の増値税還付を別に扱う必要がある。還付縮小は中国製品の価格・利益に影響するが、その幅は原価、契約、現地生産への移行次第であり、日本への輸入価格が税率差だけ上がるとは断定できない。消費税の公告本文には輸出時の扱いの規定がないため、二つの税率を単純に加算して日本向け価格への影響を見積もってはならない(中国財政部等「電池消費税の調整・2026年第20号」/中国財政部・税務総局「輸出増値税還付の調整・2026年第2号」)。
米国では購入税額控除の終了を、製造支援の全面終了と混同してはならない。国内工場でも、禁止外国事業体に関わる調達・契約条件等の確認が必要となる(米国IRS「クリーン車税額控除」/米国IRS「禁止外国事業体に関する税額控除指針」)。
EUでは、デューディリジェンスの延期を電池規則全体の延期と解釈してはならない。パスポートに必要なデータを、セル、材料、パック、輸入者のどこが保持し更新するかを先に決める(欧州委員会「電池パスポート準備ガイダンス」/EU理事会「電池デューディリジェンスの延期」)。
日本の改訂戦略は出力等の競争力と電源システム全体を重視する。日本企業の蓄電池関連売上高を2025年から2035年に3倍へ伸ばす目標も、実績や市場予測ではない(経済産業省「蓄電池・電源産業戦略への改訂」)。経営目標は、GWh増設だけでなく、用途別の付加価値に結び付ける。
資源面では、足元の価格下落と長期の供給安定を分けて考える。IEAは精錬の集中や地政学的な供給リスクを指摘し、2025年の電池金属投資の減少も報告している(IEA「Global Critical Minerals Outlook 2026・要旨」)。安価な調達を享受しながらも、代替原料、地域分散、再生材の認定を継続することが、次の供給制約への備えとなる。
人材と生産性
人材の制約は、作業員の総数だけでなく、材料・設備・品質をまたいで量産を立ち上げられる経験の不足として捉える。ただしリチウムイオン製造業だけの有効求人倍率や不足人数は確認できず、政策上の育成目標を現在の欠員数として扱うことはできない。
経済構造実態調査では蓄電池製造業の従業者は2025年6月1日時点で31,842人である。これは鉛等を含み、2026年の新工場の採用や人員再配置を反映する値ではない(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。経済産業省は2025年10月に「バッテリー先進人材普及ネットワーク(BATON)」を設立し、関西の高校・高専で進めてきた電池教育を全国と大学へ広げるとした(経済産業省「BATON設立」)。
賃金の参照値は電気機械器具製造業で年589.81万円である。同じ2025年調査の企業規模別では、1,000人以上が758.23万円、10〜99人が435.26万円となる(いずれも所定の式で計算)。職種、年齢、勤続、企業構成が違うため、これを同じ電池技術者の企業規模別賃金差とは解釈できない(厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」)。
リチウムイオン電池に限った賃上げ率も、この統計からは取り出せない。採用予算では業界平均一つに合わせるのではなく、電極工程、設備保全、化成・検査、品質保証、電源制御の職種別に、必要な経験と拠点周辺の労働市場を確かめる。関西の2026年度活動方針も、人材育成を産学官の連携課題として継続している(近畿経済産業局「蓄電池人材育成・2026年度活動方針」)。
分析から導かれる重点職種は、材料特性を設備条件へ落とす生産技術者、立ち上げ不良を解く品質技術者、電気・機械の両方を扱う保全担当者である。新工場への経験者移動は既存拠点の改善力にも影響する。投資審査では、指導者の配置時期と技能移転の完了条件を確かめる。
公開情報から、リチウムイオン業界だけの比較可能な「付加価値額÷従業者数」や海外との生産性差は確定できない。参考として、鉛等を含む蓄電池製造業の2024年の付加価値額4,810.60億円を2025年6月1日の従業者数で割ると約1,511万円で、製造業計の約1,540万円をやや下回る(計算。年と時点が異なる目安)(経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」)。国内販売額を広い分類の従業者数で割る方法は、対象範囲も年も違うため採用しない。社内では、従業者当たりの売上高に加え、良品容量当たりの工数、再検査率、設備停止、技能認定までの期間を追う方が改善につながる。
教育は高電圧、化学物質、重量物などの担当作業別に設計し、工程変更時にも実施する。製造条件を変更できる権限は、勤続年数だけでなく、工程で何を判断できるかに応じて付与する。
2030年に向けたシナリオ
2030年の業績を左右する不確実性は、需要の伸びそのものと、地域別の供給要件が生む市場の分断である。本稿では「顧客の実需・設備稼働」と「地域分断・現地供給要件」の二軸で三つのシナリオを置き、単一の市場規模予測は示さない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て・経営対応 |
|---|---|---|---|
| 需要成長と地域別供給が並走 | 容量は増えるが、地域と用途で稼働・採算が分かれる | 電動化が継続し、調達・製品情報要件も維持される | 分析上の基準シナリオ。用途別の受注、現地認定、段階投資を重視 |
| 需要回復で既存能力を吸収 | 量産が進み、増設と材料調達が再び制約となる | 車両価格・充電環境が改善し、受注が実出荷へ移る | 上振れ。設備の前倒しより、認定済み第二供給源と増産オプションを確保 |
| 地域分断の中で低稼働が長期化 | 地域内の需要不足を輸出で補いにくく、再編・用途転換が増える | 顧客計画の下方修正と調達制約の強化が重なる | 下振れ。専用設備を抑え、転用費・撤退費・保証債務を早期評価 |
見立ては公開情報からの分析であり、確率の推計ではない。市場成長の一方、建設中止・合弁再編が生じており、需要増が個別工場の設備回収を保証するとは置かない(日産自動車「LFPバッテリー工場の建設計画について」/Ford「Form 8-K・BlueOval SK再編」)。
政府の150GWh/年目標は2030年末の実績ではない(経済産業省「蓄電池・電源産業戦略への改訂」)。設備を合算する場合は、合弁重複、用途転換、未着工、段階増設を調整し、顧客認定前の能力を区別する。
| 先行指標 | 確認先 | 判断を変える兆候 |
|---|---|---|
| 国内の金額・個数・Ahの組み合わせ | 経済産業省の月次生産動態統計(経済産業省「生産動態統計 2026年9月分速報」) | 金額だけ増加、容量だけ増加など、製品構成の変化 |
| 地域別・企業別の車載搭載量 | 調査会社SNEリサーチの月次推計(SNE Research「2026年1〜8月・世界EV電池使用量」) | 地域全体が伸びても供給者の数量が追い付かない |
| 化学系別の容量構成 | IEAのGlobal EV Outlook(IEA「Global EV Outlook 2026・電池」) | LFP等への移行で保有設備・材料構成が合わなくなる |
| 受注から量産への移行と利益 | 電池・自動車各社の決算、工場稼働発表(パナソニックHD「2026年3月期 決算短信・補足資料」/GSユアサ「2026年3月期 決算短信」) | 増設計画は維持されるが、立ち上げ時期や出荷が後ずれする |
| 制度の適用日と供給者条件 | IRS、EU法令、日本の政策発表(米国IRS「禁止外国事業体に関する税額控除指針」/EU理事会「電池デューディリジェンスの延期」/経済産業省「蓄電池・電源産業戦略への改訂」) | 現行調達先が要件を満たさなくなる、追加認定が必要になる |
監視結果は四半期ごとに設備投資台帳へ反映し、受注、量産認定、出荷の複数条件が崩れたときに増設判断を見直す。
経営・企画部門への示唆
日本の電池事業で問われているのは、世界シェアの順位を追うことではなく、どの顧客・用途・地域なら設備を回収し、次の開発投資を続けられるかである。国内の販売金額と中国勢の搭載量シェアがともに伸びる局面では、規模の議論と採算の議論を分けて扱う。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 根拠となるデータ・事例 | 投資・提携を判断する条件 |
|---|---|---|---|
| 大手(セル・電池メーカー、自動車系の電池会社) | 車載の増設は量産時期と数量が契約で見える顧客プログラムに限る。能力はデータセンター向けや定置用へ転用できる共通ラインで持ち、GWhより用途別の売上・利益で目標を置く | パナソニック エナジーは住之江の車載用ラインを転用し、2026年4〜9月はデータセンター向け蓄電システムの増販も増益要因に挙げた。サムスンSDIの電池部門も7〜9月に黒字へ転じ、10〜12月もESSと小型電池の伸びで黒字を保つ見通しを示した(パナソニックHD「2026年度 第2四半期 決算概要」/サムスンSDI「2026年第3四半期業績発表」) | 最低購入数量と材料価格連動の条項、米国の税額控除を除いた単独採算、用途転換時の再認定費。国の改訂戦略が蓄電池関連売上高を2035年に2025年比3倍とする目標を掲げたことも、GWh以外の評価軸を置く根拠になる |
| 中堅・中小(材料・部材・装置・パック) | 単一顧客の専用設備を避け、LFPとニッケル系、車載と定置の両方に使える材料・工程へ投資を寄せる | 経済産業省の供給確保計画は掲載45件のうち37件が助成上限100億円未満である。一方、取消分を除く助成上限の合計約6,684億円の約78%は、完成車・セル大手の4件に集まる。取消3件にはレゾナック、デンカの計画も含まれる(計算、経済産業省「蓄電池に係る供給確保計画の認定」) | 顧客の量産承認の時期、化学系を切り替えたときの転用可否、計画取消時の負担。大手顧客の量産計画に連動した専用投資ほど、取消や延期の影響を受けやすい |
| 新規参入を考える企業 | セルの量産ではなく、検査、コネクター挿抜、混入電池の検知など、顧客の不良・停止・事故の損失を減らす工程から入る | 世界のセル生産の80%超が中国にあり、中国と米国では短期的な過剰能力が見込まれる。欧州では大手顧客を持つ新興セルメーカーのノースボルトも2025年3月に破産した。一方、AIを使う検査や回収時の電池検知には、本文で見た実用例がある(IEA「Global EV Outlook 2026・製造と貿易」) | 顧客の実ラインでの試験で、不良見逃し、停止時間、安全上の失敗率の改善を数値で示せるか |
表の選択肢は、公開情報からの分析である。
通説と異なる見方
第一に、国内の販売金額の伸びは、単価上昇でも個数の増加でもない。 2026年1〜9月の車載用は、販売金額が前年同期比24.3%増、販売容量が26.0%増である一方、販売数量は11.1%減った。1個当たりの容量は8.33Ahから11.80Ahへ増え、1Ah当たりの販売金額は1.4%下がった(いずれも計算、経済産業省「生産動態統計 2026年9月分速報」/経済産業省「2025年 生産動態統計年報・実数表」)。分析では、金額の伸びは大容量品への構成変化で説明でき、小型セル中心のラインには追い風になっていない。国内の金額成長を一律の増設根拠にしてはならない。
第二に、国の認定や助成が付いた国内投資でも、量産に至るとは限らない。 供給確保計画は掲載45件のうち3件が認定取消となり、取消は認定から8か月後から約2年10か月後まで、時期を問わず起きている。日産の車載用蓄電池の計画(年5GWh、助成上限約557億円)は、予定していた生産基盤の整備がなされなかったとして取り消された(経済産業省「安定供給確保計画の認定取消について」)。国の150GWh目標も時期が2030年代半ばまで幅を持たされ、改訂戦略自体が世界の過剰供給構造を課題に挙げている。投資審査では、助成額を回収の前提に置かず、顧客の量産承認と連動させて段階的に資金を出す設計が要る。
第三に、韓国勢の車載シェア低下は、競争からの後退を意味しない。 SNEリサーチの推計では韓国3社の2026年1〜8月のシェアは前年から3.9ポイント下がり12.7%となった(SNE Research「2026年1〜8月・世界EV電池使用量」)。一方、LGエナジーソリューションは2026年の新規ESS受注90GWh超を目標に掲げ、既存ラインの稼働を最大化するとした(LGエナジーソリューション「2025年通期業績」)。分析では、車載シェアの推移だけで競合の強さや提携先の価値を測ると、定置用へ能力を振り向けた企業の実力を見誤る。
公開情報ではわからないこと
- 顧客プログラム別の拘束力ある数量。 本文で触れた長期供給契約の公表内容からは、最低購入義務や未達時の負担は分からない。自動車メーカーの購買・電池調達担当へのインタビューで、発注の拘束力と量産開始の後ずれ時の扱いを確かめる。米国工場では、州・郡が公表する優遇措置の雇用・投資条件と照合する。
- 国内工場の歩留まりと良品容量当たりの原価。 CATLは2026年1〜6月の電池システムの生産能力525GWhに対し生産量498GWh(稼働率94.86%)と開示しているが(CATL「2026年半年度報告」)、日本企業の工場別の稼働率や、公称能力から良品出荷までの差は開示されない。装置・材料メーカーと工場の生産技術者への匿名インタビュー、中国の工場や展示会での装置仕様の現地調査で、立ち上げ期間と停止原因を比べる。
- 中国の税制変更が日本向け価格へどこまで転嫁されるか。 輸出増値税還付の廃止(2027年1月)と国内消費税の引き上げ(2027年9月に4%)の影響は、契約次第である。輸入商社と定置用システム会社へのアンケートで、価格改定条項と見積もりの変化を確かめる。
- 提携・買収で引き継げるもの。 公称能力や搭載実績からは、車種ごとの顧客認定の承継、技術使用地域の制限、米国の禁止外国事業体要件への適合、保証債務は分からない。買収前の調査で顧客の承継同意、ライセンス条項、工場別の稼働データの開示を求め、法務・税務の専門家に確認させる。
- データセンター向け蓄電需要の規模。 車載ラインの転用先として何GWh分あるかは、公表資料から推計できない。データセンター事業者と電源メーカーへのアンケートで、電池の更新周期、年間調達量、車載用セルを流用する場合の認定条件を確かめる。
出典
数値は元の統計表、国際機関資料、企業の公式発表を優先した。以下は本文で使用した資料の一覧であり、各数値・事実の近くにも対応するリンクを置いている。
- 経済産業省「生産動態統計 2026年9月分速報」(2026年10月30日)
- 経済産業省「2025年 生産動態統計年報・実数表」(2025年年報、2026年11月1日確認)
- IEA「Global EV Outlook 2026・電池」(2026年5月20日)
- SNE Research「2026年1〜8月・世界EV電池使用量」(2026年10月2日)
- 経済産業省「蓄電池・電源産業戦略への改訂」(2026年6月2日)
- 米国IRS「クリーン車税額控除」(2026年9月24日更新、2026年11月1日確認)
- EU理事会「電池デューディリジェンスの延期」(2025年7月18日)
- LGエナジーソリューション「電池産業でのAI活用」(2026年6月23日)
- Spirit AI「CATL生産ラインへのロボット導入事例」(公表日の記載を確認できず、2026年11月1日確認)
- パナソニック「統合提案でAIインフラへ貢献」(2026年10月14日)
- 経済産業省「2025年経済構造実態調査 製造業事業所調査 産業別統計表 第1表」(2026年7月29日掲載)
- 厚生労働省「2025年賃金構造基本統計調査・産業中分類第1表」(2026年3月24日)
- CATL「重量物対応人型ロボットの工場稼働」(2026年6月24日)
- リコー「PFUが挑む電池混入問題」(2026年1月16日)
- IEA「Global EV Outlook 2026・製造と貿易」(2026年5月20日)
- トヨタ自動車「LGとの米国向け電池供給契約」(2023年10月5日)
- SK「日産との電池供給契約」(2025年3月19日)
- NEDO「東予工場電池リサイクル設備竣工式」(2026年9月28日)
- パナソニックHD「2026年3月期 決算短信・補足資料」(2026年5月12日)
- GSユアサ「2026年3月期 決算短信」(2026年5月13日)
- トヨタ自動車「プライムアースEVエナジーの完全子会社化に合意」(2024年3月5日)
- スウェーデン執行庁「Northvoltの破産に関する説明」(2025年3月14日、9月30日更新)
- CATL「2025年通期業績発表」(2026年3月10日)
- パナソニック「カンザス工場の量産開始」(2025年7月14日)
- トヨタ自動車「PEVE、トヨタバッテリー株式会社に社名変更」(2024年3月27日)
- GSユアサ「茨城県の定置用蓄電システム工場」(2026年8月31日)
- 東芝「SCiB新型モジュール発表」(2025年4月8日)
- AESC「日本採用サイト・事業と生産拠点」(公表日の記載を確認できず、2026年11月1日確認)
- 日産自動車「LFPバッテリー工場の建設計画について」(2025年5月9日)
- ダイハツ「CATLとの協力覚書」(2022年11月11日)
- BYD「第2世代Blade Battery発表」(2026年3月6日)
- BYD Auto Japan「日本発売モデル第4弾『BYD SEALION 7』4月販売開始」(2025年1月24日)
- LGエナジーソリューション「2025年通期業績」(2026年1月29日)
- サムスンSDI「2025年通期業績発表」(2026年2月2日)
- Ford「Form 8-K・BlueOval SK再編」(2025年12月公表(報告対象事象:12月9日))
- Toyota「Toyota Charges into U.S. Battery Manufacturing」(2025年11月12日)
- 米国IRS「禁止外国事業体に関する税額控除指針」(2026年2月12日)
- 欧州委員会「電池パスポート準備ガイダンス」(2026年8月21日)
- 中国財政部等「電池消費税の調整・2026年第20号」(2026年7月16日)
- 中国財政部・税務総局「輸出増値税還付の調整・2026年第2号」(2026年1月8日)
- 中国国家標準「GB 38031-2025」(2025年3月28日)
- IEA「Global Critical Minerals Outlook 2026・要旨」(2026年7月16日)
- 経済産業省「BATON設立」(2025年10月16日)
- 近畿経済産業局「蓄電池人材育成・2026年度活動方針」(2026年3月19日)
- パナソニックHD「2026年度 第2四半期 決算概要」(2026年10月30日)
- CATL「2026年半年度報告」(2026年7月24日、香港取引所向け公告の写し)
- CATL「2026年第3四半期報告」(2026年10月21日)
- LGエナジーソリューション「2026年第2四半期業績」(2026年7月30日)
- サムスンSDI「2026年第3四半期業績発表」(2026年10月29日)
- 経済産業省「蓄電池に係る供給確保計画の認定」(認定一覧、2026年11月1日確認)
- 経済産業省「安定供給確保計画の認定取消について」(2025年5月9日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
