エグゼクティブサマリー
農業は、減少する経営体の農地・人材・販路を、供給を継続できる経営へ移し替える産業である。2026年11月時点の経営課題は、農地を増やすことに加え、その農地を耕し続ける人員、収穫後の処理能力、費用を回収できる販売条件を確保することである。
要点
- 市場:2024年の国内農業総産出額は10兆7,801億円、前年比13.6%増である。ただし米・野菜の価格上昇が寄与しており、金額の増加を数量・生産能力の拡大と同一視できない。(農林水産省「農業生産に関する統計(1)」)
- 構造:2025年の農業経営体は83万6千で、2020年比22.3%減。一方、法人経営体は3万4千、同10.1%増となり、20ha以上層の経営耕地面積シェアは49.7%に達した。退出と集約が並行している。(農林水産省「2025年農林業センサス・確定値」)
- 競争・海外:国内の競争は農地、農場長、繁忙期の処理能力、販売契約の確保に及ぶ。海外では生産・加工・流通を一体運営する企業が存在するが、土地条件と事業範囲が異なり、面積や連結売上だけで優劣を判断できない。
- 制度:食料システム法の全面施行や、農業法人と食品企業等の連携を支える認定制度は、販売・資本面の選択肢を広げる。ただし、全費用の価格転嫁や農地所有の自由化を保証する制度ではない。(農林水産省「食料システム法」、同「農業経営発展計画制度」)
- AI:栽培相談や監視付き自動運転は提供済みで、収穫ロボットは用途を限定した実証が続く。効果は機械単体の速度でなく、監視・移送・整枝を含む総労働時間と可販品で判断する。(クボタ「KSAS AIチャット」、AGRIST「収穫ロボット継続導入」)
経営・企画部門への示唆
- 大手・広域法人は、承継案件を既存圃場の近隣に絞り、乾燥・選果の処理能力と農場長の確保を面積拡大より先に進める。米の生産費では労働費と農機具費が費用合計の5割強を占め、稼働効率が利益を左右する。
- 中堅・中小は、得意作目と販路を残したまま、防除・収穫など繁忙工程を作業受託や共同利用に出し、機械の単独保有を減らす。委託先が適期に来るか、雨天時の優先順位、作業データの返却条件を契約で確かめる。
- 新規参入を考える企業は、農地の全量取得より長期調達契約、共同出資、少数出資を組み合わせる。農業経営発展計画の認定はまだ2計画であり、栽培運営者の確保と地域計画との整合が成否を分ける。
業界データまとめ
農業では、産出額の増加と経営体の減少が同時に進んでいる。構造変化は2025年農林業センサスの確定値を基準とし、足元の方向は2026年農業構造動態調査の概数値で補う。本稿の情報確認日は2026年11月6日、対象は日本の農業生産・農作業受託を中心とする。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の農業総産出額10兆7,801億円。耕種・畜産等の生産者段階の産出額であり、小売市場規模ではない | 2024年 | 農林水産省「農業生産に関する統計(1)・生産農業所得統計」 |
| 市場の伸び | 同系列の農業総産出額は前年比+13.6%。2023年9兆4,878億円からの増加率を計算 | 2024年 | 農林水産省「農業生産に関する統計(1)・生産農業所得統計」 |
| 事業者数 | 農業経営体83万6千経営体、2020年比−22.3%。参考:2026年は79万9,700経営体、前年比−4.4%(農林水産省の標本推定)。企業数・許可件数ではない | 2025年2月1日現在(センサス確定値)、参考は2026年2月1日現在(概数値) | 農林水産省「2025年農林業センサス・調査結果の概要」 農林水産省「令和8年農業構造動態調査結果」 |
| 従業者数 | 中分類「01 農業」の民営事業所従業者35万9,300人。個人経営の農林漁家を調査対象に含まないため、農業全体の就業人口ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査、第2-1表」 |
| 平均年収 | 参考値393万7千円。国税庁「民間給与実態統計調査」の業種「農林水産・鉱業」で、1年を通じて勤務した給与所得者の平均給与(平均賞与53万7千円を含む)。林業・漁業・鉱業を含み、農業単独の値ではない | 2025年分 | 国税庁「令和7年分 民間給与実態統計調査結果について」 |
| 世界市場 | 比較用指標:世界の農林水産業付加価値3,972,279.4百万米ドル(2015年価格)。うち日本47,989.5百万米ドル、約1.21%(計算)。農業以外も含み、国内農業総産出額とは比較不可 | 2023年 | FAO「World Food and Agriculture – Statistical Yearbook 2025」、表1(付録4) |
| 法人経営体数 | 3万4千経営体、2020年比+10.1%。参考:2026年3万4,600経営体、前年比+2.4%(農林水産省の標本推定) | 2025年2月1日現在(確定値)、参考は2026年2月1日現在(概数値) | 農林水産省「2025年農林業センサス・調査結果の概要」 農林水産省「令和8年農業構造動態調査結果」 |
| 1経営体当たり経営耕地面積 | 経営耕地のある経営体の全国平均3.8ha、北海道34.6ha、都府県2.7ha。2025年の全国平均は3.6ha | 2026年2月1日現在(概数値・農林水産省の標本推定) | 農林水産省「令和8年農業構造動態調査結果」 |
| 20ha以上層の経営耕地面積シェア | 全国49.7%、2020年比+5.4ポイント。農業経営体が経営する耕地面積に占める割合 | 2025年2月1日現在(確定値) | 農林水産省「2025年農林業センサス・調査結果の概要」 |
| 基幹的農業従事者数 | 個人経営体の自営農業を主な仕事とする者98万6,600人、前年比−4.8%。平均年齢67.7歳。雇用者を含む総就業者数ではない | 2026年2月1日現在(概数値・農林水産省の標本推定) | 農林水産省「令和8年農業構造動態調査結果」 |
事業者数は個人経営を広く把握する農林業センサス、従業者数は経済センサスによるため、両者を割って平均雇用人数を算出してはならない。平均年収は、賃金構造基本統計調査の対象産業に農業が含まれないため、国税庁「民間給与実態統計調査」の業種「農林水産・鉱業」による参考値である。2025年は概数値ではなく確定値である。(厚生労働省「賃金構造基本統計調査・調査の概要」、統計センター「農林漁業のデータについて」)
AI・フィジカルAIの影響と経営の打ち手
農業でAIの事業価値が大きいのは、適期を逃せない作業を限られた人数で処理し、引き受けられる農地や出荷量を増やす場面である。ただし、導入済みの監視付き自動運転、用途を限定した収穫実証、栽培相談の生成AIは、成熟度も責任範囲も異なる。以下の普及時期は2026年11月を起点とした、公開情報からの分析であり、企業の販売計画を示すものではない。
影響の全体像
本稿の共通工程は「経営・作付計画」「農地・資材調達」「栽培・飼養管理」「収穫・集荷」「選別・調製」「販売・精算」である。次表を工程マップとして用い、後のバリューチェーン分析も同じ区分で整理する。センサー計測や通常の環境制御はデータ・IoTに分類し、認識結果に基づき機械が動く処理をフィジカルAIとして扱う。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 経営・作付計画 | 栽培資料の検索、営農上の質問への一次回答 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | クボタ「KSAS AIチャット」正式公開、農研機構「農業特化型生成AIを開発」(試験運用) |
| 農地・資材調達 | 圃場ごとの作業履歴・収穫実績・農機の稼働情報を記録・共有 | データ・IoT | 実用(導入事例あり) | 2年以内 | クボタ「KSAS AIチャット」(KSASの機能説明) |
| 栽培・飼養管理 | 監視下の耕うん、散布、雑草を識別した局所散布 | フィジカルAI | 実用(導入事例あり) | 2年以内 | ヤンマー「スマートパイロット」、ジョンディア「2025年度第4四半期決算説明会」 |
| 収穫・集荷 | 果実の認識と摘み取り、収穫作業の一部代替 | フィジカルAI | 実証中 | 3〜5年 | AGRIST「JA全農いわてへのピーマン収穫ロボット継続導入」 |
| 選別・調製 | 乾燥・選別・計量データの共有、収量と品質の圃場別把握 | データ・IoT | 実用(導入事例あり) | 2年以内 | 農林水産技術会議「コメクトによるライスセンターのスマート化」 |
| 販売・精算 | 出荷・作業記録を用いた報告書や説明資料の下書き | 生成AI・AIエージェント | 構想段階 | 3〜5年 | クボタ「KSAS AIチャット」を起点とする、分析上の用途拡張仮説。自動精算の実装を示すものではない |
業務はどう変わるか
第一は、乗車して操作する作業から、複数の作業を監視・調整する仕事への移行である。ヤンマーのロボットトラクターは近距離監視の下で無人作業を行い、有人機との組合せで1人が2台を扱う運用を公表している。これは国内で提供済みの機能であるが、公道移動、圃場間の移送、補給、異常時の復旧まで完全無人になることを意味しない。(ヤンマー「スマートパイロット」)
経営評価では、移送、設定、待機、監視を含む総作業時間を測る。分散した小区画では移動と段取りが制約になるため、導入前の圃場集約や進入路整備も投資に含める。
第二は、面全体に同じ量を散布する仕事から、作物・雑草の状態に応じて処理する仕事への変化である。ジョンディア〈John Deere〉は、2025年のSee & Sprayの利用面積が500万エーカー超、除草剤の平均節減率が約50%だったと決算説明会で公表した。これは提供企業の公表値であり、日本の水田や全農薬に当てはめられる削減率ではない。画像認識による選択散布は、ボッシュとBASFの合弁会社のONE SMART SPRAYをCNHが散布機に組み込む協業も公表されており、1社に限った技術ではない。(ジョンディア「2025年度第4四半期決算説明会」、BASF「ONE SMART SPRAYとCNHの協業」)
国内でも、レグミンは自律走行型散布ロボットを使った作業受託を提供しており、機械を購入しない利用形態が成立している。発注側が確認すべきなのは散布速度だけでなく、適期に来てもらえるか、雨天による順延時の優先順位、再作業の条件である。機械の販売額よりも、契約面積当たりの完了率を収益指標とするサービスへの移行が考えられる。(農林水産省「スマート農業技術活用サービスの事例」)
第三は、収穫作業の一部を機械に移し、人を取り残しの確認、整枝、品質管理に再配置する変化である。AGRISTはJA全農いわてへのピーマン収穫ロボットの継続導入について、経済合理性の実証を目的と明記している。大阪公立大学も2026年にトマト収穫ロボットの学習用データを仮想環境で生成する研究を公表しており、果実認識を改善する研究開発が続いている。(AGRIST「JA全農いわてへの継続導入」、大阪公立大学「トマト収穫ロボットのAI学習を自動化」)
収穫ロボットは枝葉の配置でも性能が変わるため、収穫個数、可販品率、取り残し率、停止時間、整枝負担を測る。摘み取りが速くても、機械に合わせる整枝の時間が増えれば農場全体の効果は小さい。
第四は、栽培知識や作業調整の支援である。クボタは2025年7月3日にKSAS AIチャットを正式公開し、自社の栽培ガイド等に基づく栽培相談に対応した。公的研究機関でも、農研機構が農業知識を学習させた生成AIを開発し、2024年10月から三重県でイチゴを対象に普及指導員向けの試験運用を始めた。AGRISTも2026年6月24日にシフト作成・作業割振りを支援するFarming Plannerの実運用開始を公表したが、後者をそのまま生成AIと同一視せず、用途と実装方式を個別に確かめる。(クボタ「KSAS AIチャット」、農研機構「農業特化型生成AIを開発」、AGRIST「Farming Plannerの実運用開始」)
生成AIは圃場記録から指導員への確認事項を抽出する用途に適する。農薬使用や出荷の最終判断は担当者が行い、参照資料の版、採用した提案、実施した処置を残す。
AI・ロボットの主要プレイヤー
表の「日本での展開」は記載した製品・用途についての区分であり、企業全体の進出状況ではない。「未展開」は確認した公式資料で国内商用提供を確認できないものを指す。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| クボタ | 日本 | KSAS、AIチャット、アグリロボ | 営農記録、栽培相談、監視付き自動運転 | 展開済み。KSAS AIチャット、無人自動運転コンバイン |
| ヤンマーアグリ | 日本 | スマートパイロット | 耕うん等の自動運転と有人機との協調作業 | 展開済み。公式説明 |
| AGRIST | 日本 | 収穫ロボット、営農支援アプリ | 施設野菜の収穫と作業割振り | 提携・実証あり。収穫の経済性を検証。公表事例 |
| DJI〈大疆創新〉 | 中国 | AGRASシリーズ | 障害物検知と地形追従を伴う農薬等の散布 | 展開済み。T70P・T25Pの国内発売発表 |
| ジョンディア | 米国 | See & Spray | 画像認識による雑草への局所散布 | 未展開。ジョンディア製品はヤンマーが国内で取り扱うが、See & Sprayの国内商用提供は確認できず、海外実績を参照。決算説明会、ヤンマー「ジョンディア製品」 |
人材・収益・競争への影響
運転・巡回・転記の時間が減る一方、圃場設定、整備、停止原因の切り分け、データ確認が増える。人件費削減と、人手不足で断っていた面積・作業を受注できる効果は分けて測る。
競争上は、農機、保守網、作業データを一体で提供する企業と、作業を請け負う地域サービス事業者の役割が拡大する。一方、圃場履歴を他社システムへ移せなければ、利用料だけでなく更新時の切替費用が発生する。農林水産省が公開する自動走行安全ガイドライン、AI・データ契約、オープンAPIの関連指針を、導入契約と現場手順に反映させる。(農林水産省「スマート農業・安全とデータの環境整備」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 作目別に農繁期の不足時間を算出し、最も作業が詰まる工程を一つ選ぶ | 共通 | 次作の計画前 | 導入が受入面積・出荷量に結び付く | 圃場別作業時間、天候、出荷実績 |
| 高 | 購入と作業受託を、移送・監視・保守込みの年間費用で比較する | 中堅・中小 | 1年以内 | 稼働不足による固定費増を抑える | 作業適期と委託先の能力確認 |
| 高 | 自動運転区画の進入路、畦畔、通信、緊急停止位置を標準化する | 共通 | 稼働前 | 停止と事故の抑制 | 圃場地図、責任者、避難手順 |
| 高 | 収穫ロボットと整枝法を同じ試験区で評価する | 大手 | 1〜2作 | 可販品と総労働時間で経済性を把握 | 人手区との比較、停止記録 |
| 中 | 営農チャットの回答に資料版と確認担当者を付ける | 共通 | 半年以内 | 誤回答の連鎖と誤った作業を防ぐ | 農薬・品種・作期の承認情報 |
| 中 | 委託契約にデータ返却、欠測時対応、再作業条件を定める | 共通 | 契約更新時 | 切替費用と繁忙期の紛争を抑える | 出力形式、応答時間、責任分担 |
よくある失敗は、展示時の速度を年間効果に置き換えること、補助後の購入価格だけで採算を判断すること、選別・包装への負荷移転を見落とすことである。通常期と繁忙期の両方で評価する。
業界の定義と市場構造
農業は、全国一律の市場で同じ商品を売る産業ではなく、土地利用、作目、気候、販売先によって経済性が分かれる産業である。経営体減少が直ちに同率の生産減少につながるわけではないが、農地の移管だけで生産能力を引き継げるわけでもない。2026年の分析では、退出と法人化の速度差を地域単位で見る。
対象には耕種農業、畜産、農作業受託、農場内の選別・調製を含める。農機・肥料・種苗の製造、卸売、小売、食品加工は、生産者の調達・販売条件を決める隣接産業として扱う。林業・漁業は対象外とし、米の流通政策、食肉加工、乳製品製造の詳細は各業種の記事に委ねる。
農業経営体は法人の登記数ではなく、経営耕地面積30a以上などの基準、作目ごとの面積・飼養規模基準、または農作業受託に該当する事業体である。農家、農地所有者、農地所有適格法人とは母集団が違う。とくに法人化は会社への変更だけでなく農事組合法人等を含むため、「法人経営体の増加」を異業種企業の参入件数と読み替えてはならない。(農林水産省「農業構造動態調査・用語の解説」)
| 生産部門 | 2020年産出額 | 2024年産出額 | 経営上の読み方 |
|---|---|---|---|
| 米 | 1兆6,431億円 | 2兆5,524億円 | 価格変動の影響が大きい。面積拡大と乾燥・保管能力を一体で管理 |
| 野菜 | 2兆2,519億円 | 2兆5,510億円 | 生鮮と加工用、露地と施設で契約・設備負担が異なる |
| 果実 | 8,741億円 | 1兆112億円 | 成園化までの資金、収穫期の人員、等級別販売が制約 |
| 畜産計 | 3兆2,372億円 | 3兆6,654億円 | 飼料、疾病、継続飼養の固定費を重視 |
| 農業総産出額 | 8兆9,369億円 | 10兆7,801億円 | 上記以外の麦・豆・いも・花き等も含む |
出典は各年とも同一系列である。(農林水産省「農業生産に関する統計(1)」)
過去5年の変化を説明するには、需要の持続的な数量拡大に加えて、価格の動きを見る。2024年の農業総産出額増加には米や野菜の価格上昇が寄与しており、名目金額が増えても、収量、作付面積、可販品率の改善とは限らない。経営計画では売上増を「数量」「単価」「品目構成」に分解し、単価上昇を恒久的な能力改善と扱わないことが重要である。(農林水産省「令和7年度食料・農業・農村白書・農業の動向」)
供給側では2020〜2025年に経営体数が減る一方、20ha以上層の面積シェアが44.3%から49.7%へ上がった。北海道と都府県では農地規模の水準が大きく異なり、2026年の平均も34.6haと2.7haである。全国平均を使った設備販売計画より、作目別・地域別に、拡張する経営体と農地を引き受けられない地域を分ける方が実務に適する。(農林水産省「2025年農林業センサス」、農林水産省「令和8年農業構造動態調査」)
顧客と需要の特性
農業経営の顧客は最終消費者だけではなく、集荷組織、卸売業者、食品メーカー、小売・外食の調達部門である。法人顧客が購入するのは作物そのものに加え、必要な時期に必要な規格が届く供給能力である。需要は、年間販売量だけでなく、週別の納入量、欠品許容度、規格外の処理条件の単位で把握する。
| 顧客・販売経路 | 主な選定基準 | 商談・承認の関係者 | 切替えを難しくするもの |
|---|---|---|---|
| JA等の共同販売・卸売市場 | 等階級、出荷時期、ロット、産地実績 | 集出荷担当、販売担当、卸売業者 | 集荷設備、共同選果、資材・営農支援との組合せ |
| 食品メーカー・加工業者 | 加工歩留まり、残留農薬等の仕様、年間供給 | 購買、生産、品質保証、商品開発 | 原料テスト、品種指定、製造条件の再検証 |
| 小売・外食・中食 | 店舗規格、納品頻度、欠品時対応、総調達費 | バイヤー、品質管理、物流、店舗運営 | 包装・配送センター対応、販売計画との接続 |
| 消費者への直販 | 鮮度、食味、産地、価格、配送利便性 | 消費者本人 | 継続購入の習慣。一般に法人契約ほど固定されない |
| 海外輸入者 | 検疫・残留基準、輸送後品質、販売可能期間 | 輸入商社、現地小売、検査・通関関係者 | 輸出先別の園地・施設要件、長い輸送期間 |
この整理は、農業者との安定取引を支援する制度、農産物の生産から販売まで手掛ける企業の公表事業をもとにした分析である。(農林水産省「食料システム法計画認定制度」、舞台ファーム「事業情報」、イオンアグリ創造「代表あいさつ」)
加工用の商談は、仕様確認、試験栽培・加工、供給計画、価格・数量の合意という順で進めるのが合理的である。「高品質」という説明を、加工歩留まり、必要な人手、規格のばらつき、納入日数に翻訳し、工場・物流側の承認も得る。
生鮮品は家計の節約や他品目への代替を受けるが、規格が固定された加工原料は安値だけで仕入先を変えにくい。生産者側も、出荷先変更には品種、包装、選別、輸送の調整が必要である。
人口減少下の国内事業では、総需要の増加よりも調達先の減少に伴うシェア移転が成長機会となる。海外には追加需要があるが、2025年の農林水産物・食品輸出額1兆7,005億円には加工食品、林産物、水産物を含むため、これを農場の輸出売上余地とみなしてはならない。農場段階では、対象作物の輸送後歩留まりと現地の再注文率を確認する方が有効である。(農林水産省「2025年農林水産物・食品の輸出額」)
バリューチェーンと収益構造
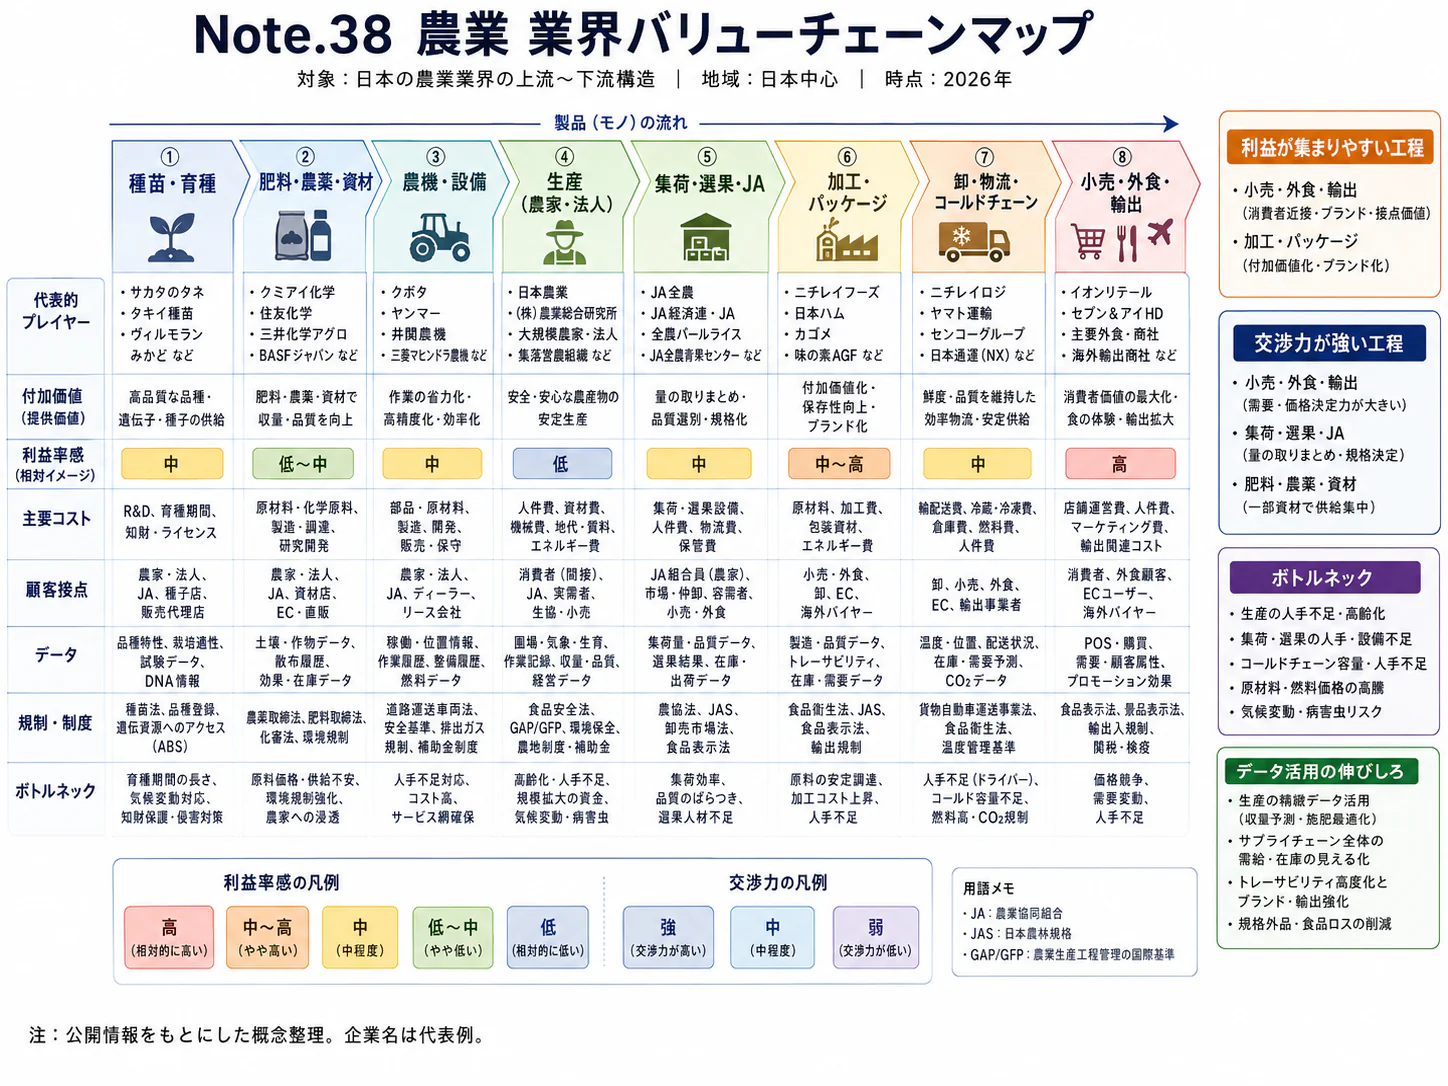
農業の利益を左右するのは、単収や販売単価だけでなく、収穫の集中に処理能力が追い付くか、売れる規格に仕上げられるかである。面積拡大に先立ち、労働、乾燥・選果、保管、配送の能力を確かめる。以下は日本の生産者を中心に、隣接する資材・流通企業との分担を整理したものである。
| 工程 | 主な担い手・企業例 | 付加価値の源泉 | 収益を損なう条件 |
|---|---|---|---|
| 経営・作付計画 | 農業経営体、JA、実需者 | 作期と販売契約を合わせ、繁忙期を分散する | 売先未定の増産、同時収穫への集中 |
| 農地・資材調達 | 農地中間管理機構、地主、JA全農、種苗・資材企業 | まとまった農地、必要量の安定調達 | 分散圃場、輸入資材高、改修負担 |
| 栽培・飼養管理 | 個人・法人農場、サラダボウル、イオンアグリ創造等 | 単収、品質、適期作業の再現性 | 高温、病害、担当者への依存 |
| 収穫・集荷 | 生産者、受託組織、JA | 農繁期の処理能力と収穫適期の確保 | 人員不足、機械待ち、天候による集中 |
| 選別・調製 | 生産者、共同選果場、舞台ファーム等 | 歩留まり、規格への適合、保存性 | 過剰選別、乾燥・包装設備の低稼働 |
| 販売・精算 | JA、卸売業者、実需者、日本農業等 | 継続契約、規格外品の販売、回収管理 | 市況下落、返品、物流費、入金までの資金負担 |
企業の配置は公表事業に基づく例示であり、工程別の市場シェアを示すものではない。(舞台ファーム「事業情報」、サラダボウル「会社概要」、日本農業「日本農業土木の吸収合併」)
売上増加と所得増加を分ける
2024年の全農業経営体の平均では、農業粗収益は1経営体当たり1,369.9万円、農業経営費は1,201.3万円、農業所得は168.6万円である。ただし、この平均には規模・作目・経営形態が異なる経営体が混在する。農業所得は粗収益から経営費を引いた統計上の指標であり、企業の営業利益や雇用者の年収と同じではない。(農林水産省「令和6年農業経営体の経営収支」)
とくに個人経営では家族労働への報酬が所得に含まれ、法人では従業員給与等を費用として支払う。両者の農業所得の大小だけで経営の優劣を判断できない。経営比較には、家族労働の時間評価、補助金、借地料、設備更新費をそろえた収支が必要である。(農林水産省「営農類型別経営統計・調査の概要」)
2026年10月30日公表の2025年産米生産費では、個別経営体の10a当たり費用合計12万4,519円のうち、労働費3万5,786円、農機具費2万8,699円、肥料費1万1,764円が大きい。それぞれ28.7%、23.0%、9.4%である(構成比は計算)。肥料価格の交渉だけでなく、作業時間と機械の稼働面積を改善しなければ、大幅な原価低下にはつながりにくい。(農林水産省「令和7年産米生産費」)
同統計の「全算入生産費」は副産物価額や自己資本利子・自作地地代等を調整した別の指標であり、上記費用合計と混同してはならない。60kg当たり全算入生産費は個別経営体1万6,490円、組織法人経営体1万2,312円である。これは両母集団の平均差であり、法人への変更だけで実現する削減幅ではない。(農林水産省「令和7年産米生産費」)
利益を残す契約と供給網
工程別の収益性を全国共通の利益率で順位付けできる公開データは確認できない。直販は価格を設計できるが、選別、包装、顧客獲得、配送、返品を負担する。施設園芸も周年供給の価値と設備・エネルギー負担を併せて評価する。
価格転嫁では、年間固定価格を結ぶだけでは不十分である。資材・運賃の変化に応じた見直し時期、数量不足時の代替調達、規格外品の受入れ、返品負担を契約に入れる。合理的な費用を考慮する取引制度の整備は交渉材料になるが、生産者の全費用が自動的に回収される制度ではない。(農林水産省「食料システム法」)
調達側では主要な化学肥料原料を輸入に依存し、国際市況、物流、為替の影響を受ける。堆肥や下水汚泥由来資源等の利用は調達分散になり得るが、成分の均一性、運搬距離、施用量を含む比較が必要である。安い原料を確保しても、散布回数と輸送費が増えれば総費用は下がらない。(農林水産省「令和7年度食料・農業・農村白書・生産資材の安定供給」)
競争環境
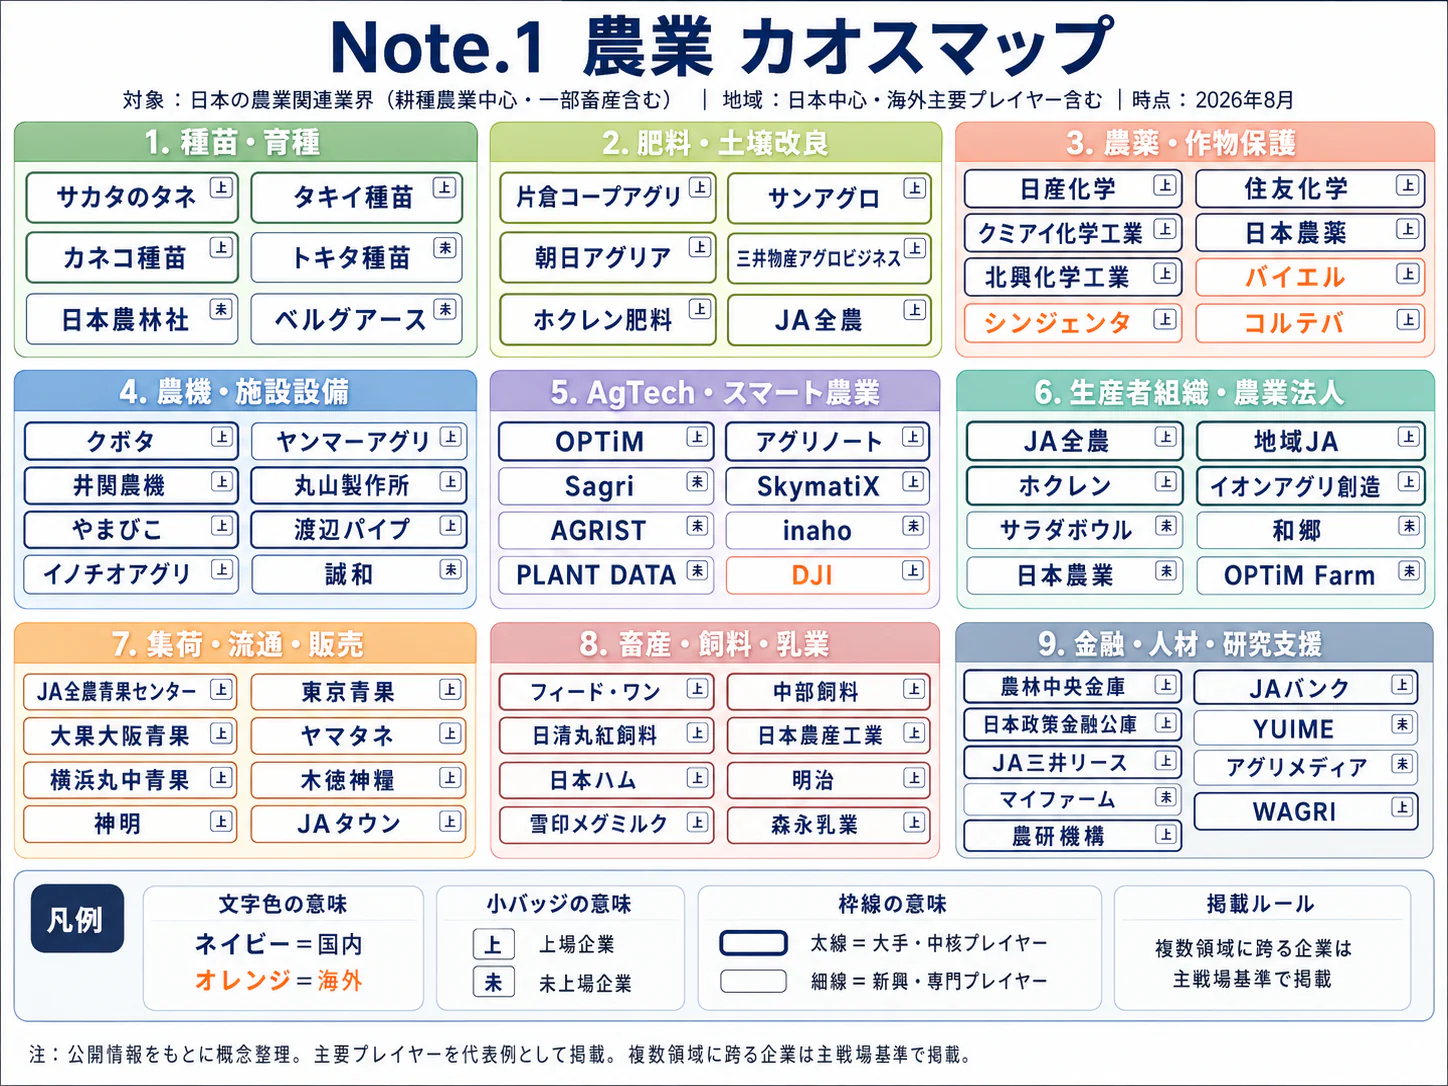
日本の農業は全国の少数企業が市場を支配する構造ではなく、分散した生産者の退出と地域ごとの担い手への移管が進む構造である。競争相手は同じ作物の生産者だけでなく、農地、農場長、繁忙期の人員、買い手の調達枠を取り合う事業者である。成長余地は市場全体の拡大率より、地域で引き継げる経営資源と販売契約に左右される。
集中度と戦略グループ
2025年には個人経営体が79万6千、団体経営体が4万存在し、団体のうち法人経営体は3万4千である。一方、20ha以上層が経営耕地面積の49.7%を担っており、経営体数の分散と面積の集中が同時に見られる。個人経営にも大規模経営があり、法人にも小規模経営があるため、法人比率だけでは集中度を測れない。(農林水産省「2025年農林業センサス・確定値」)
競争戦略は、土地利用型の地域集約、施設園芸の品質・周年供給、小売等と結び付く販路確保、果樹等の生産・輸出一体化に分かれる。農作業を請け負う事業者は、土地を全面的に引き継がずに生産を支える別の選択肢である。以下の強弱は、統計と公表事例をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 中 | 全国の生産者は分散するが、出荷期・地域・規格が重なると競合。農地と人材の確保競争もある | 強まる |
| 買い手の交渉力 | 強 | 生鮮品の保存制約と、実需者が求める規格・納期への対応が必要 | 変わらない |
| 売り手の交渉力 | 強 | 輸入肥料原料、設備保守、繁忙期の労働力は短期に代替しにくい | 変わらない |
| 新規参入の脅威 | 中 | 借地で参入できる一方、農地調整、栽培経験、設備、成園化までの資金が障壁 | 強まる |
| 代替品の脅威 | 中 | 作目・用途によって輸入品、冷凍・加工品、別品目への代替がある | 強まる |
方向は2030年までの見立てであり、全作目に同じ強さで当てはまるものではない。買い手の交渉力は、供給が不足する時期や代替困難な規格では逆転し得る。制度上の参入条件と実際の生産能力は分けて考える。(農林水産省「農地所有適格法人」、農林水産省「生産資材の安定供給」)
国内の主要企業・モデルの比較
| 企業 | 公表された規模・事業範囲 | 強みとなる事業設計 | 戦略を比較する際の焦点 |
|---|---|---|---|
| イオンアグリ創造 | 全国21か所の直営農場と、300以上の生産者との協業を紹介 | 小売グループの販路と生産の連携 | 自社農場と協力生産者の役割、店頭需要との接続。イオン公式 |
| サラダボウル | 従業員約1,000人、パートを含む。2025年4月1日現在 | 複数地域の農場運営、施設園芸、人材育成 | 農場長を育成して拠点展開を再現できるか。会社概要 |
| 舞台ファーム | 米と野菜の生産から加工・流通・販売までを担う食料供給企業を目指すと公表 | 生産から供給までの一貫運営 | 作付面積と処理・物流能力の釣合い。事業紹介 |
| 日本農業 | 農産物の生産・加工、輸出・販売。2026年10月に農業土木の子会社を吸収合併 | 園地整備から生産・販売までを接続 | 成園化までの資金、栽培管理と販売の一体性。日本農業土木の吸収合併の発表 |
同一基準の農業生産売上・利益を確認できないため、上表は売上順位ではない。食品・農機企業の全社売上を「農業上位3社」の代用にはしていない。
直近3年の再編・異業種参入
2026年2月、ENEOSの子会社ENEOS SH合同会社は、日新商事との合弁で設立した植物工場運営会社Jリーフの全株式をハークスレイへ譲渡する契約を締結したと公表し、ハークスレイの沿革では同年3月の子会社化が確認できる。これは生産設備を保有する企業の顔ぶれが変わる事例である。買収後の採算改善まで公表資料で確認できたわけではなく、譲渡の事実から成功・失敗を判断してはならない。(ENEOS「Jリーフ株式譲渡」、ハークスレイ「沿革」)
日鉄興和不動産は2026年5月、日本農業と設立した共同出資会社による室蘭市での高密植りんご栽培を発表した。2026年春の開園分は約0.75haで、2027年春に約3.98haを開園する計画である。不動産企業の参入も、土地の取得だけでなく、栽培運営者、育成期間、販売先を組み合わせる形で進む。(日鉄興和不動産「室蘭市における高密植りんご栽培事業」)
成功の鍵
第一は、農地を増やすときに移動時間と水管理負担を増やし過ぎないことである。第二は、面積に合わせて農場長と繁忙期の処理能力を用意することであり、サラダボウルの複数農場運営や舞台ファームの一貫供給は比較対象になる。第三は、品質を実需者の仕様に合わせて継続供給することであり、イオンアグリ創造の販路連携が一例である。
第四は、拡張投資から現金回収までの期間を管理することである。日本農業のような果樹事業では、園地整備後すぐに安定収穫へ到達するわけではない。これらは各社の利益水準を保証する評価ではなく、公開された事業設計から抽出した比較軸である。
海外の動向と主要企業
海外との比較で学ぶべきなのは農場面積の大きさだけではなく、生産、資材、加工、物流、販売をどの範囲まで統合するかである。日本への直接的な競争圧力は、海外企業による国内農地の取得以上に、輸入品の品質・価格と供給網の強さから生じる。海外農業の売上や土地売却益を、日本の農場の収益力とそのまま比較してはならない。
FAOの2025年版統計年鑑では、2023年の世界の農林水産業付加価値は3,972,279.4百万米ドル、日本は47,989.5百万米ドルである。日本の構成比は約1.21%(計算)であり、次表の地域別規模も同じ2015年価格による。これは林業・漁業を含む実質付加価値であり、農産物販売額ではない。(FAO「Statistical Yearbook 2025」、表1(付録4))
| 地域 | 2023年付加価値(百万米ドル、2015年価格) | 2022年比(計算) |
|---|---|---|
| アジア | 2,610,634.4 | +2.9% |
| 南北アメリカ | 511,941.4 | +2.7% |
| アフリカ | 457,326.7 | +1.6% |
| 欧州 | 335,691.4 | +1.4% |
| オセアニア | 56,685.5 | +6.6% |
米国では2025年の農場数が186万5千、平均規模が469エーカーである。ただし、放牧地等を含む土地面積と日本の経営耕地面積は定義が異なる。大区画を前提とする経営を日本に移す場合は、規模の数字より、土地利用権、区画、作期、輸送距離の違いを検証する。(米国農務省「Farms and Land in Farms 2025 Summary」)
海外の主要企業
以下は生産とその周辺を一体運営する企業の比較であり、世界の農業生産額ランキングではない。売上は直近通期の連結値で、加工・流通等を含む。金額の丸め以外は円換算していない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ドール〈Dole plc〉 | アイルランド | 2025年12月期 USD 9,172.9 million | 青果の生産・調達・流通を広域で運営 | 2026年2月の通期決算発表で、エクアドルの港湾資産を売却する合意を公表。決算発表 | 伊藤忠系のアジアDole事業とは別の企業群 |
| フレッシュ・デルモンテ〈Fresh Del Monte Produce〉 | 米国(経営本部) | 2025年12月期 USD 4,322.3 million | 青果の生産、物流、カット加工 | 2025年度は販売単価の上昇で増収、商品構成の改善で粗利率が上昇。決算発表 | 日本にカット加工2拠点、配送4拠点を開示。年次報告書 |
| SLCアグリコラ〈SLC Agrícola〉 | ブラジル | 2025年12月期 BRL 8,553.1 million | 大豆・綿花・トウモロコシ等の大規模生産 | 2024/25年度に、全面借地で運営するSierentzを取得。年次報告 | 国内での直営農場は確認できず。国際商品を通じた間接競合 |
| アデコアグロ〈Adecoagro〉 | ルクセンブルク(登記本社) | 2025年12月期 USD 1,427.7 million | 南米の米、酪農、砂糖・エタノール等 | 2025年12月に肥料事業Profertilを取得。連結財務諸表 | 国内での直営農場は確認できず |
| ブラジルアグロ〈BrasilAgro〉 | ブラジル | 2026年6月期 BRL 891.7 million(農産物販売による営業収益。農場売却収入を含まない)。決算発表 | 農場の開発・運営と売却を組み合わせる | 2026年9月にRio do Meio農場の一部(2,592.97ha)の売却を発表。重要事実 | 国内での直営農場は確認できず |
Doleのブランド名だけで資本関係を判断すると比較を誤る。伊藤忠商事は2013年にアジア青果物事業とグローバル加工食品事業を取得しており、上表のDole plcの売上を日本のドール事業の売上とみなすことはできない。(伊藤忠商事「Doleと作るグローバル果物事業」)
国内農業法人の海外売上高比率を同一基準で比較できる公開資料は限られる。サラダボウルはベトナムでPANグループとの合弁を展開しており、栽培運営と現地パートナーを組み合わせる事例である。(サラダボウル「沿革」)
日本に広がりやすいのは、南米の土地売却モデルより、実需者と組む生産・加工・物流の統合である。2026〜2030年には、供給継続を求める食品・小売企業の出資や長期調達契約が増える余地があるとみられる。ただし、海外展開では農場取得を急ぐより、輸入者との販売契約、選果・保冷拠点、現地栽培パートナーの順に、どの機能が不足するかを検証する方が合理的である。
外部環境と制度の変化
2026年の制度環境は、農地の受け手を確保する政策から、受け手の資金・取引条件・人材まで支える方向へ広がっている。制度利用によって土地や販路を確保できても、価格回収や現場運営が自動的に成立するわけではない。以下は2026年11月6日までに確認できた施行済み制度と公表済みの予定である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 政策・土地 | 日本 | 新基本計画の下で、地域計画に基づく農地の集積・集約を具体化 | 基本計画2025年4月11日閣議決定。地域計画は2025年3月末までに約1万9千地区で策定され、実行段階へ | 大・受け手には追い風。地域調整が必要 | 基本計画、地域計画、地域計画の実現に向けた支援 |
| 資本・参入 | 日本 | 認定農業経営発展計画に基づく、農業法人と食品事業者等の連携・議決権要件の特例 | 最初の認定は2026年3月27日。2026年8月26日時点で2計画認定 | 大・資本提携に追い風。一般的な農地所有の自由化ではない | 農業経営発展計画制度 |
| 取引 | 日本 | 食料システム法による、合理的な費用を考慮した価格形成を促す努力義務等と、指定品目のコスト指標の作成 | 2025年10月1日に計画認定制度を開始、2026年4月1日に全面施行 | 大・取引改善に追い風。値上げ保証ではない | 食料システム法、計画認定制度の開始、全面施行の予定 |
| 人材 | 日本 | 育成就労制度開始に向け、農業分野の受入れ準備 | 2027年4月1日施行予定 | 大・人材確保に追い風。育成・生活支援等の負担 | 農業分野の育成就労制度 |
| 気候 | 日本 | 高温による米の品質、果実の着色、野菜の着果等への影響が継続 | 2025年の影響を2026年8月28日に公表。2026〜2030年も適応が経営課題 | 大・品質と収益に向かい風 | 2025年地球温暖化影響調査 |
| 環境・貿易 | EU | 森林破壊防止規則の対象商品に、由来・生産地等の確認を要求 | 原則2026年12月30日、小規模・零細事業者は2027年6月30日適用へ延期 | 中・対象商品の調達・輸出に対応負担 | 欧州委員会「EU森林破壊防止規則」 |
法人化と外部資本は同義ではない
農地を所有する法人には農地所有適格法人の要件があり、借りて農業を行う場合とは制度が異なる。新たな特例も認定計画等の要件を伴うため、食品企業が任意の農業法人を買収すれば土地を自由に所有できるという理解は誤りである。M&Aでは株式の評価に加え、農地保有資格、賃貸借の継続、地域計画との整合を確かめる。(農林水産省「農地所有適格法人」)
農業経営発展計画では、農匠なごみと丸美屋の連携が2026年3月27日、グリーンエコスターとアドバンスの連携が同年8月26日に認定された。実績はまだ2計画であり、広く定着した調達手法と評価する段階ではない。経営者は制度名より、出資者が農産物の購入、商品化、資金供給のどこを支えるかを見極める。(農林水産省「農業経営発展計画制度・認定実績」)
気候適応と資源循環の採算
高温対策は単なる収量確保ではなく、等級低下や出荷期のずれを防ぐ投資である。耐暑性品種、作期調整、遮熱・冷却等は、対象作物と地域条件をそろえて評価する。複数産地での生産も、同時に高温や豪雨の影響を受ける地域に集中すれば分散効果が弱い。(農林水産省「2025年地球温暖化影響調査レポート概要」)
EUの森林破壊防止規則は大豆、牛、コーヒー等の対象商品に関係するもので、日本のすべての米・野菜取引に一律適用される制度ではない。国内農業には、飼料・原料調達や欧州向け販売を通じて影響が広がることが考えられる。環境対応では、認証・記録の追加費用を誰が負担し、販売契約にどう反映するかまで設計する。
人材と生産性
農業の人材問題は、自営の担い手の減少と、雇用を使う経営の拡大が同時進行する点に特徴がある。必要なのは農作業員の人数だけでなく、複数圃場と人員を管理できる農場長、栽培責任者、設備を維持する人材である。高齢化率だけを見て雇用市場全体が縮小していると判断すると、採用競争を見誤る。
2025年センサスの基幹的農業従事者は103.6万人で、2020年の136.3万人から24.0%減った。2026年調査の概数値では98万6,600人、平均年齢67.7歳である。一方、2026年の常雇いは24万5,900人、前年比1.6%増であり、家族中心の自営農業と雇用労働は異なる動きをしている。(農林水産省「2025年農林業センサス」、農林水産省「令和8年農業構造動態調査」)
常雇いは原則として年間7か月以上の契約で雇われる者であり、基幹的農業従事者は個人経営体の世帯員を対象とする。経済センサスの従業者35万9,300人とも対象が異なり、単純に足して総就業者数を作ることはできない。農繁期の短期労働力も含め、採用計画では月別の必要時間を把握する。(農林水産省「農業構造動態調査・用語の解説」)
賃金構造基本統計調査は農業を対象としないため、本稿の平均年収は、国税庁統計の業種「農林水産・鉱業」の393万7千円(2025年分)による参考値である。林業・漁業・鉱業を含むため、農業の賃金水準や賃上げ率の代わりには使えない。採用条件の検討には、地域の最低賃金、近隣の食品工場・物流施設の募集条件、自社の賞与・住宅・交通費を含む年間待遇を比較する。作業員と農場長を同じ賃金体系にすると、責任と技能に見合う昇給経路を作りにくい。(厚生労働省「賃金構造基本統計調査・調査の概要」、国税庁「令和7年分 民間給与実態統計調査結果について」)
生産性も、全国の産出額を上記の従業者数で割る方法では測れない。経営単位では、可販品重量÷総労働時間、圃場間の移動時間、繁忙期の未処理面積、雇用費控除後の粗利益を作目別に追う方が有効である。面積だけを増やして移動と選別の時間が膨らめば、一人当たりの負担が増えても採算は改善しない。
2027年4月開始予定の育成就労制度を利用する場合は、栽培作業の習熟手順、日本語での安全確認、住居・通勤の支援を受入れ計画に組み込む。農業分野の協議会は2026年6月に設置され、施行準備が進んでいる。外国人材を季節的な不足の穴埋めだけで捉えず、通年の仕事と育成担当者を用意することが定着の前提である。(農林水産省「在留資格『育成就労』について」)
2030年に向けたシナリオ
2030年の農業は、経営体数が何件減るかより、退出する農場の生産能力を誰がどの条件で引き継ぐかで姿が変わる。不確実性の軸は「農地・人材の移管が実行される度合い」と「供給維持に必要な費用を販売価格・契約で回収できる度合い」である。以下は、分析にもとづく条件付きシナリオであり、確率や市場規模の予測ではない。
| シナリオ | 二つの軸 | 2030年の姿 | 起きる条件・可能性の見立て |
|---|---|---|---|
| 実需者と連携した集約 | 移管が進み、費用回収も進む | 法人・大規模個人・受託組織が農地を引き継ぎ、長期契約と設備投資が結び付く | 農場長の育成、圃場の集約、買い手の調達予算がそろう。条件の整う地域で十分にあり得る |
| 規模拡大と採算悪化の併存 | 移管は進むが、費用回収が遅れる | 面積と雇用は増えるが、資金繰りと更新投資が重くなり、受入れを選別する | 地代・人件費・物流費の増加を価格に反映できない。現状から警戒すべき中心シナリオ |
| 受け手不足による供給縮小 | 移管も費用回収も進まない | 条件の悪い農地から維持が難しくなり、産地の集荷・水管理機能も弱る | 分散圃場、後継者不足、災害等が重なる。全国一律でなく地域別に発生し得る |
価格条件が改善しても移管が進まない地域では、農地不足や受け手の能力不足によって増産できない。この場合、短期的な高値が設備投資を誘う一方、安定供給への転換が遅れる。高温等の気候リスクは全シナリオに共通する変動要因であり、単年度の豊凶で構造判断を変えない。
食料・農業・農村基本計画は2030年の農地面積の目標を412万ha(2024年427万ha)としているが、政策上確保を目指す面積と民間事業者が採算を確保して経営できる面積は同じではない。企業の事業計画では、その達成を前提に固定費を積み上げず、借受け確定面積と販売契約済み数量から投資を段階化する。(農林水産省「荒廃農地の現状と対策」)
| 先行指標 | 確認する統計・公表 | 経営判断への使い方 |
|---|---|---|
| 経営体・法人・常雇いの増減 | 農業構造動態調査 | 退出に対して受け手と雇用が増えているか |
| 農地の受け手と集約の進捗 | 地域計画の公表・更新 | 地図上の計画が借受け・整備へ進んでいるか |
| 単位生産費と農業所得 | 農業経営統計、米生産費 | 価格上昇が費用増を吸収しているか |
| 食品企業との資本・事業連携 | 農業経営発展計画の認定実績 | 資金と販路を伴う移管が実際に増えるか |
| 高温の被害と適応の進展 | 地球温暖化影響調査 | 品種・作期・産地分散の前提を見直すべきか |
経営・企画部門への示唆
農業で事業機会を左右するのは、経営体数の減少そのものより、退出する経営体の農地・作業・販路を誰がどの条件で引き継ぐかである。2025年の農業経営体は5年前より22.3%減った一方、20ha以上層が経営耕地面積の49.7%を担い、2026年の常雇いは前年比1.6%増えた。面積を引き継ぐ力と、繁忙期の作業を回す力の差が、そのまま収益の差になる。(農林水産省「2025年農林業センサス」、農林水産省「令和8年農業構造動態調査」)
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ・事例 | 判断の分かれ目 |
|---|---|---|---|
| 大手(広域法人・大規模経営体) | 承継案件を既存圃場の近隣に絞り、面積より先に乾燥・選果・保管の処理能力と農場長を確保する | 米の10a当たり費用合計のうち労働費28.7%、農機具費23.0%で、肥料費9.4%を大きく上回る。サラダボウルは約1,000人の体制で複数地域の農場を運営 | 承継後に圃場間の移動時間と機械1台当たりの稼働面積が改善するか。拠点数ではなく農場長の数が上限になる |
| 中堅・中小(家族経営・小規模法人) | 得意作目と販路は手放さず、防除・収穫など繁忙工程を作業受託や共同利用に出し、機械の単独保有を減らす | 60kg当たり全算入生産費は個別経営体1万6,490円、組織法人経営体1万2,312円。レグミンの散布受託のように、機械を買わない利用形態が成立している | 委託先が適期に来るか、雨天順延時の優先順位、最低受託量、作業データの返却条件 |
| 新規参入を考える企業(食品・小売・不動産等) | 農地の全量取得より、長期調達契約、共同出資会社、少数出資を組み合わせる。農業経営発展計画による議決権要件の特例も選択肢になる | イオンアグリ創造は直営21か所と300以上の生産者との協業を併用。日鉄興和不動産は日本農業との共同出資会社で、約0.75haから段階的にりんご園を開く。発展計画の認定は2計画 | 栽培を担う運営者を確保できるか、成園化までの資金負担、地域計画との整合 |
分析では、三つの立場に共通する最初の確認事項は、引き継ぐ農地が既存の作業動線と水管理の単位に収まるかである。2026年4月に全面施行された食料システム法は、指定品目のコスト指標を価格協議の材料にできるが、数量不足や規格外の負担までは決めない。契約では、価格の見直し時期と並べて、欠品時の代替調達と規格外品の引取り条件を定めておく。海外市場を狙う場合も順序は同じで、農場の取得より先に輸入者との販売契約と選果・保冷拠点を確保し、現地の栽培パートナーと組む方が損失を限定しやすい。サラダボウルがベトナムで現地企業と設立した合弁は、栽培運営と現地パートナーを組み合わせた例である。(農林水産省「食料システム法」、サラダボウル「沿革」)
通説と異なる見方
第一に、「農家が減れば周辺市場は縮む」とは限らない。2026年は農業経営体が前年比4.4%減った一方、法人経営体は2.4%、常雇いは1.6%増えた。経済センサスでも、農業の民営事業所には2021年時点で35万9,300人が従事しており、雇用を前提とする経営はすでに一定の厚みがある。分析では、資材・機械・人材サービスの需要は件数が減っても消えず、引受面積が増える経営体の保守、作業受託、採用支援に集まる。営業資源は顧客数ではなく、引受面積の伸びる顧客の工程別支出に合わせて配分する方が合理的である。(農林水産省「令和8年農業構造動態調査」、総務省・経済産業省「令和3年経済センサス‐活動調査、第2-1表」)
第二に、産出額の増加は成長の証拠ではない。2024年の農業総産出額は前年比13.6%増えたが、主因は米や野菜の価格上昇であり、米の産出額は2020年の1兆6,431億円から2024年の2兆5,524億円へ増えた。この単価を前提に乾燥施設や農地を増やすと、価格が戻る局面で固定費だけが残る。投資判断には、借受けが確定した面積と販売契約済みの数量を使う。(農林水産省「農業生産に関する統計(1)」、農林水産省「令和7年度食料・農業・農村白書・農業の動向」)
第三に、法人化すれば費用が下がるわけではない。米の全算入生産費で組織法人経営体が個別経営体より約4千円低いのは、規模や作目が異なる母集団の平均差である。法人経営体には農事組合法人等も含まれる。分析では、費用差を生むのは経営形態より、圃場のまとまりと機械の稼働面積である。(農林水産省「令和7年産米生産費」)
公開情報ではわからないこと
- 承継対象の農地を実際に引き継げるか:筆ごとの利用権の残存期間、地主の意向、水路・畦畔の管理負担は統計に出ない。地主、農業委員会、土地改良区への聞き取りと、地域計画の目標地図と現地の照合で確かめる。
- 提携・買収で引き継げる中身:対象法人の農地保有資格が出資後も維持できるか、農場長と従業員が残るか、既存の販売契約を承継できるか。発展計画の認定事例の当事者への面談、対象法人の契約書と作業日誌の調査、農場長への面談で確かめる。
- 食料システム法の下での取引の実態:価格改定の協議が実際に行われているか、規格外や欠品の負担を誰が持つか。同じ品目の生産者と買い手の双方にアンケートを行い、回答を突き合わせる。
- 自動化と作業受託の実際の効果:移送、監視、選別、停止時間を含む総作業時間は公表されない。繁忙期の現地観察とタイムスタディ、自動運転機や受託サービスの利用者への面談で測る。
- 雇用人材が定着する条件:常雇いは増えているが、離職理由や定着の条件は統計に出ない。従業員への匿名アンケートと、育成就労の受入れを準備する法人への面談で、住居、休日、指導体制、昇格経路を確かめる。
出典
統計の定義と対象年は本文の各表に示した。以下は本文で使用した原資料であり、日付の記載がないページを含め、最終確認日は2026年11月6日である。
- 農林水産省「農業生産に関する統計(1)」(2024年値は2025年12月23日公表、2026年3月25日確報)
- 農林水産省「2025年農林業センサス・調査結果の概要」(2026年3月31日公表・確定値)
- 農林水産省「令和8年農業構造動態調査結果」(2026年6月30日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査、第2-1表」(2023年6月27日公表)
- 国税庁「令和7年分 民間給与実態統計調査結果について」(2026年9月)
- FAO「World Food and Agriculture – Statistical Yearbook 2025」(2025年刊行、DOI 10.4060/cd4313en、データの締切りは2025年10月28日)
- 厚生労働省「賃金構造基本統計調査・概要」(公表日記載なし)
- 統計センター「農林漁業のデータについて」(2023年版)
- クボタ「KSAS AIチャットの正式公開」(2025年7月3日)
- クボタ「無人自動運転でコメ・麦の収穫が可能なコンバインを発売」(2023年6月14日、発売は2024年1月)
- 農研機構「国内初の農業特化型生成AIを開発」(2024年10月18日)
- ヤンマー「スマートパイロット」(公表日記載なし)
- ジョンディア「2025年度第4四半期決算説明会」(2025年11月26日)
- BASF「ONE SMART SPRAYとCNHの協業」(2023年5月22日)
- ヤンマー「ジョンディア製品」(公表日記載なし)
- AGRIST「JA全農いわてへの収穫ロボット継続導入」(2025年8月7日)
- 農林水産技術会議「コメクト始動」(掲載日記載なし)
- 農林水産省「スマート農業技術活用サービスの事例」(2026年10月版)
- 大阪公立大学「トマト収穫ロボットのAI学習」(2026年3月31日)
- AGRIST「Farming Planner実運用開始」(2026年6月24日)
- DJI「Agras T70PおよびT25Pを日本で発売」(2025年11月10日)
- 農林水産省「スマート農業」(随時更新)
- 農林水産省「農業構造動態調査・概要」(公表日記載なし)
- 農林水産省「令和7年度食料・農業・農村白書・農業の動向」(2026年公表)
- 農林水産省「食料システム法計画認定制度」(公表日記載なし)
- 舞台ファーム「事業情報」(公表日記載なし)
- イオンアグリ創造「代表あいさつ」(公表日記載なし)
- 農林水産省「2025年農林水産物・食品の輸出額」(2025年実績、少額貨物を含む)
- サラダボウル「会社概要」(人数は2025年4月1日時点、掲載日記載なし)
- 日本農業「日本農業土木の吸収合併」(2026年10月1日)
- 農林水産省「令和6年農業経営体の経営収支」(2025年12月19日)
- 農林水産省「営農類型別経営統計・概要」(公表日記載なし)
- 農林水産省「令和7年産米生産費」(2026年10月30日)
- 農林水産省「食料システム法」(随時更新)
- 農林水産省「食料システム法に基づく計画認定制度の運用等を開始します」(2025年10月1日)
- 農林水産省「食料システム法に関する地方説明会の開催」(2026年1月16日、全面施行の予定日を記載)
- 農林水産省「令和7年度白書・生産資材の安定供給」(2026年公表)
- 農林水産省「農地所有適格法人」(公表日記載なし)
- イオン「直営農場日帰りバスツアー・会社紹介」(2026年開催案内、掲載日記載なし)
- ENEOS「Jリーフ株式譲渡」(2026年2月27日)
- ハークスレイ「History」(2026年3月の子会社化を記載、掲載日記載なし)
- 日鉄興和不動産「室蘭市の高密植りんご栽培事業」(2026年5月8日)
- 米国農務省「Farms and Land in Farms 2025 Summary」(2026年2月13日)
- Dole plc「2025年通期決算」(2026年2月25日)
- Fresh Del Monte Produce「2025年通期決算」(2026年2月18日)
- Fresh Del Monte Produce「2025 Annual Report」(2026年公表)
- SLC Agrícola「2025年年次報告」(2026年公表)
- Adecoagro「2025年連結財務諸表」(2026年3月公表)
- BrasilAgro「2026年6月期決算発表(Form 6-K)」(2026年9月3日)
- BrasilAgro「Rio do Meio農場の一部売却・賃貸に関する重要事実(Form 6-K)」(2026年9月29日)
- 伊藤忠商事「Doleと作るグローバル果物事業」(公表日記載なし)
- サラダボウル「沿革」(公表日記載なし)
- 農林水産省「食料・農業・農村基本計画の閣議決定」(2025年4月11日)
- 農林水産省「地域計画」(2026年9月30日更新)
- 農林水産省「地域計画の実現に向けた支援」(令和8年度予算概算要求資料)
- 農林水産省「農業経営発展計画制度」(認定実績は2026年8月26日時点)
- 農林水産省「農業分野の育成就労制度」(2026年10月16日更新)
- 農林水産省「2025年地球温暖化影響調査の公表」(2026年8月28日)
- 欧州委員会「EU森林破壊防止規則(EUDR)」(適用日を記載、公表日記載なし)
- 農林水産省「2025年地球温暖化影響調査概要」(2026年8月28日)
- 農林水産省「荒廃農地の現状と対策」(2026年2月)
- 農林水産省「営農類型別経営統計」(随時更新)
- 農林水産省「農業経営に関する統計(2)・生産費」(随時更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
