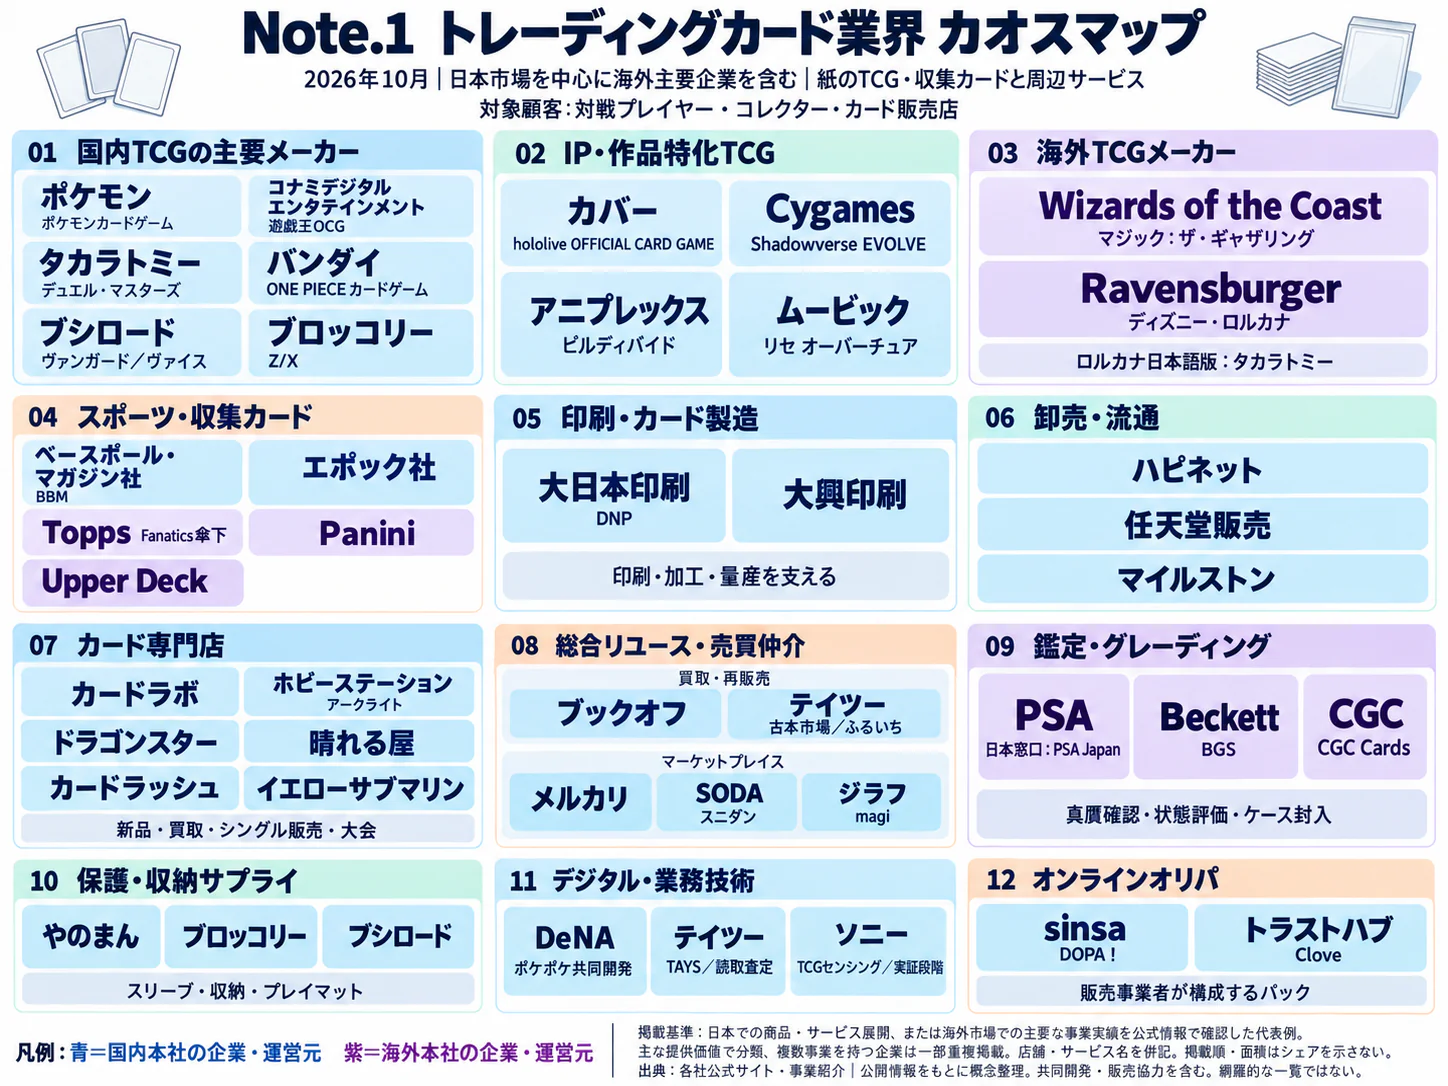
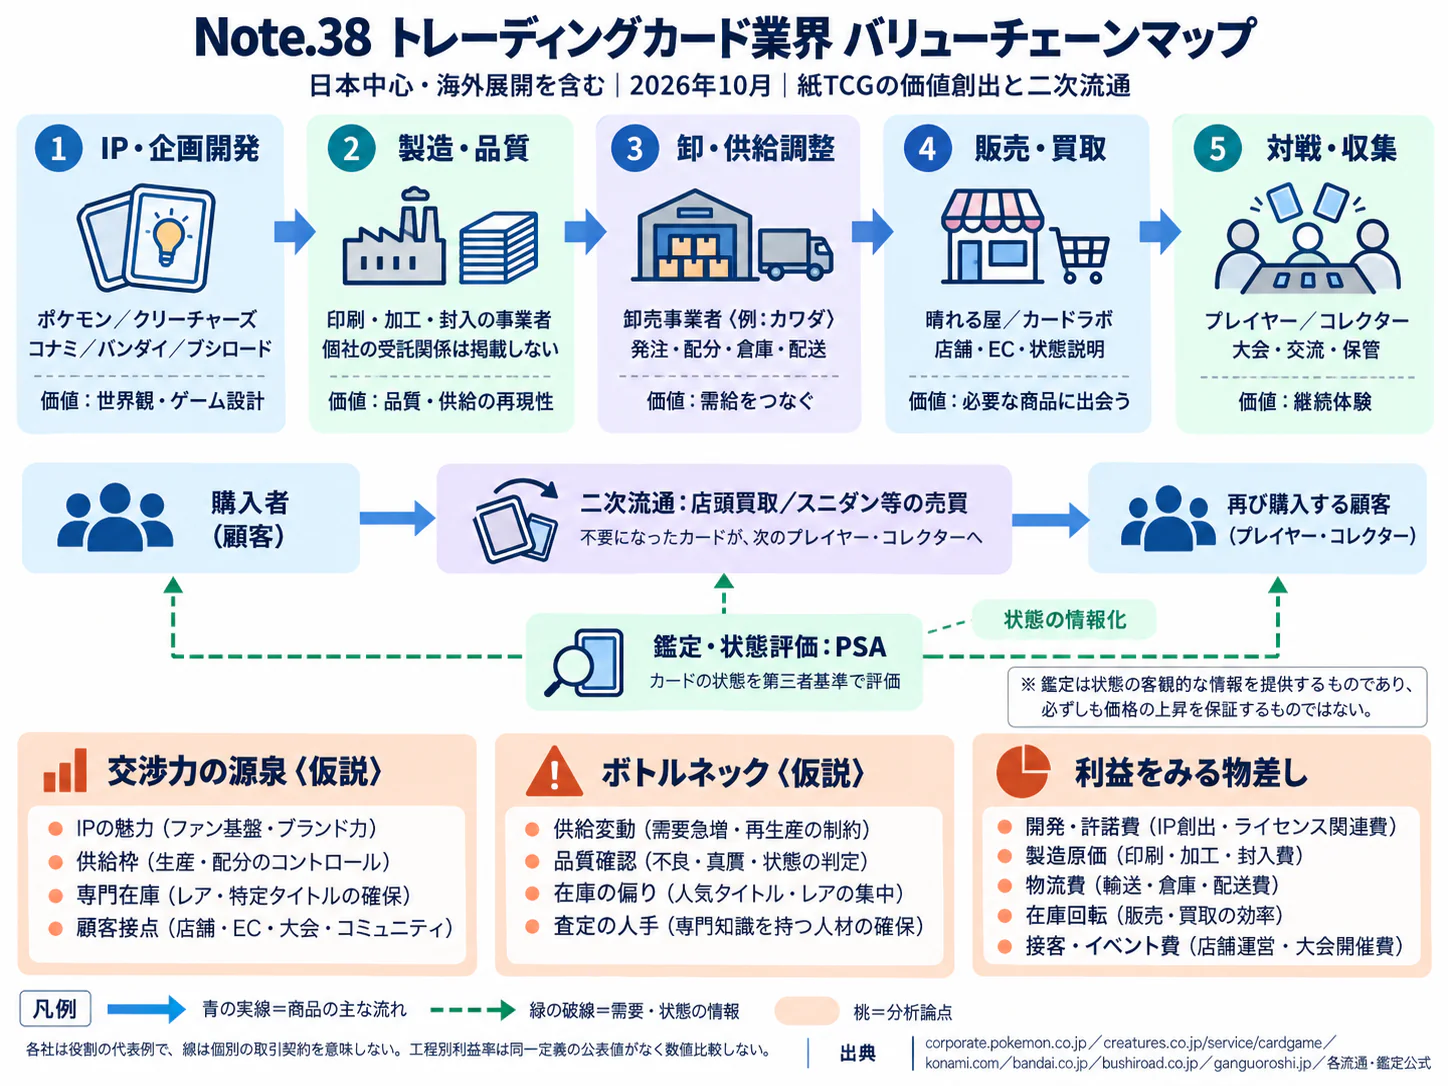
エグゼクティブサマリー
この業界をひと言で表すと、IPが購入を生み、対戦コミュニティと二次流通の信頼が継続需要を支えるホビー産業である。2026年10月28日時点で、新品市場の拡大は続いているが、経営の焦点は初動販売だけでなく、供給の安定、顧客の定着、在庫の現金化へ広がっている。
要点
- 市場:2025年度の国内「カードゲーム、トレーディングカード」は3,384.14億円、前年度比+11.9%である。希望小売価格ベースの協会調査値であり、中古売買や鑑定を含む業界総取引額ではない(日本玩具協会「2025年度 玩具市場規模」)。
- 構造:カードは玩具市場の29.0%、同市場の前年度からの増加額の52.1%を占める(ともに計算)。一方、メーカーの卸売上、店舗売上、二次流通取扱高、鑑定料は別の指標であり、合算した市場像は過大になり得る(日本玩具協会「2025年度 玩具市場規模」)。
- 競争・海外:日本IPの海外展開と、海外企業による鑑定・保管・売買の接続が並行する。ブシロードのTCG海外売上比率は2026年6月期43.4%であり、成長機会を国内人口だけで判断できない(ブシロード「通期決算説明会」)。
- 制度:ランダム販売の表示、古物の本人確認、越境通関に加え、プラットフォーム規則が販売経路を変える。2026年9月のメルカリによる指定商品の一時出品禁止と、10月のLINEヤフーによる大量出品等の禁止は、法律による全面規制とは区別する(メルカリ「禁止出品物追加」、LINEヤフー「ポケモンと連携した取り組みを実施」)。
- AI:カード識別と査定補助は導入済みで、出品支援や現物仕分けにも用途が広がる。ただし識別、状態評価、真贋保証は別機能であり、最終確認と例外処理の設計が必要である(PFU「テイツー導入事例」)。
経営・企画部門への示唆
- 大手は、新弾の初動出荷ではなく、入門商品・再版・公式大会の組み合わせで継続購入を評価する。海外は現地語版と現地大会をセットで広げ、発売直後の二次流通の混乱にはプラットフォームとの情報共有で備える。
- 中堅・中小の店舗は、扱うタイトルと商圏を絞り、買取資金を相場が安定したタイトルに寄せる。評価は売上規模より、買取から売却までの日数と在庫の評価損で行い、自動化は自店のカードで試してから入れる。
- 新規参入は、IPを持たないなら鑑定の受付、保管、出品代行、越境配送など、取引の信頼と手間を担う工程から入る。提携・買収では、在庫の実売価格、取引口座の承継、補償責任の範囲を先に確かめる。
業界データまとめ
国内の新品カード市場は拡大しているが、二次流通を含む業界全体の取引額は把握できない。以下では、日本玩具協会の市場調査を中核とし、事業所・雇用・賃金は範囲が広い公的統計の参考値として明示する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内「カードゲーム、トレーディングカード」3,384.14億円。希望小売価格ベースの協会調査値で、二次流通の取扱高を含まない | 2025年度 | 日本玩具協会「2025年度 玩具市場規模」 |
| 市場の伸び | 前年度比+11.9%。市場規模と同じ系列の公表前年比111.9%による | 2025年度 | 日本玩具協会「2025年度 玩具市場規模」 |
| 事業者数 | 参考:小分類607「スポーツ用品・がん具・娯楽用品・楽器小売業」20,601事業所。企業数ではなく事業所数であり、トレカ専業の数ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 結果の概要」第2表 |
| 従業者数 | 参考:小分類607「スポーツ用品・がん具・娯楽用品・楽器小売業」127,507人。トレカ以外を含み、メーカー・卸売等を網羅しない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 結果の概要」第2表 |
| 平均年収 | 参考:中分類60「その他の小売業」の一般労働者、男女計・企業規模計10人以上・民営事業所で424.23万円(計算)。きまって支給する現金給与額302.0千円×12+年間賞与その他特別給与額618.3千円。トレカ以外の小売業を広く含む | 2025年調査 | 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業大分類、中分類」原表、シート「I60その他の小売業」 |
| 玩具市場に占めるカード構成比 | 29.0%(計算)。カード3,384.14億円÷玩具市場全体11,664.22億円 | 2025年度 | 日本玩具協会「2025年度 玩具市場規模」 |
| 玩具市場増加額に対するカード寄与 | 52.1%(計算)。カードの前年度比増加359.48億円÷玩具市場全体の増加690.19億円。価格・数量別の寄与は不明 | 2025年度 | 日本玩具協会「2025年度 玩具市場規模」 |
協会の対象は会員企業・東京おもちゃショー出展企業のオリジナル商品・自社ブランド商品等であり、厳密なTCG専業統計ではない。2024年度は最新資料の3,024.66億円に統一し、過去の公表版との微差を混在させていない。協会の時系列原表には2025年度を「見込み」とする表記が残るため、本稿では監査済み実売上ではなく、2026年6月公表の協会調査値として扱う。小分類607の大半はスポーツ用品小売業であり、より近い「がん具・娯楽用品小売業」に絞ると4,946事業所・従業者29,382人である(参考値。総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表」)。
AI・フィジカルAIの影響と経営の打ち手
最も現実的な変化は、カードを識別し、商品台帳・査定・出品・仕分けをつなぐ処理の省力化である。生成AIによる文章作成と、画像認識によるカード特定、認識結果に応じて現物を動かすフィジカルAIは別の技術であり、導入効果も分けて測る。
影響の全体像
大会は流通の終点ではなく、メーカーとショップへ需要を還流させる工程である。
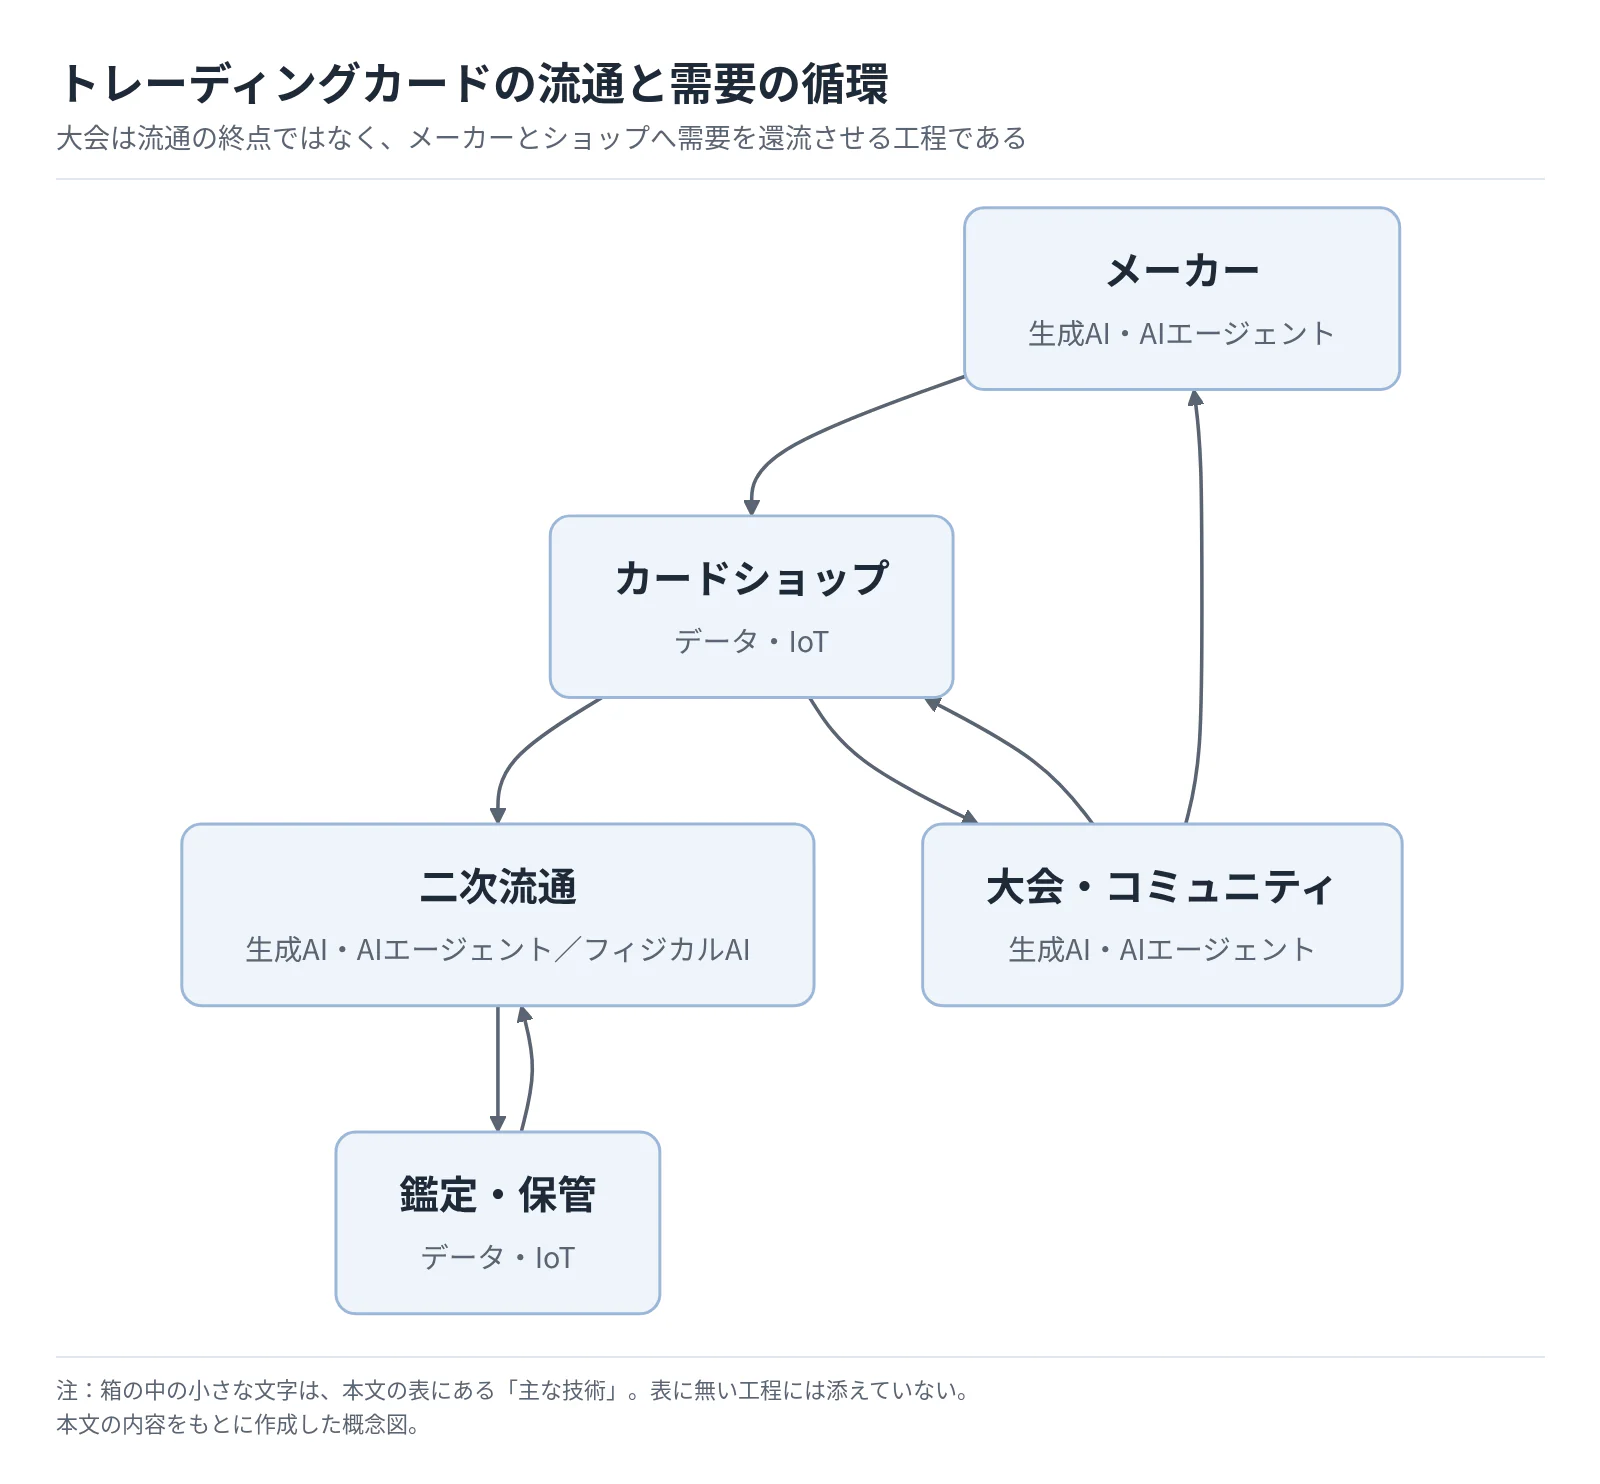 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| メーカー | 企画の参考情報整理、表現・権利確認の補助 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | ハズブロ「AI Principles」。方針公表であり、カード制作工程への一括導入事例ではない |
| カードショップ | 型番・レアリティ特定、価格台帳照合 | データ・IoT | 実用(導入事例あり) | 2年以内 | PFU「テイツー導入事例」 |
| 二次流通 | 商品情報作成、出品操作の支援 | 生成AI・AIエージェント | 実証中 | 2年以内 | eBay「2025年第4四半期決算説明資料」。米国でのベータ提供 |
| 二次流通 | 現物の識別・仕分け・注文への対応付け | フィジカルAI | 実用(導入事例あり) | 3〜5年 | TCGplayer「Roca Sorter」。認識と専用搬送機構を組み合わせる限定用途 |
| 鑑定・保管 | 傷の検出、判定箇所の提示、検査の標準化 | データ・IoT | 実証中 | 3〜5年 | リコー「TRIBUS 2024成果発表会 Part 2」。Collectestとの傷判定の検証 |
| 大会・コミュニティ | ルール検索、問い合わせ案内の補助 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | 大会裁定への導入を確認できる公表事例なし。ポケモン「フロアルール更新」は参照すべき規則の例であり、導入根拠ではない |
時期は、2026年10月から見た日本での普及に関する、公開情報からの分析である。「データ・IoT」には生成AIではない画像認識・照合も含む。薄く傷つきやすいカードには、一定環境で動く専用機の適合性が高いと考えられる。
業務はどう変わるか
第一は、買取査定の入口である。 従来は担当者が絵柄、カード番号、収録弾、加工違いを目視して価格表を検索していた。テイツーのTAYSはスキャン画像からカードを特定し、価格情報と結び付ける仕組みとして導入済みであるが、PFUの事例では傷の状態は人が選択している。したがって「識別できる」と「真贋・状態・適正買取価格を自動確定できる」を同義に扱ってはならない(PFU「テイツー導入事例」)。
第二は、出品準備から販売管理への接続である。 担当者が商品名や説明を転記する仕事は、画像・台帳情報から下書きを生成して確認する仕事へ変わる。eBayは米国の新規・再開出品者向けにエージェントによる出品支援をベータ提供し、カードスキャンについても利用実績を公表しているが、日本のカード店で同じ機能が全面提供されているという意味ではない。型番・言語・加工・傷を確定した構造化情報から文章を作り、在庫数量と販売価格の更新権限を分ける設計が必要である(eBay「2025年第4四半期決算説明資料」)。
第三は、低単価カードの仕分けと受注処理である。 TCGplayerは既存のRoca Sorterに加え、2026年3月に小型のRoca Sifterを発表し、最大毎時1,800枚、本体US$799、利用料月額US$25・年払いという条件を示した。これは提供企業の公表値であり、給紙、例外処理、検品、梱包まで含む店舗の実効生産性ではない。発表時の出荷開始予定は同年9月であり、すべての購入者への納入完了を意味しない(TCGplayer「Roca Sifter発表」)。
低単価在庫でも作業賃を回収できる可能性がある一方、同社の操作説明は非英語カードと英語版の対応付け、特殊加工・再録の識別に注意を求めている。国内店舗では、自店の日本語版や加工違いを使う試験が必要である(TCGplayer「How Scan & Identify Technology Works」)。
第四は、鑑定の補助情報を残すことである。 リコーはCollectestによる傷の検出・評価の検証を公表している。照明条件、元画像、検出箇所、判定履歴の保存は再検査や異議対応に役立つと考えられるが、実証は全カードの真贋保証を意味しない(リコー「TRIBUS 2024成果発表会 Part 2」)。
制作側の導入には固有の制約がある。ハズブロは『マジック:ザ・ギャザリング』等について、公表する絵・文章・世界設定は人が制作し、ツールは参考情報のために使い得るとの方針を示している。カードの価値には絵師や作品への信頼も含まれるため、生成画像への置換による制作費削減を当然の前提にしてはならない(ハズブロ「AI Principles」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| テイツー | 日本 | TAYS | カード識別と買取査定支援 | 展開済み。PFU導入事例 |
| PFU | 日本 | fiシリーズの画像取得基盤 | TAYSのカード読み取り | 展開済み。PFU導入事例 |
| Collectest | 日本 | VSS、画像を使う鑑定支援 | 真贋確認サービス、傷判定の研究開発 | 展開済み。サービスは同社公式、傷判定の検証はリコー発表 |
| TCGplayer(eBay傘下) | 米国 | Roca Sorter・Sifter | 識別と現物仕分け | 未展開。国内商用導入の公表は未確認。製品発表 |
| eBay | 米国 | 出品支援エージェント、カードスキャン | 二次流通の商品登録 | 未展開。当該ベータ機能は米国向けであり、日本事業自体の有無とは別。決算説明資料 |
「未展開」は当該製品・機能の国内導入公表を未確認の意味であり、TCGplayerとeBayは同一企業集団である。
人材・収益・競争への影響
入力・定型説明・単純仕分けの作業時間が減る一方、版・言語・加工の台帳管理、認識できないカードの確認、判定履歴管理が増えると考えられる。査定担当者は最終判断と顧客説明に比重を移す。職種別の雇用削減率を示せる統計は確認できない。
受付から出品までの短縮は在庫滞留を減らす一方、版の誤登録は損失や返品を生む。台帳・取引履歴・状態画像・販売先を接続できる事業者が、優位になると考えられる。店舗は、自店データを取り出せる契約を重視する。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 版・言語・加工・状態を分けた商品台帳を整備 | 共通 | 直ちに | 誤査定・誤出品の抑制 | 型番と現物画像の対応、訂正履歴 |
| 高 | 自店のカードで識別と仕分けを試験 | 中堅・中小 | 6か月以内 | 投資効果の確認 | 傷物、反り、特殊加工、非対応品を含む試験集合 |
| 高 | 高額品・低信頼度の判定を人に戻す | 共通 | 導入時 | 損失と顧客紛争の抑制 | 承認金額、再検査、保管・返却責任の設定 |
| 高 | 出品文章は確定済み台帳から生成 | 共通 | 1年以内 | 転記時間の削減 | 傷画像の加工禁止、価格・在庫更新の別承認 |
| 中 | 買取から出品・売却までの時間を測る | 共通 | 1年以内 | 現金回収の改善 | 商品単位の時刻、返品・再処理費の記録 |
| 中 | 台帳・写真・履歴の出力権を契約に入れる | 大手 | 契約更新時 | 提供会社への過度な依存の抑制 | データ形式、保存期間、移行費の合意 |
| 高 | IP別に生成物・学習利用の可否を定める | 大手 | 制作着手前 | 権利侵害・ブランド毀損の予防 | 権利者・作家契約、外部サービスへの入力規則 |
よくある失敗は、①識別精度を真贋保証と読み替えること、②機械の毎時処理枚数だけで採算を判断すること、③カードの傷を消す画像補正まで商品写真に適用することである。評価には、カード損傷、給紙詰まり、例外確認、誤発送、返品を含める。
業界の定義と市場構造
トレーディングカード業界は、カードを製造・販売する産業と、遊ぶ・集める・売買する活動を支えるサービス産業から成る。新品市場の統計だけで、ショップの中古売買、個人間取引、鑑定、大会運営まで合計した市場規模を示すことはできない。
対象範囲と統計の境界
本稿には、ポケモンカードゲーム、遊戯王OCG、デュエル・マスターズ等の対戦型TCG、スポーツ・キャラクター等の収集カード、カードショップ、二次流通、真贋・状態鑑定、保管、大会運営を含める。スリーブやケースは周辺需要として扱い、デジタル専用カードゲーム、一般のボードゲーム、玩具全体を市場規模に加算しない。日本玩具協会の分類は「カードゲーム、トレーディングカード」であり、本稿の狭義TCGと完全には一致しない(日本玩具協会「玩具市場規模データ」)。
| 領域 | 売上・取引の内容 | 公開データで把握できる範囲 |
|---|---|---|
| メーカー・新品販売 | パック、構築済みデッキ、収集カード | 協会の国内希望小売価格ベース。メーカー出荷売上とは異なる |
| 専門店・二次流通 | シングルカード、開封済み・未開封品、委託販売 | 個社決算・サービス開示が中心。国内総取扱高は確認できない |
| 鑑定・保管 | 真贋確認、状態評価、封入、保管 | 料金・サービスは確認できるが、日本全体の売上統計はない |
| 大会・コミュニティ | 参加、会場運営、販促、継続接点 | 個別大会の要項等。全国の実参加者を重複除去した統計はない |
同じカードの再販売があるため、工程別の売上・取扱高の合算は重複計上になる。新品需要、二次流通取扱高、仲介・鑑定料を分け、鑑定・出品件数をメーカーシェアに代用しないことが重要である。
過去5年の変化
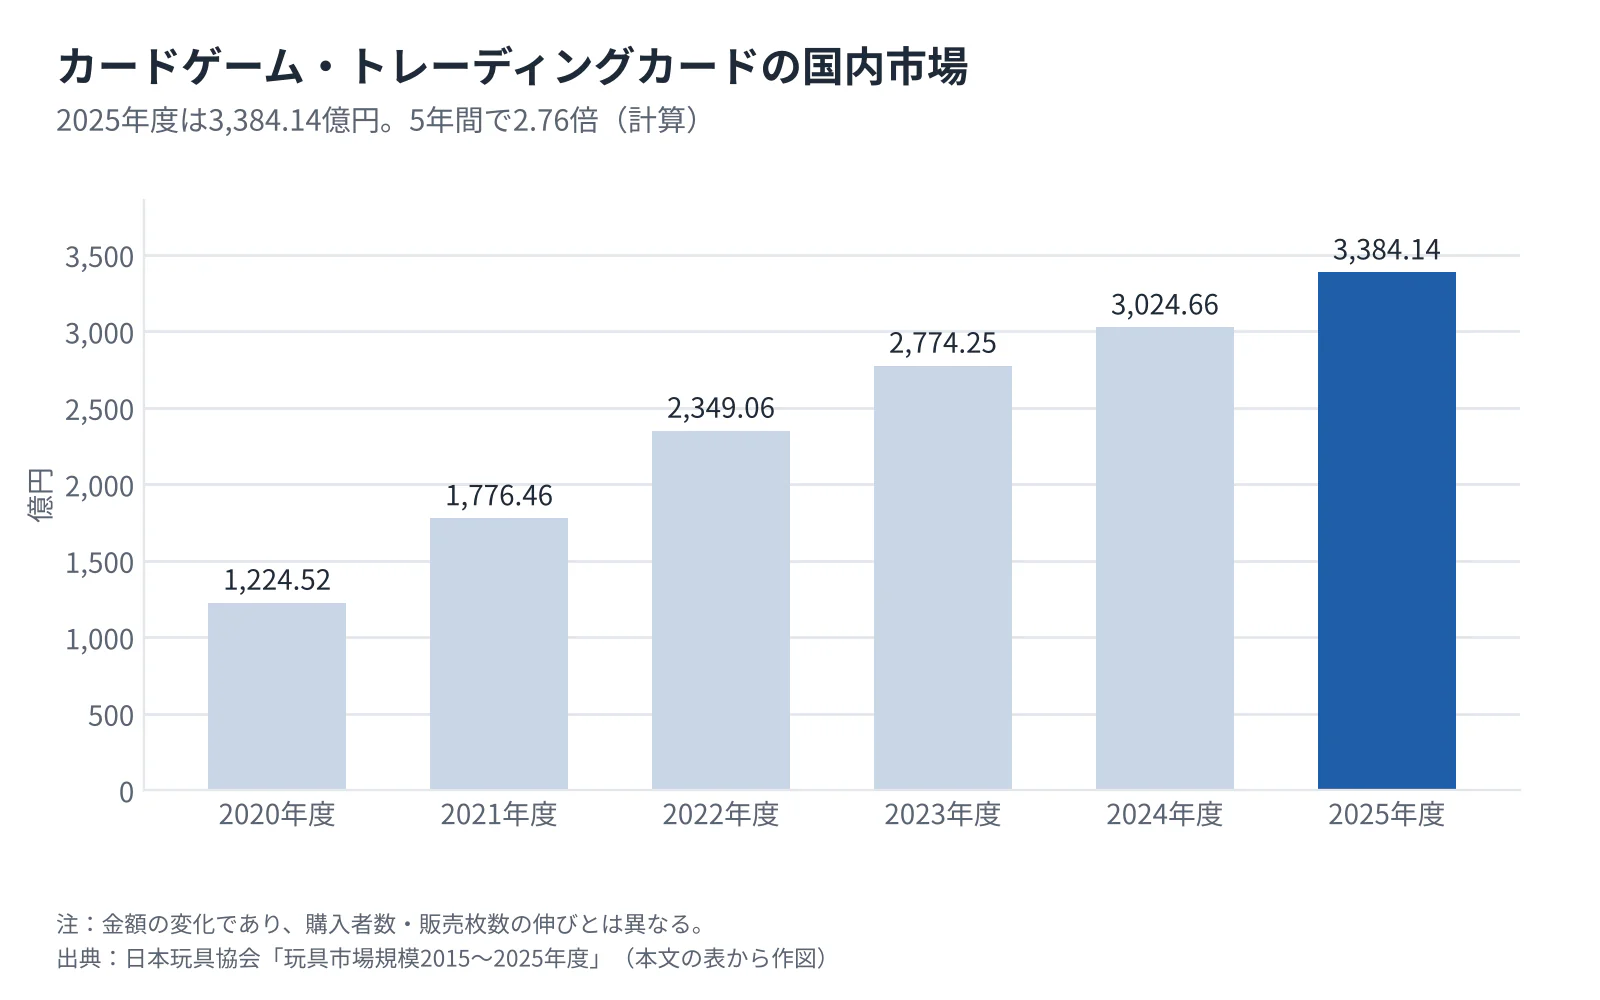 タップすると拡大して見られます
| 年度 | 国内「カードゲーム、トレーディングカード」 | 読み取れること |
|---|---|---|
| 2020年度 | 1,224.52億円 | 比較の起点 |
| 2021年度 | 1,776.46億円 | 市場の拡大が加速 |
| 2022年度 | 2,349.06億円 | 前年度の拡大後も増加 |
| 2023年度 | 2,774.25億円 | 2,000億円台後半へ |
| 2024年度 | 3,024.66億円 | 最新資料による比較値 |
| 2025年度 | 3,384.14億円 | 5年間で2.76倍、年平均成長率22.5%(ともに計算) |
全行は同一系列であり、成長率は金額の変化を示す(日本玩具協会「玩具市場規模2015〜2025年度」)。購入者数・販売枚数の伸びとは異なる。
需要側では、対戦に加えて絵柄・キャラクターを集める用途が重なり、年齢・地域を越えて顧客を獲得できる点が重要である。ただし年齢別、対戦・収集別、訪日客別の国内売上構成は協会統計からは分からない。協会は2025年度についてポケモンカードゲームの伸長やデュエル・マスターズ、遊戯王の増加を説明しており、単一の新規タイトルだけによる市場拡大ではない(日本玩具協会「玩具市場規模データ」)。
供給側では、増刷、発売頻度、収録内容、販路の拡張が購入機会を左右する。ポケモンは2025年3月の海外向け公式案内で、需要の高い商品を最大限の生産能力で増刷すると説明しており、希少性は固定した条件ではない。経営上は、需要増で売れたのか、供給制約の緩和で販売できたのか、単価・商品構成が変わったのかを分解して見る(ポケモン「Update on Pokémon Trading Card Game Product Availability」)。
顧客と需要の特性
同じカードでも、対戦に必要な商品、作品を楽しむ収集物、換金を想定した在庫では購入の決め手が異なる。市場を「子どもの玩具」または「高額転売」のどちらか一方で説明すると、品ぞろえと顧客維持の設計を誤る。
| 主な顧客 | 購買の決め手 | 価格感応度・継続条件 | 事業者が確認すべきこと |
|---|---|---|---|
| 対戦プレイヤー | デッキに必要な機能、使用可能なルール、対戦場所 | 必要カードの合計負担に敏感。仲間・ルール習熟が継続を支える | 初回購入後の対戦参加、デッキ更新費、継続率 |
| コレクター・作品ファン | キャラクター、絵柄、版、加工、保存状態 | 特定商品では代替しにくいが、趣味全体の予算に上限がある | 欲しいカードへの到達費用、状態説明への信頼 |
| 子どもと保護者 | 分かりやすさ、予算、入手しやすさ、安全な遊び場 | 少額で始められ、親子で納得できることが重要 | 初心者向け商品と説明、抽選・販売方法の公平性 |
| 売買を重視する購入者 | 売買価格差、流動性、手数料、配送・鑑定費 | 相場と売却所要日数に敏感 | 出品価格ではなく実成約、返品・偽造リスク |
この分類は、公開情報からの分析であり、構成比の調査結果ではない。対戦と収集を兼ねる人もおり、目的別の顧客数は単純加算できない。
低価格の入口商品と、収集性の高い商品の両方がある。タカラトミーは2026年のデュエル・マスターズ商品で税込1,100円の構築済みデッキと、1パック税込200円のレギュラーパックを示している。経営課題は客単価の引上げだけでなく、初回購入からルール習得、追加購入、大会参加へ移る接点の設計である(タカラトミー「デュエル・マスターズ25周年」)。
乗り換えコストには、カードの金額以外にルール習得、対戦相手、店舗での居場所がある。収集目的では他商品へ予算を移しやすい一方、対戦では公式大会も継続の接点となる(ポケモン「PJCS2026」、コナミ「Yu-Gi-Oh! WORLD CHAMPIONSHIP 2026」)。
季節性は年末商戦のほか、新弾、周年、映像作品、大会日程に依存する。景気との相関を示す公的系列はなく、不況に強いと断定できない。生活費上昇時には購入数量とプレミアム商品・鑑定への支出を分けて追う。
法人の仕入れでは、店舗・チェーンのバイヤーが発売計画と顧客層を見て発注し、運営部門が販売・大会スペースを、財務部門が仕入資金と在庫上限を確認するという管理が合理的である。ただし実際の配分条件、掛率、支払期日、返品条件は会社・取引先で異なり、一律の商慣行として公開資料から確定できない。B2B営業では担当者の役職だけでなく、仕入枠、売場、イベント、決済条件の決裁者を特定することが重要である。
バリューチェーンと収益構造
メーカーの収益源はIPと商品・供給計画、ショップの収益源は仕入れ・販売・コミュニティ運営、二次流通の収益源は取引成立と信頼の提供にある。紙の製造原価が小さいという印象から、すべての工程が高収益であると判断することはできない。
| 工程 | 主な役割・企業例 | 対価と付加価値 | 主な収益リスク |
|---|---|---|---|
| メーカー | ポケモン、コナミ、バンダイ、タカラトミー、ブシロード | 新品販売、IP使用、ルールと商品体系の継続運営 | 開発・権利費、供給不足、過剰供給、タイトルの失速 |
| カードショップ | テイツー、専門店、TSUTAYA等 | 新品の販売差益、中古の売買差益、対戦場所 | 仕入配分、評価損、買取資金、店舗費用 |
| 二次流通 | メルカリ、eBay・TCGplayer、オークション | 仲介・決済・出品等の手数料、顧客到達 | 不正出品、返品、配送事故、外部規則の変更 |
| 鑑定・保管 | PSA等の鑑定会社、保管事業者 | 真贋・状態確認、封入、保管・出庫 | 判定の不一致、偽造ケース、紛失・補償、納期 |
| 大会・コミュニティ | メーカー、ショップ、運営会社、ジャッジ | 参加・運営受託・販促、顧客維持 | 会場・人員費、裁定品質、参加者の偏り |
メーカーは新弾を一度販売すれば終わるのではなく、既存カードとの相互作用、使用可能なルール、再版、初心者向け商品の供給を継続して管理する。ショップは新品販売で来店をつくり、買取によって欲しいシングルカードをそろえ、大会で継続接点をつくる。この循環が機能するかは、単品の粗利率だけでは測れない。
公開決算の収益性は、事業範囲をそろえて比べる。ハズブロの2025年Wizards of the Coast and Digital Gaming部門は売上高US$2,186.9 million、営業利益US$1,006.8 million、営業利益率46.0%である。デジタルゲームやライセンス収入等を含むため、紙のカードだけの利益率として転用できない(ハズブロ「2025年通期決算」)。
一方、テイツーの2026年2月期は全社売上高422.33億円、売上総利益率33.2%、販管費率29.9%、営業利益率3.3%である。本・ゲーム・ホビー等を含む全社値であり、トレカ単独の採算ではないが、販売差益の多くが店舗運営費等に充てられる小売構造を示す。直近の2027年2月期中間期は売上高221.18億円(前年同期比14.4%増)、売上総利益率36.0%、営業利益率6.0%で、会社はトレカ商品と中古商品の好調を理由に通期の営業利益予想を16億円から20億円へ引き上げた(テイツー「2027年2月期 第2四半期(中間期)決算説明会資料」)。バンダイナムコのトイホビー事業も2026年3月期売上高6,739億円、セグメント利益1,269億円であるものの、カード以外を含むためカードの利益率とは比較できない(テイツー「2026年2月期決算説明資料」、バンダイナムコ「2026年3月期決算説明資料」)。
メーカー側の費用には、IPの権利料、ゲーム開発、イラスト、印刷・加工、封入、物流、販売促進、大会運営がある。店舗側では商品仕入れに加えて、査定・接客・棚卸の人件費、家賃、防犯、決済、発送・返品費が発生する。これらの全国平均の構成比は公表されておらず、紙・電力価格だけから利益を予測することはできない。
価格転嫁も一律の値上げではない。ブシロードはヴァイスシュヴァルツのボックス定価を5,280円から4,400円に変え、同時に1パック当たりの枚数(入り数)も変更したと説明しているため、同一数量の単純な値下げとして扱えない。顧客が負担するデッキ完成費用、パック数、カード枚数、加工仕様までそろえた比較が必要である(ブシロード「2026年6月期通期決算説明会」)。
供給網では、特殊印刷・加工の品質、発売前情報の管理、封入ミス、配送時の盗難・破損がカード固有の論点となる。個別商品の製造委託先や生産国別比率は公開範囲が限られ、業界全体が特定国に依存するとは断定できない。調達先を増やす際も、色・裁断・反りの差が収集品質に影響し得るため、価格に加えて品質検証と追跡可能性を契約条件に組み込む。
競争環境
競争の中心は、強いIPを持つメーカー間の競争と、流通・鑑定・コミュニティを提供する事業者間の競争である。国内のメーカー別販売額を同一基準で網羅する公開統計はなく、上位3社集中度やトレカ専業企業の規模分布は算出できない。
競争要因と国内主要企業
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 長寿タイトルに加え、海外IPや新規タイトルが売場・購入予算・大会日程を争う | 強まる |
| 新規参入の脅威 | 中 | 印刷・販売は委託できるが、IP、ルール、大会、継続供給をそろえる負担が大きい | 強まる |
| 売り手の交渉力 | 強 | 人気IP・正規供給に代替が少なく、需要増局面では商品確保が制約となる | 強まる |
| 買い手の交渉力 | 中 | シングルカードは価格比較しやすいが、人気商品や希少な状態には代替が少ない | 強まる |
| 代替品の脅威 | 強 | ゲーム、動画、キャラクターグッズが同じ可処分時間・趣味予算を争う | 変わらない |
強さと方向は、以下の企業事例をもとにした分析である。参入の脅威が高まることは、新規タイトルが必ず定着することを意味しない。
| 企業・グループ | 規模の把握方法 | 公表情報で確認できる特徴・戦略 |
|---|---|---|
| ポケモン | カード事業の売上高は単独非開示 | IP、商品、公式大会を展開。世界累計製造枚数は2026年3月末で850億枚以上であり、年間販売枚数ではない(公式事業データ) |
| コナミグループ | 遊戯王カード単独の売上高は非開示 | 紙・デジタルを含む遊戯王の世界大会を運営。2026年は8月28〜30日に東京・有明で開催(大会公式サイト) |
| バンダイナムコグループ | トイホビー事業6,739億円、2026年3月期。カード以外を含む | TCGの好調と生産体制強化を説明。複数IPを玩具・コンテンツと展開(決算説明資料) |
| タカラトミー | デュエル・マスターズ等の単独売上高は非開示 | 長寿タイトルの初心者商品・周年施策と、日本語版ディズニー・ロルカナを展開(25周年発表、ロルカナ製品情報) |
| ブシロード | TCG国内149.27億円・海外114.47億円、合計263.74億円(計算)、2026年6月期 | ヴァイスシュヴァルツ等に加え、2026年7月にパルワールドのTCGを投入。海外販売を拡大(決算説明会) |
| テイツー | 全社売上高422.33億円、2026年2月期。カード以外を含む | 新品・中古を併売し、店舗・ECを展開。カード単独の営業利益は非開示(決算説明資料) |
上表は売上順位ではない。市場シェアを比べるには、卸・小売の区別、対象タイトル、地域、商品形態をそろえる。
再編・異業種参入と競争単位の変化
直近3年の流通側の動きでは、CCCが2025年10月にトレカ専門店「TSUTAYA Trading Card」の6店舗目となる戸塚店を発表した。既存の顧客接点と商業施設・店舗運営の経験をカード販売・対戦場所へ転用する参入である。ただし専門店6店舗という数字は、全国のTSUTAYAのトレカ取扱店総数ではない(CCC「TSUTAYA Trading Card 戸塚店」)。
2025年1月のディズニー・ロルカナ日本語版発売は、海外メーカーが国内玩具企業を通じて参入する例である。国内企業にとって海外企業は競合であると同時に、未保有IPを補完する提携先になる。商品輸入だけでなく、日本語のルール、流通、大会運営まで組み合わせる点が重要である(タカラトミー「ディズニー・ロルカナ 第一弾」)。
海外では2024年にeBayとCollectorsがGoldin・保管事業の取引を完了し、2026年にはCollectorsがPSA、Beckett、SGCを同一グループとして公表している。日本のショップは、国内同業店に加えて、鑑定から売却まで顧客を囲む海外事業者との関係も考える。これは取引機能の統合であり、各鑑定ブランドの評価尺度が同一になったという意味ではない(eBay「Collectorsとの取引完了」、Collectors「SGC責任者就任」)。
成功の鍵
成功条件は四つある。第一は、IPの知名度を初回購入で終わらせず、分かりやすい入口と追加商品の需要へつなぐことである。タカラトミーの初心者商品やブシロードの新規層向け商品施策は、この課題への対応として読める。
第二は、発売時の需要と再版を管理し、欲しい顧客に供給することである。第三は、対戦相手と参加場所を維持することであり、メーカー大会と店舗イベントは購入後の利用価値を支える。第四は、買取・査定・販売・返品を一貫して管理し、利益と現金の回収を両立することである。
小売M&Aでは、店舗数に加えて、実売可能額、タイトル別滞留、査定担当者への依存、仕入契約の承継、対戦コミュニティの維持を確かめる。
海外の動向と主要企業
海外との競争は、新品カードの販売だけでなく、スポーツの権利、鑑定ブランド、保管・売買の接続を巡って進んでいる。一方、政府・国際機関・業界団体による同一定義の世界TCG市場統計は確認できず、日本の世界シェアや地域別市場規模を数値で断定することはできない。
世界市場の構造と主要企業
米国では対戦型TCGに加え、スポーツカードと鑑定・オークションが重要な事業領域である。欧州メーカーも世界的IPで参入し、日本企業は多言語化・販売拠点で海外需要を取り込む。以下は事業モデルの比較である。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ハズブロ/ウィザーズ・オブ・ザ・コースト | 米国 | マジック関連売上US$1,720.1 million、2025年。紙・デジタル等を含む | 長寿TCGと他IPとの商品展開 | 2026年第3四半期のマジック売上は初めてUS$600 million超(通期決算、第3四半期決算) | 日本語版商品・国内イベントを展開(日本公式サイト) |
| ファナティクス/トップス | 米国 | カード事業売上は非開示 | スポーツ団体・選手とのライセンス | 2026年4月、NFL・NFLPAとの独占的な複数年契約を発表(公式発表) | 2021年にNPB全12球団の公式カードのライセンス契約を締結し、東京に拠点を置く(WBSC「NPB, Topps announce first-ever trading card deal」) |
| ラベンスバーガー | ドイツ | 全社EUR742 million、2025年。カード以外を含む | ディズニー・ロルカナ、ゲーム・パズル | ロルカナの販売正常化とプレイヤー基盤拡大を説明(公式ニュースルーム、2025年事業発表) | タカラトミーによる日本語版販売 |
| eBay/TCGplayer・Goldin | 米国 | 全社US$11,100 million、2025年。全商品カテゴリー計 | 一般市場、TCG専門市場、オークションを保有 | 2024年Goldin取得、Collectorsとサービス連携(通期決算、取引完了発表) | 日本の売り手の越境販売経路。傘下全サービスの国内提供を意味しない |
| コレクターズ/PSA・Beckett・SGC | 米国 | 売上高非開示 | 鑑定ブランドと保管・取引接続 | 2026年7月の公式発表で3ブランドの所属を確認(公式発表) | PSAの日本向け鑑定サービス(PSA Japan) |
海外でも、すべてのタイトルが同じ速度で成長しているわけではない。ハズブロは2026年10月20日の決算で、マジックの第3四半期売上が前年同期比34%増と発表した。一方、ラベンスバーガーはロルカナについて、初期の過熱と投機的需要の後退に伴う販売減と、プレイヤー・コレクターの基盤拡大を説明しているが、後者は同社の評価であり、独立した需要調査ではない(ハズブロ「2026年第3四半期決算」、ラベンスバーガー「2025年事業発表」)。
日本企業の立ち位置と日本への波及
ポケモンカードは2026年3月末までに16言語で展開され、世界累計製造枚数は850億枚以上である。この数字は日本発IPの到達範囲を示すが、その年の実売や地域別の需要を表さない。海外成長の要因をつかむには、日本製カードの輸出と現地語版販売を分けて見る(ポケモン「Pokémon in Figures」)。
ブシロードの2026年6月期TCG海外売上比率は43.4%で、日本語版輸出、英語版、簡体字版等を含む。同社は2027年6月期に同比率50%超を見込むと説明し、マレーシアに卸売を担う子会社も新設したが、50%超は会社の見通しであって実績ではない(ブシロード「2026年6月期通期決算説明会」)。
日本に波及しやすいのは、鑑定を依頼したカードを保管し、そのまま販売するサービスの接続である。既に海外で事業連携が成立していることから、今後2〜3年の提携検討テーマとみられる。ただし、日本での普及率を予測できるデータはない。国内事業者は自社ですべて保有するほか、海外の鑑定・買い手基盤と組み、受付、状態説明、配送・通関を担う選択肢を持つ。
対戦型TCGの海外展開では、翻訳済み商品を送るだけでは足りない。現地の店舗、ルールを教える人、継続大会、再入荷の連絡をセットで維持できるかが重要である。スポーツカードでは権利契約の独占性が参入余地を左右するため、同じ「カード」の名称でも提携相手と競争条件は異なる。
外部環境と制度の変化
制度面では、広告・抽選販売、古物の本人確認、制作・製造の委託、越境販売の通関・包装が主要な管理領域となる。法律の変更とプラットフォーム独自の出品規則を分け、商品・取引形態・販売地域ごとに適用を確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引制度 | 日本 | 取適法施行。適用対象となる印刷・制作等の委託で、価格協議や支払方法の管理を見直す | 2026年1月1日施行 | 中・受託者には追い風、発注管理には負担 | 公正取引委員会「取適法」 |
| 流通ルール | 日本 | メルカリ等が指定されたポケモン30周年商品の出品を一時禁止。法律によるトレカ全面規制ではない | 2026年9月16日開始 | 大・該当商品の売却経路には向かい風 | メルカリ「禁止出品物追加」 |
| 流通ルール | 日本 | LINEヤフーがポケモンと連携し、Yahoo!フリマ・Yahoo!オークションでカートン単位、空箱・空パックの出品と、30th CELEBRATION以降の発売後一定期間の同一商品の大量出品を禁止。一時措置との記載はない | 2026年10月13日発表 | 中・大量出品を前提とする販売には向かい風、正規購入者の入手性には追い風 | LINEヤフー「ポケモンと連携した取り組みを実施」 |
| 環境・包装 | EU | 包装・包装廃棄物規則の適用開始。輸出商品の包装設計を段階的要件に対応させる | 2026年8月12日原則適用、2030年以降の要件あり | 中・対応費用は向かい風、適合包装には追い風 | EU理事会「Packaging」 |
| 通関 | 米国 | 全ての国からの少額貨物(800ドル以下)の免税措置を停止。CBPが規則で無期限停止を定め、法律による免税廃止も2027年7月1日に控える。低価格のカード発送も免税を前提にできない | 2025年8月29日停止、2026年2月20日継続命令、2026年6月24日規則施行 | 大・越境小口販売には向かい風 | 米国CBP「CSMS #67845486」、米国CBP「Indefinite Suspension of the De Minimis Exemption」 |
| 消費者保護 | 中国 | 盲盒に該当する販売では確率等の表示、記録、未成年者への販売管理を求める指針 | 2023年6月15日公表・施行 | 中・販売設計に制約、透明性には追い風 | 国家市場監督管理総局「盲盒经营行为规范指引(试行)」 |
| 人口構造 | 日本 | 15歳未満人口は1,329万人、45年連続減少。国内の新規児童顧客の母数が縮小 | 2026年4月1日現在・総務省推計概算値 | 大・子どもだけに依存する需要には向かい風 | 総務省「統計トピックスNo.148」 |
メルカリの対象は未開封の「30th CELEBRATION」拡張パックと、開封・未開封を問わない指定カードセットであり、告知では開封済みシングルカードの出品は可能としている。LINEヤフーも2026年10月13日、ポケモンからの情報提供を受け、カートン単位や空箱の出品、発売直後の同一商品の大量出品を禁止した(LINEヤフー「ポケモンと連携した取り組みを実施」)。こうした変更は、在庫の所有自体を禁じるものではなく、特定経路での販売可能性を変える。仕入判断には販売先の規則変更と、代替販路に移した場合の費用を織り込む(メルカリ「禁止出品物追加」)。
国内の中古買取では、古物営業に関する許可・取引記録・本人確認等の要件を確かめる。警視庁は非対面取引について、身分証明書のコピーの送付だけでは所定の確認方法にならないと案内している。オンライン買取を店舗と同じ感覚で始めることはできない(警視庁「非対面取引における確認の方法」)。
「オリパ」等のランダム販売は、名称だけで適法・違法を一律に判断できない。景品表示法上の表示、景品の付け方、通信販売の最終確認画面等を個別に確認し、当たりの残数、基準価格、確率を表示する場合は説明を裏付ける記録を残す。「カード合わせ」の禁止を、あらゆるランダムカード販売の禁止と読み替えてはならない(消費者庁「表示に関するQ&A」、消費者庁「カード合わせに関するQ&A」、消費者庁「通信販売のガイドライン」)。
資源循環では、カード本体の長期保有・再流通と、開封後の包装廃棄を分けて考える。包装を薄くしても輸送中の傷・反りが増えれば返品や再配送が増えるため、資材削減は保存品質と同時に検証する。少子化への対応も、単純な高額化ではなく、初心者の参入負担を抑えながら成人・海外顧客へ対象を広げる設計が求められる。
人材と生産性
人材面の課題は、カードの知識、顧客対応、在庫管理、大会運営を兼ねられる人の確保と、業務が特定の担当者に集中しない体制づくりである。トレカ専業の求人倍率・賃金・労働生産性を直接示す公的統計は確認できず、広い小売分類の値を業界平均として断定できない。
年収424.23万円は「その他の小売業」の参考値であり、小規模個人店、短時間労働者、メーカー企画職、鑑定専門職を代表しない。採用条件は地域、勤務時間、査定権限、担当タイトル、外国語対応をそろえて比べる(厚生労働省「令和7年賃金構造基本統計調査」原表)。
個社ではテイツーの2026年2月期人件費が49.92億円と、前期44.96億円から増えている。ただしこれは全社の人数・出店・処遇等の影響を含む総額であり、従業員1人当たりの賃上げ率を示さない。業界の賃上げ傾向をこの数字だけから推定すべきではない(テイツー「2026年2月期決算説明資料」)。
現場で確保すべき能力は、版違いと状態の見極め、買取時の説明、未成年者・初心者への接客、ルールを公平に運用する判断である。大会のジャッジやオーガナイザー制度はタイトルごとに運用され、すべてのTCGに共通する国家資格ではない。店長の評価を高額品の買取額だけに寄せると、接客・初心者支援・大会運営の仕事が評価されにくくなる。
生産性は、売上高÷人数だけでは価格変動や新品・中古構成に左右される。社内では、労働時間当たりの粗利益から返品・紛失・評価損を差し引いた指標、買取から出品までの時間、大会の再参加率を併せて使うことが合理的である。統計分類が異なるため、国内トレカと海外小売の付加価値生産性を比較する数値は本稿では示さない。
外部イラストレーターや運営人員への委託では、契約内容に応じてフリーランス法等の適用を確認する。2024年11月1日施行の同法は取引条件明示等を求めるものであり、納期変更、修正、二次使用の扱いを口頭だけで済ませない管理が必要である(公正取引委員会「フリーランス法特設サイト」)。
2030年に向けたシナリオ
2030年の姿を左右する軸は、①対戦・収集を継続する実需の定着、②供給と二次流通の信頼・安定性である。過去5年の高成長率をそのまま延長した市場予測は本稿では示さない。以下は、分析にもとづく条件別のシナリオである。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 継続需要と供給正常化 | 新品の入手性が改善し、遊ぶ・集める顧客を持つ店舗が残る。急激な価格上昇より継続購入が収益を支える | 初心者商品、再版、大会が機能し、相場変動に耐える在庫管理が広がる | 中心シナリオ。ただし伸び率の鈍化と企業間格差を含む |
| 海外需要と信頼サービスの拡大 | 日本IPの現地語販売と、鑑定・保管・越境販売が成長。国内店舗も海外顧客への入口になる | 現地店舗・大会の定着、権利契約、通関・配送・返品の整備 | 十分あり得る上振れ。国内新品市場への波及幅は不明 |
| 供給過多と需要の離脱 | 新弾や高額品の在庫が滞留し、買取資金が不足。店舗統廃合とタイトルの選別が進む | 初動発注が継続需要を上回る、収集熱が冷える、取引トラブルが増える | 無視できない下振れ。タイトル・地域単位で先行し得る |
中心シナリオは、市場拡大と増産・初心者施策・大会運営を根拠とする。ただし供給正常化は希少性に依存する販売差益を縮め得るため、新品の入手性と既存在庫の価値維持は必ずしも一致しない。
上振れでは、海外売上が国内人口減少を補完するが、日本語版輸出と現地語版の消費者定着を混同してはならない。下振れでは、売上の減少より先に買取在庫と現金不足が問題になり得る。したがって店舗・卸のストレス検証では、売上減だけでなく、在庫処分価格、滞留期間、仕入支払時期を変えて資金繰りを確かめる。
| 先行指標 | 確認する統計・発表 | 判断するポイント |
|---|---|---|
| 新品市場の増加と玩具全体への寄与 | 日本玩具協会の年次市場調査 | カード固有の成長か、玩具全体に共通する変化か |
| 海外販売とタイトル別の動向 | ブシロード・ハズブロ等の決算 | 地域・製品の偏り、前年の大型発売の反動 |
| 増産・再版・発売予定 | メーカーの公式供給案内 | 品薄の解消か、新弾過密・供給超過か |
| 小売の売上・在庫・資金回収 | テイツー等の決算と自社管理資料 | 売上増に在庫・買取資金が過度に先行していないか |
| 初心者の継続参加 | 公式大会予定と自店の参加・購買記録 | 募集定員でなく実参加、初回から再来店への移行 |
最後の指標は自社で集める。大会の延べ参加者や出荷枚数を、顧客数・最終需要と置き換えてはならない。
経営・企画部門への示唆
計画づくりで最初に分けるべきは、協会統計が示す新品の拡大と、自社の利益が生まれる工程である。カードは2025年度に玩具市場の増加額の52.1%を占めたが、この伸びはIP・供給、店舗の売買差益、二次流通の手数料、鑑定料へ別々の形で届く。同じ成長率をすべての事業計画に当てはめてはならない。
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 判断に使う指標 |
|---|---|---|---|
| 大手(メーカー・IP保有者、大手チェーン) | 新弾の初動より、入門商品・再版・公式大会を一体で回す。海外は現地語版と現地大会を組み合わせる。発売直後の二次流通の混乱には、プラットフォームとの情報共有で備える。値下げは1パック当たりの枚数と組み合わせて設計する | ブシロードのTCG海外売上比率43.4%(2027年6月期は50%超の見通し)、ヴァイスシュヴァルツのボックス定価を5,280円から4,400円に下げ入り数も変更。ポケモンと連携したLINEヤフーの大量出品等の禁止 | 再版後の店頭在庫日数、初回購入者の大会参加率、地域別の現地語版比率 |
| 中堅・中小(カードショップ) | 扱うタイトルと商圏を絞り、対戦席と初心者会で来店頻度を上げる。買取資金は相場が安定したタイトルに寄せ、識別・仕分けの自動化は自店のカードで試してから入れる | テイツーの売上総利益率33.2%に対し販管費率29.9%(2026年2月期)。CCCの専門店は対戦席68席を無料で開放 | 買取から売却までの日数、在庫の評価損率、対戦席の稼働と物販の併買率 |
| 新規参入を考える企業 | IPを持たないなら、鑑定の受付代行、保管、撮影・出品代行、越境配送など、取引の信頼と手間を担う工程から入る。AIによる傷の検出は実証段階にあり、判定は人が最終確認する前提で設計する。新規タイトルの投入は、大会運営と再版を数年続ける資金を前提にする | eBayとCollectorsの連携で鑑定・保管・売買が一体化。米国は少額貨物の免税停止を規則で無期限化 | 受託1件当たりの粗利、補償事故の発生率、通関・返品の追加費用、判定基準の説明可能性 |
分析では、3つの立場に共通する失敗は、相場の上昇局面に合わせて在庫・設備・人員を固定費にしてしまうことである。ラベンスバーガーはロルカナについて、初期の投機的な需要が去った後の販売減を説明しており、タイトル単位の反動は海外でも起きている。計画の前提には、タイトル別に需要が半減した場合の在庫処分額と資金繰りを置く。
立場ごとの実行上の制約にも業界固有のものがある。中堅・中小が郵送買取で商圏を広げる場合、古物営業の非対面取引では身分証のコピーを送ってもらうだけでは本人確認にならず、確認手段の費用を買取1件当たりの採算に入れる。新規参入者が越境配送を担う場合も、米国向けは少額のカードでも通関手続きを前提に料金を設計しなければならない。大手にとっては、二次流通の規則がプラットフォームごとに異なるため、発売前に主要な販売先へ商品情報を渡す体制づくりが転売対策の実務になる。
通説と異なる見方
第一に、「高額転売が市場を押し上げている」とは、公開統計からはいえない。協会の3,384.14億円は希望小売価格ベースの新品市場で、二次流通の取扱高を含まない。協会は拡大要因として、ポケモンカードゲームの伸びに加え、デュエル・マスターズや遊戯王など既存ブランドの伸長を挙げている。メルカリが30th CELEBRATIONの出品を一時禁止した理由も、発売直後の混乱回避と取引の安全性確保であり、転売の規模を示したものではない。高額取引の規模を示す統計がない以上、拡大の主因とは断定できず、新品の購入者が複数タイトルに広がった結果と読む方が統計と整合する(分析)。
第二に、相場が上がらなければ店舗はもうからない、とは限らない。テイツーは相場の安定を好調の理由に挙げ、2027年2月期中間期は売上総利益率36.0%、営業利益率6.0%へ改善した。相場の急変は買取価格の見直しと評価損を招くため、店舗にとっては安定の方が買取資金の回転を読みやすい。
第三に、少子化がそのまま国内市場の縮小を意味するわけではない。15歳未満人口は1,329万人で45年連続の減少である一方、カード市場は2020年度からの5年間で2.76倍になった。ただし成人・訪日客・海外向けの構成は協会統計からわからない。タカラトミーの税込1,100円の構築済みデッキのような入口商品は保護者の予算に収まることに意味があり、子ども向けの入門商品を減らす判断は、自社の顧客データで確かめてから行う。
公開情報ではわからないこと
- 二次流通の取扱高と高額品の比率:国内総額の統計はない。協力を得られるフリマ・オークション・専門店から、タイトル別・価格帯別の成約件数を匿名で集計してもらうか、自社の買取・販売記録で価格帯別の回転日数を測る。
- 仕入配分と再版の決まり方:メーカーごとの配分基準、予約キャンセル、返品条件は公表されていない。店舗・卸のバイヤー10社程度へのインタビューで、配分変更の頻度、再版の告知から入荷までの期間、再版時のシングルカードの値下がりを聞く。
- 鑑定の待ち時間と採算:PSAの日本向けサービスは標準で1枚9,980円(税込)、目安100営業日と公表されているが(PSA「日本向けサービス」)、鑑定後の売却価格の差や判定への異議の発生率はわからない。鑑定を依頼した店舗・個人へのアンケートと、鑑定前後の成約価格の追跡で確かめる。
- 海外での定着度:出荷と現地の最終販売の差、現地語版の継続購入はわからない。現地の店舗と大会主催者を訪ね、再入荷の頻度と大会参加者数の推移を確認し、現地の卸から日本語版の輸出品と現地語版の販売比率を聞き取る。
- 提携・買収で確かめる点:店舗・鑑定事業の在庫の実売価格(タイトル・版・状態別)、メーカーとの取引口座を引き継げるか、顧客データを持ち出せるか、真贋保証の補償責任の範囲。デューデリジェンスで在庫の抜き取り査定を行い、取引先メーカーに承継の可否を確認する。
出典
数値は統計原表または企業の原資料に基づく。公表日の記載がない常設ページはその旨を示し、確認時点は2026年10月28日で統一した。
官公庁・業界団体
- 日本玩具協会「2025年度 玩具市場規模」(2026年6月22日)
- 日本玩具協会「玩具市場規模2015〜2025年度」(2026年6月22日)
- 日本玩具協会「玩具市場規模データ」(2026年6月22日更新)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 卸売業,小売業に関する集計 結果の概要」(2023年3月28日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 第9-2表」(2023年6月27日)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業大分類、中分類」原表(2026年3月24日)
- 総務省「統計トピックスNo.148 我が国のこどもの数」(2026年5月4日)
- 公正取引委員会「取適法」(公表日記載なし)
- 公正取引委員会「フリーランス法特設サイト」(公表日記載なし)
- 警視庁「非対面取引における確認の方法」(2026年2月12日更新)
- 消費者庁「表示に関するQ&A」(公表日記載なし)
- 消費者庁「インターネット上の取引と『カード合わせ』に関するQ&A」(公表日記載なし)
- 消費者庁「通信販売のガイドライン」(公表日記載なし)
- EU理事会「Packaging」(更新日記載なし)
- 米国CBP「CSMS #67845486 Continuing the Suspension of Duty-Free De Minimis Treatment for All Countries」(2026年2月23日)
- 米国CBP「Indefinite Suspension of the De Minimis Exemption for Merchandise Arriving Through All Modes Other Than the International Postal Network」(2026年6月24日、連邦官報)
- 中国・国家市場監督管理総局「盲盒经营行为规范指引(试行)」(2023年6月15日)
企業・事業者の一次資料
- ポケモン「Pokémon in Figures」(更新日記載なし、2026年3月末データ)
- ポケモン「Update on Pokémon Trading Card Game Product Availability」(2025年3月27日)
- ポケモン「ポケモンジャパンチャンピオンシップス2026 大会概要」(2026年3月6日)
- ポケモン「競技向けフロアルール更新のおしらせ」(2026年1月30日)
- コナミ「Yu-Gi-Oh! WORLD CHAMPIONSHIP 2026」(2026年9月4日更新)
- バンダイナムコ「2026年3月期決算説明資料」(2026年5月13日)
- タカラトミー「デュエル・マスターズ25周年」(2026年3月25日)
- タカラトミー「ディズニー・ロルカナ 第一弾」(公表日記載なし、発売日2025年1月25日)
- ブシロード「2026年6月期通期決算説明会 文字起こし」(2026年8月26日)
- テイツー「2026年2月期決算説明資料」(2026年4月14日)
- テイツー「2027年2月期 第2四半期(中間期)決算説明会資料」(2026年10月15日)
- CCC「TSUTAYA Trading Card 戸塚店」(2025年10月17日)
- メルカリ「禁止されている出品物追加およびガイド改定のお知らせ」(2026年9月15日)
- LINEヤフー「ポケモンと連携した取り組みを実施」(2026年10月13日)
- ハズブロ「2025年通期決算」(2026年2月10日)
- ハズブロ「2026年第3四半期決算」(2026年10月20日)
- ウィザーズ・オブ・ザ・コースト「マジック日本公式サイト」(更新日記載なし)
- ハズブロ「AI Principles」(2026年3月)
- ファナティクス「NFL・NFLPAとの複数年ライセンス契約」(2026年4月2日)
- WBSC「NPB, Topps announce first-ever trading card deal」(2021年10月12日)
- ラベンスバーガー「公式ニュースルーム・会社概要」(更新日記載なし、2025年実績)
- ラベンスバーガー「2025年事業発表」(2026年1月27日)
- eBay「2025年通期決算」(2026年2月18日)
- eBay「2025年第4四半期決算説明資料」(2026年2月18日)
- eBay・Collectors「取引完了とサービス連携」(2024年5月16日)
- Collectors「SGC責任者就任」(2026年7月9日)
- PSA「日本向けサービス」(更新日記載なし)
- PFU「中古トレカをスキャンし自動で査定」(2023年3月6日)
- リコー「TRIBUS 2024成果発表会 Part 2」(2025年5月21日)
- Collectest「VSS等の事業紹介」(更新日記載なし)
- TCGplayer「Roca Sorter」(更新日記載なし)
- TCGplayer「Roca Sifter発表」(2026年3月2日)
- TCGplayer「How Scan & Identify Technology Works」(更新日記載なし)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
