エグゼクティブサマリー
この業界をひと言で表すと、成熟した回線基盤を更新しながら、機器接続・法人運用・顧客接点から次の収益を作る、巨額設備産業である。2026年10月時点の経営課題は、契約数の拡大より、通信品質と更新投資を維持しつつ、売上増を投資後の資金創出へ結び付けることである。
要点
- 市場・構造: 国内の電気通信業売上高は2024年度16,235,155百万円、前年度比7.1%増である。ただし総務省の推計であり、隣接サービスも含む。2026年6月末の移動系契約2億3,129万件のうち通信モジュールは6,024万件で、契約増を個人利用者の増加と読み替えてはならない(総務省「情報通信業基本調査」、総務省「契約数及びシェア」)。
- 競争: MVNOへの供給分を含む携帯契約では上位3グループが95.2%(計算)を占める。NTT、KDDI、ソフトバンクは通信と隣接事業の組合せを広げ、楽天は契約増と固定費吸収を進めるが、EBITDAと営業損益の改善は別の段階である(総務省「契約数及びシェア」、NTT「2025年度決算短信」、KDDI「中期経営戦略」、ソフトバンク「2026年3月期決算短信」、楽天「2025年度決算」)。
- 海外: 世界の携帯電話契約は2025年92億件というITU推計である。成熟市場では固定・携帯の一体運営と再編が進み、日本には、固定網を保有するか卸で調達するか、海外法人の運用責任をどこまで持つかという選択として波及する(ITU「Facts and Figures 2025」、ベライゾン「2025年決算」、英国CMA「統合審査」)。
- 制度: 2026年4月のJAPANローミング開始と5月の通信制度改正は、地域の供給維持・災害対応・設備更新を経営課題として具体化した。非常時の接続支援を、平常時と同じ業務品質の保証と取り違えないことが重要である(TCA「JAPANローミング」、総務省「2026年白書・通信政策」)。
- AI: 保守支援や構築自動化は商用事例がある一方、ロボットと通信基盤の連携は実証段階を含む。個別工程の時間短縮を全社利益へ直結させず、検証・復旧・権限管理の費用を含めて評価する(ドコモ「保守エージェント商用化」、ドコモ「5Gコア商用化」、ソフトバンク「フィジカルAI実証」)。
経営・企画部門への示唆
- 大手:法人では回線単体の販売から、有線・無線LAN・携帯をまとめた運用の受託へ重心を移す。光は地域ごとに自前保有と卸調達を比べ直し、旧設備の撤去完了と保守費の削減額を投資承認の条件にする。
- 中堅・中小:MVNOの通信モジュール契約が前年同期比25.3%増と全体の7.7%増を上回る機器向け回線に絞り、開通・交換・障害受付と、物理経路を確かめた冗長化を一体の商品として引き受ける。
- 新規参入を考える企業:全国網の自前構築は避け、卸・共用設備・提携で入る。楽天モバイルはEBITDA黒字化後も営業損失が続いており、獲得費・保守費・設備利用料を含む回収期間で参入の可否を判断する。
業界データまとめ
国内通信は契約数が増える一方、人向け回線の量的成長は限られる市場である。以下は点検日の2026年10月21日までに確認できた公表資料による基礎データであり、売上高、契約数、雇用の対象範囲と調査年は一致しない。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内の電気通信業売上高16,235,155百万円。総務省による推計値。音声・データ伝送等に加え、IDC、IaaS・PaaS等を含む | 2024年度 | 総務省「情報通信業基本調査」 |
| 市場の伸び | 上記と同じ電気通信業売上高の前年度比+7.1% | 2024年度 | 総務省「情報通信業基本調査」 |
| 事業者数 | 電気通信事業者29,093社(登録335社、届出28,758社)。全国携帯網を持つ事業者の数ではない | 2026年10月分(月内の基準日は資料に記載なし) | 総務省「事業者数の推移」 |
| 従業者数 | 中分類「通信業」の民営事業所150,426人。外国の会社及び法人でない団体を除く。管理・補助的業務、通信に附帯するサービス業を含む | 2021年6月1日 | 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・第7-1表 |
| 平均年収 | 中分類「通信業」675.96万円(計算)。一般労働者、男女計、企業規模計10人以上・民営。月額435.0千円×12+年間賞与等1,539.6千円 | 2025年調査。月額は2025年6月、賞与等は2024年 | 厚生労働省「賃金構造基本統計」 |
| 価格の動き | 全国消費者物価指数「通信料(携帯電話)」前年比+1.6% | 2026年8月 | 総務省「2026年8月CPI」 |
| 上位3社の売上高 | NTT:総合ICT事業64,581億円、地域通信事業32,102億円/KDDI:旧パーソナル48,127億円、旧ビジネス15,279億円/ソフトバンク:コンシューマ事業30,151億円、エンタープライズ事業10,029億円。各社とも個人・法人の通信を含む2セグメントで、金融、端末販売、電力、ソリューション等とセグメント間売上を含む。全社売上高は使わず、合算もしない | いずれも2026年3月期 | NTT「2025年度決算短信」 KDDI「2026年3月期決算短信」 ソフトバンク「2026年3月期決算短信」 |
| 世界市場 | 世界の携帯電話契約92億件、人口100人当たり112件。ITU推計。利用者の実人数ではない | 2025年 | ITU「Facts and Figures 2025」 |
| 移動系通信契約数 | 2億3,129万契約(前年同期比+2.6%)。事業者グループ内取引調整後 | 2026年6月末 | 総務省「契約数及びシェア」 |
| 5G契約数 | 1億3,153万契約(前年同期比+13.7%)。世代別契約の単純合算値 | 2026年6月末 | 総務省「契約数及びシェア」 |
| FTTH契約数 | 4,167万契約(前年同期比+1.3%)。光ファイバーによる固定アクセス | 2026年6月末 | 総務省「契約数及びシェア」 |
| 通信モジュール契約数 | 6,024万契約。移動系通信契約に含まれる機器等向け契約 | 2026年6月末 | 総務省「契約数及びシェア」 |
主要3社の売上高は対象業務が異なるため、市場シェアの計算には使えない。5Gと移動系契約も集計方法が異なり、単純な比率は出せない。事業者数のCSVは同じURLで毎月更新され、各月の基準日の定義は記載されていない。
AI・フィジカルAIの影響と経営の打ち手
先に収益に効くのは、保守・顧客対応を短縮する生成AI・AIエージェントである。現実世界を認識して動くロボット等のフィジカルAIでは、機械に通信・計算資源を提供する事業機会があるが、商用化の段階を見極めて判断する。
影響の全体像
工程は「企画・設計 → 調達・構築 → 運用・保守 → 販売・開通 → 課金・顧客対応 → 法人サービス提供」と整理する。段階は公表事例の到達点、普及時期は公開情報からの分析にもとづく見通しである。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 企画・設計 | 5Gコアの構成設計、設定案作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ドコモのAWS上の5Gコア自動構築(ドコモ「5Gコア商用化」) |
| 調達・構築 | 構成情報を使った設定生成・構築手順の自動化 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | 同商用化事例。物理工事の無人化を意味しない(ドコモ「5Gコア商用化」) |
| 運用・保守 | アラームの関連付け、故障箇所の絞り込み、対処案提示 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ドコモの保守業務向け商用システム(ドコモ「保守エージェント商用化」) |
| 運用・保守 | 無線状況に応じた周波数資源の最適化 | データ・IoT | 実証中 | 3〜5年 | ソフトバンク・エリクソンの商用網での実証(ソフトバンク「AI in RAN実証」) |
| 販売・開通 | 顧客の契約内容を踏まえた案内、手続き誘導 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | auサポートAIアドバイザー(KDDI「自律型モデル」) |
| 課金・顧客対応 | 質問の意図把握、複数のサービス情報の照合 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | KDDIの自律型モデル。請求変更の全面自動化とは区別(KDDI「自律型モデル」) |
| 法人サービス提供 | ロボット側とネットワーク側の計算処理の切り替え | フィジカルAI | 実証中 | 3〜5年 | ソフトバンク・エリクソンの連携実証(ソフトバンク「フィジカルAI実証」) |
業務はどう変わるか
第一は障害情報の探索である。従来はアラーム、装置構成、対処記録を人が照合したが、ドコモは2026年2月4日から、100万台以上の設備情報を扱うエージェントを商用化した。対応時間50%以上削減は提供企業の公表値であり、全障害の復旧時間や要員数の半減ではない(ドコモ「保守エージェント商用化」)。
第二は、設定作成から生成設定の検証・承認への移行である。ドコモは2026年2月26日にAWS上の5Gコアを商用化し、NEC等と設計・構築自動化を公表した。構築期間約80%短縮は提供企業の公表値であり、用地確保、光回線工事、電力接続には適用できない(ドコモ「5Gコア商用化」)。
第三はFAQ提示から契約状態に沿った案内への転換である。KDDIは2026年3月10日に自律型モデルを提供開始し、8月24日に契約に関する問い合わせ、10月15日に機種変更の問い合わせへと対応範囲を広げた。本人確認、情報参照、手続き実行の権限を分け、照会の実用化と料金変更の自律実行を区別して見る(KDDI「自律型モデル」)。
第四は、設備増設に加えて既存電波資源を最適化することである。ソフトバンクとエリクソンは2026年8月20日、商用5G網での実証で、評価エリア全体の平均で下りスループットと周波数利用効率が約10%改善したと公表した。提供企業の公表値であり、全国への適用や投資削減効果は未確認である(ソフトバンク「AI in RAN実証」)。
第五は端末内の計算をネットワーク側と使い分ける設計である。ソフトバンクとエリクソンは2026年2月27日に実証の成功を公表し、NTT・NTTドコモビジネスは2025年12月にMujinと資本業務提携した。工場全体への普及を示すものではなく、回線断時の安全停止を含む現場設計が収益化の前提となる(ソフトバンク「フィジカルAI実証」、NTT等「Mujinとの提携」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| NTTドコモ | 日本 | 保守業務向けAIエージェント | 設備故障の切り分け・対処案提示 | 展開済み。2026年2月商用化(ドコモ「保守エージェント商用化」) |
| KDDI | 日本 | auサポートAIアドバイザー | 契約情報を踏まえた顧客対応 | 展開済み。自律型モデル提供(KDDI「自律型モデル」) |
| ソフトバンク | 日本 | AITRAS、Telco AI Cloud | 無線処理とAI処理の基盤共用 | 提携・実証あり。AITRASは商用展開への移行を推進、クラウド全体は構想段階(ソフトバンク「AI-RAN商用展開」、ソフトバンク「Telco AI Cloud」) |
| アマゾン・ウェブ・サービス(AWS) | 米国 | Amazon Bedrock AgentCore等 | 通信保守エージェントとクラウド基盤 | 展開済み。ドコモ商用システムで利用(ドコモ「保守エージェント商用化」) |
| NVIDIA | 米国 | GPU、AI-RAN向け基盤 | 無線とAIの計算資源の共用 | 提携・実証あり。ソフトバンクのAITRASに関与(ソフトバンク「AI-RAN商用展開」) |
| エリクソン | スウェーデン | AI in RAN、ロボット連携技術 | 電波資源最適化、処理の分散 | 提携・実証あり。国内商用網等で検証(ソフトバンク「AI in RAN実証」、ソフトバンク「フィジカルAI実証」) |
| Mujin | 日本 | MujinOS、ロボット制御 | 工場・物流の機械制御と通信の連携 | 提携・実証あり。NTT等との共同開発の文脈(NTT等「Mujinとの提携」) |
人材・収益・競争への影響
ログ収集、一次回答、設定転記は縮小し、設備データ管理、変更試験、モデル評価が増えるとみられる。工事・保守要員には、電源・無線・光回線・ソフトウェアを横断した原因特定と復旧判断が残り、職種全体の消滅とは異なる。
調査工数が減る一方、推論処理、クラウド、データ整備、二重運用の費用が増える。無線とGPUの共用にも通信品質を優先する余力が必要であり、ソフトバンクのTelco AI Cloud構想を収益性の実証とみなすことはできない(ソフトバンク「Telco AI Cloud」)。
競争上は、通信会社の設備情報・現場接点と、海外企業のモデル・クラウド基盤のどちらが顧客への責任と対価を握るかが争点となる。前記の共同事例から導く経営上の論点は、モデル更新の責任、通信情報の利用範囲、外部委託先の権限を契約で明確にすることである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 装置ID、構成図、障害履歴を対応付け、故障切り分けから導入 | 共通 | 2年以内 | 調査時間と担当者間の引継ぎ負担を削減 | 更新責任者、正解となる復旧記録、設備情報の品質管理 |
| 高 | 設定変更を「提案・承認・実行」に分け、復元手順を必須化 | 大手 | 2年以内 | 誤変更の波及を制限 | 試験環境、変更履歴、停止・切戻し権限 |
| 高 | 顧客照会と契約変更の権限を分離し、請求影響を監査 | 共通 | 2年以内 | 誤案内・誤請求による再対応を抑制 | 本人確認、参照範囲、会話と実行の記録 |
| 高 | ロボット案件を回線断・遅延増大時の安全試験まで含めて受注 | 共通 | 2年以内 | 現場停止リスクと責任分界を明確化 | 機械メーカーとの試験、現地電波測定、責任条項 |
| 中 | GPU併設を地域の実需と時間帯別余力で投資審査 | 大手 | 3〜5年 | 過大設備と電力費の固定化を回避 | 通信優先時の容量、顧客の最低利用契約、電源確保 |
| 中 | 卸回線と外部基盤を使い、業種別の保守・運用まで商品化 | 中堅・中小 | 2年以内 | 自前の大規模設備を持たず継続収入を獲得 | 特定業種の業務知識、障害受付、卸先との連携 |
| 中 | 基盤変更時に設備情報と評価データを移せる契約にする | 共通 | 2年以内 | 特定クラウド・モデルへの依存を抑制 | データ形式、移行試験、解約・移転費用の確認 |
注意点は三つである。一工程の時間短縮を全社人件費削減に換算しない、ロボットを混雑・停電等の条件で検証する、誤回答後の請求訂正や復旧費用を採算に含めることである。
業界の定義と市場構造
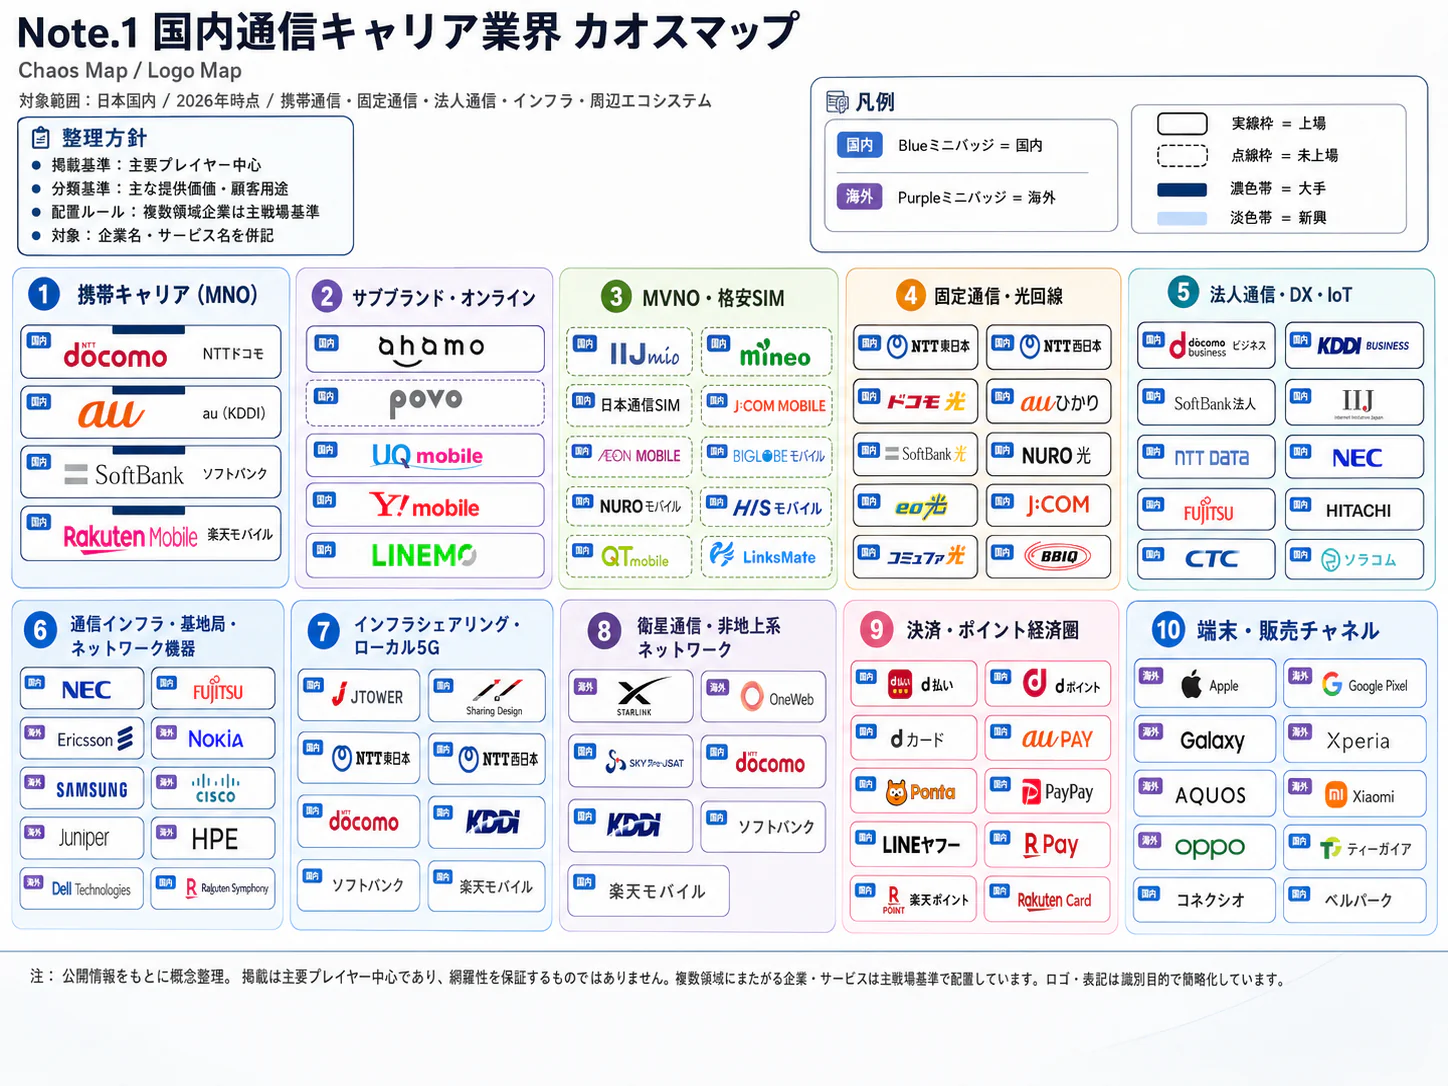
競争は、全国網を持つ少数の企業と、その網で販売・運用する多数の企業の二層である。携帯と固定は、顧客獲得や基地局までの伝送路、法人ネットワークで結び付く。
対象は携帯、FTTH、固定電話、法人の専用線・閉域網、インターネット接続と運用である。MNOは無線網を保有・運用し、MVNOは他社網を利用する。機器製造、工事、コンテンツ、金融、一般的なシステム開発は隣接業界とし、連結売上と通信売上を区別する。
2024年度の公的な売上統計では、固定・移動のデータ伝送が合計55.4%を占める。以下の金額は同じ調査の公表値であり、サービス分類変更の影響があるため、この内訳をそのまま過去5年に遡って比較することは避ける(総務省「情報通信業基本調査」)。
| サービス | 売上高・構成比 | 経営上の読み方 |
|---|---|---|
| 固定音声伝送 | 1,514,304百万円、9.3% | IP電話を含む。加入電話の契約減と市場全体を同一視できない |
| 移動音声伝送 | 2,338,999百万円、14.4% | データ通信とのセット料金の配分も確認が必要 |
| 固定データ伝送 | 4,187,580百万円、25.8% | 家庭用アクセスに加え、IP-VPN・広域イーサネット等を含む |
| 移動データ伝送 | 4,811,289百万円、29.6% | スマートフォンと機器接続の需要が混在 |
| 専用、公衆無線LAN | 各262,420百万円、1.6%/40,049百万円、0.2% | 専用線の統計を法人通信全体とみなせない |
| IDC、IaaS・PaaS | 各218,910百万円、1.3%/143,710百万円、0.9% | 通信業調査内の値であり、国内クラウド市場全体ではない |
| その他の電気通信サービス | 2,696,702百万円、16.6% | 内訳の不透明な部分をスマートフォン需要に帰属させない |
出典・時点は全行とも総務省「2025年情報通信業基本調査」の2024年度実績である(総務省「情報通信業基本調査」)。サービス別の売上を回答していない企業の分は内訳に含まれないため、内訳の合計は総額と一致せず、構成比の合計も100%にならない。
数量面では、FTTH契約4,167万件のうち卸役務を利用する契約は2,269万件、54.5%である。回線の設備保有者と、利用者に請求する販売事業者が半数以上で分かれるため、販売ブランドの増加を独立したアクセス網の増加と捉えると競争を読み違える(総務省「契約数及びシェア」)。
過去5年の構造変化は、需要側では音声中心からデータ・機器接続への移行、供給側では5Gへの世代交代と固定設備の更新に集約できる。足元では移動系契約が前年同期比2.6%増、FTTHが1.3%増であり、高速な世代への移行が新規需要の増加を上回る局面にある(総務省「契約数及びシェア」)。2026年3月のFOMA終了、2035年頃を目途とした固定電話のメタル設備から光・モバイルへの移行方針は、需要が残るサービスを新しい設備で提供し直す動きを示す(ドコモ「FOMA終了案内」、NTT東日本「固定電話の今後」)。
経営では、新用途による増収、上位プランへの移行、設備方式の変更を分けて見る。売上高7.1%増は、人向け回線が同率で増えたことを意味しない。
顧客と需要の特性
個人向けの購買は月額だけでなく、家族・固定回線・決済を含む総負担額で決まり、法人向けは停止時の損失と運用責任で決まる。契約数を伸ばす顧客と、利益・キャッシュを増やす顧客を区別することが営業計画の出発点となる。
| 顧客層 | 購買の決め手 | 営業・企画上の確認点 |
|---|---|---|
| 個人・家族 | 生活圏のつながりやすさ、月額、端末負担、家族・固定回線との組合せ | 単独料金と世帯総額を分け、特典終了後の負担を比較 |
| 高齢者・移行対象者 | 店頭支援、通話の継続、使い慣れた機器との互換性 | 旧世代サービス終了時の設定支援と訪問対応 |
| 中小企業・店舗 | 開通までの日数、障害窓口、決済・業務端末との接続 | 通信と端末・機器の責任分界を明示 |
| 大企業・公共機関 | 拠点間接続、可用性、セキュリティ、災害対応、海外拠点との統一運用 | 主回線と予備回線の実際の経路・電源の独立性を検証 |
| 機器メーカー・物流等 | 多数回線の管理、端末寿命、移動範囲、消費電力 | 低単価でも開通・故障・交換費用を回収できるか |
この購買整理は、分析にもとづく営業上の仮説であり、各社顧客の回答を集計した調査結果ではない。ただし、通信モジュール契約は2025年6月末の5,594万件から2026年6月末の6,024万件へ約7.7%増え、同期間の移動系契約からモジュールを差し引いた数は約0.9%増にとどまる。いずれも公表された万契約単位の値による計算であり、スマートフォンの実利用者数の増減ではない(総務省「契約数及びシェア」)。
法人営業では、情報システム部門の要件整理、利用部門の現場確認、セキュリティ審査、調達比較、予算承認を確認する。停止許容時間を決める部署と費用負担部門が異なる場合も想定し、個別案件で決裁権を特定する。
乗り換えコストは、個人では家族割引、端末残債、メールや設定の移行、法人では拠点工事、機器設定、番号・経路変更、並行稼働に生じる。FTTHで卸利用が54.5%を占めることは、ブランドを変えても基盤が同じ場合があることを意味する。このため、冗長化目的の「別会社契約」では、物理経路を確かめる(総務省「契約数及びシェア」)。
継続課金でも、端末購入、拠点開閉、システム更新は景気の影響を受ける。需要は、転居、学校・企業契約、機器出荷の予定を分けて組むべきと考えられる。通信全体に共通する季節係数は確認できない。
バリューチェーンと収益構造
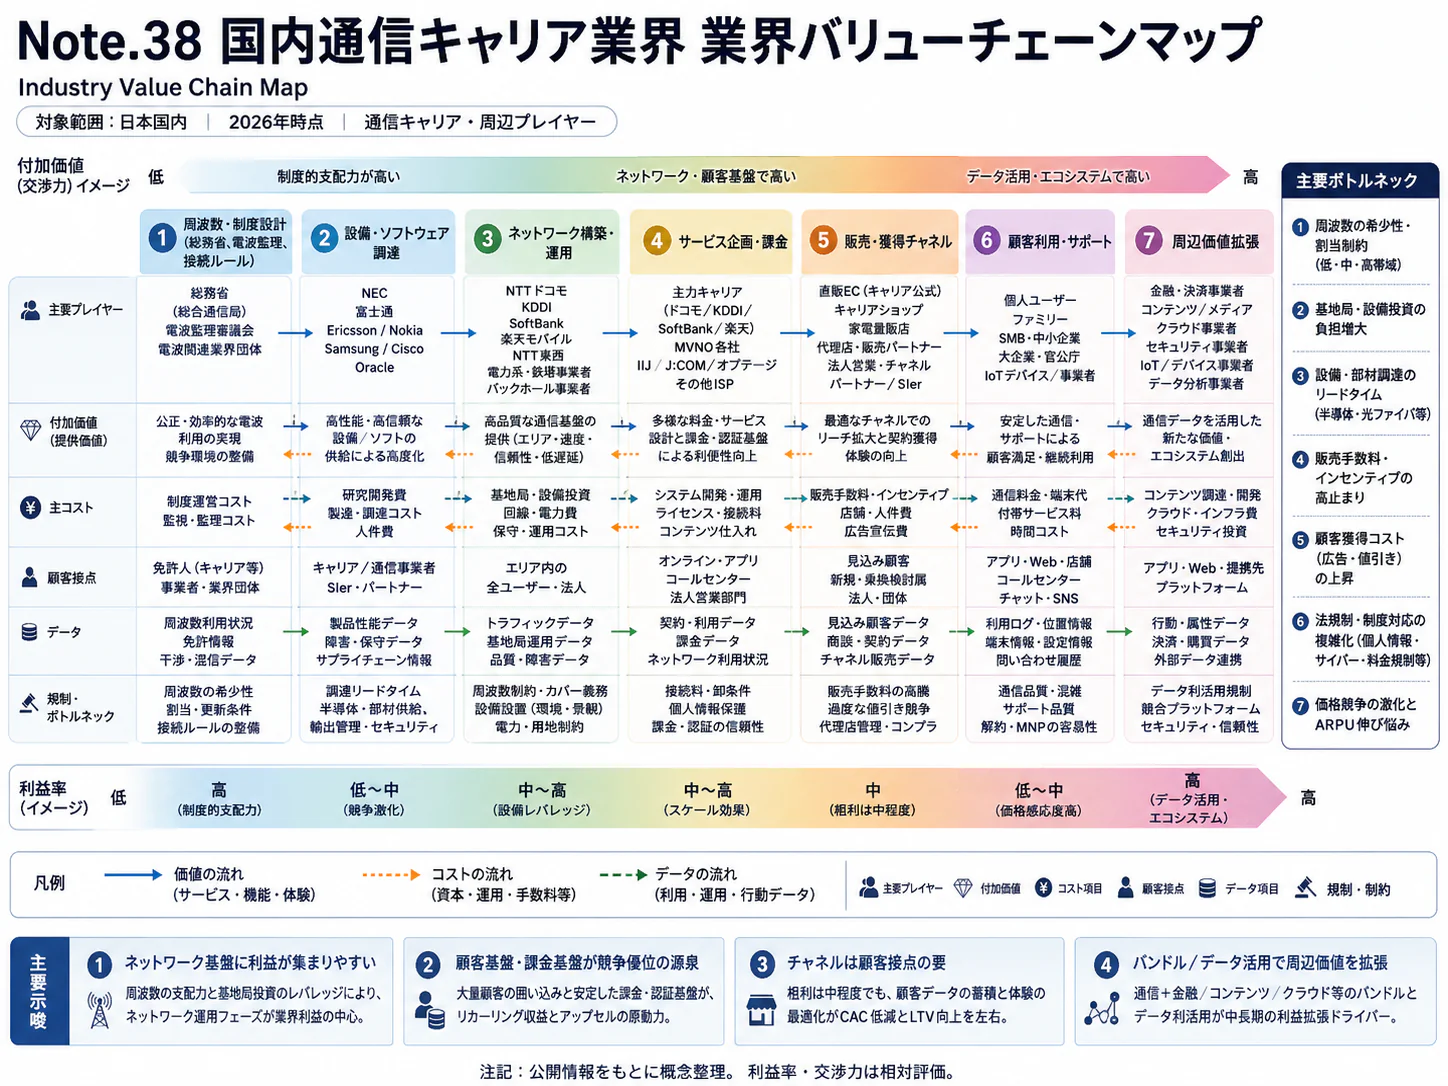
通信の利益は、毎月の回線収入からネットワークを維持・更新する費用と顧客獲得費用を回収できるかで決まる。サービス別の売上成長だけでなく、設備更新後のキャッシュ創出、卸と小売の利益配分、法人案件の運用負担まで見る。
| 工程 | 主な担い手・役割 | 付加価値と採算の確認点 |
|---|---|---|
| 企画・設計 | NTT、KDDI、ソフトバンク、楽天等の網設計・商品企画 | 周波数、顧客密度、既設光網を組み合わせ、必要容量を最小費用で確保 |
| 調達・構築 | 通信機器企業、工事会社、鉄塔・共用設備事業者 | 用地・電源・機器調達を含む開通確実性。工事遅延は収入開始を遅らせる |
| 運用・保守 | キャリア、保守委託先、設備共用会社 | 障害の予防と復旧、旧設備撤去による二重費用の解消 |
| 販売・開通 | 直販、販売代理店、MVNO、光卸利用事業者 | 顧客獲得費用に対する利用継続期間と、開通・移転対応費 |
| 課金・顧客対応 | キャリア、サービス販売者、委託先 | 請求正確性、未収管理、問い合わせ・解約対応費 |
| 法人サービス提供 | NTTドコモビジネス、KDDI、ソフトバンク等 | 回線に運用・端末管理・セキュリティを加えた継続契約 |
この工程整理は、事業構造をもとにした分析である。工程別の利益は公開されておらず、下表のセグメント利益もアクセス網だけの利益率を表すものではない。
| 2026年3月期の事業 | 売上高 | 営業利益 | 営業利益率(計算) | 解釈上の制約 |
|---|---|---|---|---|
| NTT・総合ICT | 64,581億円 | 9,421億円 | 14.6% | 金融等を含む(NTT「2025年度決算短信」) |
| NTT・地域通信 | 32,102億円 | 3,074億円 | 9.6% | 東西の地域通信等で、総合ICTとは機能が異なる(NTT「2025年度決算短信」) |
| KDDI・旧パーソナル | 48,127.37億円 | 8,283.37億円 | 17.2% | 金融・エネルギー等を含む(KDDI「2026年3月期決算短信」) |
| ソフトバンク・コンシューマ | 30,151億円 | 5,508億円 | 18.3% | 端末販売・電力等を含む(ソフトバンク「2026年3月期決算短信」) |
| ソフトバンク・エンタープライズ | 10,029億円 | 1,924億円 | 19.2% | ソリューションを含む(ソフトバンク「2026年3月期決算短信」) |
表はセグメント間売上を含む。NTTの利益率差から設備保有と小売の優劣は断定できず、保有設備だけで利益は決まらない。ソフトバンクの法人部門では2026年3月期の固定売上が1,673億円、前年比1.2%減に対し、ソリューションは4,950億円、13.2%増であり、法人顧客の獲得と既存回線の増収は同義ではない(ソフトバンク「2026年3月期決算短信」)。
主な費用は設備償却、回線・接続料、賃借、電力、保守・工事、人件費、端末仕入れ、販売関連費である。4社共通の費目別比率は確認できないが、ソフトバンクのコンシューマ事業の償却費は3,743億円で、更新負担を無視できない(ソフトバンク「2026年3月期決算短信」)。
楽天モバイルは2025年に単体の通期EBITDA129億円を計上した一方、Non-GAAP営業損失は1,660億円であった。EBITDA黒字化と、償却を吸収した利益・投資後キャッシュの黒字化は段階が異なる。このため、先行投資型事業の改善は複数指標で追う(楽天「2025年度決算」)。
携帯電話通信料CPIは2026年8月に前年比1.6%上昇したが、各社のARPU上昇率とは異なる(総務省「2026年8月CPI」)。価格転嫁の評価では、品質・付帯価値を持つプランへの移行と低価格ブランドへの流出を同時に検証する。
調達では機器の互換性、長期保守、交換部品、工事要員、電源が重要である。海外メーカーの採用比率・代替期間は比較可能な開示がなく、依存度は順位付けできない。設備共用も長期利用料を伴うため、投資削減額だけでなく契約総費用と撤退条件を比較する。
競争環境
携帯は4社競争でも、設備供給では上位3グループへの集中が続く。争点は通信品質、顧客接点、法人運用、設備更新を組み合わせて契約増を利益にする能力である。
2026年6月末の移動系契約シェアは、MVNOへの提供分を含む設備供給ベースでNTTドコモ38.7%、KDDIグループ31.8%、ソフトバンク24.7%、楽天モバイル4.8%である。上位3グループの合計は95.2%(計算)であり、届出等の29,093社という事業者数とは全く異なる競争構造を示す(総務省「契約数及びシェア」、総務省「事業者数の推移」)。固定ではFTTHの設備供給ベースでNTT東西が56.2%を占めるため、NTTは携帯の一競争者であると同時に、他社へ固定アクセスを供給する立場でもある(総務省「契約数及びシェア」)。
5つの競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 4社が設備を供給し、卸利用者も販売で競争。楽天のシェア拡大と各社の複数サービス展開が併存(総務省「契約数及びシェア」) | 強まる |
| 新規参入の脅威 | 中 | 全国携帯網には周波数・設備が必要。一方、光卸利用はFTTHの54.5%で、販売・運用への参入余地は広い(総務省「契約数及びシェア」) | 強まる |
| 代替サービスの脅威 | 中 | 固定電話設備の光・モバイルへの移行が進む。衛星とスマートフォンの直接通信は、KDDIが2025年4月、ソフトバンクとドコモが2026年4月に提供を始め、地上網の補完として3社に広がった(NTT東日本「固定電話の今後」、KDDI「衛星直接通信開始」、ソフトバンク「SoftBank Starlink Direct提供開始」、ドコモ「docomo Starlink Direct提供開始」) | 強まる |
| 買い手の交渉力 | 強 | 複数の販売主体を比較できる。ただし法人の工事・運用移行には費用がかかる(総務省「契約数及びシェア」) | 変わらない |
| 供給者の交渉力 | 中 | 機器に加え、共用設備・周波数を提供する主体が存在。JTOWERは26GHz帯地域枠の割当認定を取得(JTOWER「26GHz帯割当」) | 強まる |
強さと方向は、公開情報からの分析である。全国MNOと、MVNO・光卸・法人運用への参入障壁は異なる。
国内4社の比較
| 企業 | 比較する事業規模 | 公開情報に基づく資産・特徴 | 戦略と見るべき指標 |
|---|---|---|---|
| NTT | 総合ICT64,581億円、地域通信32,102億円。2026年3月期 | 携帯、東西の固定アクセス、法人・海外ITを保有。2025年にNTTデータ完全子会社化、住信SBIネット銀行連結化 | 固定・法人基盤と顧客接点の統合。携帯収入、ネットワーク品質、買収後の資金配分を分けて確認(NTT「2025年度決算短信」) |
| KDDI | 旧パーソナル48,127.37億円、旧ビジネス15,279.14億円。2026年3月期 | 携帯・固定、金融、法人、Telehouse等。2026年度から事業管理区分を変更 | 「テレコムコア」「パーソナルグロース」「ビジネスグロース」の資本配分と成果を確認(KDDI「2026年3月期決算短信」、KDDI「中期経営戦略」) |
| ソフトバンク | コンシューマ30,151億円、エンタープライズ10,029億円。2026年3月期 | 携帯・固定と法人運用、グループの決済・ネットサービス接点 | 消費者基盤の収益維持と法人ソリューション拡大。親会社ソフトバンクグループの投資と区別(ソフトバンク「2026年3月期決算短信」) |
| 楽天 | モバイルセグメント4,828億円。2025年12月期 | 国内携帯網、楽天の会員・サービス接点、通信ソフトウェア事業を持つ | 契約増とARPU、ローミング・自社網費用、設備投資後の資金需要を確認(楽天「2025年度決算」、楽天「2026年度2Q決算」) |
内部売上があるためセグメントの単純合計は外部売上と一致しない。楽天は決算期が異なり、セグメントと単体の範囲も異なる。
直近の動きでは、NTTは2026年4〜6月期に携帯収入の減少幅縮小を説明しており、グループの増収だけから携帯本業の回復を断定できない(NTT「2026年度1Q決算会見」)。楽天モバイル単体は2026年4〜6月期に売上収益1,013億円、EBITDA59億円、Non-GAAP営業損失323億円、6月末の全契約数1,075万回線を公表した。9月24日時点ではBCP用途の回線を含め1,100万回線を超えたとしている。会社公表の全契約数と総務省の契約シェアでは定義が異なるため、機械的に突き合わせない(楽天「2026年度2Q決算」、楽天モバイル「契約数1,100万回線突破」)。
再編は顧客接点の獲得にも向かう。KDDI・三菱商事は2024年9月にローソンの「2社体制」での変革の取り組みを始め、NTTは2025年10月1日に住信SBIネット銀行を連結化した。通信解約率への効果や買収対価の回収は公開資料だけでは確定できない(KDDI等「ローソンとの取組開始」、NTT「銀行連結子会社化」)。
成功条件は、密集地の品質と障害対応、付帯利用の利益化、法人の継続運用、旧新設備の二重費用解消の四つである。NTTは固定・法人資産、KDDIは新3区分の管理、ソフトバンクは法人ソリューション、楽天は契約増と費用吸収を進める。契約純増数だけでは比較できない(NTT「2025年度決算短信」、KDDI「中期経営戦略」、ソフトバンク「2026年3月期決算短信」、楽天「2026年度2Q決算」)。
KDDIは子会社BIGLOBE・G-Planの広告代理事業の架空循環取引を受け、過年度数値を訂正した。本稿の数値は2026年5月の決算短信による。隣接事業では、売上に加えて、外部顧客・債権回収・取引実態を確かめる(KDDI「2026年3月期決算短信」)。
海外の動向と主要企業
海外では固定・携帯の一体運営、条件付き再編、国際法人顧客の獲得競争が重要である。世界の契約増を日本へ当てはめず、普及段階と収益源の違いを見る。
ITUは2025年の世界携帯電話契約を92億件と推計するが、人口100人当たりでは高所得国142件、低所得国70件と差が大きい。モバイルブロードバンドも米州132件、アフリカ56件であり、普及余地と既存顧客への高付加価値化を分けて捉える。同資料では世界の固定ブロードバンド契約は直近5年で年平均5.2%増である。総務省とITUの契約定義・調整は一致しないため、日本の世界比率は本稿では示さない(ITU「Facts and Figures 2025」)。
海外の主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| ドイツテレコム | ドイツ | €119,081 million、2025年 | 米国・欧州にまたがる通信事業 | 2025年10月にルーマニア携帯事業を売却(ドイツテレコム「2025年決算」) | 国内個人向けMNO4グループには含まれない(総務省「契約数及びシェア」) |
| ベライゾン | 米国 | US$138.2 billion、2025年 | 米国の携帯、光、固定無線を組み合わせる | 2026年1月20日にFrontier買収完了、光の提供可能先を拡大(ベライゾン「2025年決算」) | 法人ネットワークサービスを展開(ベライゾン「日本向けサービス」) |
| AT&T | 米国 | US$125.6 billion、2025年 | 光と携帯の一体販売 | 2026〜2028年の設備投資(capital investment)を年230〜240億ドルと見込む。ベンダーファイナンスの支払いを含み、光・5Gの内訳は示していない(AT&T「2025年決算」) | 東京・大阪の拠点を通じ法人向け事業(AT&T「アジア太平洋拠点」) |
| ボーダフォン | 英国 | €40,461 million、2026年3月期 | 欧州・アフリカ、法人・IoT | 2025年6月からThree UKを連結、英国統合を推進(ボーダフォン「FY26決算」) | 2017年12月にソフトバンクとの法人向け戦略提携を公表。現行の個別提供条件は案件別確認が必要(ボーダフォン「ソフトバンク提携」) |
| オレンジ | フランス | €40,396 million、2025年 | 欧州・アフリカ・中東と法人事業 | スペインの光共同事業PremiumFiberが2025年12月に稼働(オレンジ「2026年株主総会資料」) | 東京・大阪に法人向け拠点(オレンジビジネス「拠点情報」) |
| 中国移動〈中国移动〉 | 中国 | RMB1,050,187 million、2025年 | 中国の大規模な携帯・固定顧客基盤 | 2025年末の5Gネットワーク顧客6.42億件を開示(中国移動「2025年年次報告」) | China Mobile Internationalが2018年5月に東京で日本拠点を開設(中国移動国際「日本拠点の開設」) |
売上は企業の連結公表値で、非通信収入も含む。地域・会計等の違いがあり、金額順位は効率順位ではない。
米国では、ベライゾンによるFrontier買収が、携帯に加え固定アクセスを確保する動きを示す。買収完了後の光提供可能先は3,000万超とされるが、これは契約数ではない。日本では既に光卸が広がっているため、同じ一体販売を実現するにも、固定網を買収する方法と、卸を利用して顧客接点を持つ方法の費用差が重要になる(ベライゾン「2025年決算」、総務省「契約数及びシェア」)。
英国のボーダフォン・Three統合は、8年間の共同ネットワーク計画、3年間の一部料金の上限、MVNO向けの3年間の卸条件を伴って成立した。2026〜2030年には、日本でも投資と競争維持を結び付ける議論の参照例になるとみられる。ただし、国内MNO再編の予測根拠にはしない(英国CMA「統合審査」、英国CMA「条件付き承認」)。
日本勢の海外展開は、現地の個人向け携帯への全面参入だけでなく、データセンター、国際ネットワーク、法人運用に位置付けられる。KDDIは2026年6月24日にフランクフルトのTelehouse新棟Building Nを開業した。NTTの2026年3月期グローバル・ソリューション事業売上高は50,046億円だが、国内事業も含むため、この額を海外売上とみなすことはできない。4社共通の「通信だけの海外売上比率」は、本稿では示さない(KDDI「ドイツ新棟開業」、NTT「2025年度決算短信」)。
通信機能を共通APIで外部提供する動きもある。GSMA Open Gatewayには、ソフトバンクが2023年9月に参画を公表し、楽天モバイルが2026年3月に覚書へ署名した。本人確認・不正対策への利用余地はあるが、参加は収益の証明ではない。普及は、今後2〜3年の商用契約で判断する(ソフトバンク「GSMA Open Gatewayに参画」、GSMA「楽天モバイル参加」)。
外部環境と制度の変化
2026年の制度は、競争と同時に地域維持・災害対応・設備更新を問う。成立・施行・提案・自主計画を分け、期限と費用を管理する。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 法規制・地域維持 | 日本 | 改正電気通信事業法・NTT法施行。固定電話の最終保障、設備・業務制度の見直し | 2026年5月27日施行 | 大。更新手法には追い風、供給責任・手続き対応には負担 | 総務省「2026年白書・通信政策」、NTT等「改正法施行へのコメント」 |
| 費用負担 | 日本 | ブロードバンドユニバーサルサービスの負担。2026年度は年額1回線2円 | 2026年度。単価は2025年6月末の算定対象回線数で算定し、2026年3月末の回線数に基づき徴収 | 中。地域維持に追い風、請求・説明業務に負担 | TCA「ブロードバンド制度Q&A」 |
| 防災・事業継続 | 日本 | JAPANローミング開始。大規模障害・災害時に他社網を利用 | 2026年4月1日開始 | 大。非常時の接続に追い風、切替・周知対応が必要 | TCA「JAPANローミング」 |
| 周波数・設備共用 | 日本 | JTOWERが26GHz帯地域枠で13地域の割当認定を取得 | 2026年6月30日落札決定、7月15日認定取得 | 中。共用基盤への追い風、既存事業者には調達選択肢 | JTOWER「26GHz帯割当」 |
| 旧設備更新 | 日本 | ドコモのFOMA・iモード終了、NTT東西のメタル設備移行方針 | 2026年3月31日終了/固定設備は2035年頃を目途 | 大。保守集約に追い風、利用者・端末の移行費用は負担 | ドコモ「FOMA終了案内」、NTT東日本「固定電話の今後」 |
| インフラ整備 | EU | Gigabit Infrastructure Actの適用。設備アクセスや敷設手続き等を改善 | 2025年11月12日適用開始 | 中。欧州での設備整備・拠点展開に追い風 | 欧州委員会「GIA適用開始」 |
| 通信制度再編 | EU | Digital Networks Actの規則案。域内事業展開・接続基盤制度の見直し | 2026年1月21日提案。施行日は未確定 | 大。実現すれば域内展開に追い風、制度移行の不確実性あり | 欧州委員会「DNA規則案」 |
| 競争政策 | 英国 | ボーダフォン・Three統合で投資・卸条件等を付す | 2025年3月28日措置受入れ、6月2日審査終了 | 中。再編に追い風、履行監督は負担 | 英国CMA「統合審査」 |
| 衛星通信 | 米国 | 地上携帯網を宇宙から補完するSCS制度の規則採択 | 2024年3月14日採択 | 中。衛星との連携に追い風。日本の免許制度とは別 | FCC「SCS規則採択」 |
| 脱炭素・電力 | 日本・海外 | KDDIデータセンターの使用電力を再生可能エネルギー由来へ。企業の自主目標 | 2026年3月31日達成 | 中。法人の調達要件に追い風、電力調達・証書等の管理が必要 | KDDI「再エネ電力100%達成」 |
改正は固定電話の一律廃止やNTTへの規律撤廃ではない。最終保障、基盤設備、業務範囲を確かめ、人口密度の低い地域では維持するサービスと設備方式を分けて自治体と協議する(総務省「2026年白書・通信政策」)。
JAPANローミングにはフルと緊急通報のみの方式があり、フル方式のデータ通信は最大300kbpsである。通常の業務品質を保証しないため、店舗決済等では電源・物理経路・端末も別途設計する(TCA「JAPANローミング」)。
ブロードバンドの2026年度負担は、1回線につき年額2円であり、「月額2円」と表記してはならない。利用者への請求時期・方法は各社の案内を確認し、翌年度以降も同額が続くと仮定しない(TCA「ブロードバンド制度Q&A」)。固定電話の設備移行では、NTT東日本は、メタル回線の電話で利用している他社の通話サービスが提供終了時に使えなくなるとしている(NTT東日本「固定電話の今後」)。警報・監視等の接続機器への影響は同ページに記載がなく、顧客ごとに確認する余地があるとみられる。更新工事と顧客説明を別の予算に切り離さないことが重要である。
KDDIの再エネ達成対象はデータセンターの使用電力であり、グループ全体の排出ゼロではない。電力単価とともに、系統接続期間、冷却、撤去・再利用を採算に含める(KDDI「再エネ電力100%達成」)。
人材と生産性
通信業の人材課題は、総人数だけでなく、旧設備と新設備を並行運用しながら、地域ごとに工事・保守を遂行できるかにある。公表統計の従業者数には通信工事会社や販売代理店の人員がすべて含まれるわけではなく、キャリアの人数減だけを生産性改善と解釈できない。
2021年経済センサスに基づく「通信業」の民営事業所従業者は150,426人で、固定電気通信業56,268人、移動電気通信業47,712人、電気通信に附帯するサービス業44,175人、管理・補助的業務2,271人からなる。2026年時点の人員を示す値ではなく、業界の労働供給を概観する構造統計である(総務省・経済産業省「令和3年経済センサス‐活動調査」第7-1表)。
2025年賃金構造基本統計調査から計算した年収は675.96万円である。同調査の月額435.0千円と賞与等1,539.6千円を用いた値であり、2025年に同一人物が受け取った年収の追跡調査ではない。平均年齢46.1歳、勤続年数16.0年という構成も含むため、新卒・若手の採用時給与や、工事委託先の待遇に直接適用できない(厚生労働省「賃金構造基本統計」)。
賃上げでは、KDDIは2026年3月、非管理職の基幹職を対象に、ベースアップ、定期昇降給、評価に応じた特別昇給・賞与を合わせ平均5.1%とする会社見込みを公表した。一律の基本給上昇率でも業界全体の実績でもなく、専門性・評価による報酬差を伴う(KDDI「2026年賃上げ」)。
不足職種を定量化するための、通信キャリアに限定した有効求人倍率は確認できない。業種をまたぐ情報処理技術者等の求人倍率を通信業固有の需給として掲載することは避ける。業務上の優先調査対象は、無線・伝送設計、現地施工、電源・設備保全、障害復旧、法人の運用設計である。地域別の欠員、外注単価、応援派遣、工事の順番待ちは、各社・委託先への調査で確かめる。
資格については、事業用電気通信設備の工事・維持・運用を監督する電気通信主任技術者と、端末等の接続工事を担う工事担任者を区別する。主任技術者の選任には事業場・設備種別等の規定があり、遠隔監視の導入だけで現場の責任体制をなくせるわけではない。両規則は2026年5月27日施行の省令改正(電気通信事業法施行令の表の移動に伴う引用の整理)を受けており、配置・資格教育は最新規則で確かめる(総務省「電気通信主任技術者及び工事担任者の資格試験事業」、総務省「電気通信主任技術者規則及び工事担任者規則の一部を改正する省令の概要」、e-Gov「電気通信主任技術者規則」、e-Gov「工事担任者規則」)。
労働生産性は、2024年度の市場売上高を2021年の従業者数で割ると調査年・範囲が異なり、付加価値生産性でもなくなるため、本稿では示さない。代わりに経営管理では、開通1件当たりの工数、復旧1件当たりの総工数、委託費込みの運用費、稼働設備当たりの保守費を使う。分析にもとづく提案は、賃上げの効果も、平均給与の変化だけでなく、工事遅延・再訪問・離職による欠員が減ったかと対応付けることである。
2030年に向けたシナリオ
2030年の業界を左右するのは、回線以外の対価を獲得する力と、設備更新・共用によって固定費を抑える力の組合せである。以下は、分析にもとづくシナリオであり、市場規模の予測や各社業績の予想ではない。
第一の不確実性は「品質、運用、認証等に顧客が追加対価を払うか」、第二は「旧設備撤去、共用、工事・電力確保が計画どおり進むか」である。前者は売上の質、後者は更新費用と必要資金を左右する。加入数が増えても単価が低く管理費が高ければ利益は増えず、値上げができても更新負担が大きければ資金は残らない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 基本:緩やかな増収と選別投資 | 人向け回線は成熟。機器接続・法人運用が補い、地域別に設備投資を絞る | 追加対価は一部用途で獲得、旧設備の移行は段階的に進む | 現時点で最も整合的。足元のFTTH低成長と機器接続増が根拠 |
| 上振れ:運用サービスの拡大 | 法人の接続・保守・認証が継続契約化し、共用・撤去で資本効率も改善 | 費用削減だけでなく顧客の停止損失低減に対価が付き、移行・共用が進む | 条件付き。有料継続率と設備更新実績の確認が必要 |
| 下振れ:増収しても資金が残らない | 契約数は増えても販促・保守・電力・更新費用が膨らみ、値上げが解約を招く | 追加対価が取れず、旧新設備の併存が長期化。工事・電源確保も遅れる | 無視できない。地域・企業ごとの差が大きい |
基本シナリオの出発点は、FTTHが前年同期比1.3%増に対し、通信モジュールが約7.7%増という足元の差である(総務省「契約数及びシェア」)。上振れはソフトバンクの法人ソリューション増収やOpen Gatewayへの参加の延長上に置くが、標準化・提携だけで売上が発生するとは想定しない(ソフトバンク「2026年3月期決算短信」、GSMA「楽天モバイル参加」)。
| 先行指標 | 確認する統計・発表 | 判断のポイント |
|---|---|---|
| 人向けに近い契約と機器接続の増減 | 総務省「契約数及びシェア」の移動系・モジュール・FTTH | 総数だけでなく契約構成を確認(総務省「契約数及びシェア」) |
| 通信収入、ARPU、解約と販促費 | 4社の決算資料 | 定義変更、割引、端末影響を除いて追う(NTT「2026年度1Q決算会見」、KDDI「2026年3月期決算短信」、ソフトバンク「2026年3月期決算短信」、楽天「2026年度2Q決算」) |
| 法人の回線と運用・ソリューションの構成 | 各社の事業別決算 | 売上だけでなく粗利・継続運用の費用を見る(ソフトバンク「2026年3月期決算短信」、KDDI「中期経営戦略」) |
| 更新・共用と設備投資後の資金 | 設備投資開示、旧設備移行計画、共用事業者の発表 | 撤去の進捗と長期利用料の負担を対応付ける(NTT「2025年度決算短信」、NTT東日本「固定電話の今後」、JTOWER「26GHz帯割当」) |
| 制度移行の具体化 | 総務省の制度資料、EUの審議・施行情報 | 提案・成立・施行を分け、期限と費用を更新(総務省「2026年白書・通信政策」、欧州委員会「DNA規則案」) |
分析にもとづく提案は、都市、地方、工場・物流等を別々に積み上げることである。共用の合理性、単価、復旧要件が異なるためである。
経営・企画部門への示唆
通信キャリアの戦略は、契約数の拡大より、どの設備と運用責任を自社で持ち、どこを卸・共用・提携で調達するかという線引きで差がつく。以下は、本稿の統計と決算をもとにした分析である。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となるデータ | 判断の目安 |
|---|---|---|---|
| 大手(全国網を持つ事業者) | 法人では回線単体の販売から、有線・無線LAN・携帯をまとめた運用の受託へ重心を移す。光は地域ごとに自前保有と卸調達を比べ直し、旧設備の撤去完了を投資承認の条件にする | ソフトバンクの法人事業は2026年3月期に固定売上1.2%減、ソリューション等13.2%増。KDDIのビジネスセグメントは売上8.7%増、営業利益12.2%増(ソフトバンク「2026年3月期決算短信」、KDDI「2026年3月期決算短信」) | 回線数ではなく、運用契約の継続率と粗利。撤去で減る保守費・電力費を含めた地域別の回収期間 |
| 中堅・中小(MVNO、光卸の利用事業者、地域事業者) | 伸びている機器向け回線に絞り、開通・交換・障害受付を一体で引き受ける。法人には、物理経路と電源の独立を確かめた冗長化を商品にする | MVNOの通信モジュール契約は1,714万で前年同期比25.3%増と、通信モジュール全体の7.7%増を上回る。FTTH契約の54.5%が卸役務を利用(総務省「契約数及びシェア」) | 卸条件が変わっても採算が残るか。1回の現地出動費と交換部材費を月額料金に織り込めるか |
| 新規参入を考える企業 | 全国網の自前構築は避け、卸・共用設備・提携で入り、自社の機器・店舗・業種知識が生きる領域に限る | 楽天モバイルは2025年に単体EBITDA129億円を計上したが、Non-GAAP営業損失は1,660億円。JTOWERはインフラシェアリング事業者として国内で初めて26GHz帯地域枠の割当認定を取得(楽天「2025年度決算」、JTOWER「26GHz帯割当」) | 回線料が低くても、獲得費・保守・設備利用料を含む契約期間全体の費用を回収できるか |
三つの立場に共通する判断の軸は、設備を「持つ」「借りる」「共用する」の組合せである。大手にとって光や鉄塔の自前保有は品質の差別化になる一方、更新・撤去の負担も抱え続ける。法人では、インターネットを利用する従業者2,000人以上の企業の33.8%が専用線で接続しており(全体は10.2%)、閉域網と運用をまとめて受託できる余地は大企業ほど大きい(総務省「令和7年通信利用動向調査・企業編」企8表)。中堅・中小にとって卸は参入の入口だが、卸元の大手が同じ顧客に直販で競合する関係は消えない。MVNOの契約全体は4,291万で前年同期比8.9%増と、移動系全体の伸びを上回っており、どの用途の伸びを取りに行くかの絞り込みが採算を分ける(総務省「契約数及びシェア」)。新規参入では、共用設備や卸の契約年数と解約条件が撤退費用を決める。楽天モバイルの2026年4〜6月期もEBITDA59億円に対しNon-GAAP営業損失323億円であり、全国網の固定費を契約増だけで吸収する難しさを示す(楽天「2026年度2Q決算」)。分析にもとづく提案は、どの立場でも、投資判断の資料に、保有・賃借・共用それぞれの10年間の総費用と撤退条件を並べることである。
通説と異なる見方
第一に、「携帯契約の増加は利用者の需要拡大を示す」とは言えない。2026年6月末の移動系契約は前年同期比2.6%増だが、通信モジュールを除くと約0.9%増にとどまり、増加の大半は機器向けである(総務省「契約数及びシェア」)。5G契約の13.7%増も既存回線の世代移行を含み、新規需要の大きさとは読めない。機器向け回線の1件当たり収入は公表されていない。このため、契約数の目標を収益目標の代わりに使うべきではないと考えられる。
第二に、「法人の通信需要は5Gで伸びる」とは限らない。IoT・AIを導入した企業(従業者100人以上)が機器の接続に使う回線は、有線71.0%、無線LAN63.4%に対し、全国5Gは15.1%、ローカル5Gは1.0%である(総務省「令和7年通信利用動向調査・企業編」企28表)。法人向けの増収源は5G回線そのものより、有線・無線・携帯が混在する現場を運用する役割にあるとみられる。
第三に、「アクセス網を持つ側が最も儲かる」とは限らない。FTTHの設備シェア56.2%を持つNTT東西を含む地域通信事業の営業利益率は9.6%(計算)で、同じNTTの総合ICT事業の14.6%、ソフトバンクのコンシューマ事業の18.3%を下回る(総務省「契約数及びシェア」、NTT「2025年度決算短信」)。各セグメントは金融・端末販売等を含むため、単純比較はできない。それでも分析では、設備の保有は高い利益率を保証せず、卸料金と更新費の水準が収益を左右する。
公開情報ではわからないこと
- 「別会社の2回線」が物理的に独立しているか。 法人が冗長化のつもりで契約した回線が、同じ局舎・経路・電源を通っている割合は公表されていない。法人顧客10〜20社の回線台帳と、各事業者から取得する収容局・経路情報を照合する監査型の調査と、切替試験への立会いで確かめる。
- 機器向け回線1件当たりの採算。 開通、端末交換、障害対応の費用と月額収入の差は、各社とも開示していない。MVNOと機器メーカーへのインタビューに加え、匿名化した契約・保守記録の提供を受け、メーター、車両、産業機器などの用途別に原価を積み上げる。
- 非常時の通信で業務が続くか。 JAPANローミングのデータ通信は最大300kbpsであり、決済、監視映像、業務アプリがこの条件で動くかは公表資料からわからない(TCA「JAPANローミング」)。自治体・店舗・物流拠点の協力を得て、速度を制限した試験環境で主要業務を動かし、止まる業務と必要な予備手段を洗い出す。
- 個人が解約を思いとどまる理由と、そのために払う金額。 料金、生活圏でのつながりやすさ、家族割引、固定回線や決済とのセット特典のどれが継続を決めるかは、各社の解約率の開示からは分けられない。解約者と継続者を対象にしたアンケートで、条件を組み替えて選ばせる設問(コンジョイント分析)を用い、要因ごとの支払意思額を推計する。
- 提携・買収で得た顧客接点が解約を減らすか。 NTTの住信SBIネット銀行の連結化や、KDDIのローソンでの取り組みが、通信の解約率やARPUをどれだけ改善するかは開示されていない。提携・買収を検討する企業は、買収監査で会員と非会員の解約率を比べられるデータの提供を求め、回線・顧客契約の移転可否、鉄塔等の長期設備利用料、撤去債務も確かめる。海外の固定網買収(ベライゾンのFrontier買収など)は、現地の規制当局資料と元経営陣・業界関係者への聞き取りで統合費用を確認する。
出典
数値は官公庁・国際機関・業界団体の原資料と企業の公式開示を優先した。以下は本文で使用した資料であり、日付不明の更新型ページには確認日を付した。
- 総務省「2025年情報通信業基本調査(2024年度実績)結果の概要」(2026年3月31日)
- 総務省「電気通信事業者数の推移」(2026年10月分の行、同月21日確認)
- 総務省・経済産業省「令和3年経済センサス‐活動調査」事業所に関する集計・第7-1表(産業小分類・従業者規模別民営事業所数、従業者数等。外国の会社及び法人でない団体を除く)(2021年6月1日現在)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 総務省統計局「2025年基準消費者物価指数・全国2026年8月分」表6(2026年9月18日)
- NTT「2025年度決算短信」(2026年5月8日)
- KDDI「2026年3月期決算短信」(2026年5月12日)
- ソフトバンク「2026年3月期決算短信」(2026年5月11日)
- ITU「Facts and Figures 2025・Subscriptions」(2025年版、2026年10月21日確認)
- 総務省「電気通信サービスの契約数及びシェア・2026年度第1四半期」別紙(2026年9月25日)
- NTTドコモ・NECほか「AWS上の5Gコア商用化とAIによる自動構築」(2026年3月2日)
- NTTドコモ「ネットワーク保守業務向けAIエージェントシステムの商用化開始」(2026年2月25日)
- ソフトバンク・エリクソン「AI in RANの5G商用ネットワーク実証」(2026年8月20日)
- KDDI「auサポートAIアドバイザー・自律型AIモデル」(2026年3月10日提供開始、8月24日・10月15日に対応範囲を追加)
- ソフトバンク・エリクソン「AI-RANを活用したフィジカルAIの実証」(2026年2月27日)
- NTT・NTTドコモビジネス・Mujin「資本業務提携」(2025年12月2日)
- ソフトバンク「AI-RANを実証から商用展開へ」(2026年7月16日)
- ソフトバンク「Telco AI Cloud構想」(2026年3月2日)
- NTTドコモ「FOMA・iモードサービス終了のご案内」(2026年3月31日終了、同年10月21日確認)
- NTT東日本「今後の固定電話サービスについて」(2026年9月1日時点)
- 楽天グループ「2025年度通期決算ハイライト」(2026年2月12日)
- KDDI「au Starlink Direct提供開始」(2025年4月10日)
- ソフトバンク「SoftBank Starlink Direct提供開始」(2026年4月10日)
- NTTドコモ「docomo Starlink Directを4月27日から提供開始」(2026年4月2日)
- JTOWER「26GHz帯地域枠の周波数割当認定」(2026年7月15日)
- KDDI「中期経営戦略Power-to-Connect 2028」(2026年5月12日)
- 楽天グループ「2026年度第2四半期決算ハイライト」(2026年8月10日)
- 楽天モバイル「契約数が1,100万回線を突破」(2026年9月25日)
- NTT「2026年度第1四半期決算・社長記者会見」(2026年8月6日)
- KDDI・三菱商事・ローソン「未来のコンビニへの変革に向けた取り組みを開始」(2024年9月18日)
- NTT「住信SBIネット銀行の連結子会社化」(2025年10月1日)
- ドイツテレコム「2025年通期決算」(2026年2月26日)
- ベライゾン「2025年通期決算」(2026年1月30日)
- ベライゾン「日本向けネットワークサービス」(公表日記載なし、2026年10月21日確認)
- AT&T「2025年第4四半期・通期決算」(2026年1月28日)
- AT&T「Asia Pacific拠点・事業」(拠点情報2025年2月13日時点、2026年10月21日確認)
- ボーダフォン「FY26 Preliminary Results」(2026年5月12日)
- ボーダフォン「Vodafone and SoftBank enter strategic alliance」(2017年12月5日)
- オレンジ「2026年株主総会招集資料・The Group in 2025」(2026年公表)
- オレンジビジネス「日本での事業・拠点」(公表日記載なし、2026年10月21日確認)
- 中国移動「Annual Report 2025」(2026年3月26日付)
- China Mobile International「China Mobile International Limited Establishes Japan Office」(ACN Newswire配信の同社発表)(2018年5月23日)
- 英国CMA「Vodafone/CK Hutchison統合審査」(2025年6月2日審査終了)
- 英国CMA「CMA clears Vodafone / Three merger, subject to legally binding commitments」(2024年12月5日)
- KDDI「Telehouseドイツ新棟Building N開業」(2026年7月28日)
- ソフトバンク「GSMA Open Gatewayに参画」(2023年9月20日)
- GSMA「Rakuten Mobile signs GSMA Open Gateway MoU」(2026年3月5日)
- 総務省「令和8年版情報通信白書・市場環境の変化に対応した通信政策の在り方」(2026年7月)
- NTT・NTT東西「改正電気通信事業法・NTT法の施行を受けたコメント」(2026年5月27日)
- 電気通信事業者協会「ブロードバンドユニバーサルサービスQ&A」(2026年3月19日修正を含む、同年10月21日確認)
- 電気通信事業者協会「JAPANローミングについて」(2026年4月1日開始、同年10月21日確認)
- 欧州委員会「Gigabit Infrastructure Act適用開始」(2025年11月12日)
- 欧州委員会「Digital Networks Act規則案」(2026年1月21日、6月10日更新)
- 米国FCC「Supplemental Coverage from Space規則採択」(2024年3月14日)
- KDDI「全世界のデータセンターで再生可能エネルギー100%達成」(2026年4月30日)
- KDDI「平均5.1%の賃上げ、評価に応じた特別昇給・賞与」(2026年3月18日)
- 総務省「電気通信主任技術者及び工事担任者の資格試験事業」(公表日記載なし、2026年10月21日確認)
- 総務省「電気通信主任技術者規則及び工事担任者規則の一部を改正する省令」の概要(2026年5月27日施行)
- e-Gov法令検索「電気通信主任技術者規則」(点検環境では本文を表示できず)
- e-Gov法令検索「工事担任者規則」(点検環境では本文を表示できず)
- 総務省「令和7年通信利用動向調査・企業編」企8表 インターネットの接続回線(従業者100人以上の企業)
- 総務省「令和7年通信利用動向調査・企業編」企28表 IoT/AI導入機器のネットワーク回線(IoT・AIを導入している企業)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
