エグゼクティブサマリー
この業界をひと言で表すと、電力の「時間と即応性」を売る、接続条件と運用契約が収益を左右するインフラ事業である。
2026年11月時点の経営課題は、導入量の拡大を追うことに加え、申込案件の実現性と稼働後の収益低下への耐性を見極めることである。設備所有、電力取引、保安、資金調達を分担する事業モデルが広がり、同じ蓄電池でも契約条件によって事業の性格が変わる。
要点
- 市場:申込みと稼働には大きな隔たりがある。 国内・高圧以上の系統用蓄電池の連系済み出力は2026年6月末で128万kW、前年同期比約392%増(同一資料の系列から計算)である。同時点の接続検討受付は約2億1,100万kW、契約申込みは約4,100万kWであり、将来導入の確約ではない(資源エネルギー庁・系統連系対応資料(2026年10月))。
- 制度:高い市場単価の継続を前提にできない。 一次・二次①・複合の上限価格は2026年9月から10.00円/ΔkW・30分となった。2026年度の長期脱炭素電源オークションでは、リチウムイオン蓄電池の募集上限が40万kWとなり、連続6時間以上の運転能力が求められる。土地使用権原や保証金の要件も、開発前半の案件選別と資金負担を強める(EPRX・ΔkW上限価格、広域機関・2026年度長期オークション募集要綱、広域機関・発電設備等に関する系統アクセスの流れ、東京電力PG・保証金等の変更)。
- 構造・競争:所有容量だけが競争力ではない。 東京ガスの運用受託、レノバの市場販売型事業への融資、海外所有者と国内運用者の長期契約が同時に進んでいる。稼働済み、建設中、運用予定を混ぜた企業順位は意味を持たない(東京ガス・運用予定容量1GW突破、レノバ・袋井宇刈蓄電所の融資・着工、Eku Energy・広原蓄電所)。
- 海外:大量導入は価格形成も変える。 世界の2025年新規導入は108GW、前年比40%増である。豪州では蓄電池が夕方価格の低下に寄与しており、日本でも設備増と単位容量当たり収益を別々に検討する(IEA・Global Energy Review 2026、AEMO・Quarterly Energy Dynamics 2026年7〜9月期)。
- AI:先行するのは予測・入札・制御の実用化である。 国内商用事例がある一方、生成AIによる文書業務や巡回ロボットの蓄電所への適用は、確認できる実績が限られる。安全制御と収益最適化の責任分界が重要となる(フルエンス・日本向けサービス/商用事例、グリッドビヨンド・2025年の事業総括)。
経営・企画部門への示唆
- 大手は、運用受託やオフテイクで束ねた容量の大きさより、上限価格が下がった一次・二次①・複合への収入の集中度を管理し、長期脱炭素電源オークションは連続6時間以上の設備に絞って使う。
- 中堅・中小は、保証金10%と工事費負担金の初回50%以上に耐える案件に絞り込み、土地権原を固めた開発権の売却や、主任技術者の兼任・外部委託ができない規模の蓄電所の保安・保守の受託で稼ぐ。
- 新規参入を考える企業は、約4,100万kWの契約申込みではなく連系済み128万kWを実勢とみて、市場販売型の融資と長期オフテイク付きの債券という収入の確度が違う資金調達方式から入口を選ぶ。
業界データまとめ
蓄電所市場の規模は、売上高よりも実際に連系した出力で把握するのが適切である。以下は2026年11月1日までに確認できた一次資料による基準表であり、統計の対象時点は各行に明示する。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・高圧以上の系統用蓄電池の連系済み出力:128万kW。金額による専業市場統計は確認できず、設備出力を代用 | 2026年6月末 | 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について」(2026年10月6日) |
| 市場の伸び | 国内・連系済み出力:前年同期比約392.3%増(26万kW→128万kW、同一資料の同一系列から計算) | 2026年6月末/2025年6月末 | 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について」(2026年10月6日) |
| 事業者数 | 参考値:4,746企業等(産業中分類「電気業」)。うち常用雇用者0〜4人が4,378、合同会社が1,331。発電・送配電・小売を含み、蓄電所専業の値ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」 |
| 従業者数 | 参考値:13万7,462人(産業中分類「電気業」の民営事業所、6,430事業所)。発電・送配電・小売を含み、蓄電所専業の値ではない | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 表5-1」 |
| 平均年収 | 809.26万円(計算)。中分類「電気業」、民営事業所・一般労働者・男女計・企業規模計10人以上。月額55.64万円×12+年間賞与等141.58万円。蓄電所専業の値ではない | 2025年6月。賞与等は2024年1〜12月 | 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」 |
| 世界市場 | 世界の電池貯蔵設備の年間新規導入出力108GW(前年比40%増)。系統規模が約80%、残りは住宅・業務用等 | 2025年 | IEA「Global Energy Review 2026—Technology: Battery storage」 |
| 接続検討受付容量 | 国内・高圧以上の系統用蓄電池:約2億1,100万kW。接続検討段階の設備計画であり、導入量ではない | 2026年6月末 | 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について」(2026年10月6日) |
| 系統接続契約申込容量 | 国内・高圧以上の系統用蓄電池:約4,100万kW。契約申込み段階であり、稼働確約ではない | 2026年6月末 | 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について」(2026年10月6日) |
kW・MWは出力、kWh・MWhは蓄えられる電力量であり、両者を混ぜて市場規模を比較できない。接続検討・契約申込み・連系済みは別段階の集計で、足し合わせたり、その比率を案件の成約率とみなしたりしてはならない。国内容量は2026年6月末の集計であり、2026年11月時点の実績ではない。低圧の系統用蓄電池は集計の対象外である。事業者数・従業者数・平均年収は電気業全体の参考値である。
AI・フィジカルAIの影響と経営の打ち手
この業界で収益に直結しているのは、価格予測、複数市場への入札、電池状態に合わせた制御の高度化である。実用化が先行する機械学習・数理最適化と、文章を扱う生成AI・AIエージェントを分けて判断する。蓄電所は固定設備が主体で、ロボットが作業物を扱う場面が少ないため、フィジカルAIの直接的な影響は限定的である。
影響の全体像
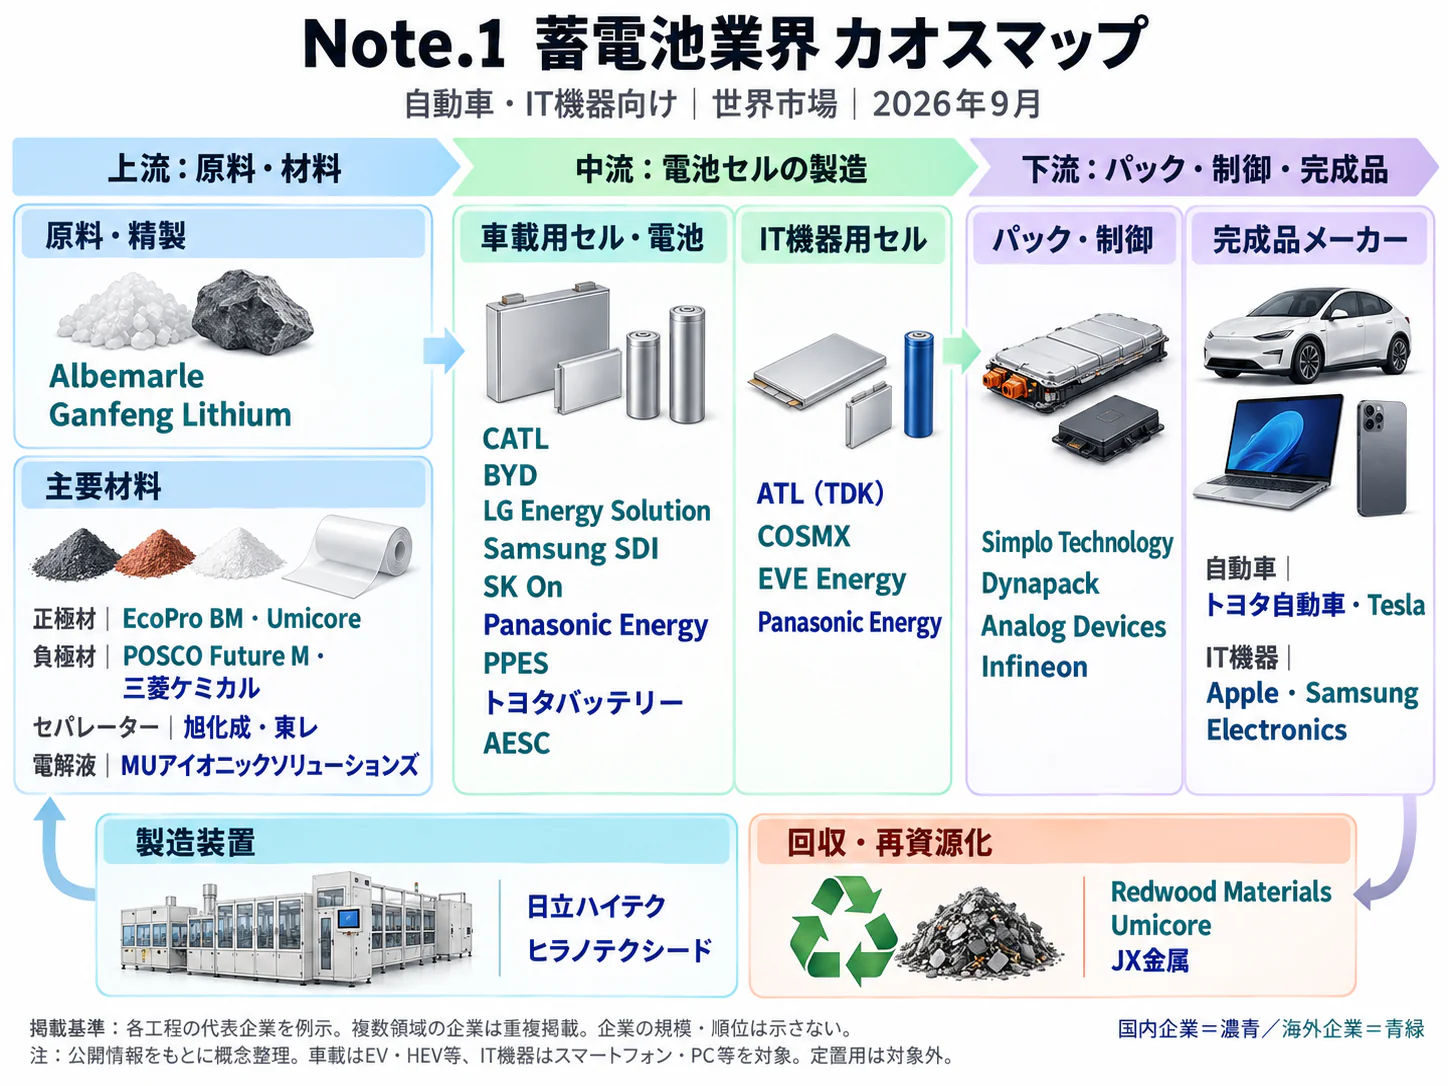
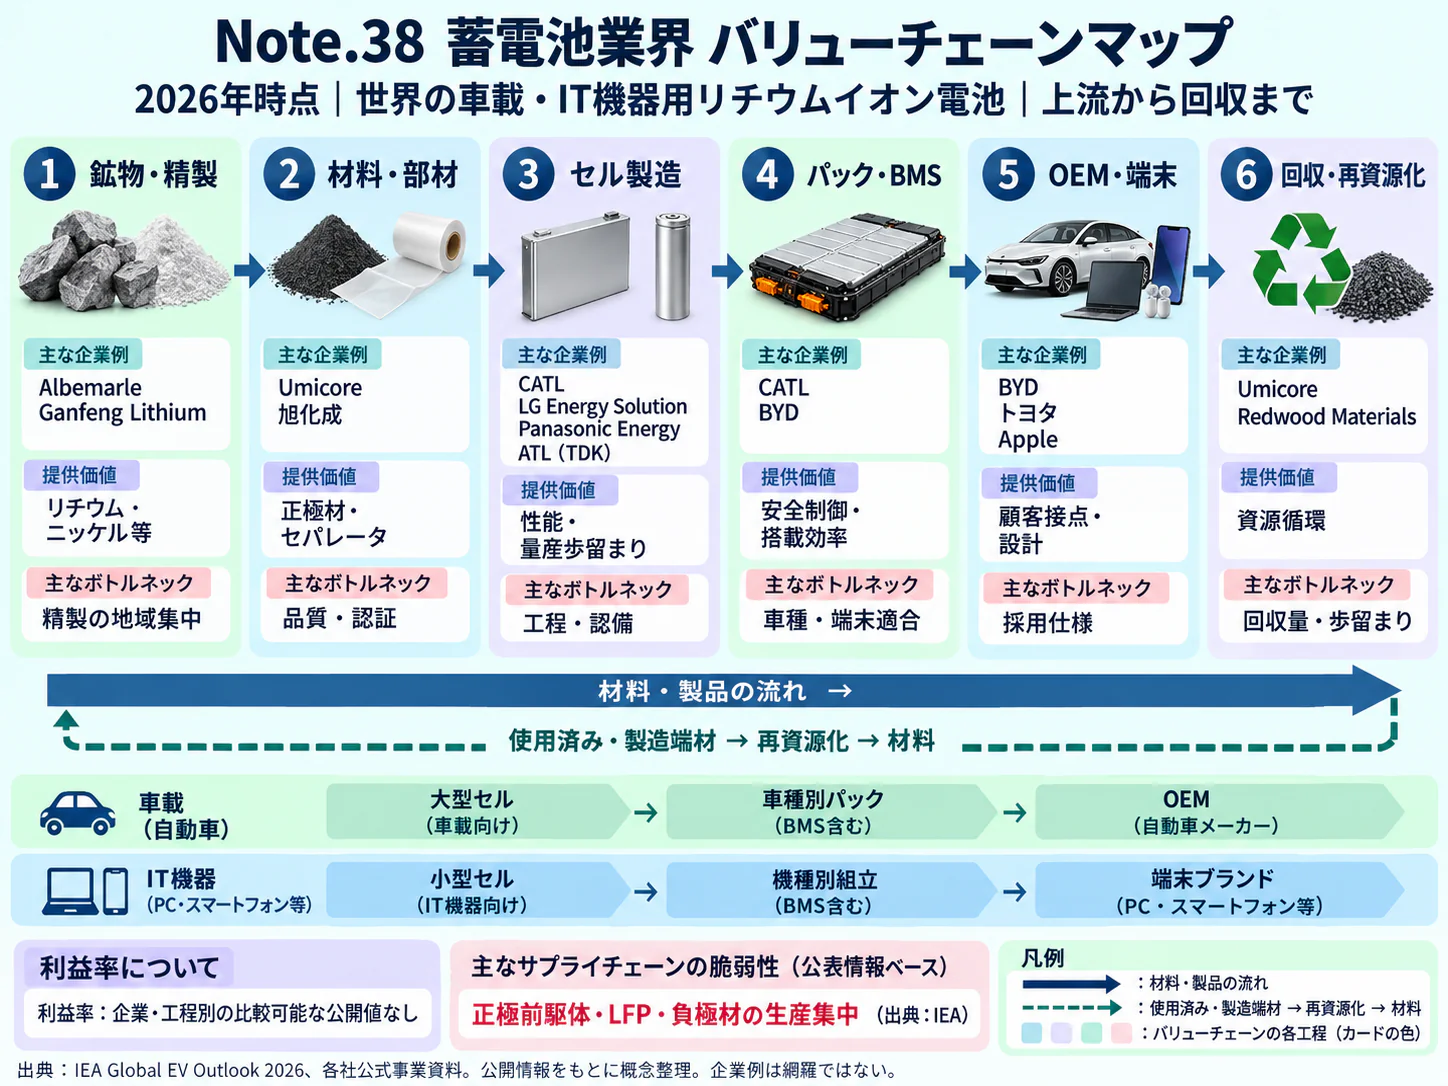
下表は本稿共通の6工程によるバリューチェーンマップである。普及時期は2026年11月を起点とする、公開情報からの分析であり、「データ・IoT」には従来型の予測AI、数理最適化、遠隔制御を含める。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 立地・接続 | 土地・接続回答・申請条件の照合と不足書類の抽出 | 生成AI・AIエージェント | 構想段階 | 2年以内 | 土地使用権原の提出要件化が業務上の背景。蓄電所向け生成AIの公表導入事例は未確認(広域機関・系統アクセス改定) |
| 事業設計・資金調達 | 劣化・価格・保証条件を組み込んだ運用収益の比較 | データ・IoT | 実用(導入事例あり) | 2年以内 | テスラのAutobidderはMegapackに直接統合された取引・制御基盤で、利用時も蓄電システムの保証・保守契約は維持されると説明(テスラ・Autobidder) |
| 設計・調達・建設 | メーカー別通信仕様の接続検証、応動試験の再利用 | データ・IoT | 実証中 | 2年以内 | Shizen ConnectとGSユアサの連携・大阪ガスとの共同実証(Shizen Connect・GSユアサ連携実証) |
| 市場取引・充放電 | 価格予測、入札、充放電計画の一体運用 | データ・IoT | 実用(導入事例あり) | 2年以内 | フルエンスの上倉永蓄電所向け商用運用(フルエンス・日本向けサービス/商用事例) |
| 保守・安全管理 | 充電状態の誤差検出、異常の優先順位付け | データ・IoT | 実用(導入事例あり) | 2年以内 | グリッドビヨンドが電気化学分析と実時間最適化の活用を公表(グリッドビヨンド・2025年の事業総括) |
| 保守・安全管理 | 自律巡回と赤外線・画像による設備点検 | フィジカルAI | 構想段階 | 3〜5年 | 蓄電所への横展開の見立て。ナショナル・グリッドの公表事例は変電所等であり、蓄電所への導入実績ではない(National Grid・設備点検技術) |
| 更新・撤去 | 運転履歴・保証・交換履歴の整理、引継ぎ資料作成 | 生成AI・AIエージェント | 構想段階 | 3〜5年 | データ保全の必要性はEU電池パスポートが示す。生成AIによる蓄電所撤去管理の実績は未確認(欧州委員会・電池パスポート実施日程) |
業務はどう変わるか
第一は、市場ごとの手作業の入札から、設備制約を一体で扱う運用への移行である。 同じ出力の重複販売や充電残量の使い切りを防ぎながら、収益機会を選ぶことが求められる。フルエンスはサン・ホームの蓄電池で価格予測・自動入札の商用運用を開始した。導入済みの予測・最適化であり、生成AIによる運転指令を示すものではない(フルエンス・日本向けサービス/商用事例)。
担当者は予測誤差に加え、約定収入から充電・取引・未達・劣化の費用を引いた結果を検証する。高価格の時間だけを事後的に選ぶ比較では、実際には充電できなかった機会まで収益として計上してしまう。
第二は、海外の運用機能を国内制度・設備へ接続する仕事の拡大である。 グリッドビヨンドはポートと組み、群馬県伊勢崎市の蓄電池で一次調整力の運用を行った。導入済み事例であるが、海外の収益改善率を国内へ適用できることを意味しない(グリッドビヨンド・2025年の事業総括)。
導入時には入札締切、計画提出、計測、通信断時の動作、保証範囲を一組で検証する。委託先の比較には価格履歴だけでなく充電制約と停止履歴を使い、未来の価格を知った理論値と実行可能な従来運用を区別する。
第三は、年数による劣化管理から、状態と運転履歴を結び付ける管理への移行である。 グリッドビヨンドは、充電状態の計測誤差やラック間の不均衡を改善する電気化学分析等の実用技術を公表している。ただし、日本の設備への寿命延長効果は、確認した資料では確認できない(グリッドビヨンド・2025年の事業総括)。
短期売上を狙う深い充放電が、保証条件や更新費用を悪化させる可能性がある。設備・取引担当者は、売上、健全度、温度、利用可能容量、交換費用を同じ案件単位で把握する。
第四は、機器接続と試験の標準化である。 Shizen ConnectはGSユアサ製システムとの連携・一次調整力機能を実装し、大阪ガスとの共同実証へ提供した。実証段階の事例であり、通信・応動試験の再利用による増設時の手戻り削減が期待される(Shizen Connect・GSユアサ連携実証)。
生成AIは接続回答、保証書、約款、障害記録の照合に使えると考えられるが、蓄電所での検証済み効果は、確認した資料では確認できない。分析にもとづく提案は、まず文書検索と根拠提示で試行し、出力上限や安全停止の変更には技術責任者の承認を残すことである。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| フルエンス(Fluence) | 米国 | Mosaic、Nispera | 入札最適化、設備状態の管理 | 展開済み。サン・ホーム向け商用運用を公表(フルエンス・日本向けサービス/商用事例) |
| グリッドビヨンド(GridBeyond) | アイルランド | 価格予測・入札最適化・電池管理 | 蓄電所の市場取引と残量管理 | 展開済み。ポートの群馬県伊勢崎市の蓄電池で一次調整力を運用(グリッドビヨンド・2025年の事業総括) |
| テスラ(Tesla) | 米国 | Megapack、Autobidder | 蓄電設備と運用最適化ソフトの一体提供 | 展開済み。国内Megapack稼働を確認。Autobidderの国内市場別適用範囲は個別確認が必要(テスラ・仙台のMegapack稼働、テスラ・Autobidder) |
| Shizen Connect | 日本 | Shizen Connect | 複数メーカー機器の統合制御、市場対応 | 提携・実証あり。GSユアサ・大阪ガス案件についての区分(Shizen Connect・GSユアサ連携実証) |
人材・収益・競争への影響
価格転記、定型入札、日報集計は減少し得る一方、制御検証、時刻同期、復旧、モデル変更審査は増える。職種の消滅を示す根拠はなく、少人数で管理する設備数を増やす変化と捉えられる。
予測技術を持つ企業は、設備所有とは別に継続報酬を得られる。所有者が入札・運転履歴を取得できなければ委託料を検証しにくく、委託先変更も難しい。契約では制御権限、データ移行、障害責任、保証との整合を重視する。
安全制御と収益最適化の責任分界も必要である。分析にもとづく提案は、取引システム停止時も保護・非常停止が独立して機能する構成とし、同一サービスを使う複数蓄電所の一斉停止まで評価することである。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 市場収入・充電費・未達費用・劣化費用を同じ案件台帳で管理 | 共通 | 導入前 | 見かけの売上増と実利益を区別 | 計量点、費用負担、劣化評価の統一 |
| 高 | 同一設備制約で運用委託先を並行比較 | 共通 | 契約前 | 提案間の条件差を除去 | 過去価格、停止履歴、充電上限の提供 |
| 高 | 取引停止・通信断時の現地制御を試験 | 共通 | 稼働前と変更時 | 不適合・危険運転の抑制 | 安全停止条件と復旧責任者の明文化 |
| 高 | 入札・指令・計測ログの取得権と移行支援を契約化 | 共通 | 委託契約時 | 委託先変更と事故検証を可能にする | データ形式、保存期間、追加費用の合意 |
| 中 | メーカー別の通信・応動試験項目を共通化 | 大手 | 2年以内 | 多地点展開時の試験負担削減 | 機種別仕様と不具合記録の蓄積 |
| 中 | 生成AIを保証書・接続回答の差分確認に限定して試行 | 中堅・中小 | 2年以内 | 契約条件の見落とし低減 | 出典表示、機密管理、担当者の照合 |
| 低 | 巡回ロボットを大規模拠点で限定評価 | 大手 | 3〜5年 | 危険区域への立入りと移動負担の削減 | 固定センサーとの費用比較、現場動線の整備 |
失敗しやすいのは、①設備制約を除いた成績で委託先を選ぶこと、②遠隔制御を生成AIの成果と呼ぶこと、③寿命を消費して得た収入を改善とみなすことである。効果値は対象・費用範囲・測定主体を確かめる。比較できない改善率は、本稿では示さない。
業界の定義と市場構造
系統用蓄電池(分類:08 エネルギー・環境 > 再エネ)は、電力系統に接続して電気を充放電し、時間差・調整力・供給力を提供する事業である。市場規模と競争相手を正しく捉えるには、設備販売と蓄電所運営を区別する。本稿の対象は日本の蓄電所開発・所有・運用・保守を中心とし、海外市場は事業モデルと競争条件を比較する範囲で扱う。
電池セル、正負極材、電解液の製造は対象外である。家庭用蓄電池、工場の自家消費設備、車載電池は原則として含めず、調整力をめぐる代替関係のみ扱う。再エネ発電所への併設蓄電池は、単独蓄電所とは接続・計量・収益条件が異なるため、国内導入量に混ぜない。
蓄電所は電気を新たに生む設備ではなく、充電時に買った電気の一部を損失として消費する。そのため、売電量の増加だけでは採算の改善を示せない。発電事業の届出対象となるかどうかも、単に「蓄電池を所有する企業」で決まらず、維持・運用、供給先、設備要件等によって判断される(資源エネルギー庁・発電事業届出Q&A)。
| 市場の区分 | 販売する価値・顧客 | 公開情報で確認できる内訳・推移 |
|---|---|---|
| 卸電力取引 | 電力量。小売・発電等の市場参加者 | 日本卸電力取引所(JEPX)のスポット市場は翌日分を30分単位で取引。蓄電所だけの売上内訳は非公表(JEPX・取引概要) |
| 需給調整市場 | 指令や周波数変動に応じて出力を変える能力。一般送配電事業者 | 商品ごとに必要性能・価格上限が異なる。蓄電所専業の総売上系列は確認できない(EPRX・よくあるご質問、EPRX・ΔkW上限価格) |
| 容量市場・長期脱炭素電源オークション | 将来の供給力。広域機関を通じて確保 | 2025年度応札の長期オークションでは蓄電池125.1万kWが落札(落札率46%)。2026年度の募集上限はリチウムイオン蓄電池で40万kW。稼働実績ではない(広域機関・2025年度長期オークション結果、広域機関・2026年度長期オークション募集要綱) |
| 長期オフテイク・運用受託 | 運用権、設備性能、取引代行。電力会社・蓄電所所有者 | 広原蓄電所は東京ガスとの20年契約。全国契約額の集計なし(Eku Energy・広原蓄電所) |
導入段階の推移を見ると、同じ資源エネルギー庁の系列で連系済み出力は2023年12月末7万kW、2024年12月末17万kW、2025年12月末64万kWであり、2026年6月末には128万kWへ増加した。小さい初期市場からの急拡大である。この系列は高圧以上が対象である。低圧では、2026年4月に低圧リソースを束ねた需給調整市場への応札が可能になって以降に申込みが急増し、8月末時点で約13万kW・約2,800件の契約申込みがある(資源エネルギー庁・系統連系対応資料(2026年10月))。
過去5年の変化は、再エネの変動を吸収する需要、蓄電池が参加できる市場の整備、設備導入・運用の事業化が重なった結果と整理できる。供給側では、再エネ開発企業に加え、電力・ガス、金融、海外インフラ資本が設備所有や運用を分担するようになった。東京ガスの運用受託、レノバの市場販売型融資、エクエナジーの長期契約は、それぞれ異なる参入方法を示している(東京ガス・運用予定容量1GW突破、レノバ・袋井宇刈蓄電所の融資・着工、Eku Energy・広原蓄電所)。
地域選定では、再エネ設備の多さだけでは不十分である。北海道電力ネットワークは、放電側に空きがあっても充電側の空容量が不足する問題と、充電制御装置を利用する接続策を公表している。価値のある電気を安い時間に充電できる場所と、設置が容易な場所は一致するとは限らない(北海道電力NW・充電制御による接続)。
顧客と需要の特性
蓄電所の顧客は、電気の最終需要家だけではなく、調整力を買う送配電事業者、運用権を取得する電力会社、設備を所有する投資主体に分かれる。誰に何を売るかで必要な性能、契約期間、価格リスクの負担者が変わる。営業活動では「蓄電池が欲しい企業」という一括りの顧客定義を避ける。
| 顧客・取引相手 | 主な購買の決め手 | 決定に関与する部門 |
|---|---|---|
| 一般送配電事業者 | 商品要件への適合、応動の確実性、応札価格 | 系統運用・市場調達・技術審査 |
| 電力・ガス会社、アグリゲーター | 運用可能な時間帯、出力・容量、他電源との組合せ、契約価格 | 電力取引・需給管理・事業開発・法務 |
| 蓄電所所有者・インフラ投資主体 | 接続日、設備保証、長期収入、費用負担の明確さ | 投資審査・財務・技術・リスク管理 |
| 金融機関 | 返済原資、収入減少への耐性、契約相手の履行能力 | プロジェクト金融・審査・技術評価担当 |
一般的な案件の意思決定は、用地と接続可能性の初期確認、接続条件と機器仕様の具体化、収益契約・融資条件の調整、最終投資判断という順序で進む。ただし実際には、機器保証が運用契約を制約し、その契約条件が融資条件を変えるため、各工程を行き来する。広原蓄電所のように、設備所有・性能維持と20年間の運用権を分けた契約は、誰が何を引き受けるかを具体化した事例である(Eku Energy・広原蓄電所)。
価格への敏感さは取引類型で異なる。市場取引では価格競争の影響を直接受ける一方、長期契約では取引価格に加えて、設備停止、性能低下、運用回数、充電費の負担が重要となる。高い固定報酬を提示する契約でも、広範な停止責任や無制限の追加運転義務を負えば、所有者の収益は安定しない。
運用委託先の変更には、通信設定、性能確認、契約上の運用権、保証条件の確認が伴う。電力需給調整力取引所(EPRX)は試運転や必要工事の完了後に性能確認を行うことを説明しており、設備を購入すれば直ちに全商品へ参加できるわけではない。乗換え費用は移行期間の取引停止も含めて評価する(EPRX・よくあるご質問)。
季節性は電力需要と再エネ出力の組合せに左右される。冷暖房需要が大きい時期の供給力と、需要が低く太陽光出力が大きい時間の充電需要は、同じ設備でも異なる運用を求める。景気との関係も総電力需要だけでは説明できず、燃料価格、発電所停止、連系線の状況によって充放電の価値が変わる。
バリューチェーンと収益構造
蓄電所の価値は、電池を安く購入することだけでは決まらず、接続条件、運用契約、保証、資金調達を一つの事業として成立させる工程に生まれる。市場収入は複数あるが、同じ設備を同じ時間に重複して売ることはできない。収入の単純合計から、実行可能な運転と費用負担に基づく収益管理へ移ることが必要である。
| 工程 | 役割と主要な担い手の例 | 付加価値・契約上の確認点 |
|---|---|---|
| 立地・接続 | 開発企業、土地所有者、一般送配電事業者 | 放電・充電双方の接続条件、工期、土地使用権原を確定 |
| 事業設計・資金調達 | レノバ、オリックス、銀行・インフラ投資主体 | 市場販売と長期契約の配分、返済原資、追加出資条件を設計 |
| 設計・調達・建設 | EPC企業、機器統合企業、電気工事会社 | 出力・容量・応動性能・効率の保証を実設備へ落とし込む |
| 市場取引・充放電 | 東京ガス、ENEOS、運用受託企業 | 市場参加、計画提出、充電費・未達費用を含む取引管理 |
| 保守・安全管理 | 設備所有者、電気主任技術者、オリックス・リニューアブルエナジー・マネジメント(OREM)等 | 稼働率、消防対応、故障復旧、保険・保証請求の管理 |
| 更新・撤去 | 所有者、メーカー、撤去・再資源化事業者 | 容量維持の追加設備、交換時期、撤去費・引渡条件の管理 |
企業例は各社が公表した開発・運用・保守事業に基づく。工程ごとの業界売上や利益の統計ではない(レノバ・袋井宇刈蓄電所の融資・着工、東京ガス・運用予定容量1GW突破、ENEOS・エネルギーマネジメント、OREM・auリニューアブルエナジーとの連携)。
収入は、卸市場での売買差益、需給調整市場で確保される調整力等への対価、容量市場の供給力への対価、長期運用権契約の対価に分かれる。卸取引では、売電価格から充電購入費を差し引き、往復損失、託送関連費用、取引手数料、運転による劣化を考慮する。需給調整では待機する出力の価値と、実際に指令された電力量の精算を区別する。
長期脱炭素電源オークションは原則20年間、固定費水準の容量収入を得られる一方、他市場からの収益の約9割を事後的に還付する仕組みを持つ。容量収入に市場収入をそのまま上乗せすると、事業計画を誤る。落札後の供給力提供義務と還付計算を、案件ごとのキャッシュフローに反映する(広域機関・2025年度長期オークション結果)。2026年度の募集では、リチウムイオン蓄電池の募集上限が40万kW、1日1回以上連続6時間以上の運転継続能力が要件であり、経済安全保障推進法に基づく認定を受けた製造事業者のセルを用いる設備が優先的に落札される。応札受付は2027年1月19〜26日である(広域機関・2026年度長期オークション募集要綱、資源エネルギー庁・長期脱炭素電源オークションの見直し)。
2026年9月1日以降、一次調整力・二次調整力①・複合商品の上限価格は10.00円/ΔkW・30分となった。これは上限であって平均約定価格でも、毎時間得られる収入でもない。商品別の募集量、落札率、設備の提供可能時間を伴わない「上限価格×出力×年間時間」による売上試算は、設備販売時の説明としても不適切である(EPRX・ΔkW上限価格)。
費用の公開参考値として、経済産業省の2024年度調査では、系統用蓄電システムが5.4万円/kWh、工事費が1.4万円/kWhと整理されている。ただし2024年度値は見積りに基づくものであり、2026年の実取引価格ではない。系統増強、用地、資金調達、機器仕様の条件を揃えずに、合計6.8万円/kWh(計算)を現在の総事業費として使うべきではない(経済産業省・2024年度蓄電システム調査)。
国内の開発・運用・保守を専業セグメント利益で比較できる系列は、確認した資料では確認できない。参考となる海外の機器統合では、フルエンスの2025年9月期粗利益率は13.1%、バルチラの旧Energy Storage部門の2025年営業利益率は3.3%である。異なる利益指標であり相互比較はできず、設備所有者の採算の代用にもならない(フルエンス・2025年通期決算、バルチラ・2026年1〜3月決算資料)。
調達リスクは電池価格だけでなく、PCS、変圧器、保護装置、交換部品、保証窓口の組合せにある。IEAは2025年の世界の電池貯蔵導入でLFPが90%を占めたと整理しており、化学系の標準化が進む一方、機器の代替可能性を保証するものではない(IEA・Global Energy Review 2026)。入札後の設備変更が性能試験や融資承認に及ぼす影響、保証請求時の国内対応、輸送中・据付後の損傷責任まで比較する。
競争環境
競争の焦点は、接続申込みの量から、運転開始できる案件の質と収入リスクの管理へ移っている。専業市場の売上高・企業別稼働容量の統一統計がないため、上位集中度や上位3社を確定することはできない。大手の運用予定容量と新興企業の稼働容量を並べた順位表は、実態を歪める。
競争の構造
主な戦略は、電力・ガス企業による取引機能を生かす運用受託、再エネ開発企業による設備所有と市場販売、金融・リース企業による資金調達と資産保有、海外インフラ投資主体による長期契約型の開発に分かれる。各社は一つの類型に固定されず、案件ごとに所有・運用・資金を組み替える。したがって競争相手が同時に運用委託先や共同出資先となる構造である。
以下の強さと方向は、公開資料をもとにした分析であり、企業の収益性を測った統計ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存事業者間の競争 | 強 | 接続契約申込容量は連系済み出力を大幅に上回り、運転開始後には同じ市場へ供給が集中し得る(資源エネルギー庁・系統連系対応資料(2026年10月)) | 強まる |
| 新規参入の脅威 | 中 | 機器を外部調達できる一方、土地の裏付け、保証金、接続工期が参入を制約(広域機関・系統アクセス改定、東京電力PG・保証金等の変更) | 弱まる |
| 供給者の交渉力 | 中 | 価格だけで機器を変更できず、制御・試験・保証の適合確認が必要(EPRX・よくあるご質問) | 変わらない |
| 買い手の交渉力 | 強 | 調整力は商品要件と価格上限を持ち、長期運用権契約では相手の履行能力も重視される(EPRX・ΔkW上限価格、Eku Energy・広原蓄電所) | 強まる |
| 代替サービスの脅威 | 中 | 同じ供給力・調整力を他電源や需要側調整も担う。長時間供給では設備特性が異なる(広域機関・2025年度長期オークション結果、EPRX・よくあるご質問) | 強まる |
新規参入の脅威が弱まるとは、大量の仮申込みによる参入の負担が増すという評価である。稼働設備は増え得るため、参入障壁の上昇と入札競争の激化は両立する。
国内の主要企業の比較
| 企業・グループ | 公開された規模・段階 | 戦略・強みとして確認できる事実 | 比較上の注意 |
|---|---|---|---|
| 東京ガス | 運用予定容量107.6万kW、2026年7月公表 | 自社案件に加え他社所有設備の運用を拡大(東京ガス・運用予定容量1GW突破) | 予定を含む運用容量。稼働済み・所有容量ではない |
| レノバ | 運転中・建設中の合計452MW/1.3GWh、2026年7月末公表 | 袋井宇刈案件で約72億円のプロジェクトファイナンスを組成(レノバ・袋井宇刈蓄電所の融資・着工) | 建設中を含む。全国稼働容量との比較不可 |
| オリックス | 紀の川48MW/113MWhが2024年12月運転開始。米原湖東134MW/548MWhを建設 | 関西電力との共同事業、大規模案件、保守サービスを展開(オリックス・環境エネルギー事業、OREM・auリニューアブルエナジーとの連携) | 共同事業の設備総量であり持分換算ではない |
| ENEOS | 室蘭50MWが2024年3月運転開始 | 自社設備とエネルギーマネジメントを組み合わせる(ENEOS・エネルギーマネジメント) | 当該案件の出力。グループ全設備の合計ではない |
集計対象が異なるため、この容量から市場シェアを計算できない。電気・ガス・金融等を含む全社売上も専業売上の代用にはならない。
参入・提携と成功の条件
直近3年の公開事例では、企業そのものの買収だけでなく、共同出資、運用権契約、融資、保守提携を通じた事業結合が目立つ。2024年に稼働した紀の川案件は電力会社と金融系企業の協業、広原案件は海外所有者と国内ガス会社の長期契約である。2026年7月にはOREMとauリニューアブルエナジーが保安管理・O&M連携を公表したが、これを所有設備の統合や買収と扱うことはできない(オリックス・環境エネルギー事業、Eku Energy・広原蓄電所、OREM・auリニューアブルエナジーとの連携)。
資金供給も多様化している。オリックス銀行、みずほ証券、CHC Japanは2026年4月、系統用蓄電所開発に充てる100億円のプロジェクトボンド組成を公表した。新しい調達手段が確認できる一方、その存在だけから、全案件の資金調達条件が緩和したとはいえない(オリックス銀行・プロジェクトボンド組成)。
成功の条件は四つに絞られる。第一は、接続回答の容量だけでなく工期、充電制約、用地権原まで確定させる案件形成力である。第二は、東京ガスの運用受託やエクエナジーの長期契約に見られる、所有と取引機能の適切な分担である(東京ガス・運用予定容量1GW突破、Eku Energy・広原蓄電所)。
第三は、レノバのような融資組成の事例が示す、金融機関が検証できる事業計画と契約の整備である。第四は、運転開始後の保安と性能を維持する体制であり、OREMの提携は建設後の継続業務を事業化する動きと位置付けられる(レノバ・袋井宇刈蓄電所の融資・着工、OREM・auリニューアブルエナジーとの連携)。
海外の動向と主要企業
海外では蓄電所の大量導入が進む一方、電池が増えること自体が価格差を縮める段階に入っている。日本への影響は安い機器の流入だけではなく、設備所有・長期契約・運用受託を分離する事業モデルの移入である。世界の年間導入量と日本の累積連系量は定義が異なり、日本の世界シェアを単純計算することはできない。
| 地域 | 確認できた規模・動き | 日本との比較上の注意 |
|---|---|---|
| 世界 | 2025年の電池貯蔵新規導入108GW、前年比40%増。中国が新規導入の60%(IEA・Global Energy Review 2026) | 年間フローであり累積容量ではない |
| 米国 | 2025年末43.6GW、2026年6月末約52GWの大規模電池設備(EIA・2026年8月7日公表) | EIAのutility-scale、銘板容量の系列 |
| 中国 | 2026年6月末の新型儲能153GW/396GWh、出力は前年同期比61%増(国家能源局・2026年7月30日会見) | 揚水以外の複数技術を含み、単独型蓄電所だけではない |
| 豪州 | 2026年7〜9月期、夕方16〜21時の電源構成で系統規模の電池が8%、ガスが5.1%(AEMO・Quarterly Energy Dynamics 2026年7〜9月期) | AEMOのNEM集計であり豪州全国の設備容量ではない |
豪州では昼間の余剰を夕方へ移す蓄電池が、夕方価格を押し下げている。日本でも同方向の作用は考えられるが、連系線、商品設計、充電制約が異なり、影響の大きさと時期は国内データで検証する。
海外の主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| テスラ(Tesla) | 米国 | 2025年Energy generation and storage部門:US$12,771 million。太陽光・家庭用等を含む(テスラ・2025年Form 10-K) | 大型蓄電設備の製造・統合と継続サービス | 広原蓄電所の主要設備据付完了を2026年8月に公表(Eku Energy・広原の主要設備据付完了) | 仙台の系統用蓄電所(10.7MW/43MWh)でMegapack稼働。広原にも据付(テスラ・仙台のMegapack稼働、Eku Energy・広原の主要設備据付完了) |
| フルエンス(Fluence) | 米国 | 2025年9月期:US$2,262.830 million(フルエンス・2025年通期決算) | 蓄電設備の統合、保守、運用サービス | 日本向け商用運用を公表(フルエンス・日本向けサービス/商用事例) | 国内蓄電所向け設備・サービス提供 |
| バルチラ(Wärtsilä)/Valo | フィンランド(バルチラ) | 旧Energy Storage部門の2025年売上:EUR694 million(バルチラ・2026年1〜3月決算資料) | 蓄電システム統合と電力制御 | 2026年10月1日、RCT Solutionsとの50対50の合弁Valoへの移行完了(バルチラ・2026年1〜9月決算) | 国内法人がエネルギー事業を展開。案件別の蓄電所稼働実績は本調査未確認(バルチラ・日本のエナジー事業) |
| エクエナジー(Eku Energy) | 英国 | 公開された比較可能な単独売上高を確認できず | 蓄電所の開発・所有と長期運用権契約 | 広原30MW/120MWhは2027年1月運転開始予定(Eku Energy・広原蓄電所、Eku Energy・広原の主要設備据付完了) | 東京ガスへの20年の運用権提供、三菱UFJ銀行の融資(Eku Energy・広原蓄電所) |
| グリッドビヨンド(GridBeyond) | アイルランド | 公開された比較可能な単独売上高を確認できず | 蓄電所・需要側設備の市場運用サービス | ポートの群馬県伊勢崎市の蓄電池で一次調整力を運用(グリッドビヨンド・2025年の事業総括) | 国内の運用受託。技術内容はAI章に記載 |
上表は異なる工程の企業比較であり、売上ランキングではない。テスラは対象範囲が広く、フルエンスは設備所有者の売上ではなく、バルチラは合弁化前の部門売上である。
JERAは海外の蓄電池事業者ゼノベへ出資し、2024年4月にJERA Nexへ株式を移管した。現地の開発・運営機能へ資本参加する方式である。国内主要企業の蓄電所事業に限った海外売上高比率は、確認した資料では確認できない(JERA・Zenobe事業)。
今後2〜3年で日本に広がりやすいのは、海外市場の利回り水準そのものではなく、長期運用権契約、設備の集約保守、複数案件をまとめた資金調達とみられる。広原のように既に契約事例があり、接続と運用の国内機能を持つ企業との分業が可能だからである。海外企業との提携は、世界販売量より、日本の市場参加、保安、保証対応を誰が担うかで評価する。
外部環境と制度の変化
2026年以降は、導入支援だけでなく、接続枠の実効利用、市場調達費の抑制、設備の安全とデータ管理を求める制度が事業条件を変える。設備価格が下がっても、接続前の資金負担や収入上限が変われば採算は悪化し得る。制度改定は既設・申込済み・新規申込のどこに適用されるかを分けて確かめる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 市場制度 | 日本 | 一次・二次①・複合のΔkW上限を10.00円/ΔkW・30分へ変更 | 2026年9月1日 | 大・当該商品の単価想定に向かい風 | EPRX・ΔkW上限価格 |
| 系統接続 | 日本・東京電力PG区域 | 高圧・特別高圧の系統用蓄電池で、契約申込み時の保証金額割合を10%へ、工事費負担金の初回分割払いを総額の50%以上へ | 2026年4月1日以降の契約申込み(同日以前に接続検討回答済みの案件を含む) | 大・開発前半の資金負担に向かい風 | 東京電力PG・保証金等の変更 |
| 系統接続 | 日本・東京電力PG区域 | 一事業者の同時接続検討受付を区域内11件に制限。全国一律の件数ではない | 2026年8月1日。7月31日以前の受付分は適用除外 | 中・大量仮申込みに向かい風、検討の効率化に追い風 | 東京電力PG・接続検討数の上限 |
| 系統接続 | 日本 | 契約申込みの手続きで事業用地の使用権原を確認。原則、連系承諾後2か月以内に書類を提出し、未提出なら連系予約を取消。FIT・FIP電源は対象外 | 2026年10月1日以降に受け付ける契約申込み | 大・用地の裏付けがある開発に追い風 | 広域機関・系統アクセス改定、広域機関・発電設備等に関する系統アクセスの流れ |
| 系統接続 | 日本 | 接続検討料(現行22万円/地点)の引上げと、分割設置の確認で地権者の同一性をさかのぼる期間を1年から5年へ延ばす案 | 2026年10月6日に提示。詳細設計は今後 | 中・低確度の申込みと低圧への分割に向かい風 | 資源エネルギー庁・系統連系対応資料(2026年10月) |
| 市場制度 | 日本 | 長期脱炭素電源オークションでリチウムイオン蓄電池の募集上限40万kW、連続6時間以上の運転継続能力を要件化、認定を受けた製造事業者のセルを用いる設備を優先落札 | 2026年度募集(応札受付2027年1月19〜26日) | 大・出力当たり2〜4時間分の設計では応札できる容量が設備出力を下回り得る | 広域機関・2026年度長期オークション募集要綱 |
| サイバー対策 | 日本 | 太陽光・蓄電池の通信機能を持つ制御システム(PCS、EMS等)について、JC-STAR★1取得製品の使用を系統連系の要件とする改定案 | 特別高圧・高圧は2027年4月以降、低圧は2027年10月以降の契約申込み(2026年3月時点の案) | 中・対応機器・調達確認の負担増。最終規程を要確認 | 資源エネルギー庁・分散型電源のサイバーセキュリティ対策の要件化 |
| 製品・資源循環 | EU | 対象となる産業用電池等に電池パスポートを適用 | 2027年2月18日 | 中・欧州案件の調達・履歴管理に負担、標準化に追い風 | 欧州委員会・電池パスポート実施日程 |
| 供給網管理 | EU | 電池のデューディリジェンス義務を延期して適用 | 2027年8月18日 | 中・準備期間は延びるが調達確認は必要 | EU理事会・電池調達管理の適用延期 |
| 税制・調達 | 米国 | 48E等の税額控除で禁止外国主体からの重要な支援を制限 | 蓄電設備では2025年12月31日後の着工等が対象。2026年2月12日ガイダンス公表 | 大・対象サプライチェーンに向かい風 | 米国IRS・禁止外国主体関連ガイダンス |
上限価格は2026年3月14日に19.51円から15.00円へ変更された後、9月1日に10.00円となった。ただし二次調整力②・三次調整力①の上限7.21円、三次調整力②の扱いとは区別される。すべての調整力収入が一律に同じ割合で下がるという意味ではなく、設備が参加する商品の構成を確かめる(EPRX・ΔkW上限価格)。
接続制度の厳格化は、申込容量を将来の稼働量へそのまま読み替えられない理由でもある。用地と資金の裏付けが弱い計画が退出すれば、申込残高が減っても実行可能な案件の処理が進む可能性がある。したがって、接続検討受付容量の増減だけで市場の好不調を判断するのは適切でない。
安全面では、蓄電所には技術基準への適合、保安規程、電気主任技術者等に関する手続きがある。中部近畿産業保安監督部は出力・容量に応じた工事計画等の手続きを整理しており、「小規模だから届出や保安体制が不要」との説明は避ける(中部近畿産業保安監督部・蓄電所手続き)。事故時の対応では電気的な保護に加え、熱、ガス、隣接区画への影響を検討する必要があり、EPRIも蓄電システムの事故情報データベースを公開している(EPRI・BESS Failure Incident Database)。
資源循環への対応は、回収可能な材料の価値だけでなく、撤去義務と費用の帰属を決める問題である。EUのパスポート導入日が来ても、すべての環境情報項目が同時に必須になるわけではない。欧州委員会のFAQは段階的な実施を説明しており、欧州展開を考える企業は、機器購入時から取得できるデータと将来取得するデータを契約で区分する(欧州委員会・電池パスポートFAQ)。
人材と生産性
蓄電所は常時多数の作業員を配置する事業ではないが、接続設計、保安、性能試験、取引管理を担える人材が欠けると稼働開始そのものが遅れる。専業の従業者数や職種別不足率は公開統計から切り出せない。人員の少なさを、そのまま高い生産性や低い運営負担と判断すべきではない。
中心となるのは、電気主任技術者、特別高圧・高圧設備の設計者、保護協調を扱う技術者、EPC管理者、需給・市場取引担当者である。電気保安制度の検討資料では、電気主任技術者の人材確保や制度運用が継続的な論点となっている。これは電気保安全体の課題であり、蓄電所専業の不足人数を示すものではない(経済産業省・電気主任技術者制度)。
| 職種・機能 | 蓄電所で不足すると起こること | 経営上の確保方法 |
|---|---|---|
| 電気主任技術者・保安管理 | 選任・保安体制の成立、点検・事故対応が遅れる | 開発段階で自社配置と外部委託の成立条件を確認 |
| 接続・保護・計測の技術者 | 系統条件と機器仕様の不一致、性能試験の手戻り | 接続回答から試運転まで同じ技術責任者が追跡 |
| 需給・取引担当者 | 計画提出、精算、商品別の義務への対応が弱まる | 取引委託先と所有者双方に異常時の判断者を置く |
| 現地保守・消防対応 | 遠隔から状況を確認できても復旧・現場対応が進まない | 地域別の駆付け時間、交換部品、連絡網を契約化 |
賃金の比較基準として、2025年賃金構造基本統計調査の中分類「電気業」では、一般労働者・男女計・企業規模計10人以上について、月額55.64万円と年間賞与等141.58万円から年収809.26万円を計算できる。これは送配電・発電などを含む業種平均であり、蓄電所の保守担当者や新規参入企業の採用提示額ではない。賞与の対象期間も月例賃金の調査時点とは異なるため、同一年度の給与総額と厳密に同じではない(厚生労働省・2025年賃金構造基本統計)。
専業の賃上げ率、有効求人倍率、付加価値額÷従業者数による生産性は、確認した資料では確認できない。少人数の事業会社だけで生産性を測ると外注先の労働を無視するため、建設・保守・運用の委託費も含めて評価する。
分析にもとづく実務指標の提案は、性能試験の手戻り、復旧時間、利用可能時間に対する保守費用である。全国比較値ではないが、分散した中小案件では担当出力だけで見えない移動・委託管理の負担を把握できる。
選任・外部委託の可否と責任は、設備区分と制度要件に照らして確認する。中部近畿産業保安監督部の整理では、出力1万kW以上または容量8万kWh以上の蓄電所は、主任技術者の兼任や外部委託ができない。OREMとauリニューアブルエナジーの保安・保守連携は、人材配置を案件ごとに一から組む負担を減らす選択肢である(中部近畿産業保安監督部・蓄電所手続き、OREM・auリニューアブルエナジーとの連携)。
2030年に向けたシナリオ
2030年の姿を左右するのは、申込みが実際の設備へ転換する速度と、増える設備が安定した収入契約を獲得できるかである。単一の全国容量予測より、この二つを案件の採算に結び付ける方が意思決定に有用である。以下は、分析にもとづく条件付きシナリオであり、外部機関の市場予測や発生確率ではない。
軸は「接続・建設の実現速度」と「収入の契約化・市場価格の持続性」である。土地・工事・充電制約が解消する速度と、設備増に対して長期契約や収益機会が確保される程度を組み合わせる。
| シナリオ | 2030年に向けた業界の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 選別を伴う成長 | 実行可能な案件が稼働し、所有・運用・保守の分業が進む。融資と契約の条件を満たす案件へ資金が集まる | 土地・接続の確認が進み、長期契約と市場販売が併存 | 基準ケース。既存の契約・融資事例と整合するが、成長率は置かない |
| 急増による収益圧縮 | 接続が進む一方、同じ時間・商品への供給集中で価格差や落札率が低下。運用変更や案件売却が増える可能性 | 設備増に比べ調整力需要・長期契約需要が伸びない | 十分に想定すべき下振れケース。豪州の価格への作用が参考となる |
| 接続制約が残る市場 | 申込残高に比べ稼働が遅く、接続済み設備の価値は維持されても開発資金の滞留が増える | 充電制約、工事、保証金・用地の確保が停滞 | 地域によって起こり得る。全国を一つの状況とみなさない |
基準ケースの根拠は、長期契約型の広原、市場販売を前提としたレノバの融資、運用受託を拡大する東京ガスという複数の方式が既に公表されていることである(Eku Energy・広原蓄電所、レノバ・袋井宇刈蓄電所の融資・着工、東京ガス・運用予定容量1GW突破)。一方、設備が価格を押し下げる作用はAEMOが観測しており、容量増と収益増を同じ方向に固定した事業計画は避ける(AEMO・Quarterly Energy Dynamics 2026年7〜9月期)。
| 先行指標 | 確認する統計・発表 | 経営判断への使い方 |
|---|---|---|
| 連系済み出力と接続検討・契約申込容量 | 資源エネルギー庁の系統接続関連WG資料 | 申込みの増減と実設備の増加を別々に追う(資源エネルギー庁・系統連系対応資料(2026年10月)) |
| 商品別の募集量・約定量・約定価格 | EPRXの取引結果・制度公表 | 上限価格でなく、落札可能量と実単価で収入を更新(EPRX・よくあるご質問、EPRX・ΔkW上限価格) |
| 長期契約・供給力確保の案件条件 | 広域機関の長期オークション結果、企業のオフテイク公表 | 契約化可能な収入と残る市場リスクを把握(広域機関・2025年度長期オークション結果、Eku Energy・広原蓄電所) |
| 接続条件・充電制約・工事時期 | 一般送配電事業者の公表、案件ごとの接続回答 | 同一エリアでも実行条件が違うことを反映(北海道電力NW・充電制御による接続、東京電力PG・接続検討数の上限) |
| 安全・性能上の停止 | 保安当局、EPRI、安全関連の企業公表 | 保険、保証、復旧費の前提を見直す。公開範囲の偏りに注意(EPRI・BESS Failure Incident Database) |
案件ごとに稼働遅延、主要商品の収入低下、交換費用増を試算し、同時発生も検証する。確率を無理に置くより、追加資金が必要になる条件を示す方が有用である。
経営・企画部門への示唆
2026年6月末の連系済み出力128万kWに対し、契約申込みは約4,100万kWあり、接続の規律強化と市場の上限価格引下げが同時に進んでいる。経営は、どの段階の容量を自社の規模とみなすかと、どの収入源にどれだけ依存するかを先に決める(資源エネルギー庁・系統連系対応資料(2026年10月))。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 判断の焦点と根拠 |
|---|---|---|
| 大手(電力・ガス、エネルギー大手) | 自社案件に加え、他社設備の運用受託とオフテイクで容量を束ね、商品別・時間帯別に収入を分散させる。長期脱炭素電源オークションは連続6時間以上の設備に絞って使う | 東京ガスの運用予定容量107.6万kWは全国の連系済み出力に近いが、予定を含む。一次・二次①・複合の上限は19.51円から10.00円へ下がり、二次②・三次①の7.21円は据え置かれた。受託容量の伸びより、上限が下がった商品への収入の集中度を管理指標にする(東京ガス・運用予定容量1GW突破、EPRX・ΔkW上限価格) |
| 中堅・中小(地域の開発・EPC・保守企業) | 保証金と工事費の前払いに耐えられる案件に絞り、土地権原を固めた開発権の売却か、保安・保守の受託に重心を置く | 東京電力PG区域では保証金額割合10%、工事費負担金の初回50%以上となった。出力1万kW以上または容量8万kWh以上の蓄電所は主任技術者の兼任・外部委託ができず、選任できる技術者を抱える企業に受託の余地がある。OREMは建設期間の保安管理の受託を公表した(東京電力PG・保証金等の変更、中部近畿産業保安監督部・蓄電所手続き、OREM・auリニューアブルエナジーとの連携) |
| 新規参入を考える企業(金融・異業種・海外資本) | 開発の初期段階ではなく、接続と用地の確度が高い案件への出資・融資、または長期オフテイク付き案件の取得から入る | レノバの袋井宇刈は市場販売型で約72億円のプロジェクトファイナンス、CHC Japanの新潟の49MW案件は20年のオフテイクを背景に100億円のプロジェクトボンドで資金を得た。価格リスクの負い方が違う2方式のどちらを引き受けられるかで入口を選ぶ(レノバ・袋井宇刈蓄電所の融資・着工、系統用蓄電所向けプロジェクトボンド組成の共同発表) |
どの立場でも、案件の価値は出力(kW)の大きさではなく、何時間分の電力量を、どの商品で、誰の価格リスクで売るかで決まる。社内の投資基準も、kW当たりの事業費だけでなく、商品別の収入構成と充電可能時間で比べる形に改める。
通説と異なる見方
接続申込みの減少は、市場の縮小ではなく選別の進展を示し得る。ただし一部は低圧へ移る。 2026年6月末の接続検討受付は約2億1,100万kWで、連系済み出力の約165倍である(計算)。2026年10月からは土地権原の確認が始まり、高圧以上の申込みは減り得る。一方、低圧では2026年4月に需給調整市場への応札が可能になってから、8月末までに約13万kW・約2,800件の契約申込みがあった。国は分割設置の確認期間を1年から5年へ延ばす案を示しており、分析では、高圧の申込み減少を需要減と、低圧の急増を新市場と読むのはいずれも早計である(資源エネルギー庁・系統連系対応資料(2026年10月))。
長期脱炭素電源オークションは、リチウムイオン蓄電所の主な固定収入源になりにくくなった。 2025年度応札では蓄電池125.1万kWが落札されたが、2026年度の募集上限はリチウムイオン蓄電池で40万kWとなり、連続6時間以上の運転継続能力が要件となった。本文で取り上げた広原と仙台の蓄電所は、電力量を出力で割るといずれも約4時間分である(計算)。分析では、こうした設計の設備は応札できる容量が出力を下回るため、固定収入は民間の長期オフテイク契約に頼る比重が高まる(広域機関・2025年度長期オークション結果、広域機関・2026年度長期オークション募集要綱、Eku Energy・広原蓄電所、テスラ・仙台のMegapack稼働)。
単価を下げるのは上限価格の変更より、同じ時間帯への供給集中である。 国内の連系済み出力は2025年12月末からの半年で2倍になった。豪州では2026年7〜9月期に系統規模の電池が夕方の供給の8.0%を占め、ガスの5.1%を上回り、夕方の価格を押し下げた。分析では、収益計画の感応度を上限価格だけに置くのは不十分であり、同一エリアの連系済み出力の増加を単価低下の前提に入れる(AEMO・Quarterly Energy Dynamics 2026年7〜9月期)。
公開情報ではわからないこと
- 契約申込み約4,100万kWのうち、新しい要件の下で残る量。 土地権原の提出期限と保証金引上げの後の取下げ率は公表されていない。一般送配電事業者への聞き取りと、開発企業へのアンケート(取下げの理由、保証金の負担額)で確かめ、国の審議会資料の半期ごとの値で連系済み出力との差を追う。
- 需給調整市場の商品別の手取り。 約定単価は公表値で追えるが、充電費、未達時の精算、劣化を差し引いた手取りは非公開である。蓄電所の所有者と運用受託企業へのインタビューと、秘密保持契約の下での月次精算書の提供で確かめる。
- 運用受託・オフテイク契約の条件と、提携・買収時の承継の可否。 固定料と収益分配の比率、停止・劣化の責任、中途解約の条件は非公開である。提携・買収では、接続契約と土地権原の名義、支払済みの保証金、オフテイク契約の譲渡可否を、デューデリジェンスでの書類照合と、一般送配電事業者・契約相手への事前照会で確かめる。
- 6時間要件と40万kW枠の下での応札意向と設備設計。 長時間化による費用増と、認定を受けた製造事業者のセルの調達可能量は公表されていない。開発企業、EPC、電池メーカーへのアンケートで確かめ、2027年1月の応札結果と照合する。
- 保安・保守の人員の実際の充足状況。 主任技術者の兼任・外部委託ができない規模の蓄電所が増える中で、保守企業が担える拠点数や駆付け時間の実績は公表されていない。保守企業と電気保安法人へのインタビューと、選任の届出を受ける各地の産業保安監督部への聞き取りで確かめる。
出典
以下は本文で使用した公表資料である。更新型ウェブページは、掲載日が明示されていない場合に確認日を記した。
- 資源エネルギー庁「系統用蓄電池をはじめとする発電等設備の迅速な系統連系に向けた対応について」(2026年10月6日、資料2)
- 電力需給調整力取引所「需給調整市場のΔkW上限価格について」(2026年7月30日)
- 電力広域的運営推進機関「発電設備等に関する系統アクセスの流れの更新について」(2026年9月28日)
- 電力広域的運営推進機関「発電設備等に関する系統アクセスの流れ」(2026年9月28日更新)
- 東京電力パワーグリッド「系統用蓄電池の契約申込み時の保証金の増額・工事費負担金の分割払いの厳格化」(2026年4月1日)
- 東京ガス「系統用蓄電池事業への本格参入発表から約2年で運用予定容量1GWを突破」(2026年7月15日)
- レノバ「袋井宇刈蓄電所を着工・累計設備容量452MW」(2026年7月31日)
- Eku Energy「広原蓄電所」(公表日記載なし、2026年11月1日確認)
- IEA「Global Energy Review 2026—Technology: Battery storage」(2026年公表)
- AEMO「Quarterly Energy Dynamics Q3 2026」(2026年10月)
- Fluence「日本向け蓄電池ソリューション・サン・ホーム商用運用事例」(公表日記載なし、2026年11月1日確認)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・企業等に関する集計 第1表」(2021年6月1日現在)
- 総務省・経済産業省「令和3年経済センサス‐活動調査・事業所に関する集計 表5-1」(2021年6月1日現在)
- Tesla「Autobidder」(公表日記載なし、2026年11月1日確認)
- Shizen Connect「GSユアサ製蓄電システムとの連携・一次調整力機能の実装」(2025年9月25日)
- GridBeyond「Powering progress: GridBeyond’s 2025 journey」(2025年12月18日掲載)
- National Grid「The innovative and futuristic technologies improving our electricity networks」(2023年公表)
- 欧州委員会「Batteries—Implementation timelines」(公表日記載なし、2026年11月1日確認)
- Tesla「Megapackが仙台市の系統用蓄電所で稼働開始」(2024年6月11日)
- 資源エネルギー庁「発電事業に係る届出義務についてQ&A」(版の日付は資料内に記載なし、2026年11月1日確認)
- 日本卸電力取引所「取引概要」(公表日記載なし、2026年11月1日確認)
- 電力需給調整力取引所「よくあるご質問」(公表日記載なし、2026年11月1日確認)
- 電力広域的運営推進機関「長期脱炭素電源オークション約定結果・応札年度2025年度」(2026年5月13日)
- 電力広域的運営推進機関「長期脱炭素電源オークション募集要綱(応札年度:2026年度)」(2026年9月2日)
- 資源エネルギー庁「長期脱炭素電源オークション」(2026年3月4日、資料3)
- 北海道電力ネットワーク「充電制御装置を活用した系統用蓄電池の接続・対象系統の追加」(2026年公表)
- ENEOSホールディングス「エネルギーマネジメントシステム」(公表日記載なし、2026年11月1日確認)
- オリックス・リニューアブルエナジー・マネジメント「auリニューアブルエナジーとの保安管理・O&M連携」(2026年7月13日)
- 経済産業省「2024年度定置用蓄電システム普及拡大検討会の結果とりまとめ」(2025年3月7日)
- Fluence「2025 Financial Results」(2025年11月24日)
- Wärtsilä「Interim Report January–March 2026」(2026年4月公表)
- オリックス「環境エネルギー」(公表日記載なし、2026年11月1日確認)
- オリックス銀行ほか「系統用蓄電所開発資金を使途とするプロジェクトボンドの組成」(2026年4月17日)
- 米国EIA「Battery storage capacity averaged 70% growth over the last three years」(2026年8月7日)
- 中国国家能源局「国家能源局新闻发布会文字实录」(2026年7月30日)
- Tesla「2025 Form 10-K」(2026年1月提出)
- Eku Energy「Japan completes major equipment installation at Hirohara Battery Energy Storage Project」(2026年8月4日)
- Wärtsilä「Interim Report January–September 2026」(2026年10月27日)
- Wärtsilä「日本のエナジー事業」(公表日記載なし、2026年11月1日確認)
- JERA「Zenobe蓄電池事業」(公表日記載なし、2026年11月1日確認)
- 東京電力パワーグリッド「系統用蓄電池における一事業者あたりの接続検討数の上限設定」(2026年7月24日、10月7日追記)
- 資源エネルギー庁「分散型電源のサイバーセキュリティ対策の要件化について」(2026年3月31日、第21回グリッドコード検討会資料4)
- EU理事会「電池デューディリジェンス規則の適用延期」(2025年7月18日)
- 米国IRS「禁止外国主体からの重要な支援に関するエネルギー税額控除ガイダンス」(2026年2月12日)
- 中部近畿産業保安監督部「電力貯蔵装置・蓄電所の各種手続き」(2026年6月17日更新)
- EPRI「Battery Energy Storage System Failure Incident Database」(更新日記載なし、2026年11月1日確認)
- 欧州委員会「EU Digital Product Passport FAQ for Batteries」(2026年9月公表)
- 経済産業省「電気主任技術者制度について」(2023年3月31日)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
