エグゼクティブサマリー
FA・制御機器は、工場の「止めない・間違えない・少ない人で動かす」を実現し、採用後の設計・保守関係が競争力になる産業である。2026年10月時点では在庫調整後の回復が進むが、製品・用途・地域の成長差が大きい。経営の焦点は、需要を取り込みながら供給・検証・保守の負担を回収する事業設計である。
要点
- 市場は回復している。 NECAの2025年度電気制御機器出荷額は6,696.3億円、前年度比9.9%増で、3年ぶりに増加した。2026年度上期(4〜9月)も前年同期比11.5%増だが、制御用専用機器は10.6%減など製品群ごとの差がある。これは空圧等を含むFA全体の国内市場規模ではない(NECA「2025年度年間統計報告書」、NECA「2026年度上期統計報告書」)。
- 海外を輸出だけで測れない。 NECAの輸出比率は2025年度43.1%である一方、SMCの2026年3月期の海外売上高比率は81.1%(計算)である。日本からの出荷と海外現地販売、中国の需要回復と現地企業との競争を分けて評価する(NECA「2025年度年間統計報告書」、SMC「2026年3月期決算短信」)。
- 収益構造と競争の接点が違う。 高機能機器の直販、多品種の供給、総合FAでは必要資産と支援工数が異なる。キーエンスのTraceParts取得、三菱電機のNozomi Networks買収、オムロンのOnLogic買収合意は、設計段階や稼働後への接点拡張を示す(キーエンス「TraceParts子会社化」、Nozomi Networks「三菱電機による買収完了」、オムロン「OnLogic買収契約の締結」)。
- 制度対応は販売後まで続く。 EUのCRAは2026年9月11日に報告義務が始まり、2027年12月11日に主要義務が全面適用となる。接続製品では、開発費だけでなく、脆弱性対応・更新・保守体制まで計画する(欧州委員会「CRAの報告義務」、欧州委員会「Cyber Resilience Act」)。
- AIは導入済みの用途と実証を分ける。 制御設計支援や画像検査には実用例がある一方、自然言語から実機を動かすフィジカルAIは、制御と安全の境界の検証が重要である。工数削減と責任分界は、一緒に設計する(シーメンス「Copilotの拡張・採用事例」、キーエンス「IV3導入事例・資料」、ベッコフ「自然言語による機械制御」)。
経営・企画部門への示唆
- 能力増強は「FA全体の成長率」ではなく、用途別の受注残で段階的に判断する。上期の伸びはAI・半導体関連に偏り、減少している製品区分もあるため、受注の山と新設備の稼働時期のずれを織り込む。
- 設計段階の部品データや稼働後の産業用PC・OTセキュリティなど、機器の外側の接点を取得する動きが続く。買収・提携では、他社製品を扱う中立性と既存取引先の継続を一次調査で確かめてから価値を評価する。
- 回復期の利益率上昇には固定費吸収の効果が大きく、収益力の向上と区別する。中国では需要回復と現地企業の伸長が同時に進むため、需要見通しと失注率を分けて計画する。CRA対象製品は、型式ごとに継続か撤退かを決める。
業界データまとめ
制御機器の出荷は回復局面にあるが、以下の市場規模は業界全体の国内販売額ではない。日本電気制御技術工業会(NECA)の集計対象企業による国内向け・輸出向け出荷を基準にし、空圧機器や海外現地生産を一括した総市場との混同を避ける。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 日本のNECA集計対象・電気制御機器出荷額6,696.3億円(国内向け3,807.1億円、輸出向け2,889.2億円)。空圧機器を含むFA全体の国内市場規模ではない | 2025年度 | NECA「2025年度年間統計報告書」 |
| 市場の伸び | 上記と同じ電気制御機器出荷額の前年度比+9.9%。国内向け+4.8%、輸出向け+17.3% | 2025年度 | NECA「2025年度年間統計報告書」 |
| 事業者数 | 中分類「電気機械器具製造業」10,002事業所。産業別集計の全事業所、個人経営等を除く。FA以外の電気機器を含み、空圧専業等は含まない参考母集団 | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業」 |
| 従業者数 | 中分類「電気機械器具製造業」484,675人。上記事業所と同じ対象範囲であり、FA業界の就業者総数ではない | 2021年6月1日現在 | 総務省・経産省「2021年経済センサス・製造業」 |
| 平均年収 | 589.81万円(計算)。中分類「電気機械器具製造業」、一般労働者・男女計・企業規模計10人以上。きまって支給する現金給与額384.5千円×12+年間賞与その他特別給与額1,284.1千円。FA以外を含む | 2025年調査 | 厚労省「2025年賃金構造基本統計調査・第1表」 |
| 上位3社の売上高 | キーエンス11,692.89億円(全社)/SMC8,425.41億円(全社)/三菱電機7,982億円(FAシステム)。いずれも世界売上高。三菱電機はロボット等も含む。主要比較対象3社であり、同一定義の市場シェア順位ではない | 2026年3月期。キーエンスは3月20日、他2社は3月31日終了 | キーエンス「2026年3月期決算短信」 SMC「2026年3月期決算短信」 三菱電機「2026年3月期決算説明会」 |
| 関連職種の有効求人倍率 | 「製造技術者(開発)」1.95倍。常用・パートタイムを含む、全産業の当該職種でありFA専用ではない | 2026年9月 | 厚労省「一般職業紹介状況(令和8年9月分)参考統計表」 |
| 国内向け出荷額 | NECA集計対象の電気制御機器3,807.1億円(前年度比+4.8%)。輸入品を網羅する国内需要額ではない | 2025年度 | NECA「2025年度年間統計報告書」 |
| 輸出比率 | NECA電気制御機器出荷額の43.1%。海外現地法人の販売比率とは異なる | 2025年度 | NECA「2025年度年間統計報告書」 |
| PLC・FAシステム機器出荷額 | NECA分類「PLC/FA」2,106.90億円(前年度比+11.5%、国内向け・輸出向け合計) | 2025年度 | NECA「2025年度年間統計報告書」 |
| 直近累計出荷額 | NECA電気制御機器3,625.94億円(前年同期比+11.5%。国内向け+10.1%、輸出向け+13.4%) | 2026年4~9月 | NECA「2026年度上期統計報告書」 |
各統計の対象範囲は異なり、相互に割り算して市場シェアや生産性を算出することはできない。金額は原表の単位を換えて表示し、公表値の丸めにより内訳と合計が一致しない場合がある。
AI・フィジカルAIの影響と経営の打ち手
短期の収益機会は、制御設計・検査・立上げの工数削減である。フィジカルAIは制御機器の需要を広げる一方、判断と安全な動作を接続する責任を重くする。このため、設計支援の導入実績と自律運転の実証は、分けて投資する。
影響の全体像
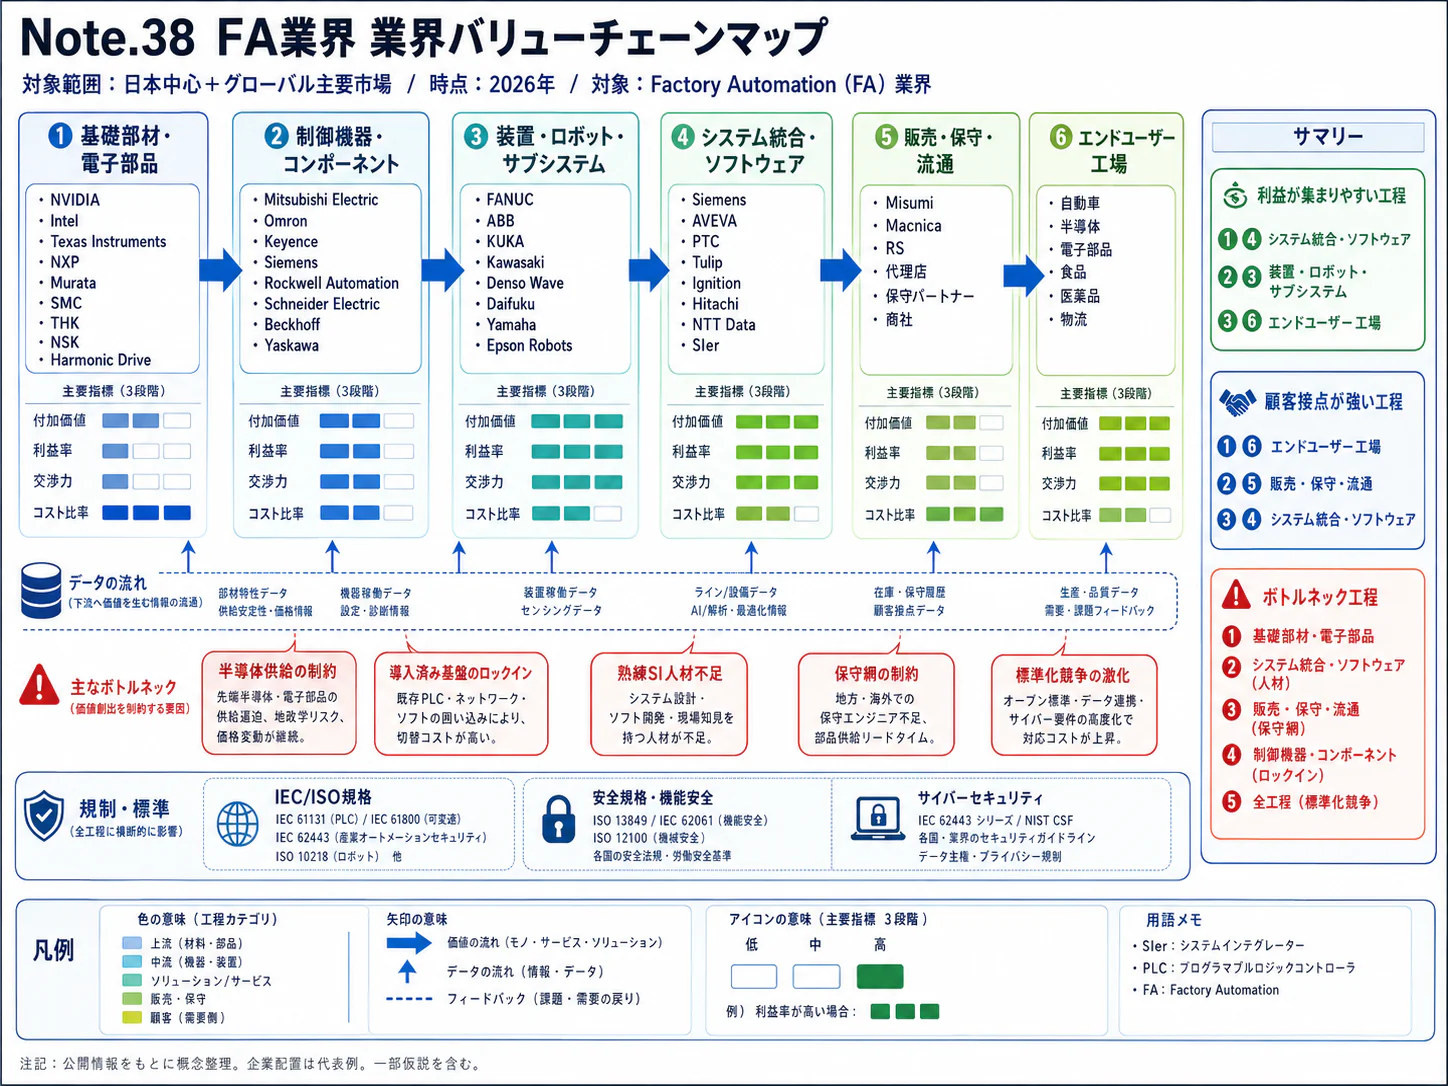
本稿のバリューチェーンマップは、仕様設計 → 機器開発・調達 → 製造・供給 → 装置統合・立上げ → 稼働・保守である。生成AI・AIエージェントは文章・コード・判断手順を扱い、フィジカルAIは現実世界の認識に応じて実機を動かす。単なるデータ収集や固定条件の自動運転とは区別する。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 仕様設計 | PLCコード作成、技術文書の検索・説明 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | ティッセンクルップのエンジニアリング業務での採用(シーメンス「Copilotの拡張・採用事例」) |
| 機器開発・調達 | 社内仕様・製造知識を外部送信せず参照する設計支援 | 生成AI・AIエージェント | 実証中 | 3〜5年 | エッジ向け言語モデルの開発発表。商用量産導入とは区別(三菱電機「製造業向けエッジ言語モデル開発」) |
| 製造・供給 | 部品の有無・組付け状態の画像判定 | データ・IoT | 実用(導入事例あり) | 2年以内 | IV3の自動車等の活用事例。画像判定AIを含む(キーエンス「IV3導入事例・資料」) |
| 装置統合・立上げ | 自然言語の指示から動作計画・実機操作へ接続 | フィジカルAI | 実証中 | 3〜5年 | ベッコフのHannover Messe 2026実演。量産導入とは区別(ベッコフ「自然言語による機械制御」) |
| 稼働・保守 | 見えない装置内部を再現し、診断・操作支援につなぐ | データ・IoT | 実証中 | 3〜5年 | オムロンの検査装置とOmniverseの連携デモ(NVIDIA「オムロンとのデジタルツイン連携」) |
段階は当該用途の公表事例についての判定、時期は、2026年10月を起点とする、公開情報からの分析にもとづく普及見通しである。画像判定AIは「データ・IoT」に分類し、生成AI・自律動作とは別に扱う。
業務はどう変わるか
第一に、制御コードを書く仕事から、仕様と検証条件を管理する仕事へ重心が移る。 従来のマニュアル検索・過去プログラム転用に対し、シーメンスはIndustrial Copilotのティッセンクルップ・オートメーション・エンジニアリングでの採用を公表した。生成支援は導入済みであるが、全拠点への展開完了を意味しない(シーメンス「Copilotの拡張・採用事例」)。
分析では、効果を決めるのは、型番、ファームウエア版、入出力、復帰手順が整った仕様体系である。検証は、構文の正しさだけでなく、断線、通信断、停電、非常停止後の動作まで行う。
第二に、検査の設定作業が、ルールの積み上げから良否の定義・例外管理へ移る。 キーエンスIV3は実用製品として活用事例が公開されており、判定用AIの導入はすでに進んでいる。ただし、画像を判定する機器を導入しただけでは、段取り替えや不良品処置まで自律化されたことにはならない(キーエンス「IV3導入事例・資料」)。
変化後は、照明、位置、材質の変更を追跡し、見逃しと過検出を別々に管理する仕事が重要になる。経営評価には、人員削減だけでなく、再検査、廃棄、流出不良、品種切替時間を含める。提供企業の性能値は、一般的な投資回収効果に置き換えない。
第三に、実機が完成してから問題を探す工程が、仮想環境と実機を往復する工程へ変わる。 オムロンとNVIDIAは、Sysmac StudioとOmniverseを接続し、検査装置内部の状態再現や自然言語による検査プログラム作成支援を展示した。確認できるのは実証段階であり、全工場の効果実績ではない(NVIDIA「オムロンとのデジタルツイン連携」)。
2026年7月には半導体基板検査での連携を追加発表したが、顧客別の量産導入範囲・効果は確認できない(オムロン「Omniverseと検査技術の連携」)。打ち手は、仮想モデルと現物の寸法・摩擦・通信遅延の差を管理し、仮想検証を実機受入試験に対応させることである。
第四に、人の意図を機械動作につなぐ部分が新しい競争領域になる。 ベッコフはTwinCAT CoAgentと音声入力を用い、制御システムを介して動作計画や診断につなぐ展示を公表した。実演には同社のモジュール型ロボットATROが使われた(ベッコフ「自然言語による機械制御」)。ロボット本体は本稿の対象外だが、この実証は、PLC・産業用PCと上位の判断機能の境界が変わりつつあることを示す。
本格展開の前提は、指示を許可された動作・速度・領域・順序へ制限する設計である。安全機能の独立性、操作者の承認、履歴、手動復帰を含む統合能力が価値になる。
第五に、AIは顧客の設備投資構成も変える。 オムロンは2026年度第1四半期の制御機器事業について、AI関連の半導体投資、データセンター向け二次電池などの需要を説明している。高密度実装・基板検査・関連工程へ機器を販売できるかも成長を左右する(オムロン「2027年3月期第1四半期決算」)。
主要プレイヤーと日本での展開
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| キーエンス | 日本 | IV3等の画像判定AI | 現場の有無・組付け検査 | 展開済み。国内向け製品・活用事例を公開(キーエンス「IV3導入事例・資料」) |
| シーメンス | ドイツ | Industrial Copilot、TIA Portalとの連携 | 制御設計・コード作成支援 | 日本語版発表あり。独本社発表の抄訳でマーケットプレイス提供開始を案内しており、日本市場での提供条件・国内工場の導入件数は未確認(シーメンス「Hannover Messe 2024発表」) |
| オムロン | 日本 | Sysmac Studio、検査装置のデジタルツイン | 検査工程の再現・プログラム作成支援 | 提携・実証あり。NVIDIAとの共同連携を公表(オムロン「Omniverseと検査技術の連携」) |
| NVIDIA | 米国 | Omniverse、GPU、物理シミュレーション基盤 | FA機器メーカーの開発・検証環境を支援 | 提携・実証あり。オムロンとの連携デモを公表(NVIDIA「オムロンとのデジタルツイン連携」) |
人材・収益・競争への影響
分析では、定型コード転記・検索・反復調整は減りやすく、仕様の構造化、試験、安全、データ品質管理は増える。制御設計者の成果物は「動くプログラム」から「検証可能で更新できる設備」へ広がる。
収益構造にはソフト利用料、計算資源費、継続検証費が加わる。無償支援の増加は機器の利益を相殺し得るため、機器価格、初期設定、追加学習、現場支援の対価は分けて設定する。三菱電機のエッジ向け言語モデル開発は、クラウド利用が難しい現場に別の実装経路があることを示す(三菱電機「製造業向けエッジ言語モデル開発」)。ただし、運用費の優劣は案件別に確かめる。
競争上は、機器メーカーが持つ実機データと制御ノウハウに、IT企業が持つモデル・開発環境が接続される。顧客接点を保つには、学習データの利用権、設定変更の承認権、障害解析へのアクセスを契約で確保することが重要である。安全事故、誤判定、情報漏えい、第三者ソフトの脆弱性について、モデル提供者・機器メーカー・装置メーカー・利用者の責任分界を設計段階から決めておく。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | PLC機種・版数・入出力・復帰条件をそろえた設計文書庫を構築 | 共通 | 2026~2027年 | 誤った部品・命令の参照を減らす | 既存ラダー・仕様書の権利と品質確認 |
| 高 | 生成コードをシミュレーター、異常系試験、実機承認の順に審査 | 共通 | 導入時から | 手戻り・誤動作の抑制 | 試験設備、承認者、変更履歴 |
| 高 | 検査AIの見逃し・過検出・品種変更後の劣化を別指標化 | 共通 | 2026~2027年 | 品質と省人化を同時に評価 | 真の良否を判定できる標準サンプル |
| 高 | 自律動作を許可済み命令と安全領域へ限定 | 大手 | 実証開始前 | 実証から量産へ進む条件を明確化 | 安全設計者、装置メーカーとの責任分界 |
| 中 | 閉域・エッジとクラウドを設備重要度で使い分け | 中堅・中小 | 2026~2028年 | 導入対象を絞り運用負担を抑制 | 通信条件、保守要員、更新費の見積り |
| 中 | 機器販売と継続支援の価格・契約を分ける | 大手 | 2027~2028年 | 支援工数の増加を収益へ反映 | 稼働台数、問い合わせ工数、原価把握 |
避けるべき失敗は、展示成功を量産の保証とみなすこと、精度だけを測り再検査・復旧時間を測らないこと、権利確認なく顧客プログラムを外部学習へ使うことである。設備・品種群を絞って検証し、現場が引き継げる状態で横展開する。
業界の定義と市場構造
FA・制御機器は、工場の状態を検出し、動作を決め、機械に伝える機器・ソフトウエアの集合である。経営上は単一市場として扱わず、検出・計測、制御、駆動・空圧の採用条件と収益構造を分けて見る。
対象は、光電・近接・画像・圧力等のセンサー、PLC、HMI、リレー、制御用スイッチ、関連ネットワーク、サーボ等の制御・駆動機器、空圧バルブ・シリンダー・関連機器である。機器の設定・開発ソフト、導入支援、保守も競争分析に含めるが、工作機械、半導体製造装置、完成した生産ライン、産業用ロボット本体は対象外とする。プロセス産業専用の大型制御システムや分析計も隣接市場であり、海外企業の事業部門に含まれる場合は範囲の違いを明記する。
公開統計で見える製品別の構造
NECAの2025年度統計では、PLC・FAシステム機器が出荷額最大の区分であり、検出用スイッチ、制御用リレーも二桁成長となった。ただし、検出用スイッチはセンサー・計測機器全体と同義ではなく、空圧機器はこの表に含まれない(NECA「2025年度年間統計報告書」)。
| NECAの製品区分 | 2025年度出荷額、国内+輸出 | 前年度比 | 2026年4~9月の前年同期比 | 読み取れること |
|---|---|---|---|---|
| 操作用スイッチ | 368.27億円 | +8.4% | +20.8% | 装置・制御盤向けの回復を確認 |
| 検出用スイッチ | 1,126.53億円 | +11.8% | +18.9% | 検出機器の回復が継続 |
| 制御用リレー | 1,737.69億円 | +12.9% | +13.3% | 輸出を含む制御部品需要が増加 |
| PLC・FAシステム機器 | 2,106.90億円 | +11.5% | +19.3% | 制御系統の回復が鮮明 |
| 制御用専用機器 | 1,356.93億円 | +2.9% | −10.6% | 全製品の一様な拡大ではない。国内向けが13.9%減 |
出典は年度がNECA「2025年度年間統計報告書」、直近累計がNECA「2026年度上期統計報告書」である。これは金額系列であり、数量増、値上げ、製品構成変化の寄与を分解したものではない。
空圧機器はNECA統計に含まれない。参考として経済センサスの細分類「油圧・空圧機器製造業」を見ると、2021年6月1日現在で825事業所・36,944人、2020年の製造品出荷額等は1兆2,624億円である。油圧機器を含み、個人経営を除く値であり、空圧機器だけの市場規模ではない(総務省・経産省「令和3年経済センサス‐活動調査 製造業 産業編 結果表」)。
過去5年の変化と現在地
2021〜2022年は、製造業の投資回復と部品の供給制約が重なった局面である。経済産業省は半導体不足や調達期間の長期化を整理しており、制御機器の調達でも「必要な機能」だけでなく「予定どおり入手できるか」を重視する背景となった(経産省「通商白書2022・供給制約」)。ただし、当時のFAの受注増をすべて最終需要の増加とみなすことはできない。
2023〜2024年度には在庫調整が重くなり、NECAは2025年度になって過剰在庫の影響がようやく解消されたとの見方を示している。2025年度の出荷増は3年ぶりであるため、現在の伸びには落ち込みからの回復が含まれる(NECA「2025年度年間統計報告書」)。これが新しい需要水準の定着なのか、流通在庫の補充なのかは、出荷額だけで決まらない。
供給側では、生産拠点、在庫、技術支援の持ち方が企業ごとに異なる。SMCの2026年3月期は増収でも営業利益の伸びが小さく、供給力への投資と回収には時間差がある(SMC「2026年3月期決算短信」)。
2026年度に入ると企業業績の回復は加速した。SMCの2026年4〜6月期の売上高は前年同期比35.4%増、キーエンスの2026年3月21日〜9月20日の中間期売上高は同34.9%増である。三菱電機のFAシステムは2026年4〜9月の売上高が4,823億円(前年同期3,780億円)で、受注は4〜6月期が前年同期比42%増、7〜9月期が54%増となり、通期見通しを9,000億円から9,900億円へ引き上げた(SMC「2027年3月期第1四半期決算短信」、キーエンス「2027年3月期第2四半期(中間期)決算短信」、三菱電機「2027年3月期第2四半期決算説明会資料」)。三菱電機はAI・半導体関連と工作機械向けの投資増、キーエンスはアジアの半導体・電気精密業界の成長を挙げており、伸びの中心は特定の用途にある。
顧客と需要の特性
FA機器の実際の採用を左右するのは、購買部門だけでなく、装置を設計する企業と工場で保全を担う部門である。部品単価が安くても、検証・立上げ・停止損失まで含めた負担が増えれば切替は進みにくい。
| 主な顧客 | 購買の決め手 | 主な関与者 | 需要の特徴 |
|---|---|---|---|
| 半導体・電子部品の装置メーカー | 精度、清浄度、応答速度、長期供給、認定済み仕様 | 装置設計、品質保証、調達、装置を買う工場 | 設備投資と装置認定のタイミングに左右される |
| 自動車・電池関連のメーカー/設備会社 | 生産タクト、安全、標準機種、現地保守 | 生産技術、工場保全、本社標準化部門 | 新工場・新モデル・生産方式変更が案件化の契機 |
| 食品・包装・物流の設備会社 | 段取り替え、洗浄対応、安定動作、入手性 | 機械設計、制御設計、現場責任者 | 多品種化、更新、省人化に伴う小規模案件がある |
| 稼働中工場の保全部門 | 互換性、復旧時間、交換在庫、相談対応 | 保全、設備管理、品質保証 | 更新・補修は新設投資とは別に発生する |
上表は、製品特性と公表用途をもとにした分析である。キーエンスは製造業・物流等への用途展開と技術営業による現場提案を説明している(キーエンス「ビジネスモデルと強み」)。
典型的な採用プロセスは、工場側の要求仕様、装置メーカーの設計、機器評価、見積・調達、立上げ、量産承認の順で進む。PLCでは既存プログラム、通信方式、保全員の習熟が切替負担になり、空圧機器では取付寸法、配管、応答特性、交換品の入手性が効く。採用後の標準機種化を狙う営業は、購買への価格説明より先に、設計段階の接点をつくる。
価格への敏感さも用途で違う。量産装置に大量搭載する汎用品では単価差が累積する一方、不良流出を防ぐ検査や稼働停止を短縮する交換品では、損失を避ける価値の比重が高い。分析では、見積価格の比較と同時に、顧客の評価試験費、予備品、変更承認、現場教育まで含む費用を示せる企業が有利である。
需要は、景気だけでなく、地域と設備の用途でも動く。SMCは2026年3月期について、中華圏のデジタル機器関連・電気自動車関連の需要と、北米・日本・欧州の自動車関連の設備投資の先送りを分けて説明した(SMC「2026年3月期決算短信」)。同じ「自動車」「海外向け」という顧客区分でも、地域と設備の用途によって需要方向が変わる。
季節性は決算期末出荷や工場休業の影響を受けるが、普遍的な係数は置けない。前年同月比と累計値を合わせて使い、引合い、設計採用、受注、最終顧客への販売を分けて見る。
バリューチェーンと収益構造
利益の源泉は部品の製造原価差だけでなく、顧客の設計・立上げ・保全負担を減らせるかにある。機器メーカーの高い利益率を装置統合や工事の利益率と同一視せず、標準製品を繰り返し販売する収益と、個別案件の工数収益を分けて評価する。
| 工程 | 役割と主な担い手 | 付加価値と収益化の条件 |
|---|---|---|
| 仕様設計 | 顧客の生産技術、装置メーカー、キーエンス等の技術営業 | 顧客の失敗・検査・停止の課題を製品選定へ落とす。標準採用に入れば後続案件につながる |
| 機器開発・調達 | センサー・PLC・空圧メーカー、半導体・電子部品・加工品の供給者 | 精度、耐環境性、ファームウエア、互換性、部品変更の管理 |
| 製造・供給 | メーカー工場、協力工場、物流・販売会社 | 多品種を安定供給し、必要な交換品を持つ。供給保証には在庫と設備負担が伴う |
| 装置統合・立上げ | 装置メーカー、制御盤メーカー、システムインテグレーター | 異なる機器の接続、安全設計、試運転。個別変更の範囲と対価の管理が重要 |
| 稼働・保守 | メーカー、代理店、保全会社、顧客の保全部門 | 交換、故障解析、ソフト更新、改造。保守範囲と応答条件が採算を左右する |
公開利益率が示す違い
2026年3月期の営業利益率は、キーエンス全社が51.0%、SMC全社が22.6%、三菱電機FAシステムが9.6%、オムロン制御機器事業のセグメント利益率が10.4%(外部顧客売上高に対する比率、計算)である。製品構成、外注範囲、開発・販売費の計上、会計基準が違うため、差額をそのまま企業の優劣とは評価できない(キーエンス「2026年3月期決算短信」、SMC「2026年3月期決算短信」、三菱電機「2026年3月期決算説明会」、オムロン「2026年3月期決算短信」)。工程別の業界平均利益率は確認できず、これらは事業モデルを比較する手掛かりである。
キーエンスは直販、ファブレス、短納期供給を組み合わせ、顧客課題を汎用製品へ反映するモデルを説明している。重要なのは「工場を持たない」ことだけではなく、用途情報を取得し、同じ開発投資を複数業界へ展開する仕組みである。外部生産を使っても、コアの生産技術開発や協力工場への技術支援は行っている(キーエンス「ビジネスモデルと強み」)。
一方、SMCの2026年3月期は売上高が前期比6.4%増、営業利益が0.2%増で、営業利益率は前期24.0%から22.6%となった。同社の設備投資は1,502.54億円、減価償却費は448.46億円であり、生産・供給基盤への負担も同時に見る。増収率だけから将来の利益率を見通すのは適切ではない(SMC「2026年3月期決算短信」)。
コストと価格転嫁
センサー・PLCは半導体、電子部品、基板、筐体、ソフト開発・試験の費用を負担し、空圧は金属加工、シール、組立・検査、生産設備、多品種在庫の比重が重要になる。ただし、材料費・人件費・物流費のFA業界共通の比率は公開情報から特定できない。上場企業の原価率を材料費率として扱うこともできない。
価格転嫁は新規見積、契約更新、認定済み型式の継続購入で条件が異なる。代理店の旧在庫や見積保証による反映の遅れを確かめ、実現単価と、特急輸送・個別設計・無償支援を含む顧客別原価を管理する。
調達リスクへの対応も、在庫を増やすだけでは完結しない。代替半導体を採用すると再設計・認証・顧客の変更承認が必要になり、空圧機器の材料・加工条件変更も寿命や応答の確認を伴う。分析にもとづく提案は、重要部品の代替設計、顧客への変更通知、保守用在庫を一組として管理し、部品共通化による効率と、単一部品への依存拡大を同時に評価することである。
競争環境
競争の単位はFA全体ではなく、顧客の標準仕様と製品領域の組み合わせである。2026年の特徴は、機器の性能・価格競争に加え、設計段階の接点、運転後のサービス、海外の供給・技術支援を押さえる競争が進んでいることである。
集中度と戦略の違い
同一定義の市場総額と各社売上高がそろわないため、上位3社集中度は本稿では示さない。経済センサスの参考母集団もFA以外を含み、FA企業の規模分布は推定できない(総務省・経産省「2021年経済センサス・製造業」)。大手機器メーカーと、専門機器・制御盤・装置統合企業は役割が違う。
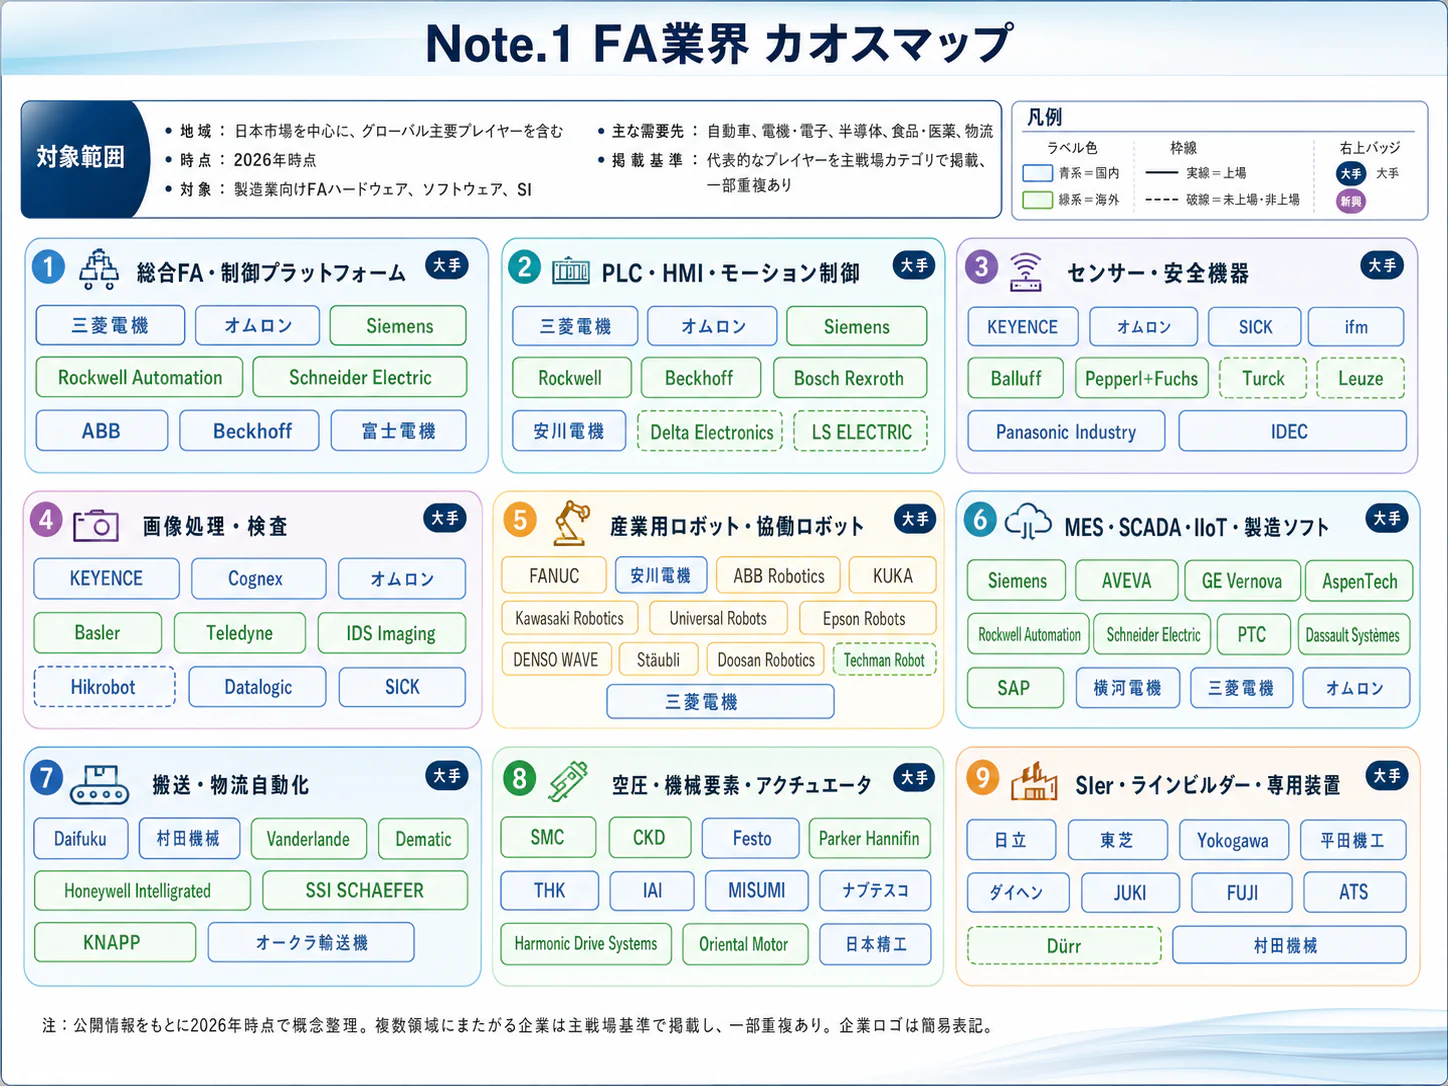
比較に有効なのは、①用途課題を高機能製品で解く企業、②PLC・駆動・開発環境を一体提供する企業、③多品種の部品供給と現地対応を積み上げる企業という区分である。これは、公開された製品・事業モデルをもとにした分析であり、各社の公式分類ではない。
| 国内主要企業 | 直近通期の規模 | 公開情報で確認できる主軸 | 戦略上の違い |
|---|---|---|---|
| キーエンス | 2026年3月期売上高11,692.89億円、全社 | センサー・計測・画像処理、直販とファブレス | 現場課題を汎用商品へ展開。設計者との接点を広げる買収を実施(キーエンス「2026年3月期決算短信」、キーエンス「ビジネスモデルと強み」、キーエンス「TraceParts子会社化」) |
| SMC | 同8,425.41億円、全社 | 空圧・関連自動制御機器、グローバル供給 | 生産・供給体制への設備投資を継続(SMC「2026年3月期決算短信」) |
| 三菱電機 | 同7,982億円、FAシステム | PLC・駆動等を含む総合FA。ロボット等も集計に含む | 機器群の展開に加え、OTセキュリティ事業を拡張(三菱電機「2026年3月期決算説明会」、Nozomi Networks「三菱電機による買収完了」) |
| オムロン | 同4,094.78億円、制御機器事業(外部顧客売上高、US-GAAP) | センシング・制御・検査。ロボット等も含む | IT・OT統合の外部連携を推進し、産業用PCの米OnLogicの買収に合意(オムロン「2026年3月期決算短信」、オムロン「コグニザントとのIT・OT提携」、オムロン「OnLogic買収契約の締結」) |
オムロンは2026年度からIFRSへ移行している。2025年度のUS-GAAP通期実績と、2026年度のIFRS実績・比較値をそのままつなぐと差異が出るため、成長率は、各資料の比較対象で見る(オムロン「2027年3月期第1四半期決算」)。
五つの競争要因
以下の強さと方向は、2026年10月時点の、公開情報からの分析である。「方向」は2030年に向けた見立てであり、数量予測ではない。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 中国企業もサーボ・インバーター・PLCへ展開し、イノバンス〈汇川技术〉の汎用自動化事業は2025年に増収。価格以外に製品群・開発環境で競う(イノバンス「2025年年度報告摘要」) | 強まる |
| 新規参入の脅威 | 中 | 実機品質・互換性・供給網は障壁。一方、コグニザントとオムロンの提携のようにサービス経由の参入余地がある(オムロン「コグニザントとのIT・OT提携」) | 強まる |
| 代替品の脅威 | 中 | 専用制御機器に対するPCベース制御、空圧に対する電動の選択肢がある。ベッコフ、フェストが両領域を展開(ベッコフ「2025年売上高発表」、フェスト「2025年業績・成長に向けた基盤」) | 強まる |
| 買い手の交渉力 | 中 | 大口採用・標準化では交渉力があるが、切替には設計・検証・保全の負担。現場提案の価値は直販モデルにも表れる(キーエンス「ビジネスモデルと強み」) | 変わらない |
| 売り手の交渉力 | 中 | 半導体等の供給制約時には代替調達が難しい。過去の供給制約は解消局面でも、認定済み部品への依存は残る(経産省「通商白書2022・供給制約」) | 変わらない |
直近3年の再編・提携が示す方向
2026年10月23日、キーエンスはフランスのTracePartsの全株式取得を発表した。取得日は10月22日で、対象は3D CADデータや製品情報を通じて設計者とメーカーをつなぐ企業である。買収による利益効果は未検証だが、完成後の工場への提案だけでなく、設計段階の製品選定へ接点を広げる動きとみられる(キーエンス「TraceParts子会社化」)。
三菱電機によるNozomi Networksの買収は2026年1月に完了した。買収先は、独立した運営と複数メーカーの機器に対応する事業方針を継続すると説明している(Nozomi Networks「三菱電機による買収完了」)。異機種が混在する工場への接点が広がるとみられる。
オムロンとコグニザントは2025年4月にIT・OT統合で戦略的提携を発表した。機器メーカー単独では提供しにくい全社システムとの接続を、異業種企業との分担で補う事例である(オムロン「コグニザントとのIT・OT提携」)。
オムロンは2026年10月13日、産業用PCを開発・製造する米OnLogicの持株会社Interlogicの全株式取得に合意したと発表した。企業価値ベースの取得額は6.75億米ドル、同グループの2025年12月期売上高は1.542億米ドルで、完了は2027年1月ごろの予定である。同社は自社の制御技術と産業用PCを組み合わせたフィジカルAI基盤と、欧米の顧客基盤への相互販売を狙いに挙げる(オムロン「OnLogic買収契約の締結」)。再編は、取得売上高だけでなく、設計者、保全担当、情報システム部門のどの接点を得るかで評価する。
成功の条件は、①標準採用される機能と互換性、②現場で使える技術支援、③必要時に届く供給力、④用途情報を次の製品へ戻す仕組みである。キーエンスは直販と商品開発、SMCは供給基盤、三菱電機・オムロンは制御機器群と周辺サービスの接続にそれぞれ取り組む。各社の失注率・値引率・顧客満足は公開情報では比較できない。
海外の動向と主要企業
海外競争では、欧米の制御・ソフトウエア基盤と、中国企業の製品群拡張を同時に見る。日本企業にとっては輸出販売だけでなく、海外の装置メーカーに設計採用され、現地で保守できるかが重要である。
同一定義の世界総市場・地域内訳は公的・業界団体資料で確認できないため、日本の世界シェアは示さず、輸出構成と企業の地域展開を分けて読む。
NECAの2025年度輸出では、アジア・太平洋向けが1,890.31億円で輸出の65.4%、欧州が558.03億円、北米が435.24億円である。中国はアジア・太平洋の内数で720.01億円、前年度比30.4%増であり、北米の1.2%増とは回復速度が違う。これは仕向地別の出荷であり、各地域の最終需要や現地市場規模を示すものではない(NECA「2025年度年間統計報告書」)。2026年度上期は、中国向けが前年同期比25.8%増と伸びを保つ一方、欧州向けは11.3%減、北米向けは0.3%減となり、地域差はさらに広がった(NECA「2026年度上期統計報告書」)。
海外主要企業の比較
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| シーメンス | ドイツ | 2025年9月期Digital Industries:177.88億ユーロ(部門売上高)。ソフトウエア等も含む | PLC、駆動、設計・製造ソフトを広く展開 | 2025年度にAltair、Dotmaticsを買収しソフト領域を拡張(シーメンス「2025年年次報告書」) | 国内向け産業自動化・開発環境の提供(シーメンス「Hannover Messe 2024発表」) |
| ロックウェル・オートメーション | 米国 | 2025年9月期全社:83.42億米ドル | Allen-Bradleyの制御機器、ソフト、ライフサイクルサービス | 2026年10月、SecureOTの運用支援対象をFortinet等へ拡大(ロックウェル「2025年度通期決算」、ロックウェル「SecureOT運用支援拡張」) | 日本法人と地域別認定代理店による販売・支援(ロックウェル「日本の認定代理店」) |
| シュナイダーエレクトリック | フランス | 2025年12月期Industrial Automation:70.22億ユーロ | 機器から制御・産業ソフトまで。プロセス分野も含む | 2025年にEcoStruxure Automation Expert Platformを紹介。統合制御環境を展開(シュナイダー「2025年通期決算」、シュナイダー「Automate 2025新製品発表」) | Pro-faceのHMI等を展開(Pro-face「会社概要」) |
| フェスト(Festo) | ドイツ | 2025年12月期全社:33.3億ユーロ | 空圧、電動、制御、技術教育 | Seamless Automationとして製品間接続と選定・運用体験を拡張(フェスト「2025年業績・成長に向けた基盤」) | 日本法人が製品・アプリケーション支援を提供(フェスト「日本法人会社案内」) |
| ベッコフ | ドイツ | 2025年12月期全社:12.4億ユーロ | PCベース制御、TwinCAT、EtherCAT | 2025年売上高+6%。制御盤を省くMX-System等を展開(ベッコフ「2025年売上高発表」) | 横浜の日本法人と国内技術支援窓口(ベッコフ「2025年売上高発表」) |
| イノバンス〈汇川技术〉 | 中国 | 2025年12月期汎用自動化事業:約169億元、前年比約+23%。CNC・空圧等を含み、産業用ロボットは別区分 | サーボ、インバーター、PLC・HMIの製品群 | 汎用自動化の拡大。PLC・HMI売上は同年約18億元(イノバンス「2025年年度報告摘要」) | 2023年ESG報告に日本の共同保証拠点を記載。現行の販売・支援体制の詳細は未確認(イノバンス「2023年ESG報告書」) |
表は部門範囲・年度が異なり、シェア順位ではない。2025年はシーメンスDigital Industriesとフェストが減収、ベッコフが増収で、欧州企業を一括した需要判断もできない(シーメンス「2025年年次報告書」、フェスト「2025年業績・成長に向けた基盤」、ベッコフ「2025年売上高発表」)。
日本企業の立ち位置と日本への波及
SMCの2026年3月期の海外売上高比率は、顧客所在地別の総額から日本分を除くと81.1%となる(計算)。キーエンスが公表した2025年度第4四半期の海外比率は65.7%であるが、こちらは通期比率ではない。両社は国内設備投資だけで業績を説明できない事業構成である(SMC「2026年3月期決算短信」、キーエンス「2025年度決算説明資料」)。
中国では、市場の回復と中国企業の伸長が並行して起こり得る。NECAの中国向け輸出増とイノバンスの増収は両立しており、「中国が伸びれば日本企業のシェアも上がる」とは言えない(NECA「2025年度年間統計報告書」、イノバンス「2025年年度報告摘要」)。日本企業は、日系顧客の海外工場への供給と、現地装置メーカーへの採用を分け、現地技術者による設計支援の採算を測る。
2026〜2028年に、制御盤の小型・分散化、設計ソフトとの一体提供、保守サービスの拡張が国内にも広がるとみられる。海外メーカーは国内販売基盤を持ち、既存設備との接続・国内支援・総保有費用が導入判断を左右する。
外部環境と制度の変化
2026〜2027年の制度対応では、販売時の適合確認に加え、販売後の脆弱性管理、データアクセス、機械の変更管理が経営課題になる。EU向けは機器メーカーと装置メーカーの双方に影響し、国内では製造委託・支払条件の見直しも必要である。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| サイバーセキュリティ | EU | Cyber Resilience Act(CRA)の報告義務を先行適用 | 2026年9月11日 | 大・向かい風。対象となる悪用済み脆弱性・重大インシデントへの報告体制が必要 | 欧州委員会「CRAの報告義務」 |
| 製品規制 | EU | CRAの主要義務を全面適用 | 2027年12月11日 | 大・向かい風。対象製品の設計、適合評価、更新・脆弱性対応を一体管理。対応能力のある企業には取引機会 | 欧州委員会「Cyber Resilience Act」 |
| 機械安全 | EU | 機械規則(EU)2023/1230が機械指令を置き換え | 2027年1月20日 | 大・向かい風。完成機械・関連製品の要求への対応と、機器側の技術文書支援が必要 | 欧州委員会「機械規制」 |
| データ利用 | EU | Data Act適用。接続製品の利用者によるデータアクセス・共有等を規定 | 2025年9月12日から適用、移行規定あり | 中・追い風/向かい風。第三者保守の機会と、既存のデータ囲い込みの見直し | 欧州委員会「Data Act解説」 |
| セキュリティ評価 | 日本 | IoT製品のJC-STAR運用・★1申請受付開始 | 2025年3月25日 | 中・追い風/向かい風。対象製品の選定・説明の共通尺度となるが、評価対応の負担 | IPA「JC-STAR運用開始」 |
| 取引適正化 | 日本 | 取適法施行。従業員基準等の追加、協議に応じない一方的な代金決定・手形払等の禁止 | 2026年1月1日 | 中・追い風/向かい風。受託側の価格協議を支える一方、委託側の調達・支払実務を変更 | 公取委「取適法リーフレット」 |
EU対応は開発費と保守費を一緒に計画する
CRAは、他の機器やネットワークに直接・間接に接続されるデジタル要素を持つ製品を対象とする。ネットワーク対応PLC、通信機器、関連ソフトは適用範囲の確認が必要だが、通信機能を持たない空圧機械部品まで一律に同じ義務を負うと解釈してはならない(欧州委員会「Cyber Resilience Act」)。
販売国、通信機能、ソフト構成、サポート期間、脆弱性窓口を製品台帳で結び、旧製品の維持費も予算化する。輸出用の変更が国内品に及ぶ場合は、国内価格と保守条件も見直す。
機械規則への対応では、汎用機器を供給する立場と、完成した機械を市場に投入する立場を分けて考える。単体機器の適合資料だけで完成機械全体の安全要求を満たせるとは限らないため、顧客の装置設計者と必要資料、変更通知、試験の担当を決める。個々の型式・契約への適用は製品区分と販売形態に基づいて確認する(欧州委員会「機械規制」)。
JC-STARは、全PLCに一律の法的取得義務を課す制度ではない。対象範囲と要求基準を確認したうえで、顧客の調達要件への対応として位置付ける(IPA「JC-STAR運用開始」)。取適法も通常の製品売買すべてに同じ形で適用されるわけではなく、委託内容と当事者の規模を確認する(公取委「取適法リーフレット」)。
脱炭素と資源循環は稼働中設備の改善につながる
空圧の環境対応では、電動化の可否だけでなく、空気消費量、待機時の圧力、漏れ、使用条件を把握する。SMCのAMSは流量・圧力等の管理と待機時の制御を製品化しており、既存設備の運用改善も商機となる(SMC「AMS製品情報」)。削減効果は稼働率や配管条件で変わるため、カタログの最大効果を工場全体へ外挿してはならない。
資源循環では、長期供給・修理・設定の引継ぎが設備寿命を支える。互換性確認や部品回収を含む契約には、余地があるとみられる。ただし、安全性・履歴管理・顧客認定を損なわない設計が前提になる。
人材と生産性
導入を進めるには、制御機器の供給量に加えて、装置の仕様決定・試運転・保全を担う人材が要る。賃金・求人統計はFA専用の数値ではないため、採用市場の参考値と、自社の工程別の要員不足を分けて見る。
厚生労働省の2026年9月の有効求人倍率は「製造技術者(開発)」が1.95倍である。これは常用・パートを含む全国・全産業の値であり、PLC技術者や空圧設計者だけの不足度ではない。それでも、開発技術者の求人が求職を上回る状況を示す(厚労省「一般職業紹介状況(令和8年9月分)参考統計表」)。FA固有の不足人数、資格別不足率は確認できない。
分析では、制約となるのは、制御と機械を理解する設計者、安全評価、海外での立上げ・障害解析を担える人材である。育成では設計レビュー、異常系試験、現場への引継ぎを組織で再現できることが重要になる。
賃金と生産性をどう読むか
賃金構造基本統計調査から計算した年収589.81万円は、電気機械器具製造業の一般労働者の参考値である。同じ原表の平均年齢は44.9歳、勤続年数は16.6年であり、この構成を含む平均を新卒・中途採用の提示額にそのまま使うことはできない。FAに限定した同一定義の賃上げ率は確認できず、ここから業界全体の昇給ペースを断定しない(厚労省「2025年賃金構造基本統計調査・第1表」)。
経済センサスでは、同中分類の2020年の付加価値額は6兆3,367億円である。これを2021年6月1日の従業者484,675人で割ると1人当たり約1,307万円、製造業全体は約1,290万円となる(いずれも計算)。ただし、付加価値と人員の時点が一致せず、29人以下の事業所は粗付加価値額であり、FA単独の生産性や現在の国際競争力を示す値ではない(総務省・経産省「2021年経済センサス・製造業」)。
経営管理には、装置1台当たりの立上げ時間、設計変更の再作業時間、一次対応で復旧できた割合、技術者1人が継続支援できる稼働台数を置くのが有効である。売上高を社員数で割るだけでは、外注比率や海外生産の違いによって改善が過大に見える場合がある。直販型、内製型、装置統合型は、それぞれ別の人員指標で評価する。
働き方・現場管理では、2025年1月1日から労働者死傷病報告等の電子申請が原則義務化されたが、電子申請が困難な場合の経過措置がある(厚労省「労働者死傷病報告の電子申請」)。メーカー、工事・保全の委託先、利用工場は、災害時の記録と連絡を引き継げるようにしておく。省人化設備の導入と、残る保全・段取り作業の安全教育は、並行して進める。
2030年に向けたシナリオ
2030年の姿を分けるのは、設備投資が在庫補充を超えて持続するかと、制御の標準・供給網が地域ごとに分かれるかである。同一定義の世界市場予測は確認できないため、金額の予測は本稿では示さず、投資条件と対応を変える三つのシナリオを置く。
第一の軸は「最終設備需要の持続性」である。NECAの2025年度回復には在庫調整解消の影響があり、2026年度上期も製品区分によって伸びが異なるため、出荷の二桁増がそのまま2030年まで続くとは置かない(NECA「2025年度年間統計報告書」、NECA「2026年度上期統計報告書」)。第二の軸は「標準・サービスの共通化と地域分断のどちらが進むか」であり、互換性、現地仕様、保守体制に必要な費用を左右する。
| シナリオ | 2030年の業界像 | 起きる条件 | 可能性の見立てと経営対応 |
|---|---|---|---|
| 選別的な回復・地域対応の併存 | 検査、制御更新、省エネなどが成長し、用途・地域による差が残る。世界共通製品と現地対応を組み合わせる | 主要用途の投資は継続するが、顧客の標準機種・現地保守要件は残る | 分析上の基準シナリオ。現時点の用途別格差と整合的。設備投資を段階化する |
| 持続投資・相互接続の拡大 | 工場間で設計・運用資産を再利用し、機器と継続サービスの販売が拡大 | 設備投資が複数用途へ広がり、異機種接続・共通データ利用の負担が低下 | 上振れシナリオ。成立には顧客側の設計標準化が必要。開発環境・支援網へ先行投資 |
| 投資停滞・地域分断の強まり | 新設機器は価格競争が強まり、地域別の在庫・認証・保守費が重くなる | 投資延期が長期化し、調達先制約・規格差が拡大 | 下振れシナリオ。確率は定量化しない。補修・更新需要と在庫回転を優先 |
実現確率の定量化は、本稿では対象外とする。需要増と地域分断が同時に進む場合、増収でも固定費・在庫負担が増えるため、売上計画と利益計画を別に点検する。
見ておくべき先行指標
| 指標 | 確認する統計・発表 | シナリオ判断に使う読み方 |
|---|---|---|
| 製品別の出荷の広がり | NECA月次・四半期統計(NECA「2026年度上期統計報告書」) | PLCだけでなく検出・リレー・専用機器にも回復が波及するか |
| 受注と売上の関係 | 三菱電機のFAシステム受注推移(2026年4~6月期+42%、7~9月期+54%)、各社決算(三菱電機「2027年3月期第2四半期決算説明会資料」) | 受注増が後続四半期の出荷につながり、一時的な前倒しで終わらないか |
| 最終用途の投資状況 | SMC等の決算の需要説明(SMC「2026年3月期決算短信」) | 半導体、自動車、電池など複数用途がそろって改善するか |
| 中国市場の競争 | NECA中国向け出荷とイノバンスの事業別開示(NECA「2025年度年間統計報告書」、イノバンス「2025年年度報告摘要」) | 日本からの出荷回復と現地競合の成長を並べて観察する |
| 接続製品の対応費用 | 欧州委員会のCRA実施情報と各社の製品対応発表(欧州委員会「Cyber Resilience Act」) | 対応費が標準製品へ吸収されるか、地域別費用として積み上がるか |
投資の追加承認には、対象用途の受注継続、在庫滞留の抑制、対応費を含む利益確保を条件として置く。
経営・企画部門への示唆
2026年度の回復は、AI・半導体関連の設備投資が主導する用途偏重の回復である。経営判断の要は、伸びる用途へ供給能力をどこまで積むかと、設計採用から稼働後の保守までのどこで対価を得るかの二つである。
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 本稿の根拠 | 判断に使う指標 |
|---|---|---|---|
| 大手 | ①半導体・電子部品向けの供給能力は、受注の持続を四半期ごとに確かめながら段階的に積む。②設計段階(部品データ・選定)と稼働後(OTセキュリティ・産業用PC)の接点を取得し、機器の標準採用に結び付ける | 三菱電機FAシステムの受注は2026年7~9月期に前年同期比54%増。TraceParts、Nozomi Networks、OnLogicの取得はいずれも機器の外側の接点 | 用途別の受注残月数、取得先経由の設計採用件数、稼働台数当たり支援費 |
| 中堅・中小 | ①大手の製品群が手薄な耐環境・洗浄・特殊寸法などの用途に絞り、選定資料と評価サンプルまでそろえた標準品にする。②主要PLCの開発環境に対応した設定ファイルや接続手順を自社で整え、総合FAメーカーの補完製品として採用されやすくする。③通信機能付き製品は、CRAの全面適用(2027年12月11日)までに型式ごとに継続か撤退かを決める | 製品区分別の出荷は2026年4~9月にPLC・FAが19.3%増、制御用専用機器が10.6%減と方向が分かれる。中国では現地企業がPLC・HMIまで製品群を広げている | 型式別の粗利と脆弱性対応費、個別設計工数、評価から採用までの期間 |
| 新規参入を考える企業 | 機器本体ではなく、異機種が混在する工場のOTセキュリティ運用、既設設備の診断、設計データ整備から入る。機器を持たない分、障害時に原因を切り分ける手順と責任範囲を契約で先に決める | ロックウェルはSecureOTの運用支援をFortinet製品や顧客の既存設備にまで広げた。機器メーカー自身も他社製品を含む運用支援に入り始めている | 対応できる機種数、継続契約率、障害時の責任範囲を含む案件採算 |
能力増強の時期については、SMCの例が判断材料になる。同社は2026年3月期に減価償却費448.46億円の3倍を超える1,502.54億円を設備投資し、2027年3月期の設備投資は1,000億円(前期比33.4%減)とする計画である(SMC「2026年3月期決算短信」)。分析では、供給能力の先行投資は、受注の山と1〜2年ずれて効く。このため、受注急増期に投資を決める企業ほど、稼働時に需要が平常化している危険を織り込んでおく。
通説と異なる見方
第一に、「省人化需要でFA機器は全面的に伸びる」とは言えない。 2026年4〜9月の製品区分別出荷ではPLC・FAが19.3%増の一方、制御用専用機器は10.6%減である(NECA「2026年度上期統計報告書」)。三菱電機も上期の伸びの要因にAI・半導体関連と工作機械向けを挙げており、回復は特定用途の投資に依存している。製品群を一つの成長率で計画すると、伸びない製品に能力を積むことになる。
第二に、中国の需要回復は、日本企業のシェア回復を意味しない。 日本からの電気制御機器の中国向け輸出は2025年度に30.4%増だったが、同じ年にイノバンスの汎用自動化事業も約23%伸び、PLC・HMIだけで約18億元を売り上げた(NECA「2025年度年間統計報告書」、イノバンス「2025年年度報告摘要」)。市場の拡大と現地企業の伸長は同時に起きている。中国での計画は、需要見通しと失注率を分けて立てる。
第三に、回復期の利益率上昇を、そのまま収益力の向上とみなすべきではない。 キーエンスの中間期は売上高34.9%増に対し営業利益50.0%増、オムロン制御機器の2026年4〜6月期は売上高37.2%増に対し営業利益100.8%増であった(キーエンス「2027年3月期第2四半期(中間期)決算短信」、オムロン「2027年3月期第1四半期決算」)。分析では、この差の多くは開発・販売・工場の固定費を増収で吸収した効果であり、需要が平常化すれば逆向きに働く。利益率を前提に人員や価格の計画を組む前に、固定費の増加分を分けて見る。
公開情報ではわからないこと
- 受注増のうち、在庫の積み増しや先行発注が占める割合。 2022年3月には半導体の納期が26.6週と2017年以来の長さになり(経産省「通商白書2022・供給制約」)、当時のFA機器の受注には調達不安による先行発注も含まれたというのが、公開情報からの分析である。今回の急増にも同じ要素が含まれ得るが、その割合は開示されない。代理店と装置メーカーに四半期ごとに受注残の納期分布と在庫日数を聞き取り、自社の受注残と突き合わせて確かめる。
- 設計段階や運用段階の企業を取得したとき、中立性が保たれるか。 TracePartsに部品データを載せる他社や、OnLogicの産業用PCを使う装置メーカーが、取得後も取引を続けるかは公表されていない。掲載メーカーと利用企業へのインタビュー、継続意向のアンケートで確かめ、提携・買収の価値評価に反映する。
- CRA対応の実費と価格転嫁の余地。 型式当たりの脆弱性対応・更新提供の工数と、欧州の顧客がその費用を負担する意思は開示がない。EU向け装置メーカーと欧州の適合評価機関への聞き取り、自社製品での試行計算で確かめる。
- 中国の現地企業との実勢価格と保守対応の差。 定価や製品群は公開情報で比較できるが、値引き後の価格、納期、故障時の復旧時間は比較できない。中国の装置メーカーで同一仕様の見積を取り、現地の保全担当者に聞き取る。
- 不足している技術者の職種と工数。 有効求人倍率1.95倍は全産業の「製造技術者(開発)」の値で、制御設計、立上げ、安全評価のどこが足りないかは分からない。装置メーカーとシステムインテグレーターへのアンケートで、職種別の欠員と案件の待ち時間を確かめる。
出典
統計は公的機関・業界団体の原表、企業情報は当該企業または取引所の開示資料を用いた。発行日のない製品・制度ページは確認日を記し、将来の普及時期や競争評価は本文で分析として区別した。
- 日本電気制御技術工業会「2025年度年間 業務委員会統計報告書」(2026年公表、資料内に公表日の記載なし)
- 日本電気制御技術工業会「2026年度上期 業務委員会統計報告書」(2026年10月29日掲載)
- SMC「2026年3月期 決算短信」(2026年5月14日)
- キーエンス「TraceParts S.A.S.社の株式の取得(子会社化)に関するお知らせ」(2026年10月23日)
- Nozomi Networks「Mitsubishi Electric Completes Acquisition」(2026年1月28日)
- 欧州委員会「Cyber Resilience Act」(公表日記載なし、2026年10月30日確認)
- 欧州委員会「CRA reporting obligations」(公表日記載なし、2026年10月30日確認)
- シーメンス「Siemens Industrial Copilot expanded, adopted by thyssenkrupp」(2024年11月12日)
- キーエンス「IV3シリーズ 活用事例・資料ダウンロード」(公表日記載なし、2026年10月24日確認)
- ベッコフ「Taking automation to the next level with natural language」(2026年4月20日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 製造業に関する集計・結果の概要」(2022年12月26日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 産業別集計 製造業 産業編 結果表」(e-Stat掲載)
- 厚生労働省「令和7年賃金構造基本統計調査 一般労働者・産業中分類 第1表」(2026年3月24日)
- キーエンス「2026年3月期 決算短信」(2026年4月24日)
- 三菱電機「2025年度 決算説明資料」(2026年4月28日)
- 厚生労働省「一般職業紹介状況(令和8年9月分)参考統計表」(2026年10月30日)
- 三菱電機「エッジデバイスで動作する製造業向け言語モデルを開発」(2025年6月18日)
- NVIDIA「オムロンがOmniverseで実現する製造業のデジタルツイン」(2025年6月10日)
- オムロン「NVIDIA Omniverseとの連携で検査技術を革新」(2026年7月16日)
- オムロン「2027年3月期 第1四半期決算説明会資料」(2026年8月5日)
- シーメンス「産業AIとサステナビリティの大規模展開」(2024年4月18日)
- 経済産業省「通商白書2022 第Ⅰ部第1章第2節 世界的な供給制約の高まり」(2022年版)
- キーエンス「ビジネスモデルと強み」(公表日記載なし、2026年10月24日確認)
- オムロン「2026年3月期 決算短信〔米国基準〕(連結)」(2026年5月13日)
- オムロン「Notice Regarding Agreement to Acquire the OnLogic」(2026年10月13日)
- オムロン「コグニザントとの戦略的パートナーシップ」(2025年4月9日)
- イノバンス「2025年年度报告摘要」(2026年4月28日)
- ベッコフ「Beckhoff Automation increases global sales to 1.24 billion euros」(2026年4月公表)
- フェスト「Festo provides Basis for Growth」(2026年4月17日)
- シーメンス「Siemens Report 2025」(2025年12月公表)
- ロックウェル・オートメーション「Fourth Quarter and Full Year 2025 Results」(2025年11月6日)
- ロックウェル・オートメーション「SecureOT Managed ServicesのFortinet等への対応拡大」(2026年10月6日)
- ロックウェル・オートメーション「認定代理店(日本)」(公表日記載なし、2026年10月24日確認)
- シュナイダーエレクトリック「2025 Full Year Results」(2026年2月26日)
- シュナイダーエレクトリック「Innovations Advancing American Manufacturing at Automate 2025」(2025年5月12日)
- シュナイダーエレクトリック「会社概要・Pro-face」(公表日記載なし、2026年10月24日確認)
- フェスト「日本法人会社案内」(2025年8月版)
- イノバンス「Environmental, Social and Governance 2023 Report」(2024年公表、公式サイト掲載ファイル)
- キーエンス「2025年度 決算説明会資料」(2026年4月24日)
- キーエンス「2027年3月期 第2四半期(中間期)決算短信」(2026年10月29日)
- 三菱電機「2027年3月期 第2四半期 決算説明会資料」(2026年10月30日)
- SMC「2027年3月期 第1四半期決算短信」(2026年8月7日)
- 欧州委員会「Machinery」(公表日記載なし、2026年10月24日確認)
- 欧州委員会「Data Act explained」(2025年12月15日更新)
- 情報処理推進機構「JC-STARの運用を開始」(2025年3月25日)
- 公正取引委員会「2026年1月から『下請法』は『取適法』へ!」(2025年8月)
- SMC「AMS Air Management System 製品情報」(公表日記載なし、2026年10月30日確認)
- 厚生労働省「労働者死傷病報告の報告事項が改正され、電子申請が義務化されます」(公表日記載なし、2025年1月1日施行案内)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
