エグゼクティブサマリー
eスポーツは、ゲームIPの保有者が競争条件を定め、スポンサー支出とファン消費を大会・チームの収益へ変換する産業である。2026年10月時点の経営課題は、継続収入で固定費を賄える事業の構築である。
要点
- 市場は拡大しているが、観測年に注意が必要である。 国内市場の最新確認値は2024年の推計約161億円、前年比9.9%増であり、2026年の実績ではない。ファン数は約967万人だが、有料顧客数を意味しない(JESU「日本eスポーツ白書2025」公表資料)。
- 収益の中心は法人支出である。 2024年の市場構成はイベント運営37.3%、スポンサー36.3%である。観客の増加を、広告主の更新、運営受託、商品販売に結び付ける仕組みが必要となる(JESU「2024年国内市場の内訳」)。
- 売上規模だけでは競争力を測れない。 GameWithの2026年5月期関連事業の改善には高額賞金も寄与した。IP保有者、制作会社、チームでは回収経路が異なる(GameWith「2026年5月期 事業概況」、カプコン「2026年3月期 決算補足資料」)。
- 海外の資本・大会計画と国内取引制度を同時に見る。 EAは2026年8月に買収完了を発表し、ENCは2027年11月に延期された。国内では2026年1月施行の取適法に沿って、制作委託の条件・価格協議を管理する必要がある(EA「買収完了の発表」、Esports Foundation「ENC延期発表」、公正取引委員会「取適法リーフレット」)。
- AIは試合データの整理と制作への影響が大きい。 統計・素材生成や協賛露出の計測には導入例がある一方、選手編成や生体情報活用には実証段階のものがある。フィジカルAIの直接的影響は小さい(AWS「HUDstatsの生成AI活用事例」、MOONTON「Shikenso Analyticsとの提携」、AWS「VALORANTのチーム編成支援開発」、NTT「対戦直前の脳波と勝敗の研究」)。
経営・企画部門への示唆
- 国内市場の73.6%はイベント運営とスポンサーという法人支出で、チケットは1.9%にとどまる。ファン数の伸びではなく、何年分の契約収入で固定費を賄えるかを、参入・投資・撤退の判断基準にする。
- 大手は大会の赤字をゲームの継続率や販売への効果で説明できるかを毎年検証する。中堅・中小は賞金を除いた収支で参戦部門数を決め、新規参入は発注者として入り、効果測定の方法を先に設計する。
- 中国の市場値は8割が配信収入で、国内白書とは定義が違うため、市場総額で海外展開を判断しない。国際大会は延期もあるため、複数年の開催契約がある案件だけを売上計画に入れる。
業界データまとめ
国内市場の成長は確認できるが、産業全体の雇用や利益を一体で捉える統計は不足している。以下は2026年10月28日までに確認した公表資料であり、「市場の観測年」「資料の刊行年」「企業の決算期」を分けて示す。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内eスポーツ市場・推計約161億円(公表図の値は16,146百万円)。イベント運営、スポンサー、放映権、アイテム課金・賞金、ストリーミング、チケット、グッズ、著作権許諾の8区分の合計。JESU発行・角川アスキー総合研究所制作の白書による推計 | 2024年 | JESU「日本eスポーツ白書2025」公表資料 |
| 市場の伸び | 国内市場・前年比9.9%増。同じ白書の実績推計系列による公表値 | 2024年 | JESU「日本eスポーツ白書2025」公表資料 |
| 事業者数 | 参考値:民営49,330事業所(中分類「娯楽業」。平均年収の行と同じ分類)。うち小分類「興行場(別掲を除く),興行団」3,653事業所。外国の会社・法人でない団体を除く。eスポーツ専業の値ではない | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス‐活動調査」第3-1表 |
| 従業者数 | 参考値:上記「娯楽業」の従業者737,869人。うち「興行場(別掲を除く),興行団」36,493人。eスポーツ専業の値ではない | 2021年6月1日現在 | 総務省・経済産業省「2021年経済センサス‐活動調査」第3-1表 |
| 平均年収 | 438.21万円(計算)。中分類「娯楽業」の一般労働者、男女計、企業規模計10人以上、民営事業所。月額31.43万円×12+年間賞与等61.05万円。eスポーツ専業の値ではない | 2025年調査 | 厚生労働省「2025年賃金構造基本統計調査」原表 |
| 上位3社の売上高 | 主要上場3社の関連事業開示:GLOE 19.23億円(連結・eスポーツ単一セグメント、周辺事業を含む、8カ月決算)/カプコン12億円(eスポーツ・映像)/GameWith 11.62億円(eスポーツ・エンタメ)。市場順位を示すものではない | GLOE:2026年6月期/カプコン:2026年3月期/GameWith:2026年5月期 | GLOE「2026年6月期決算短信」 カプコン「2026年3月期 決算補足資料」 GameWith「2026年5月期 事業概況」 |
| eスポーツファン数 | 国内推計約967万人。試合観戦・配信動画視聴経験者などを含むファン人口であり、有料会員数ではない | 2024年 | JESU「日本eスポーツ白書2025」公表資料 |
| eスポーツ競技人口 | 国内推計約419万人。白書のアンケートに基づく競技人口であり、プロ選手登録者数ではない | 2024年 | JESU「日本eスポーツ白書2025」公表資料 |
| イベント運営の市場構成比 | 国内市場の37.3% | 2024年 | JESU「2024年国内市場の内訳」 |
| スポンサーの市場構成比 | 国内市場の36.3% | 2024年 | JESU「2024年国内市場の内訳」 |
市場規模は政府の生産・出荷統計ではなく、JESU発行・角川アスキー総合研究所の調査による推計である。企業売上には対象範囲・集計期間の差があるため、単純合算した市場シェアや順位は本稿では示さない。事業者数・従業者数は、大会、チーム、スポンサー関連事業だけを取り出した公表値がないため、平均年収と同じ中分類「娯楽業」の経済センサス値による参考値である。この分類はパチンコホール、ゴルフ場、フィットネスクラブなども含むため、eスポーツの事業規模を示すものではない。
AI・フィジカルAIの影響と経営の打ち手
最も早く変わるのは、試合映像から情報を取り出し、配信・記事・営業素材に加工する仕事である。競技成績を改善する分析は有望だが、商用導入と実験を分けて見る。フィジカルAIの直接的影響は小さく、競技がソフトウェア内で完結し、会場でも反復的な物理作業が主たる原価ではないことが理由である。
影響の全体像
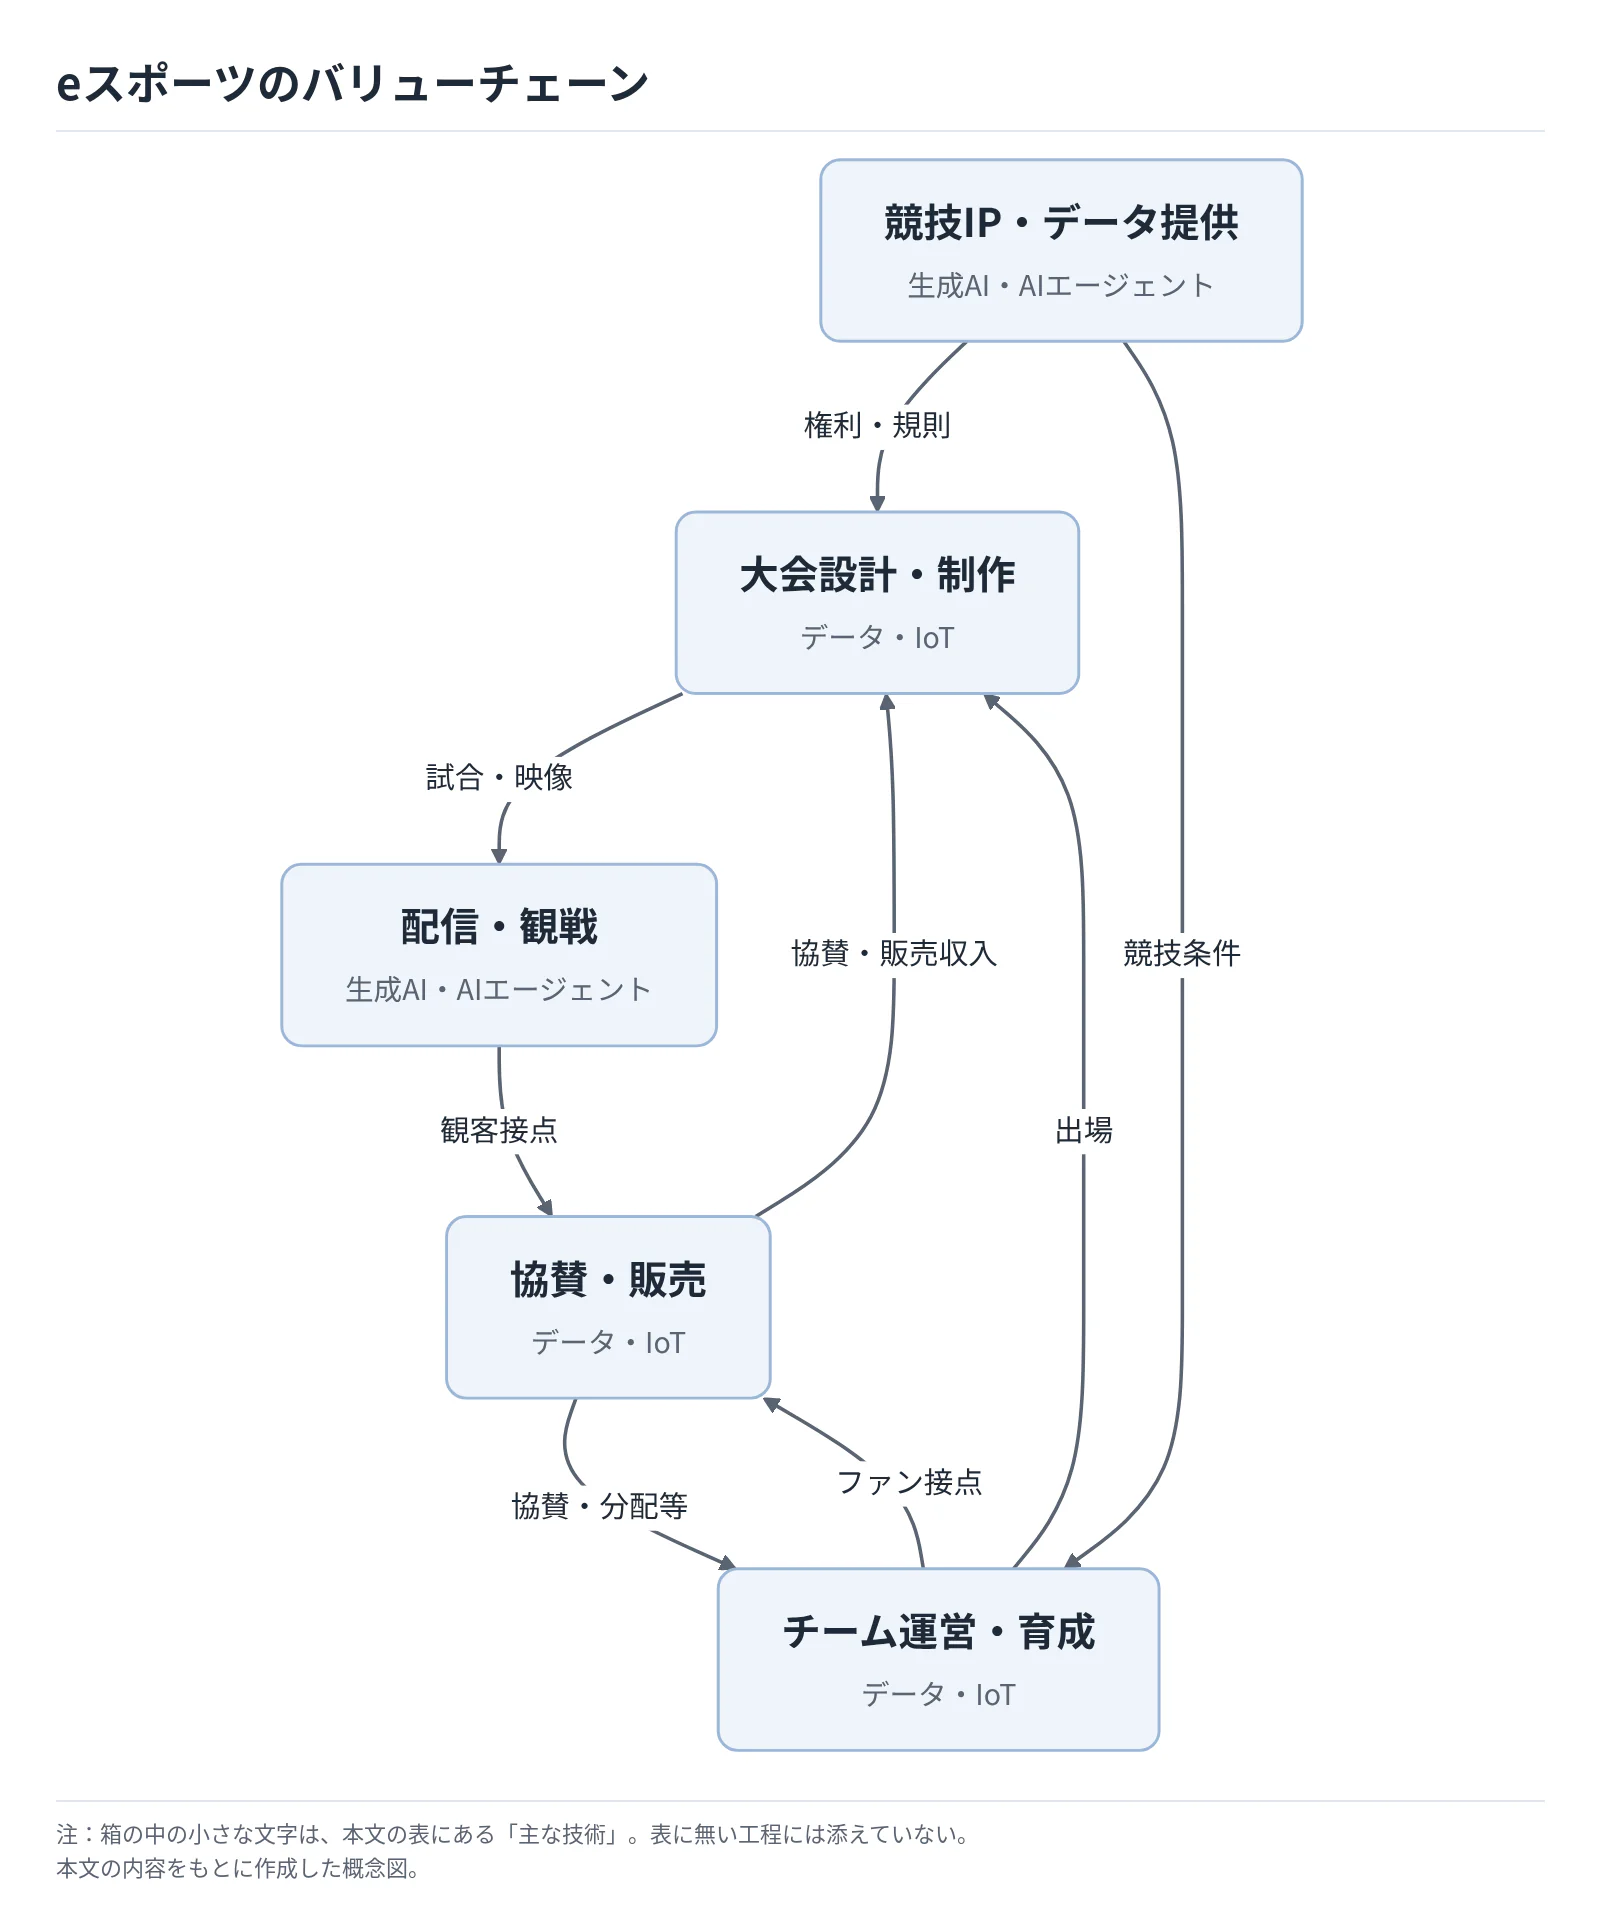
共通のバリューチェーンを以下に示す。表の「時期」は、2026年10月を起点とした、公開情報からの分析にもとづく普及見通しであり、提供企業の計画ではない。
 タップすると拡大して見られます
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 競技IP・データ提供 | 許諾された競技データを対話的に検索・分析する環境の提供 | 生成AI・AIエージェント | 実証中 | 2年以内 | RiotとAWSの選手編成支援ハッカソン。商用定着とは区別(AWS「VALORANTのチーム編成支援開発」) |
| 大会設計・制作 | 映像・APIからの統計取得、ハイライト素材の作成 | データ・IoT | 実用(導入事例あり) | 2年以内 | HUDstatsのLaLiga FC24公式eスポーツリーグ向け導入(AWS「HUDstatsの生成AI活用事例」) |
| チーム運営・育成 | 生体情報を用いた状態分析 | データ・IoT | 実証中 | 3〜5年 | NTTの脳波と勝敗に関する研究。現場での継続運用は未確認(NTT「対戦直前の脳波と勝敗の研究」) |
| 配信・観戦 | 統計からの説明文・多言語コンテンツ作成 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | HUDstatsとAmazon Bedrockの連携(AWS「HUDstatsの生成AI活用事例」) |
| 協賛・販売 | 配信・SNS上のスポンサー露出の計測と協賛報告の作成 | データ・IoT | 実用(導入事例あり) | 2年以内 | MOONTONがM6世界大会でShikenso Analyticsの映像認識による露出計測を採用。報告文の自動生成までの普及は未確認(MOONTON「Shikenso Analyticsとの提携」) |
段階は確認できた公表事例による。「データ・IoT」は映像認識・統計処理・センサー計測を含み、遠隔制作やゲーム内エージェントをフィジカルAIとは扱わない。
業務はどう変わるか
第一は、手作業の試合記録から、機械が抽出した記録を人が検証する制作への移行である。AWSが公表したHUDstatsの導入例は、LaLiga FC24公式eスポーツリーグ向けである。映像やAPIから統計を集め、実況者が参照できる画面やハイライトを提供している。これは導入済み事例であり、国内制作会社への示唆は、記録・素材検索・説明文作成を一つの工程として設計し直すことにある(AWS「HUDstatsの生成AI活用事例」)。
勝敗や選手名の誤りは配信と協賛報告の信用を損なうため、パッチ番号、公式結果、映像時刻を結び付け、原記録に戻れる設計が必要である。業界共通の作業時間削減率は確認できない。
第二は、一本の中継から、言語・選手別の素材を継続的に作る運用への移行である。HUDstatsは取得データを生成AIで説明文や地域言語のコンテンツに加工している。海外向け展開に適用余地があるとみられるが、翻訳量の増加は顧客獲得の証明ではない(AWS「HUDstatsの生成AI活用事例」)。
素材の販売範囲は、映像、選手肖像、実況音声、音楽の許諾に左右される。本人に似せた音声・発言には同意と表示方針を定め、制作契約では本数・言語・修正回数を設定する。
第三は、経験中心の選手評価を、検索可能な競技データで補うことである。RiotとAWSが2024年に公表した取り組みは、公式に提供されたデータを用い、選手の役割やチーム編成を支援する対話型アシスタントを開発するハッカソンであった。これは実証段階の取り組みであり、プロチームで採用判断が自動化された証拠ではない(AWS「VALORANTのチーム編成支援開発」)。
成績の意味は対戦相手、担当ポジション、ルール更新で変わるため、推薦理由と参照試合を表示し、契約判断は人が担う設計が適切である。非公開練習の映像は、外部サービスの学習利用・保存条件を確認して扱う。
第四は、練習相手や選手状態の分析を増やすことである。ソニー系のGTソフィー2.1は2025年3月に『グランツーリスモ7』のカスタムレースに対応し、ゲーム製品として実用化されている。ただし、プロチームの育成費や勝率への効果は別途検証が必要である。NTTの脳波研究も実験による知見であり、日常のコンディショニング業務にそのまま適用できるとは限らない(グランツーリスモ「GTソフィー2.1」、NTT「対戦直前の脳波と勝敗の研究」)。
AI・ロボットの主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| AWS | 米国 | Amazon Bedrock、データ基盤 | HUDstatsのコンテンツ生成、Riotとの分析支援開発 | 展開済み。Bedrockは東京リージョンで提供。国内eスポーツ案件の普及率は不明(AWS「Bedrockの東京リージョン提供」) |
| HUDstats | オランダ | AVA、競技データ・ストーリーテリング基盤 | LaLigaのFC24公式eスポーツリーグでの統計取得、実況支援、素材生成 | 未展開〔国内導入の公表を確認できない、という意味〕(AWS「HUDstatsの生成AI活用事例」) |
| ソニーグループ/Sony AI・ポリフォニー・デジタル等 | 日本 | GTソフィー | レースゲーム内の対戦エージェント。生成AIやフィジカルAIとは異なる | 展開済み。国内PS5版『グランツーリスモ7』で提供(グランツーリスモ「GTソフィー2.1」) |
| Shikenso Analytics | ドイツ | 映像認識による協賛露出・メディア価値の計測 | MOONTONのM6世界大会でスポンサー露出を計測 | 未展開〔国内導入の公表を確認できない、という意味〕(MOONTON「Shikenso Analyticsとの提携」) |
| NTT | 日本 | 生体計測・競技状態分析 | eスポーツ中の脳活動と勝敗の関係を研究 | 提携・実証あり。国内研究の公表。商用導入とは区別(NTT「対戦直前の脳波と勝敗の研究」) |
展開区分は記載用途の公開情報による。「未展開」は取引不存在の断定ではない。
人材・収益・競争への影響
素材検索、定型字幕、転記の人時が減り、競技仕様を理解するデータ担当、権利管理担当、最終編集者の比重が高まるとみられる。実況・解説では、試合の意味や選手の物語を説明する役割が増すが、雇用削減率を示す根拠はない。
人件費の一部はクラウド・データ使用料と検証費に置き換わる。RiotとAWSの連携が示すように、制作と公式データへの接続が重要であり、安価な生成ツールだけでは優位を築けない(Riot Games「Project StrykerとAWS」)。
競技支援では、試合中の利用制限と非公開情報の扱いをタイトル別に確かめる。生体情報は選手評価にも関わるため、取得目的と閲覧者を限定し、本人に説明する設計が必要である。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | タイトル別に映像・音声・競技データの利用許諾台帳を作る | 共通 | 次の大会契約前 | 二次利用の差し戻し・権利侵害を抑制 | IP保有者、実況者、選手との契約確認 |
| 高 | 試合結果を公式記録と照合し、公開承認者を固定する | 共通 | 直ちに | 誤実況・誤報告の防止 | パッチ番号と映像時刻を持つ原記録 |
| 高 | 一大会で素材検索から字幕作成まで試行し、総人時を測る | 中堅・中小 | 6カ月以内 | 検証・修正費込みの採算把握 | 既存工程の人時と外注費の記録 |
| 高 | スクリム映像を公開試合と別環境で管理する | 共通 | 導入前 | 戦術・選手情報の漏えい防止 | 利用者権限、保存期間、学習除外条件 |
| 中 | 多言語素材を権利処理済みの追加商品として販売する | 大手 | 次シーズン | 制作効率を追加粗利につなげる | 国別権利と単価、修正回数の設定 |
| 中 | 協賛報告に元ログと指標定義を添付する | 共通 | 次回更新交渉まで | 視聴指標・露出量の検証可能性向上 | 重複視聴・ボット・有料配信の区分 |
| 低 | 会場ロボットは既存運営費との比較で個別審査する | 大手 | 必要案件発生時 | 用途の乏しい設備投資を回避 | 稼働日数、搬入、安全責任、代替要員の確認 |
失敗しやすいのは、生成本数を成果とみなして監修費を見落とすこと、権利条件の違う映像へ転用すること、実験結果から育成全体の投資効果を推定することである。
業界の定義と市場構造
eスポーツは単一の商品市場ではなく、ゲームIPを基点に大会、チーム、配信、スポンサーが結び付く市場である。本稿は大会運営・チーム活動・スポンサー関連収入を中心に扱い、一般ゲーム販売や機器販売は市場規模に含まない。ゲーム会社にとっての販促価値と、興行・チームの直接収入を分けることが分析の出発点である。
対象範囲と市場の内訳
対象は大会、競技を核とするチーム、協賛、観戦、関連配信、物販・デジタル商品の分配である。一般的なゲーム実況、ゲーム開発、PC・回線、スクールは隣接市場とする。自治体施策や企業研修のすべてが白書の市場規模に含まれるとは限らない。
| 区分 | 国内市場における構成・推移 | 事業上の意味 |
|---|---|---|
| 市場全体 | 2023年146.85億円、2024年推計約161億円。2024年の伸びは公表値9.9%増 | 2024年の値は概数。丸めた金額から成長率を再計算しない(日本eスポーツ連合「日本eスポーツ白書2024」公表資料、JESU「日本eスポーツ白書2025」公表資料) |
| イベント運営 | 2023年37.6%、2024年37.3% | 国内では制作・運営受託が大きな収入区分(日本eスポーツ連合「日本eスポーツ白書2024」公表資料、JESU「2024年国内市場の内訳」) |
| スポンサー | 2024年36.3% | 大会・チームへの法人支出が収益基盤(JESU「2024年国内市場の内訳」) |
| 放映権 | 2024年9.7% | 権利販売は存在するが、国内市場の中心ではない(JESU「2024年国内市場の内訳」) |
| アイテム課金・賞金/ストリーミング | 2024年7.4%/6.2% | デジタル消費と競技成果の収入。白書の分類名を維持(JESU「2024年国内市場の内訳」) |
| チケット/グッズ/著作権許諾 | 2024年1.9%/0.8%/0.3% | 個々の成功事業と業界全体の構成比を区別(JESU「2024年国内市場の内訳」) |
スポンサーとイベント運営は合計73.6%である(37.3%+36.3%、計算)。ただし、スポンサー支出が大会制作費の原資になる場合もあり、これは家計・企業・主催者間の資金循環をすべて相殺した付加価値統計ではない。関連企業の取扱高を追加して「より広い市場」を作ると重複が生じ得る。
過去5年の変化をどう読むか
需要側では、オンライン視聴と会場観戦を組み合わせる消費が定着し、競技以外の選手活動や継続的な配信にも接点が広がった。JESUは2024年市場について、オンラインとオフラインのハイブリッド開催が定着したと説明している。供給側では大会開催だけでなく、年間を通じたコンテンツと法人向けサービスを販売する方向に広がっている(JESU「日本eスポーツ白書2025」公表資料、NTTe-Sports「企業向け人材育成サービス更新」)。
2021〜2026年は、「観客の拡大から、支払者と受益者を結び直す段階への移行」と捉えられる。視聴者増加だけではチームの固定費は賄えず、地域別・タイトル別の比較可能な売上統計もないため、参入領域の選定には個別調査が必要である。
顧客と需要の特性
中心的な支払者はスポンサー企業とゲーム会社であり、ファン数と売上の間には法人の予算判断が介在する。消費者向けでは「競技を見たい」「選手を応援したい」「会場で交流したい」という異なる需要が重なる。したがって、スポンサーの更新とファンの再購入を別々に管理する。
| 顧客 | 購買の決め手 | 主な決裁主体・確認事項 |
|---|---|---|
| ゲーム会社 | 自社タイトルの継続利用、競技運営の品質、ブランド管理 | タイトル責任者・マーケティング・eスポーツ部門。仕様、権利、事故対応、予算を確認 |
| 一般スポンサー | 狙う顧客との接点、商品体験、販売・採用への貢献 | 宣伝・ブランド・営業・人事部門。代理店を介する場合も含め、評価指標と広告表現を合意 |
| 観客・ファン | 推し選手・チーム、試合の重要度、会場限定体験 | 個人購入。無料配信との違い、交通・宿泊を含む総負担が判断材料 |
| 自治体・教育機関 | 地域参加、交流、学習機会など委託目的との適合 | 担当部署・調達部門。参加人数だけでなく事業目的と成果報告の一致を確認 |
表は公表事例に基づく類型であり、共通の統計ではない。NTTe-Sportsの2026年10月の法人サービス更新は、視聴数以外にも、社内交流・研修という購買目的があることを示す(NTTe-Sports「企業向け人材育成サービス更新」)。
スポンサー営業では、最初にブランドの課題と対象顧客を確定し、次にタイトル・選手との適合、露出・体験施策、権利、測定方法を詰める。更新の判断材料は、延べ視聴数だけでなく、対象顧客への到達、体験参加、同意を得た見込み客獲得、購買との関係である。ESL FACEIT Groupも大会、イベント、コミュニティを組み合わせた広告商品を提示しており、ロゴ掲出だけではない販売が確認できる(ESL FACEIT Group「Advertising」)。
現地観戦では旅費も購入を左右するため、チケット価格だけで需要を説明できない。価格弾力性や平均協賛単価の継続統計はなく、値上げ判断は販売実績と離脱理由で検証する。
スポンサーは次年度に予算を変更しやすいが、選手とファンの関係、制作会社のタイトル理解、ゲーム会社との運営実績は短期に移せない。競技シーズンの決勝、国際大会、スポンサーの年度予算で需要時期が偏り、開催費の支出と協賛金の入金がずれることも事業設計上の論点となる。分析にもとづく提案は、若年層向け広告という説明だけに依存せず、既存ファンの年齢上昇、家族・地域の参加、法人研修など目的の異なる需要を別の商品として検証することである。
バリューチェーンと収益構造
価値を左右するのは、権利、競技運営能力、ファンとの接点を誰が持つかである。大会、チーム、ゲーム会社では投資回収の場所が異なるため、同じ売上成長率でも意味は違う。特に賞金を継続収入と同じ扱いで固定費に充当すると、成績変動が経営の変動に直結する。
| 工程 | 役割・主な主体 | 収入源と付加価値 | 主要な制約 |
|---|---|---|---|
| 競技IP・データ提供 | カプコン、Riot、EA等 | 競技ルール、許諾、ゲーム内商品。大会外のゲーム利用への効果もある | タイトル寿命、アップデート、権利・データの利用条件 |
| 大会設計・制作 | GLOE、ESL FACEIT Group、BLAST等 | 企画制作受託、主催興行、スポンサー実施支援 | 会場・回線・制作要員、受注集中、追加対応 |
| チーム運営・育成 | DetonatioN、REJECT、CELLORB等 | 協賛、賞金、分配金、出演、ファン向け商品 | 選手契約、参戦資格、戦績、主力の移籍 |
| 配信・観戦 | 主催者、配信プラットフォーム、実況・制作会社 | 放映権、広告、配信、現地チケット | 配信権、視聴データの取得、同時開催 |
| 協賛・販売 | チーム・大会営業、広告会社、物販事業者 | ブランド施策、グッズ、デジタル商品、継続課金 | 販売権、在庫、更新率、顧客データへのアクセス |
利益の所在を公開決算から確認する
GLOEの2026年6月期は売上高19.23億円、営業利益2,540万9千円、営業利益率1.3%である。8か月決算で広告・周辺サービスを含むため、大会制作だけの利益率ではない。同社はオフィス集約による固定費抑制を説明している(GLOE「2026年6月期決算短信」)。
GameWithの2026年5月期「eスポーツ・エンタメ」は売上高11.62億円、前年比53.0%増である一方、営業損失は1,600万円であった。前年の営業損失2億2,200万円から改善した背景として、同社は複数の高額賞金収入とタイアップ案件を挙げる。これは回復の事実であるが、そのすべてが翌期も再現する収入とは限らない(GameWith「2026年5月期 事業概況」)。
カプコンの2026年3月期「eスポーツ・映像」は売上高12億円、営業損失6億円である。映像事業を含むため大会単独の赤字額ではなく、同社のゲーム事業全体の収益性とも分けて見る。IP保有者は大会を通じたゲーム販売・継続利用も回収経路に持つが、独立チームはその効果を自動的には受け取れない(カプコン「2026年3月期 決算補足資料」)。
収入の安定性と費用の管理
| 収入 | 計画上の扱い | 契約・審査で見る点 |
|---|---|---|
| 年間スポンサー・運営受託 | 契約期間内の基礎収入。ただし更新は未確定 | 解約、競合排除、出演義務、追加制作、支払日 |
| ゲーム内商品の分配 | 有力な反復収入だが制度・販売額に依存 | 分配率、控除費、対象チーム、支払時期、規則改定 |
| 賞金 | 成績に連動する変動収入 | 選手との配分、税・送金、受領条件、入金時期 |
| 物販・チケット | ファン需要を直接収益化 | 返品、在庫、会場費、販売手数料、キャンセル |
Riotは2025年12月、同年のVCTチーム向け分配をUS$105.2 million、うちデジタル商品由来をUS$86 million超と公表した。ゲーム内購買とチーム収入を接続する実例であり、大会賞金とは分けて分析する。金額はRiotの売上高や世界市場規模ではない(Riot Games「VCT 2025 Season Wrap-Up」)。
費用の中心は、チームでは報酬・遠征、大会では制作人員、外注、会場、機材、回線等であるが、業界共通の比率や価格転嫁率は不明である。見積書では日程変更、延長、再制作の単価を明示する。単一タイトル、海外サーバー、機材搬入、国際移動への依存を確認し、通信の代替経路と中止時の損失負担を設計する。
競争環境
競争の強さはタイトルによって異なるが、ゲームIPの保有者が参入条件を決める点は共通する。国内全体の上位企業集中度は算定できず、企業規模だけで優劣を判断するのは適切ではない。大会受託、チーム・タレント、IP保有、法人向け活用では、必要な資産と収益の安定性が異なる。
五つの競争要因
以下の強さと今後の方向は、公開資料をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 大会・チームが共通の広告予算と人気選手を争う。スポンサーが国内市場の36.3%を占める(JESU「2024年国内市場の内訳」) | 強まる |
| 新規参入の脅威 | 中 | 小規模イベントには参入余地があるが、上位競技では権利・運営品質・リーグ参加条件が必要。Riotの参加経路見直しで条件も変わる(Riot Games「VCT 2025 Season Wrap-Up」) | 変わらない |
| 代替サービスの脅威 | 強 | 広告主は一般動画・配信者施策・スポーツ等と比較できる。GLOEも競技大会以外のマーケティングを展開(GLOE「2026年6月期決算短信」) | 強まる |
| 買い手の交渉力 | 強 | 主要な支払者であるゲーム会社・スポンサーは、案件規模と更新を決める。市場はイベント運営・協賛への依存が大きい(JESU「2024年国内市場の内訳」) | 変わらない |
| 供給者の交渉力 | 強 | パブリッシャーは競技IP・分配制度を管理し、選手の供給は競技ごとに異なる。VCTの分配は運営者の制度に依存(Riot Games「VCT 2025 Season Wrap-Up」) | 強まる |
国内主要企業の比較
| 企業・グループ | 確認できる規模 | 強みとなる保有資産・事業 | 公表された戦略・動き |
|---|---|---|---|
| GLOE | 2026年6月期売上19.23億円、8カ月決算 | 大会制作、インフルエンサー施策、コミュニティ支援 | 海外パブリッシャー受注、地域案件、広告サービスを展開(GLOE「2026年6月期決算短信」) |
| GameWith/DetonatioN | 2026年5月期関連事業売上11.62億円 | DetonatioN FocusMeの競技・タイアップ活動 | チーム価値と収益基盤の拡充を継続(GameWith「2026年5月期 事業概況」) |
| カプコン | 2026年3月期「eスポーツ・映像」売上12億円 | 『ストリートファイター』のIPと公式大会 | CAPCOM CUPとリーグを展開。ゲーム販売との連携を持つ(カプコン「2026年3月期 決算補足資料」) |
| REJECT | 比較可能な部門売上の公表値未確認 | 複数競技のチーム、ブランド・商品展開 | 伊藤忠商事との資本業務提携でグローバル展開等を推進(伊藤忠商事「REJECTとの資本業務提携」) |
| CELLORB | 比較可能な部門売上の公表値未確認 | VARRELのチーム運営とTOPANGAの大会・コンテンツ | 2024年の経営統合で競技と制作を組み合わせる方針(CELLORB「VARRELとTOPANGAの経営統合」) |
| NTTe-Sports | 比較可能な部門売上の公表値未確認 | 通信・運営基盤、企業・地域向けサービス | 2026年10月に企業向け人材育成サービスを更新(NTTe-Sports「企業向け人材育成サービス更新」) |
企業規模の分布は統計で把握できず、この表も売上ランキングではない。制作力、タイトル別の競技力、ファン向け販売力を個別に評価する。
再編の狙いと成功の条件
直近3年の公表事例では、2024年4月のVARRELとTOPANGAの統合合意、同年11月の伊藤忠商事とREJECTの資本業務提携、2025年2月のGLOEによるデザイン会社28の完全子会社化がある。チーム同士の規模拡大だけでなく、制作、ブランド、流通など隣接機能を組み合わせる動きが確認できる。これらの成否や買収後の収益効果は、発表だけでは判断できない(CELLORB「VARRELとTOPANGAの経営統合」、伊藤忠商事「REJECTとの資本業務提携」、GLOE「株式会社28の完全子会社化」)。
分析上重視する成功条件は四つである。第一はIP保有者との継続取引を運営品質で維持することであり、GLOEの公式大会・海外パブリッシャー案件が比較材料となる。第二は競技成績以外でもファンとの接点を持つことであり、REJECTのブランド展開やCELLORBのコンテンツ機能がその方向にある。
第三は大会・配信・販売の効果を説明できること、第四は基礎収入と固定費の対応を管理することである。GameWithの賞金を伴う改善は収入の中身を確認する重要性を示す。買収では、選手が移籍しても残る顧客契約、人材、商標、販売データ、権利を精査する。
海外の動向と主要企業
海外で進むのは、ゲーム内消費のチームへの分配、国際大会運営の大型化、ゲームIPへの資本集積である。日本は国際大会の開催地として重要性を持つ一方、海外の参加条件・分配ルールの変更を受ける立場にもある。比較可能な世界市場統計がないため、日本の世界シェアは本稿では示さない。
地域構造と比較の限界
中国音像与数字出版協会が2025年12月4日に公表した『2025年中国電子競技産業報告』は、2025年の産業収入を人民元293.31億元、前年比6.40%増、ユーザー数を4.95億人超と報告している。収入の80.81%はライブ配信収入であり、大会・クラブ収入はその下位にとどまる。国内白書ではストリーミングが6.2%であり、両者は収入の定義が大きく異なるため、日本の推計と割り算して市場倍率を求めることは避ける(中国音像与数字出版協会「2025年中国電子競技産業報告 発表」)。
北米・欧州はパブリッシャーと国際大会運営企業、中東は大会支援とゲーム企業への資本参加が重要である。EAは2026年8月4日にPIF、Silver Lake、Affinity Partnersによる買収完了を発表した(EA「買収完了の発表」)。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| テンセント〈騰訊〉 | 中国・深圳 | 2025年12月期連結RMB751.8 billion(前年比14%増)。全社値でありeスポーツ売上ではない | ゲーム、配信・デジタルサービス、Riotを含むゲーム事業基盤 | 海外ゲーム事業の成長を年次決算で報告(Tencent「2025年通期決算」(PR Newswire配信)) | 傘下Riotのタイトル・競技運営等。日本のeスポーツ売上は非開示 |
| ライアットゲームズ | 米国・ロサンゼルス | eスポーツ事業売上非開示 | LoL、VALORANTのIP、競技制度、デジタル商品 | VCTの分配拡大と2026年の参加経路見直し(Riot Games「VCT 2025 Season Wrap-Up」) | 国内チーム・ファン向け競技展開。親会社と売上を重複合算しない |
| エレクトロニック・アーツ(EA) | 米国・レッドウッドシティ | eスポーツ事業売上非開示 | Apex Legends、EA SPORTS FC等のゲームと競技 | 2026年8月に買収完了・非公開化(EA「買収完了の発表」) | ALGSを札幌で開催。札幌市との覚書で2026年1月(Year 5)、2027年1月(Year 6)も札幌開催(札幌市「ALGS Championship 3年連続開催に向けた覚書」) |
| ESL FACEIT Group | 本社統一表記は未確認。サイト運営法人はドイツ・ケルン | 比較可能な連結売上の公開原本を確認できず | 大会、競技プラットフォーム、DreamHack、広告販売 | 複数ブランドの広告・体験商品を提供(ESL FACEIT Group「Advertising」、ESL FACEIT Group「Imprint」) | 日本専業の売上・契約規模は非開示。国内進出規模の判定は保留 |
| BLAST | デンマーク・コペンハーゲン | 比較可能な売上の公開原本を確認できず | 複数タイトルの国際大会・映像制作 | 2026年11月6〜15日のRainbow Six Osaka Majorを発表 | 大阪・ATCホールで開催予定。基準日時点では開催前(BLAST「Osaka Major 2026開催案内」) |
日本企業への波及
RiotのVCTにおけるデジタル商品由来のチーム分配は、2024年US$44.3 millionから2025年US$86 million超へ拡大した。ファンがゲーム内で消費した価値をチームに戻す仕組みは、日本のチームにも、広告営業とは異なる収入経路を与える。ただし、自社の売上予測に使うには、チーム別配分、販売条件、参加資格の確認が前提となる(Riot Games「Closing Out VCT 2024」、Riot Games「VCT 2025 Season Wrap-Up」)。
日本側は対戦IP、制作・会場、チームのファン基盤で接点を持つ。EAのALGSは2026年1月15〜18日の札幌開催に続き、2027年1月の開催も札幌市との覚書で予定されている。地域協賛や観光に広げる余地はあるが、周辺消費を興行収入と混同しないことが必要である(カプコン「2026年3月期 決算補足資料」、札幌市「ALGS Championship 3年連続開催に向けた覚書」)。
今後2〜3年は、既存IPの地域運営・制作・販売で役割を獲得する選択肢が現実的とみられる。国内企業のeスポーツ部門の海外比率はおおむね未開示であり、ゲーム事業全体の比率で代用できない。提携では地域別の独占範囲、更新条件、顧客データの帰属を重視する。
外部環境と制度の変化
制度面の焦点は、賞金の適法性だけから、制作委託、選手契約、スポンサーの適格性、国際大会の開催確実性へ広がっている。2026年時点では、大会の発表済み日程をそのまま確定需要と扱わないことが重要である。以下は影響の大きい変更と、継続して確認すべき既存制度を選んだものである。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 取引規制 | 日本 | 取適法が施行。従業員基準の追加、協議に応じない一方的な代金決定の禁止等 | 2026年1月1日施行 | 大・適正取引には追い風、発注管理の負担増 | 公正取引委員会「取適法リーフレット」 |
| 就業・契約 | 日本 | フリーランス法による取引条件明示、支払等の義務。適用は契約当事者・取引条件による | 2024年11月1日施行、2026年も運用 | 大・受注者保護に追い風、発注者の管理負担 | 公正取引委員会「フリーランス法特設サイト」、公正取引委員会「令和6年度の運用状況」 |
| 賞金・表示 | 日本 | 仕事の報酬等に該当する賞金は景品類に当たらないとの整理。大会の実態を個別判断 | 2019年9月のJESU法的整理、現行FAQ継続 | 大・適切な大会設計に追い風 | 消費者庁「景品類ではないもの」Q54、日本eスポーツ連合「大会賞金の法的整理」 |
| スポーツ政策・需要 | 日本 | 愛知・名古屋アジア競技大会のeスポーツ競技 | 2026年9月23日〜10月2日。一部種目は9月22日開始。日本は金2・銀2・銅1 | 大・認知と開催需要に追い風、終了後の定着が課題 | JESU「愛知・名古屋2026競技情報」 |
| 大会運営方針 | サウジアラビア・世界 | Esports Nations Cupを2026年から2027年へ延期 | 2026年8月18日発表、2027年11月予定 | 大・短期の開催需要には向かい風 | Esports Foundation「ENC延期発表」 |
| 国際スポーツ政策 | 世界 | IOCとサウジアラビア側がOlympic Esports Gamesの協力関係を終了 | 2025年10月30日発表 | 中・既存構想に基づく計画には向かい風 | IOC「Olympic Esports Gamesに関する声明」 |
| スポンサー規則〔民間〕 | 米州・EMEA | RiotがLoL・VALORANTのTier 1チームに限定し、審査付き賭け事業者スポンサーを容認 | 2025年6月26日発表 | 中・対象チームの収入に追い風、審査・健全性管理の負担 | Riot Games「Esports Betting Sponsorships」 |
| 青少年保護 | 中国 | 未成年者へのオンラインゲーム提供時間を限定 | 2021年9月1日施行、継続制度 | 大・未成年者の競技育成には制約 | 中国国家新聞出版署「未成年者のゲーム利用規制」 |
賞金はプロライセンスの有無だけで適法性が決まるものではない。消費者庁は、大会の実態から仕事の報酬等に該当するか判断する整理を示す。参加費、購入条件、賞金原資、技能・役務を確認し、景品表示法以外の論点も案件ごとに整理する(消費者庁「景品類ではないもの」Q54、日本eスポーツ連合「大会賞金の法的整理」)。
Riotの変更は地域・競技階層を限定した民間規則であり、日本向けの適法性を保証しない。同社は自社配信・ソーシャルチャンネルを賭け広告のない状態に保つとしている。海外スポンサーを含む素材は、契約・配信地域・適用法令の確認が必要である(Riot Games「Esports Betting Sponsorships」)。
国際大会では地域情勢と主催者判断が収入時期を変えるため、延期時の渡航費・会場費・報酬・返金条件を予算段階で分ける。地域大会では参加圏の広域化、環境面では機材再利用と移動・会場電力の把握が優先課題と考えられる。業界全体の排出量統計は確認できない。
人材と生産性
不足を問題にすべきなのは、単にゲームに詳しい人の数ではなく、競技知識と制作・営業・契約管理を両立する人材である。eスポーツ専業の欠員率や有効求人倍率は把握できず、人手不足の強さを数値で断定できない。選手の育成と、安定した大会運営組織の育成も分けて考える。
公表事例から必要性が読み取れる職能は、タイトル別の競技運営、ゲーム内の状況を中継画面に映すオブザーバー、映像・音響・ネットワーク、スポンサー施策、海外契約と通訳である。GLOEの公式大会・海外パブリッシャー案件と、NTTe-Sportsの法人向けサービスは、ゲーム理解だけでは完結しない業務の広がりを示す。ただし、職種別の採用難度や欠員数は各社への確認事項である(GLOE「2026年6月期決算短信」、NTTe-Sports「企業向け人材育成サービス更新」)。
賃金と働き方
2025年賃金構造基本統計調査の「娯楽業」では、一般労働者・男女計・企業規模計10人以上の月額給与31.43万円、年間賞与等61.05万円から、年収438.21万円と計算できる。これは広い産業分類の代理指標であり、選手の賞金、配信収入、業務委託報酬を含むeスポーツ就業者全体の平均ではない。企業横断で比較できるeスポーツ専業の賃上げ率も確認できない(厚生労働省「2025年賃金構造基本統計調査」原表)。
報酬設計では、会社員の休日・時差対応、受託者の準備・修正作業、選手の賞金・出演料配分を明示する。フリーランス法の対象取引では発注・支払条件等を管理する必要があり、契約名だけで労働者性が決まるわけではない(公正取引委員会「フリーランス法特設サイト」)。
生産性を測る単位
産業全体の付加価値額と従業者数が対応しないため、付加価値額÷従業者数による国内外比較は行えない。代わりに、制作会社は「案件粗利÷準備・当日・撤収を含む総人時」、営業部門は「更新協賛粗利÷担当人時」、チームは「継続契約収入で賄える固定費の割合」を社内管理指標にできる。これらは分析にもとづく提案であり、公表された業界平均ではない。
JESUの公認プロライセンスは競技に関する制度であり、制作職や営業職の国家的な就業免許ではない。年齢制限(15歳以上かつ義務教育課程修了)は2026年2月16日に撤廃され、撤廃後も大会主催者はタイトルの年齢区分に沿って参加年齢を制限できる(JESU「公認ライセンス制度」)。育成では、大会の立ち上げから障害対応・精算までを担当できる人を増やすことが、単なる競技技能講座より組織の再現性に直結する。主力選手の引退・移籍に備え、コーチ、実況、法人向け指導への転換可能性も本人と相談して整える。
2030年に向けたシナリオ
2030年の業界を左右するのは、観客数の増減だけでなく、競技を支える資金が継続契約に変わるかどうかである。分析の軸は、「IP保有者・大会側からの分配の安定性」と「スポンサー・ファンの継続支出」の二つであり、シナリオは三つである。以下は条件付きの見通しであり、市場規模の独自予測ではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 分配と需要がともに定着 | デジタル商品・協賛・直接販売が組み合わさり、複数年の選手育成と制作投資が可能になる | 分配条件が予見可能となり、協賛更新とファンの反復購買が積み上がる | 上振れ。VCTの分配拡大が先行事例だが、他タイトルへの普及は未確定 |
| 分配は拡大、需要定着は限定 | 大型タイトル・国際大会に資金が集まり、独立事業者は委託・分配に依存する | 外部資金と主催者支援は続くが、国内協賛更新や直接課金が十分に伸びない | 分析にもとづく中心シナリオ。市場成長と採算改善の差が残る |
| 分配も継続需要も不安定 | 参戦部門や大会の整理が進み、固定費の軽い制作・地域受託へ重心が移る | 主催計画の変更、分配条件の悪化、協賛減少が重なる | 下振れ。資金提供者や開催地域への依存が高い企業ほど影響が大きい |
中心シナリオの根拠は市場成長と採算改善の差、上振れの根拠はVCTの分配拡大、下振れの具体例はENCの延期である。これらから発生確率を数量化することはできない(GameWith「2026年5月期 事業概況」、GLOE「2026年6月期決算短信」、Riot Games「VCT 2025 Season Wrap-Up」、Esports Foundation「ENC延期発表」)。
先行指標
| 確認する指標 | 確認先 | 判断につながる変化 |
|---|---|---|
| 国内市場の収入構成とファン・競技人口 | JESUの白書 | 視聴・参加の増加が、協賛以外の収入にも結び付くか(JESU「日本eスポーツ白書2025」公表資料) |
| チーム向け分配額・対象・改定条件 | Riot等の公式シーズン報告・競技規則 | 分配の拡大と受給条件の安定が両立するか(Riot Games「VCT 2025 Season Wrap-Up」) |
| 関連事業の営業損益と賞金寄与 | GameWith、GLOE、カプコンのIR | 増収が継続的な利益・資金創出につながるか(GameWith「2026年5月期 事業概況」、GLOE「2026年6月期決算短信」、カプコン「2026年3月期 決算補足資料」) |
| 大会の日程・開催地・支援契約 | 主催財団、パブリッシャーの公式発表 | 延期・中止や条件変更が生じていないか(Esports Foundation「ENC延期発表」、札幌市「ALGS Championship 3年連続開催に向けた覚書」) |
白書の「2026年に200億円超」は2026年3月刊行時点の予測であり、実績には採用しない(JESU「日本eスポーツ白書2025」公表資料)。公表指標に、自社の協賛更新率や購買継続率を重ねて判断する。
経営・企画部門への示唆
国内市場の73.6%はイベント運営とスポンサーという法人支出であり、観客が直接払うチケットとグッズは合計2.7%にすぎない(業界データまとめ参照、計算)。戦略は「どのタイトルが伸びるか」より先に、「誰の予算で、何年分の収入を確保できるか」から組み立てる。
立場別の戦略の選択肢
| 立場 | 優先する選択肢 | 本稿の根拠と判断基準 |
|---|---|---|
| 大手(IP保有者、大手制作会社、通信・商社系) | IP保有者は大会を販促投資として扱い、ゲームの継続率・販売への寄与を年次で検証する。制作会社は複数タイトルと自治体案件を束ね、協賛露出の計測・報告まで一括で請け負う。2026年11月の大阪でのRainbow Six Majorのような海外主催大会では、日本側の制作・販売の窓口を担う | カプコンの「eスポーツ・映像」は2026年3月期に営業損失6億円、2027年3月期計画は9億円の損失である(カプコン「2026年3月期 決算補足資料」)。損失の拡大をゲーム側の効果で説明できるかが継続の基準 |
| 中堅・中小(制作会社、チーム) | 特定タイトルの運営受託や地域振興案件に絞る。チームは賞金を除いた収支で賄える範囲に参戦部門数を限定する | GLOEは2027年6月期に売上高32.9億円、営業利益0.24億円を予想しており、規模拡大だけでは利益率が上がらない(GLOE「2026年6月期決算短信」)。GameWithの関連事業の改善には高額賞金が寄与した(GameWith「2026年5月期 事業概況」)。判断基準は案件ごとの人時粗利と、賞金を除いた営業損益 |
| 新規参入を考える企業 | チームを保有する前に、スポンサーや法人研修・地域事業の発注者として参入し、効果測定の方法を先に作る | 社内交流・研修向けの法人サービス(NTTe-Sports「企業向け人材育成サービス更新」)や、映像認識による協賛露出の計測(MOONTON「Shikenso Analyticsとの提携」)は既に提供されている。初年度は自社の販売・採用指標の変化で継続を判定し、自治体・教育機関と組む場合は委託目的と成果報告の項目を先に合意する |
分析では、三つの立場に共通する失敗は、単年の協賛金や一度の賞金を前提に、複数年の選手報酬や制作体制を約束することである。収入側の契約年数と、費用側の契約年数をそろえることが、立場を問わず最初の点検項目になる。チームが年数を確保しやすい収入は、賞金ではなくパブリッシャーの分配制度である。VCTでは2025年のチーム向け分配US$105.2 millionのうち、US$86 million超がデジタル商品由来である(Riot Games「VCT 2025 Season Wrap-Up」)。ファンのゲーム内消費が直接チームに戻る仕組みになっている。ただし受給には参加資格の維持が前提となるため、分配額を固定収入とみなす前に資格を失った場合の収支も試算する。
通説と異なる見方
第一に、ファン数の拡大は、観客から直接得る収入の拡大を意味しない。ファン数は2020年の約686万人から2024年の約967万人へ約41%増えた(計算)。一方、2024年のチケット収入は推計約3.1億円(161.46億円×1.9%、計算)で、ファン1人当たり約32円(計算)にとどまる(JESU「日本eスポーツ白書2025」公表資料)。会場投資や有料観戦の拡大を、ファン数の伸びだけで正当化するのは難しい。
第二に、海外市場の大きさは、そのまま大会・チームの事業機会の大きさではない。中国の2025年の電子競技産業収入293.31億元のうち、80.81%はライブ配信収入である(中国音像与数字出版協会「2025年中国電子競技産業報告 発表」)。国内白書のストリーミングは6.2%であり、定義が大きく異なる。海外展開は、市場総額ではなく、大会・クラブ収入のうち自社が権利を持てる部分で見積もる(分析)。
第三に、国際大会の開催発表は、確定需要ではない。Esports Nations Cupは2026年11月から2027年11月に延期された(Esports Foundation「ENC延期発表」)。一方、ALGSは開催都市との覚書で2025〜2027年の3年連続開催が示されている(札幌市「ALGS Championship 3年連続開催に向けた覚書」)。分析では、複数年の開催契約がある案件だけを売上計画に入れ、単発の発表は上振れ要因として別枠で扱うのが妥当である。
公開情報ではわからないこと
- スポンサーの更新率と評価指標:広告主が何を基準に更新・減額するかの統計はない。広告主と広告会社の決裁者15〜20社へのインタビューで、更新理由、比較した他媒体、露出計測ツールの採用状況を確かめる。
- パブリッシャー分配の日本チームへの実額:前述のパブリッシャー分配のチーム別内訳は公表されていない。国内チーム経営者への聞き取りと、守秘契約の下での分配条項の確認で、受給条件と年ごとの変動幅を把握する。
- 提携・買収で引き継げる権利:VARRELとTOPANGAの統合や、伊藤忠商事とREJECTの資本業務提携の発表からは、リーグ参加権、スポンサー契約、選手契約が支配権の変更後も継続したかは分からない。買収前の調査で契約原本の支配権変更条項を確認し、主要スポンサーとリーグ運営者に継続の意向を直接聞く。
- 制作案件の実際の採算:準備・撤収や未請求の修正を含む総人時は開示されない。制作会社数社の協力を得て、案件別の総人時と粗利を匿名で比較するベンチマーク調査を行う。
- 中東資本の動きが日本向け予算に与える影響:政府系ファンドによる大手パブリッシャーの買収や国際大会の延期の後、海外主催者が日本での開催・協賛にどれだけ予算を割くかは開示されない。日本で受託実績のある制作会社への聞き取りと、リヤド等の主催者への現地調査で、今後2〜3年の日本開催の計画と発注条件を確かめる。
出典
公表数値は下記の原資料に基づく。企業による事業説明と、公開情報からの分析は本文中で区別し、公表日が確認できない資料には確認日を付した。
- JESU『日本eスポーツ白書2025』公表資料/角川アスキー総合研究所(2026年3月26日)
- JESU『日本eスポーツ白書2025』日本eスポーツ市場の内訳/角川アスキー総合研究所(2026年3月26日)
- GameWith『2026年5月期 事業概況』(2026年5月期資料、公表日記載なし・2026年10月28日確認)
- カプコン『2026年3月期 決算補足資料』(2026年5月13日)
- Electronic Arts『EA Announces Completion of Acquisition by PIF, Silver Lake, and Affinity Partners』(2026年8月4日)
- Esports Foundation『Esports Nations Cupを2027年11月に延期』(2026年8月18日)
- 公正取引委員会『2026年1月から「下請法」は「取適法」へ!』(公表日記載なし・2026年10月28日確認)
- AWS『HUDstats switches from OpenAI to Amazon Bedrock to advance esports storytelling using generative AI』(2024年4月8日)
- AWS『Using generative AI to build the ultimate VALORANT esports team』(2024年10月4日)
- NTT「eスポーツ対戦直前の脳波から勝敗と強く関わるパターンを発見・実証」(2024年7月18日)
- 厚生労働省『令和7年賃金構造基本統計調査』一般労働者・産業中分類別第1表(2026年3月24日)
- 総務省・経済産業省『令和3年経済センサス‐活動調査』事業所に関する集計 第3-1表(2023年6月27日)
- GLOE『2026年6月期決算短信』(2026年8月14日)
- グランツーリスモ『カスタムレースに対応。グランツーリスモ・ソフィー2.1が登場』(2025年3月27日)
- AWS『Amazon Bedrock now available in Asia Pacific (Tokyo) AWS Region』(2023年10月6日)
- Riot Games『Project StrykerとAWSでeスポーツ観戦体験を向上』(2022年7月20日)
- 日本eスポーツ連合『日本eスポーツ白書2024』公表資料/角川アスキー総合研究所(2025年3月31日)
- NTTe-Sports『eスポーツを活用した企業向け人材育成サービスをリニューアル』(2026年10月5日)
- MOONTON Games『MOONTON Games partners with Shikenso Analytics to elevate sponsorship insights for the M6 World Championship』(2024年12月6日)
- ESL FACEIT Group『Advertising』(公表日記載なし・2026年10月28日確認)
- Riot Games「VCT 2025: Season Wrap-Up」(2025年12月16日)
- 伊藤忠商事『プロeスポーツチームREJECTとの資本業務提携』(2024年11月14日)
- CELLORB「VARRELとTOPANGAが経営統合に合意」(2024年4月8日)
- GLOE『デザイン事業などを行う株式会社28の完全子会社化に関するお知らせ』(2025年2月公表)
- 中国音像与数字出版協会『《2025年中国電子競技産業報告》正式発布』(2025年12月4日)
- Tencent『Tencent Announces 2025 Annual and Fourth Quarter Results』(PR Newswire配信)(2026年3月18日)
- 札幌市『「Apex Legends Global Series Championship」3年連続開催に向けた覚書の締結について』(2025年11月20日更新)
- ESL FACEIT Group『Imprint』(公表日記載なし・2026年10月28日確認)
- BLAST『Tickets For Historic BLAST Rainbow Six Osaka Major 2026 Go On Sale Monday 8 June』(2026年6月8日)
- Riot Games『Closing Out VCT 2024: Celebrating Growth and Our Community』(2024年12月18日)
- 公正取引委員会『フリーランス法 特設サイト』(2026年10月8日公開・2026年10月28日確認)
- 公正取引委員会『令和6年度におけるフリーランスに係る取引の適正化に向けた取組及びフリーランス・事業者間取引適正化等法第2章の運用状況』(2025年5月15日)
- 消費者庁『景品類ではないもの』Q54(更新日記載なし・2026年10月28日確認)
- 日本eスポーツ連合『eスポーツ大会における賞金についての法的整理』(2019年9月12日)
- JESU『第20回アジア競技大会(2026/愛知・名古屋)eスポーツ競技』(随時更新・2026年10月28日確認、日本のメダル結果を含む)
- IOC『IOC statement on the Olympic Esports Games』(2025年10月30日)
- Riot Games「Why We’re Opening Betting Sponsorships in Esports & How We’re Doing It Responsibly」(2025年6月26日)
- 中国国家新聞出版署『未成年者のオンラインゲーム依存防止に関する通知』(2021年8月30日)
- JESU『公認ライセンス制度』(更新日記載なし・2026年10月28日確認)
