エグゼクティブサマリー
この業界をひと言で表すと、商品をネットで売る市場から、顧客接点と配送・返品までの履行能力を組み合わせて利益を得る市場へ移る業界である。取引額の成長は続くが、モール、自社EC、EC支援では、売上の定義も負担する費用も異なる。事業の魅力は、規模に加えて、売上の定義と費用の負担で判断する。
要点
- 市場は拡大するが、急成長期とは異なる。 最新の経産省調査では、2024年の国内物販BtoC-ECは15兆2,194億円、前年比+3.70%、EC化率9.78%である。広義のBtoC総額には旅行等も含まれるため、物販の需要と分けて扱う。(経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」)
- 消費者の利用拡大と、販売者の利益増加は別問題である。 2025年のネットショッピング利用世帯割合は56.9%に上昇した。一方、モールの仲介売上、自社ECの商品売上、EC支援の利用料を混同すると、市場シェアも採算も誤って捉える。(総務省「2025年 家計消費状況調査 ネットショッピングの状況」)
- 競争は販路をまたいで進む。 総合モールに加え、専門モール、自社EC基盤、動画から購入につなぐサービスが競う。BASEのEストアー取得、ZOZOの英国LYST取得は、支援範囲や海外顧客接点を広げる再編の具体例である。(BASE「BASEグループにEストアーがジョイン、EC支援の価値提供を拡大」) (ZOZO「2026年3月期 決算短信」)
- 国際制度と物流条件が、売れる商品の範囲を変える。 米国の少額免税停止、EUの少額貨物関税、日本の製品安全規制への対応が越境販売の費用を変える。国内では2026年4月の再配達率が7.6%となり、受取方法の改善も競争条件となる。(米国税関・国境警備局「Low-Value Shipments(規則案の背景説明)」) (EU理事会「Council gives final green light to new customs duty rules for small parcels」) (経済産業省「海外事業者が製品安全4法の規制対象となりました」) (国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
- AIは接客と現物処理の双方へ入る。 対話型の商品選び、店舗運営支援、多品種ピッキング、限定地域の自動配送には商用事例がある。効果は工程・商品・地域に依存するため、導入企業の公表値は全業界の削減率としては用いない。
経営・企画部門への示唆
- モールの売上が流通総額より速く伸びる局面では(楽天は2025年に5.8%増対3.9%増)、出店者の採算は市場ほど改善しない。大手は課金強化と並行し、受取方法や商品データ整備など出店者の利益を上げる機能に投資する。
- 中堅・中小はモールで新規、自社ECで再購入を取る。自社ECでも決済等の取引連動費用と集客費は残るため、移行は獲得費の回収月数で判断する。再配達率が高い都市部では受取方法を先に整える。
- 新規参入は総合モールを模倣せず、専門カテゴリーか受取拠点など保有資産から入る。提携・買収では流通総額の合算でなく、基盤の安全性と現地の返品・通関対応を、脆弱性診断や現地ヒアリングで確かめる。
業界データまとめ
本稿の中心市場は国内の物販BtoC-ECであり、モール運営、自社EC、EC支援を分けて分析する。時点は2026年10月である。市場規模は同月時点で最新の経産省調査(2025年8月公表)の2024年実績であり、2025年の家計統計と2026年の企業・制度情報を組み合わせる。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内物販BtoC-ECの取引額15兆2,194億円。経産省推計。モールの手数料売上やEC支援売上ではない | 2024年 | 経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」 |
| 市場の伸び | 国内物販BtoC-EC、前年比+3.70%。上記と同じ系列の公表値 | 2024年 | 経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」 |
| 事業者数 | 小分類「通信販売・訪問販売小売業」3万1,353事業所。訪問販売等を含み、モール・EC支援・店舗併営企業を網羅しない参考値 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」 |
| 従業者数 | 同小分類27万9,150人。個人業主、無給家族従業者、有給役員、常用雇用者の計。臨時雇用者を含まない参考値 | 2021年6月1日現在 | 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」 |
| 平均年収 | 中分類「無店舗小売業」、一般労働者・男女計・企業規模計10人以上、487万4,000円(計算:月35万2,200円×12+賞与等64万7,600円)。EC以外の無店舗販売を含む | 2025年調査。賞与等は2024年1〜12月 | 厚生労働省「令和7年賃金構造基本統計調査 産業中分類・第1表 I卸売業、小売業」 |
| 上位3社の売上高 | 3大モール運営会社の参考比較。アマゾン:日本の売上高US$30,688 million〈全事業の国別売上高〉/楽天グループ:国内EC売上収益1兆232億円〈旅行等を含む〉/LINEヤフー:コマース事業8,578.97億円〈ZOZO・アスクル・旅行等を含む〉。計上方法が異なり、国内EC売上の順位ではない | アマゾン・楽天:2025年12月期、LINEヤフー:2026年3月期 | Amazon「2025年 年次報告書(Form 10-K)」国別売上高 楽天グループ「2025年度通期及び第4四半期決算説明会資料」 LINEヤフー「業績ハイライト・2026年3月期」 LINEヤフー「有価証券報告書(第31期)」 |
| 物販BtoC-ECのEC化率 | 9.78%(前年9.38%)。物販の全商取引額に対するEC取引額の比率 | 2024年 | 経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」 |
| ネットショッピング利用世帯割合 | 二人以上の世帯の56.9%(前年55.3%)。1か月当たり利用世帯割合の年平均 | 2025年 | 総務省「2025年 家計消費状況調査 ネットショッピングの状況」 |
| ネットショッピング支出額 | 二人以上の全世帯平均で月2万6,928円(名目前年比+8.0%)。サービス・デジタル購入を含む | 2025年 | 総務省「2025年 家計消費状況調査 ネットショッピングの状況」 |
| 宅配便の再配達率 | 7.6%(2025年10月8.3%)。大手宅配事業者のサンプル調査でありEC専用の比率ではない | 2026年4月調査 | 国土交通省「宅配便の多様な受取方法の利用率は約31.0%」 |
取引額、企業売上高、家計支出は対象と計上方法が異なるため、相互に加算しない。平均年収は算式で年換算した額であり、EC業界全体の実際の年間給与やモールの技術職給与を表すものではない。世界共通の定義による最新の物販EC総額とEC専業の統一雇用統計は確認できないため、代替数値で補うことも含めて、本稿では対象外とする。
AI・フィジカルAIの影響と経営の打ち手
AIの影響は、商品を探す入口と、商品を届ける実作業の両方に及ぶ。経営上の焦点は生成物の量ではなく、購入前の説明、注文処理、現物の動作を、誤販売・誤出荷を増やさず接続できるかである。普及時期は、以下の公表事例をもとにした分析による見通しであり、提供企業の導入計画ではない。
工程別の全体像
本稿のバリューチェーンは、商品・調達 → 集客・接客 → 受注・決済 → 保管・出荷 → 配送・受取 → 返品・継続購買である。フィジカルAIは、画像やセンサーで現物・周囲を認識し、把持・移動などの動作を制御する技術を指す。固定動作のコンベヤーや従来型自動倉庫を、すべてフィジカルAIとして数えることはしない。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 商品・調達 | 商品説明や画像、店舗デザインの下書き。仕様確認は人が担う | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Shopifyの画像・テーマ生成、BASE AIの対話による商品登録案 (Shopify「Editions 25年夏」) (BASE「BASEのAI機能がバージョンアップ」) |
| 集客・接客 | キーワード検索を補う、用途・予算に応じた対話型商品選び | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Rufus、楽天市場のRakuten AI、Yahoo!ショッピングのβ版 (Amazon「対話型ショッピングアシスタントRufus、日本のすべてのお客様が利用可能に」) (楽天グループ「Rakuten AIを楽天市場のスマートフォンアプリに搭載」) (LINEヤフー「Yahoo!ショッピング、生成AIが質問を通じて商品検索をサポートする機能のβ版を提供開始」) |
| 受注・決済 | 店舗データの照会と運営作業の実行支援。決済の無制限な代行を意味しない | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Sidekickは変更前に確認を提示 (Shopify「Sidekick」) |
| 保管・出荷 | 多品種の商品認識、把持、容器への配置 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | アスクル物流センターでのMujin導入 (Mujin「アスクル株式会社様:最新EC物流センター 多品種ピースピッキング」) |
| 配送・受取 | 限定地域の自動走行による商品配送 | フィジカルAI | 実用(導入事例あり) | 3〜5年 | 楽天無人配送の豊洲への拡大 (楽天グループ「楽天無人配送の対象地域を豊洲へ拡大」) |
| 返品・継続購買 | 店舗情報を使った問い合わせ返信案。返金判断・実行は別管理 | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Shopify Inboxの返信案生成。確認時点では英語限定 (Shopify「Shopify Inboxで返信の提案を自動生成する」) |
保管・出荷の「3〜5年」は、一定の荷量がある拠点への普及を想定したものである。自動配送についても、全国の宅配網を代替する見通しではなく、建物密度や走行環境が適した限定地域での拡大を想定する。
業務はどう変わるか
第一に、接客は「検索結果を並べる」から「買いたい理由を聞く」へ広がる。AmazonのRufusは日本で提供済みであり、楽天も2026年1月に楽天市場アプリへRakuten AIを搭載した。後者は予算、目的、利用場面をテキスト・音声・画像で入力し、対話によって商品選びを支援する仕組みである。Yahoo!ショッピングも2025年7月、質問への回答から最大5商品を提案する機能のβ版を一部のiOS利用者に提供した。これらは導入済みの接客機能であり、顧客の承諾なしに契約を成立させる機能と同一視してはならない。(Amazon「対話型ショッピングアシスタントRufus、日本のすべてのお客様が利用可能に」) (楽天グループ「Rakuten AIを楽天市場のスマートフォンアプリに搭載」) (LINEヤフー「Yahoo!ショッピング、生成AIが質問を通じて商品検索をサポートする機能のβ版を提供開始」)
分析では、販売者側の競争軸は、広告文の巧拙だけでなく、用途、寸法、互換性、素材、配送条件を機械が正確に参照できる状態に変わる。説明が欠落した商品は、適合する購買条件をシステムが判断できない可能性がある。検索順位の改善だけを目標にせず、推奨後の返品理由と誤案内を点検する。
第二に、店舗運営は画面ごとの手入力から、業務意図を伝えて変更案を確認する形へ変わる。ShopifyのSidekickはストアの文脈に沿ってコンテンツ生成や作業を支援し、変更適用前に確認を提示する実用サービスである。BASEも2026年10月、運営の相談と対話による商品登録案の作成をBASE AIに加え、登録前に店舗が確認・編集する形をとる。一方、ShopifyのInboxの返信案生成は確認時点で英語限定であり、日本語の説明ページがあることだけで日本語対応と判断できない。国内導入では、製品ごとの言語、対象プラン、実行可能な操作を分けて検証する。(Shopify「Sidekick」) (BASE「BASEのAI機能がバージョンアップ」) (Shopify「Shopify Inboxで返信の提案を自動生成する」)
ここで減らしやすいのは商品登録の初稿や定型照会であり、減らしにくいのは仕様の真偽確認、返品の例外判断、取引条件の合意である。管理者権限を丸ごと渡す設計では、誤った価格改定や大量の商品公開が短時間に広がる。商品説明の更新と価格・在庫・返金の更新を別権限にし、金額と件数に応じた承認を設けることが現実的である。
第三に、物流では人の歩行を減らす段階から、商品をつかみ、詰める工程へ対象が広がる。Mujinはアスクル向けに、3次元認識による多品種ピースピッキングと、容器の空き空間を把握した配置を導入している。AmazonのVulcanも触覚を使った保管・取り出しを実用化しているが、同社公表資料が示す展開地域は米欧であり、日本でのVulcan導入を確認したものではない。(Mujin「アスクル株式会社様:最新EC物流センター 多品種ピースピッキング」) (Amazon「Introducing Vulcan: Amazon’s first robot with a sense of touch」)
Amazonは2025年に100万台目のロボットを日本の拠点へ導入し、群制御モデルDeepFleetについて移動効率を10%改善するとの見込みを公表した。この10%は提供企業の公表値・見込みであって、物流センター全体の人件費削減率や、日本の全拠点で検証済みの実績ではない。投資評価には、把持できない商品の比率、停止復旧時間、繁忙期以外の稼働率まで含める。(Amazon「100万台目のロボット導入とDeepFleetの発表」)
第四に、ラストワンマイルは特定地域で商用運用が進む。楽天無人配送は2025年に米Avrideのロボットを採用し、2026年9月に対象地域を豊洲へ拡大した。これは導入済みサービスだが、交通環境、受取場所、遠隔監視、建物へのアクセスという制約が残る。一般の宅配便を一律に置き換えるより、特定エリアの小売店から受取地点までを反復配送する用途が先行すると考えられる。(楽天グループ「楽天無人配送に新たなロボットを導入」) (楽天グループ「楽天無人配送の対象地域を豊洲へ拡大」)
主要プレイヤー
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| Amazon | 米国 | Rufus、倉庫ロボット、DeepFleet | 接客、倉庫内搬送・群制御 | 展開済み:Rufusと倉庫ロボット。Vulcanの国内展開は未確認 (Amazon「対話型ショッピングアシスタントRufus、日本のすべてのお客様が利用可能に」) (Amazon「100万台目のロボット導入とDeepFleetの発表」) |
| 楽天グループ | 日本 | Rakuten AI、楽天無人配送 | モール接客と地域配送 | 展開済み:楽天市場アプリ、湾岸地域 (楽天グループ「Rakuten AIを楽天市場のスマートフォンアプリに搭載」) (楽天グループ「楽天無人配送の対象地域を豊洲へ拡大」) |
| Shopify | カナダ | Sidekick、Shopify Magic | 自社ECの運営・制作支援 | 展開済み:Sidekickは管理画面の対応言語へ拡張。個別機能に言語制約 (Shopify「Editions 25年夏」) |
| Mujin | 日本 | 3Dビジョン、知能ロボット制御 | 多品種ピッキング、容器内への配置 | 展開済み:アスクルの公表導入事例 (Mujin「アスクル株式会社様:最新EC物流センター 多品種ピースピッキング」) |
| Avride | 米国 | 自動配送ロボット | 店舗から近隣顧客への配送 | 展開済み:楽天との提携により商用サービスで使用 (楽天グループ「楽天無人配送に新たなロボットを導入」) |
人材・収益・競争への影響
作業単位では、説明文の初稿、定型メール、歩行を伴う商品回収の必要時間が減る方向である。ただし、公表事例だけからEC全体の雇用減少人数は算出できない。増える業務は商品データの品質管理、モデルの誤回答評価、ロボット保守、例外処理であり、既存のマーチャンダイザーや物流管理者も判断基準を明文化する役割が大きくなる。
収益面では、制作費の低下がそのまま利益率上昇になるとは限らない。各社が同時に低コスト化すれば、広告量や品ぞろえの競争が増え、節約分が顧客獲得費に回る可能性がある。逆に、同じ商品を繰り返し扱う物流では、注文量が設備費の回収を支えるため、大手と低稼働拠点との差が広がり得る。これらは構造からの推論であり、公表された業界共通の効果測定ではない。
競争上の重要点は、顧客の要望、商品仕様、実在庫、配送可能日、返品条件を同時に扱う主体が購買判断に関与しやすくなることである。自社EC運営者は接客を外部サービスへ接続する場合でも、顧客情報の利用目的、学習への利用条件、注文の同意記録を保持する。身体を動かす設備では、安全停止と人の介入、破損時の責任分担を性能評価と一緒に決める。
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 売れ筋商品の寸法・用途・適合条件・返品条件を同一仕様で整備 | 共通 | 直ちに〜6か月 | 誤推奨と購入後の不一致の抑制 | 商品マスターの責任者、根拠資料、更新履歴 |
| 高 | 接客評価を購入率だけでなく返品・苦情込みで行う | 共通 | 6か月以内 | 売上だけを増やす誤案内の発見 | 推奨内容と注文・返品理由の対応づけ |
| 高 | 価格・在庫・返金の変更に金額・件数の上限を設定 | 共通 | 本番導入前 | 一括誤更新による損失の限定 | 操作権限、承認画面、取消手順 |
| 高 | 自社の代表商品で把持成功率と復旧時間を試験 | 大手 | 設備発注前 | 実運用に合う物流投資の選別 | 季節品・破損しやすい品を含む試験セット |
| 中 | 倉庫ロボットは共同利用する3PLの能力も比較 | 中堅・中小 | 1〜2年 | 自社保有時の低稼働リスクの回避 | 出荷量予測、最低料金、障害時代替拠点 |
| 中 | 配送ロボットを商圏単位で採算検証 | 大手 | 1〜3年 | 密集地域の反復配送の改善 | 受取場所、遠隔監視、天候別の運行条件 |
| 中 | 英語圏の越境販売で返信案を限定導入 | 中堅・中小 | 6〜12か月 | 時差を伴う初期対応の短縮 | 返品ポリシー、翻訳監修、人への引継ぎ |
よくある失敗は、生成時間の短縮だけを測り、確認・修正時間を測らないことである。また、ロボットの最高処理能力を平均処理能力として採算計算すると、例外処理や荷量変動を過小評価する。接客と配送のいずれも、通常時の自動化率と、失敗時に人が回復させる時間を対で管理する。
業界の定義と市場構造
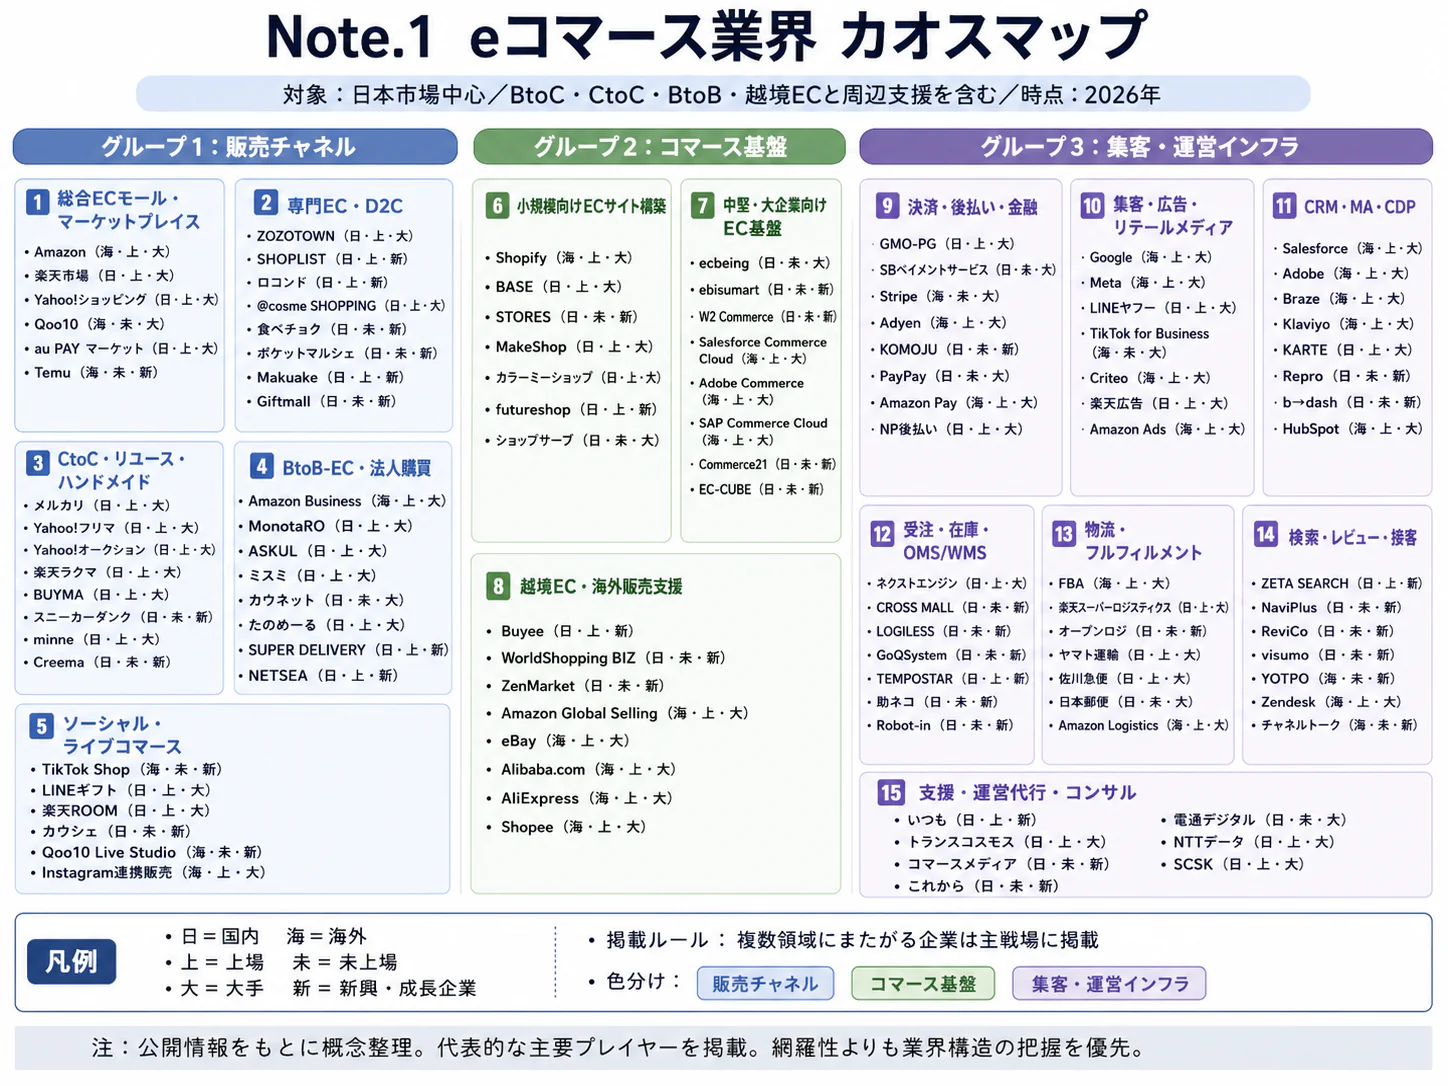
ECは販売チャネルであり、単一の産業分類ではない。市場の規模と収益性を正しく評価するには、モールの仲介売上、自社ECの商品売上、EC支援の利用料を分けて見る。
本稿には、総合・専門モール、メーカーや小売業の自社EC、その構築・受注管理・決済接続・運営代行・物流支援を含める。旅行予約、金融取引、ゲームなどは経産省のBtoC-EC総額には含まれるが、本稿では境界説明にとどめる。BtoBとCtoCも隣接市場とし、消費者向け新品物販と単純合算しない。
| 層 | 主な事業形態・例 | 誰が顧客か | 売上として計上するもの |
|---|---|---|---|
| モール | Amazon、楽天市場、Yahoo!ショッピング、ZOZOTOWN | 消費者と出店事業者 | 仲介・販売・広告・物流等の対価。直販と仲介で計上方法が異なる |
| 自社EC | メーカー直販、専門小売、店舗併営EC | 消費者 | 自ら販売した商品の代金が中心 |
| EC支援 | Shopify、BASE、Eストアー、運営・物流支援事業者 | EC運営企業 | 月額料金、決済・取引連動収入、受託料、出荷料金など |
経産省の2024年調査では、広義のBtoC-ECは約26.1兆円である。そのうち物販が15兆2,194億円、サービスが8兆2,256億円、デジタルが2兆6,776億円であり、サービスの伸びが物販を上回る。「EC全体が伸びている」ことを、そのまま物販モールの需要成長率に置き換えることはできない。(経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」)
| 分野 | 2023年取引額 | 2024年取引額 | 2024年の前年比 | 経営上の読み方 |
|---|---|---|---|---|
| 物販 | 14兆6,760億円 | 15兆2,194億円 | +3.70% | 本稿の中心市場。流通・在庫・配送を伴う |
| サービス | 7兆5,169億円 | 8兆2,256億円 | +9.43% | 旅行等を含むため物販との分離が必要 |
| デジタル | 2兆6,506億円 | 2兆6,776億円 | +1.02% | 現物物流を伴わない需要が中心 |
出典:(経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」)
商品別では、2024年の食品・飲料・酒類が3兆1,163億円、衣類・服装雑貨等が2兆7,980億円である。一方、EC化率は食品・飲料・酒類4.52%に対して家電等43.03%、書籍・映像音楽ソフト56.45%と差が大きい。低EC化率のカテゴリーは、「未開拓」と見るだけでなく、鮮度・配送料・現物確認の制約も評価する。(経済産業省「令和6年度電子商取引に関する市場調査」) (経済産業省「令和6年度電子商取引に関する市場調査報告書」)
過去5年程度の変化は、需要のオンライン移行と、供給側の販売・配送体制整備の組み合わせである。物販ECは2020年に12兆2,333億円、前年比21.71%増となり、2021年13兆2,865億円、2022年13兆9,997億円へ拡大した。2024年の成長率3.70%は市場縮小ではなく、急拡大期後の増勢鈍化を示す。今後は初回利用者の獲得だけでなく、既存利用者の購買頻度と対象品目を広げる能力が問われる。(経済産業省「令和2年度電子商取引に関する市場調査報告書」) (経済産業省「令和4年度電子商取引に関する市場調査」) (経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」)
顧客と需要の特性
ECには買い物をする消費者と、販売・運営基盤を購入する法人という二つの顧客がいる。消費者の選択は送料やポイントを含む総支払額と受取確実性に左右され、法人の選択は販売拡大と運営負担の両立に左右される。
| 顧客・購買場面 | 決め手 | 乗り換えを妨げる要素 | 事業者が確認すべき事項 |
|---|---|---|---|
| 日用品の補充 | 総支払額、欠品の少なさ、届く日時 | 定期購入設定、配送先・決済情報、会員特典 | 送料を含めた継続購入時の採算 |
| 家電・耐久財 | 仕様、保証、設置、信頼できる販売者 | 保証・修理窓口への信頼 | 最安値比較後に選ばれる根拠 |
| ファッション・美容 | 品ぞろえ、提案、着用・使用情報 | 好みのブランド、サイズ・購入履歴 | 返品理由と再購入へのつながり |
| 食品・ギフト | 鮮度、到着日、品質、贈答対応 | 味の好み、配送条件、定番化 | 温度帯、廃棄、受取失敗の負担 |
| 自社ECを導入する法人 | 費用、運用の容易さ、既存業務との接続 | 商品・会員・受注データ、独自改修 | 移行費用と契約終了後のデータ取得 |
総務省による2025年のネットショッピング利用世帯割合は56.9%であり、利用世帯当たりの月額支出は4万7,300円である。全世帯平均の2万6,928円と混同してはならず、利用率を年間利用経験者の割合として読むこともできない。需要は「利用世帯数×購買頻度×一回の支払額」に分解し、名目支出増と購入数量増を区別して把握する。(総務省「2025年 家計消費状況調査 ネットショッピングの状況」)
法人の導入では、事業責任者やEC部門が売上目標を置き、情報システム部門が在庫・会員基盤との連携を確認し、物流部門が出荷条件、経理部門が入金・返品処理を審査する。小規模店は経営者が兼務することが多いが、規模が拡大するとカート単体の価格では判断できなくなる。したがってEC支援の営業は、機能一覧に加え、受注から出荷・返金までの実データを使う検証が重要となる。これは、業務構造をもとにした分析である。
消費者は複数モールを併用しやすいため、価格比較のコストは低い。一方、販売者はレビュー、広告運用、受注連携、物流預託を移し替える必要があり、消費者より乗り換えコストが高い。自社ECの会員データも、保有するだけで再購買が起きるわけではなく、商品力と適切な利用同意を伴った接点設計が必要である。
季節性では、家計統計に7〜8月、11〜12月の支出増が現れている。年間の販売計画には、売上の山だけでなく、入庫、梱包要員、問い合わせ、返品が遅れて増えることまで含める。景気悪化時には、耐久財や嗜好品の買い控えが起こり得る。一方、価格比較やまとめ買いの需要は増え得るため、カテゴリー別に反応を見る。(総務省「2025年 家計消費状況調査 ネットショッピングの状況」)
人口減少下では、利用者の純増だけに依存した計画は弱い。食品や日用品では高齢世帯の買い物負担を軽減できる一方、配送密度が低い地域ほど履行費用が高くなる。需要の存在と供給の採算が一致しない地域では、受取拠点や定期配送を含めた商圏単位の設計が必要となる。
バリューチェーンと収益構造
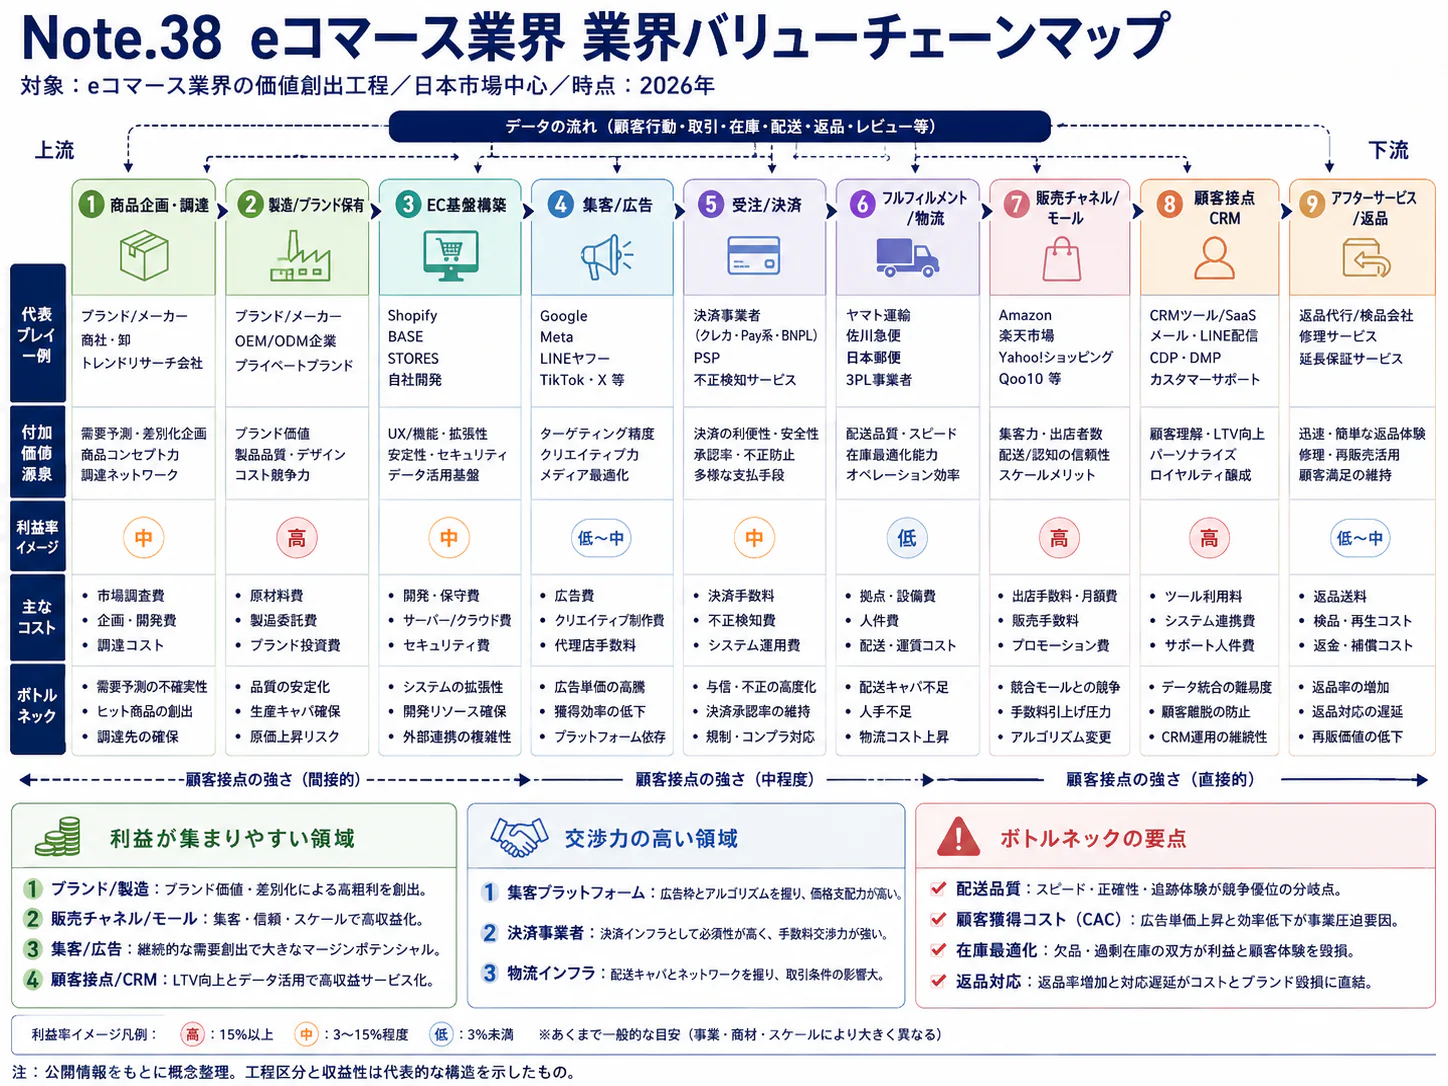
利益を決めるのは流通総額そのものではなく、商品粗利と各工程の費用を差し引いた注文単位の利益である。とくにモール、自社EC、EC支援では売上計上の分母が異なるため、営業利益率だけを横並びにして優劣をつけることはできない。
| 工程 | 役割・主な担い手 | 付加価値の源泉 | 主な収入・費用 |
|---|---|---|---|
| 商品・調達 | ブランド、メーカー、卸、自社EC小売 | 独自商品、仕入条件、在庫の確保 | 商品粗利/仕入、在庫資金、評価損 |
| 集客・接客 | モール、広告媒体、店舗、制作・運営会社 | 来訪者、比較情報、信頼、ブランド | 広告・運営収入/広告、ポイント、制作 |
| 受注・決済 | カート、受注管理、決済代行 | 正確な注文、認証、入金照合 | 月額・取引連動収入/決済、不正損失 |
| 保管・出荷 | 自社倉庫、Amazon等の物流網、3PL | 在庫配置、出荷速度、誤出荷抑制 | 保管・作業料/賃料、設備、人件費 |
| 配送・受取 | 宅配会社、地域配送、受取拠点 | 到着確実性、配送密度、追跡 | 運賃/幹線・末端輸送、再配達 |
| 返品・継続購買 | 販売者、モール、顧客対応会社 | 返品判断、再販、購入履歴の活用 | 再購入収益/返送料、検品、返金、廃棄 |
自社ECの基本的な管理単位は、商品売上から仕入、決済、広告・販促、出荷・配送、返品関連の変動費を引いた「注文貢献利益」である。これは本稿の管理指標であり、会計上の統一指標ではない。初回注文が赤字でも、継続購入で回収するモデルは成立し得る。その場合は、顧客獲得月別に累積利益と回収期間を追跡し、将来の再購入を過大に置かない。
モールは出店者から仲介・広告・物流等の対価を得るが、直販を併営すれば仕入原価も負担する。楽天が公表した2025年の国内ECテークレートは16.1%であり、流通総額は6兆3,452億円である。ただし、旅行や直販などを含む事業集合の比率であり、「楽天市場の一律販売手数料が16.1%」という意味ではない。取引条件を検討するときは、基本料金、販売連動費用、広告、ポイント、決済、配送を店舗別に積み上げる。(楽天グループ「2025年度通期及び第4四半期決算説明会資料」)
公開利益データでは、ZOZOの2026年3月期売上高は2,283.73億円、営業利益は693.66億円、売上高営業利益率は30.4%である。しかし商品取扱高は6,660.35億円である。仲介を中心とする収益計上を考えずに、商品代金を売上にする小売業と30.4%を比較すると誤る。これは専門カテゴリーの集客・運営・物流を束ねるモデルの事例であり、モールなら必ず高収益になるという証拠ではない。(ZOZO「2026年3月期 決算短信」)
EC支援でも収益の質は一様ではない。Shopifyの2025年売上高はUS$11,556 millionで、うちSubscription solutionsがUS$2,752 million、Merchant solutionsがUS$8,804 millionである。取引・決済等に連動する後者が大きく、EC支援を月額課金だけの事業とみなすと、顧客売上との連動性や外部処理コストを見落とす。各工程の日本市場だけの利益率を比較できる統一データは公表されていない。(Shopify「Fourth Quarter and Full Year 2025 Financial Results」)
コスト転嫁は、表示価格への上乗せだけではない。最低注文額、送料無料条件、日時指定、受取場所、会員特典の設計によって、一注文の販売数量と配送費の関係を変えることができる。重要なのは「送料無料」の表示自体ではなく、その費用を商品粗利、販売者、モール、会員料のどこが負担しているかである。
供給網では、単一倉庫への在庫集中、特定モールへの売上集中、海外製品の調達・輸入規制、決済・受注システムへの依存が主要リスクとなる。全国最短配送を一律に約束すると、拠点分散と安全在庫が増え、運転資金を圧迫し得る。地域別・商品別に到着日を設計し、繁忙期の在庫移動、代替出荷、返品先まで契約に落とし込むことが、成長と資金繰りを両立させる条件である。
競争環境
総合モールは集客・決済・物流の蓄積による参入障壁が高い一方、専門モール、自社EC、動画起点の販売には異なる競争余地がある。国内3大モールの正確なシェアは、同一定義の公開データだけでは算定できない。このため、規模よりも、顧客接点と出店者採算の違いを比較する。
経産省の取引透明化法に基づく2025年評価では、総合物販オンラインモールとしてAmazon.co.jp、楽天市場、Yahoo!ショッピングが対象となっている。これは重要な取引基盤であることを示す制度上の区分であり、3社で市場の何%を占めるという統計ではない。また、通信販売・訪問販売小売業には3万1,353事業所があるが、これを3大モール以外のEC企業数として使うこともできない。(経済産業省「特定デジタルプラットフォームの透明性及び公正性についての評価」) (総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」)
五つの競争要因
以下の強さと方向は、公表事例と市場構造の整理をもとにした分析である。
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 総合・専門モールが広告、会員特典、配送を競う。楽天も国内ECの広告収入・テークレート向上を公表 (楽天グループ「2025年度通期及び第4四半期決算説明会資料」) | 強まる |
| 新規参入の脅威 | 中 | 総合モールは難しいが、既存の閲覧者基盤を持つTikTok Shopが2025年に日本参入 (TikTok「TikTok Shop、日本での提供開始から1年」) | 強まる |
| 買い手の交渉力 | 強 | 消費者は複数店を比較できる。一方、出店者にはレビュー・受注連携などの移行負担がある | 変わらない |
| 売り手の交渉力 | 中 | 独自ブランドは選択肢を持つが、汎用品の販売者は集客基盤に依存しやすい。物流能力の確保も制約 (国土交通省「物流効率化法について」) | 強まる |
| 代替手段の脅威 | 強 | 実店舗、店舗受取、CtoCが代替。2024年CtoC-ECは2兆5,269億円との経産省推計 (経済産業省「令和6年度電子商取引に関する市場調査」) | 変わらない |
買い手と売り手の交渉力は、二面市場のどちら側を見るかで異なる。表では消費者・出店者の購買側と、商品供給・履行能力の供給側を整理しており、特定企業の契約交渉結果を評価したものではない。とくに広告投資の増加が純増需要を生んでいるか、それとも同一モール内の順位争いなのかは公開資料だけでは判別できない。
国内主要企業の比較
| 企業 | 規模・対象期間 | 事業の特徴 | 経営上の比較点 |
|---|---|---|---|
| 楽天グループ | 2025年国内EC流通総額6兆3,452億円。旅行等を含む | 店舗型モールを中心に会員・決済等の接点を組み合わせる | 店舗ごとの提案とグループ接点が再訪を生むか。モール単体の採算とグループ施策を分ける (楽天グループ「2025年度通期および第4四半期決算ハイライト」) |
| LINEヤフー | 2026年3月期コマース売上収益8,578.97億円 | Yahoo!ショッピング、ZOZO等を含む複数サービス | コマース区分に含まれる事業と子会社寄与の確認が必要 (LINEヤフー「業績ハイライト・2026年3月期」) |
| ZOZO | 2026年3月期商品取扱高6,660.35億円 | ファッションを中心とする専門モールと関連事業 | カテゴリーの理解とブランド集積。LYST取得により海外へ拡張 (ZOZO「2026年3月期 決算短信」) |
| BASE | 2026年1〜3月期のグループGMV 1,248億円、前年同期比29.1%増。Eストアーの連結を含む | 小規模店向けBASE、Eストアーショップサーブ、決済等 | 開設店数より稼働店・成長店への支援と取引収入の拡大を確認 (BASE「BASEグループにEストアーがジョイン、EC支援の価値提供を拡大」) (BASE「2026年12月期第1四半期 決算説明会資料」) |
2026年の更新情報として、楽天の4〜6月期国内EC流通総額は1兆5,322億円、前年同期比5.3%増であった。LINEヤフーの同期間のコマース売上収益は2,428.96億円である。前者は取引額、後者は売上収益であり、両者の成長を同じ物差しで順位づけしてはならない。(楽天グループ「2026年度第2四半期決算ハイライト」) (LINEヤフー「業績ハイライト(四半期)」)
再編では、BASEが2025年7月にEストアーの全株式を取得し、EC構築と決済等の支援範囲を拡張した。ZOZOは2025年4月に英国LYSTを取得し、国内の物流運営を海外へ複製するだけではなく、海外のファッション購買接点を獲得する経路を選んだ。いずれも公表された事業拡張であり、買収後の相乗効果を実現済みと評価することはできない。(BASE「BASEグループにEストアーがジョイン、EC支援の価値提供を拡大」) (ZOZO「2026年3月期 決算短信」)
異業種からの参入として重要なのは、TikTok Shopによる動画・ライブ配信と購入の接続である。日本での提供開始は2025年6月30日であり、従来の「買う物を決めて検索する」需要に加え、閲覧中に購買意図が生まれる接点を持ち込んだ。ただし、会社が公表する利用者成長倍率だけでは日本の絶対的な市場規模は分からない。(TikTok「TikTok Shop、日本での提供開始から1年」)
成功の鍵は四つである。第一は、楽天やLINEヤフーのような繰り返し訪問される接点、第二はZOZOのようなカテゴリーを絞った品ぞろえと提案、第三は約束した到着日と返品対応を履行する能力である。第四はBASE等の支援基盤に見られる、販売者の成長と自社の収益が連動する設計である。これらの能力があっても、出店者の実質負担が商品粗利を上回れば持続しない。このため、販売者の継続率と利益の両方を点検する。
海外の動向と主要企業
海外競争は、巨大モールとの価格競争だけでなく、自社EC基盤、専門カテゴリー、動画経由の購買をめぐる競争へ広がっている。米中の公的統計は規模の大きさを示すが、対象と分母が異なるため、各国の金額は足さず、EC化率だけで日本の将来を外挿することもしない。
| 地域 | 公的統計で確認できる規模・伸び | 日本との比較での注意 |
|---|---|---|
| 米国 | 2026年4〜6月期の小売EC、季節調整済みUS$340.2 billion、前年同期比+12.2%、小売売上に占める割合17.1%(2026年8月18日公表値) | 小売ECの推計で、日本のサービス・デジタル込みBtoC総額とは異なる。年間値でも物価調整済み実質値でもない (米国商務省センサス局「Quarterly Retail E-Commerce Sales, 2nd Quarter 2026」) |
| 中国 | 2025年実物商品ネット小売13兆923億元、前年比+5.2%、社会消費品小売総額比26.1% | 中国の分母には飲食収入等が含まれ、日本の物販EC化率と同一定義ではない (中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」) |
世界全体を同一定義で集計した最新の公的物販EC総額は確認できないため、日本の世界シェアは本稿では示さない。EUも、国別販売額と、人口に対するオンライン購入者割合を混同しない。
海外主要企業
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| Amazon | 米国 | US$716.9 billion(2025年、全社。AWSを含む) | 直販、マーケットプレイス、物流、広告等の複合型 | 2025年北米売上+10%、海外+13%。物流・会員を含む事業規模を拡大 (Amazon「Fourth Quarter and Full Year 2025 Results」) | Amazon.co.jp、販売者向け物流・広告等 |
| アリババ〈阿里巴巴〉 | 中国 | 人民元1,023,670百万元(2026年3月期、全社。クラウド等を含む) | 中国EC、国際EC、物流等 | 2025年に淘宝・天猫、出前、旅行を中国ECグループへ統合 (アリババ「March Quarter 2026 and Fiscal Year 2026 Results」) | 日本企業の中国向け越境販売支援等 (アリババ「Tmall Global、ジェトロとともに日本企業の中国進出を支援」) |
| PDDホールディングス〈拼多多控股〉 | アイルランド〈主要執行事務所〉 | 人民元431,845,713千元(2025年、連結) | 中国の拼多多と越境ECのTemu。商品販売額ではなくサービス収入中心 | マーケティングと取引サービスの拡大。Temu単独売上は開示されていない (PDD Holdings「2025 Annual Report / Form 20-F」) | Temu。日本単独の流通総額・損益は未確認 |
| Shopify | カナダ | US$11,556 million(2025年、連結) | 店舗が自ら販売するためのEC・決済基盤 | 2025年GMV US$378,441 million、2026年4〜6月期売上成長率34% (Shopify「Fourth Quarter and Full Year 2025 Financial Results」) (Shopify「Q2 2026 Financial Results」) | 日本語のEC構築・運営基盤を提供 |
| eBay | 米国 | US$11.1 billion(2025年、連結) | マーケットプレイスと専門カテゴリー、越境取引 | 2025年GMV US$79.6 billion、前年比+7% (eBay「Fourth Quarter and Full Year 2025 Results」) | 越境販売支援と国内モールQoo10 (イーベイ・ジャパン「会社概要」) |
売上高には直販の商品代金、仲介・広告等の収入が混在する。表は企業規模とモデルの比較であり、世界のEC取引額ランキングではない。PDDの登記地はケイマン諸島であり、主要執行事務所の所在地と、中国を起点とする事業基盤を分けて理解する。(PDD Holdings「2025 Annual Report / Form 20-F」)
日本企業の海外展開では、商品輸出と購買接点の取得を分けて考える。前者では2023年6月にTmall Globalとジェトロの日本企業支援が公表されており、後者ではZOZOによる英国LYST取得が具体例となる。楽天の国内EC指標から海外比率を逆算することはできず、各社を同一定義で比較できる海外EC売上比率も確認できない。(アリババ「Tmall Global、ジェトロとともに日本企業の中国進出を支援」) (ZOZO「2026年3月期 決算短信」)
日本への波及では、TikTok Shopの参入が示す動画から購入への接続は、すでに国内で進行している。今後2〜3年で、販売者のチャネル配分は検索型モール、専門モール、自社EC、動画型へ分かれ、運営支援には在庫・受注を複数販路で同期する需要が増すとみられる。低価格の越境販売に対しては同一商品で値下げするだけでなく、国内在庫、到着確実性、日本語の保証・返品窓口の価値を明示することが有効な選択肢となる。(TikTok「TikTok Shop、日本での提供開始から1年」)
外部環境と制度の変化
制度変更はECの周辺条件ではなく、国境を越えて商品を売る際の採算と責任を変える。2026年以降は、少額貨物への課税、製品安全、物流荷主の義務、包装対応を、商品・販路を選ぶ段階で織り込む。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 製品安全 | 日本 | 国内へ直接販売する海外事業者も、PSマーク対象製品について届出・技術基準適合・国内管理人等の規制対象 | 2025年12月25日施行 | 大・適正な販売者に追い風、対応費用は向かい風 | (経済産業省「海外事業者が製品安全4法の規制対象となりました」) |
| 物流制度 | 日本 | 一定規模以上の荷主等に中長期計画・定期報告など。特定荷主の指定基準は取扱貨物重量9万トン以上 | 2026年4月1日全面施行 | 大・効率化に追い風、管理負担は向かい風 | (国土交通省「物流効率化法について」) (国土交通省「物流効率化法:特定事業者の指定」) |
| 関税・通関 | 米国 | 少額貨物の免税扱いを停止。2026年6月の暫定最終規則で停止を規則化し、法律上は2027年7月に廃止予定 | 全世界向け停止2025年8月29日、規則発効2026年6月24日、法定廃止2027年7月1日 | 大・日本からの低単価直送には向かい風 | (米国税関・国境警備局「Low-Value Shipments(規則案の背景説明)」) |
| 関税・通関 | EU | 150ユーロ未満の消費者向け小包に暫定関税3ユーロ。同一小包でも関税分類の異なる品目カテゴリーごとに課税 | 2026年7月1日開始 | 大・少額越境販売には向かい風、域内事業者には追い風 | (EU理事会「Council gives final green light to new customs duty rules for small parcels」) |
| 資源循環 | EU | 包装・包装廃棄物規則〈PPWR〉の適用開始。要件は段階的に導入 | 2026年8月12日一般適用開始 | 中・梱包見直しに向かい風、減容・共通化には追い風 | (欧州委員会「New EU rules on packaging enter into application」) |
| 決済安全 | 日本 | セキュリティガイドライン6.1版。脆弱性、不正ログイン、EMV 3-Dセキュア等の既存対策を着実に実施 | 2026年3月公表 | 大・不正抑止に追い風、加盟店の運用負担は向かい風 | (クレジット取引セキュリティ対策協議会「クレジットカード・セキュリティガイドライン【6.1版】」) |
| 物流・人口構造 | 日本 | 多様な受取方法の利用率を2030年度に50%程度へ高める政府目標 | 2026年3月31日閣議決定、目標2030年度 | 中・受取選択肢の整備に追い風 | (国土交通省「宅配便の多様な受取方法の利用率は約31.0%」) |
米国の少額免税停止は、日本からの発送も無関係ではない。商品価格だけを表示し、到着時の関税・通関手数料を顧客が初めて知る運用では、受取拒否や返品の原因となり得る。配送条件、税負担者、返品時の還付・再輸入の扱いを、国・商品区分ごとに確かめる。税率そのものは品目、原産地、適用時点で異なり、本稿では一律の税率を置かない。
EUの3ユーロは「どんな小包でも一箱につき3ユーロ」ではない。理事会の例では、異なる関税区分の衣類を同梱すると複数カテゴリー分の負担となる。したがって、送料節約のための同梱が関税負担をどう変えるかまで試算し、現地在庫と直送を比較する。(EU理事会「Council gives final green light to new customs duty rules for small parcels」)
国内では、新制度に加えて、広告表示と最終確認画面の運用が引き続き重要である。消費者庁は広告であることを隠す表示を規制し、通販では継続購入の回数・金額・解約条件などを確認できる表示を求めている。動画販売や定期購入を拡大する企業は、制作委託先任せにせず、表示の承認と履歴を管理する。(消費者庁「令和5年10月1日からステルスマーケティングは景品表示法違反となります」) (消費者庁「通信販売における最終確認画面について」)
脱炭素と採算の接点は、過剰包装、分割出荷、再配達を減らすことである。ただし包装を削りすぎて破損・返品が増えれば、総費用も資源使用も悪化する。出荷一個の包装量だけでなく、正常に届け終えた注文一件当たりの包装・輸送・返品を測ることが実務に適している。
人材と生産性
ECの人材制約は、店舗運営の専門職と物流現場の双方にある。平均賃金や従業者数の統計は関連業種の参考にはなるが、モール、販売者、支援会社を一括して生産性比較する分母には適さない。
2025年賃金構造基本統計調査の「無店舗小売業」では、一般労働者のきまって支給する現金給与額は月35万2,200円、年間賞与その他特別給与額は64万7,600円である。算式による年換算は487万4,000円となる。ただし、月例給与は2025年、賞与等は原則2024年の実績である。給与額には所定外給与も含まれるため、所定内給与だけの指標と比較すると差が生じる。(厚生労働省「令和7年賃金構造基本統計調査 産業中分類・第1表 I卸売業、小売業」)
この分類には通信販売以外の無店舗販売も入り、モールの開発者や物流会社の従業員は別産業に分類される場合がある。したがって、この年収をすべてのEC職種の採用相場に用いてはならない。EC専業の同一母集団による賃上げ率と職種別不足人数は確認できないため、採用計画には、地域・職務別の自社応募、辞退、定着データを併用する。
不足が経営に直結するのは、商品粗利と広告・物流費を横断して判断できる運営責任者、販路間の受注・在庫接続を扱う担当者、倉庫の工程管理者、配送の担い手である。国土交通省もトラックドライバー不足を背景に多様な受取方法を促進している。2026年4月の再配達率は7.6%であり、一度の配達で受け取れる条件を整えることは、配送側だけでなく販売者側の生産性課題である。(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
現場では、販促部門が注文を急増させ、物流部門が遅配と残業を引き受ける分断が起こり得る。セールの承認時に、入庫予約、出荷能力、問い合わせ体制、返品余力を確認する運営が必要となる。また、受注処理の熟練者に例外が集中しないよう、欠品・住所不備・決済失敗・返品の判断を標準化することが有効である。
公表取引額を関連分類の従業者数で割っても、労働生産性にはならない。年度が違うだけでなく、取引額には商品原価が含まれ、外部委託者が分母から抜けるためである。企業内では、付加価値額に加え、正常出荷件数/実労働時間、返品を差し引いた貢献利益/実労働時間、受注から入金までの所要日数を使う。比較は、正社員と委託・派遣を含む実作業量で行う。
物流効率化法の荷主側対応は、物流担当者の役割を運賃交渉から全社の販売・調達計画へ広げる。必要なのは資格保有者数だけではなく、注文条件を変更する権限と、荷待ち・荷役・積載状況を確認できるデータである。人員を増やす前に業務部門間の決定権を明確にすることが、継続的な生産性改善につながる。(国土交通省「物流効率化法について」)
2030年に向けたシナリオ
2030年の姿を左右する不確実性は、購買の入口が大手モールへ集中するか複数販路へ分散するかと、物流・返品・不正対策を含む一注文当たり費用が改善するか上昇するかである。以下は、この二軸による、分析にもとづくシナリオであり、外部機関の市場予測や確率推計ではない。
| シナリオ | 二軸の状態 | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|---|
| 大手基盤への集約 | 購買入口が集中、注文費用は大手を中心に改善 | モールの会員・物流が購買を集め、販売者は複数の大手基盤を使い分ける | 配送密度向上、会員継続、販売者の利益確保 | 基本シナリオの一つ。独自商品の少ない分野で起こりやすい |
| 多販路の専門化 | 入口が分散、注文費用を共同基盤で抑制 | 専門モール、自社EC、動画販売が共存し、裏側の受注・物流は共通化 | ブランドへの支持、在庫同期、共同物流の普及 | 十分にあり得る。専門性と再購入のある分野が先行 |
| 費用上昇による選別 | 入口は集中・分散の双方、注文費用は上昇 | 低単価・低頻度注文の採算が悪化し、送料や最低注文額が上昇 | 配送・広告・返品費の上昇、価格転嫁不足、越境対応費の増加 | 下振れリスクとして常時想定。成長市場でも撤退が起こり得る |
基準となる物販ECの2024年成長率は3.70%であり、過去の急拡大率をそのまま2030年まで延ばす根拠にはならない。また、物流費が上がっても名目取引額は増え得るため、売上拡大と企業数増加、利益増加は別の現象である。予算では一つの成長率より、送料条件と顧客獲得費が変わった場合の損益分岐点を置く方が有用である。(経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」)
| 先行指標 | 確認する統計・発表 | 判断する内容 |
|---|---|---|
| 商品カテゴリー別のEC化率と成長率 | 経産省・電子商取引市場調査 | 伸びが食品等へ広がるか、成熟カテゴリー中心か (経済産業省「令和6年度電子商取引に関する市場調査」) |
| 利用世帯割合と支出額 | 総務省・家計消費状況調査 | 利用者の拡大と一世帯当たり支出のどちらが成長源か (総務省「2025年 家計消費状況調査 ネットショッピングの状況」) |
| 再配達率と多様な受取方法の利用率 | 国土交通省・定期調査 | 受取環境の改善が進むか。政府目標と実績を分ける (国土交通省「宅配便の多様な受取方法の利用率は約31.0%」) |
| 流通総額、テークレート、利益 | 楽天等の決算資料 | 取引成長と課金強化のどちらが収益を増やしているか (楽天グループ「2025年度通期及び第4四半期決算説明会資料」) |
| 越境の通関条件・少額貨物制度 | 米国連邦官報、EU理事会等 | 直送から現地在庫への切替が必要か (米国税関・国境警備局「Low-Value Shipments(規則案の背景説明)」) (EU理事会「Council gives final green light to new customs duty rules for small parcels」) |
シナリオ間の移行は全国一律ではない。都市部の日用品は配送密度を確保しやすく、地方の低頻度注文や大型商品とは費用構造が違う。四半期ごとに商品・地域・販路別の貢献利益を確認し、売上が伸びているのに回収期間が長期化する区分を早期に見つける。
経営・企画部門への示唆
立場別の戦略の選択肢
| 立場 | 戦略の選択肢 | 根拠となる本稿のデータ | 最初に確かめる指標 |
|---|---|---|---|
| 大手(モール運営・大手小売) | 広告・物流の課金強化と並行して、受取方法、返品処理、商品データ整備など出店者の注文貢献利益を上げる機能に投資する。AI接客の推奨精度を左右する商品データの整備を、出店者向けの支援サービスにする。海外出品者の製品安全の届出・国内管理人の確認を出店審査に組み込み、信頼を差別化要因にする | 製品安全4法の改正で、2025年12月から国内に直接販売する海外事業者にも届出と国内管理人の選任が求められる。3大モールはいずれも対話型の商品選びの提供を始めた(Yahoo!ショッピングはβ版) | 出店者別の総負担率と継続率、AI推奨経由の注文の返品率 |
| 中堅・中小(販売者・EC支援) | モールは新規獲得、自社ECは再購入と定期購入に役割を分け、動画販売は在庫を同期できる範囲で試す。人員の少ない販売者は受注・在庫・物流を外部基盤に任せ、商品と顧客対応に人を集める。EC支援事業者は買収で範囲を広げるとき、基盤の安全性を価値の一部として示す | 通信販売・訪問販売小売業は3万1,353事業所・27万9,150人で、1事業所平均は約9人。TikTok Shopは日本のGMVの70%以上がコンテンツ経由。BASEのグループGMVは29.1%増 | 販路別の獲得費の回収月数、販路間の在庫差異、脆弱性診断の実施状況 |
| 新規参入を考える企業 | 総合モールを模倣せず、専門カテゴリーで品ぞろえと提案を絞るか、店舗網・受取拠点を持つ小売・物流企業として受取の利便から入る。食品などEC化率の低い分野は商圏内の注文密度を先に確保する。越境販売は、米国とEUの少額貨物の制度変更で直送の採算が変わったため、現地在庫を持つ提携先から入る | ZOZOの営業利益率30.4%。食品・飲料・酒類のEC化率4.52%。多様な受取方法の利用率31.0%、政府目標は2030年度に50%程度 | 商圏内の注文密度、受取拠点の稼働率、カテゴリー別の返品率 |
通説と異なる見方
第一に、市場が伸びれば出店者も潤うとは限らない。楽天の2025年の国内EC流通総額は3.9%増だったが、国内EC売上収益は5.8%増と流通総額より速く伸び、テークレートは15.8%から16.1%へ上がった。同社は広告の好調と、テークレートの高い事業の成長を要因に挙げる。モールの取り分の伸びが取扱高の伸びを上回る局面では、出店者の採算は市場の成長率ほど改善しない。分析では、出店者の損益を分けるのは出店料より広告の費用対効果である。(楽天グループ「2025年度通期及び第4四半期決算説明会資料」)
第二に、再配達は地方より都市部の課題である。2026年4月の再配達率は都市部8.5%、都市近郊7.2%、地方6.0%だった。一度で届かない無駄は都市部に多い。分析では、都市部の利用者が多い商品ほど、置き配・ロッカー・店舗受取を初期設定にする効果が大きい。(国土交通省「宅配便の多様な受取方法の利用率は約31.0%」)
第三に、自社ECに移れば手数料負担がなくなるわけではない。Shopifyの2025年売上高US$11,556 millionのうち、76%にあたるUS$8,804 millionは決済など店舗の取引に連動するMerchant solutionsである。手数料は自社ECでも決済等の費用として形を変えて残り、集客費は自社の負担になる。分析では、移行の判断基準は手数料率の差ではなく、獲得費を何か月で回収できるかである。(Shopify「Fourth Quarter and Full Year 2025 Financial Results」)
公開情報ではわからないこと
- 出店者の実質負担:広告、ポイント、物流、返品を含む月次損益は公表されていない。カテゴリー・規模別に出店者20〜30社へのインタビューと損益データの提供依頼で確かめる。
- AI接客経由の購買の質:3大モールとも、AI経由の注文の転換率や返品率を公表していない。出店者アンケートと、商品データを整えた商品群と整えない商品群の比較テストで確かめる。
- 提携・買収先の基盤の安全性:Eストアーでは2026年5〜8月の不正アクセスで約2,336万人分の個人情報が漏えいの対象となった。決算資料から基盤の脆弱性や改修負担はわからない。買収前の第三者による脆弱性診断、事故履歴の開示、カード決済のガイドラインへの準拠状況の確認で確かめる。(Eストアー「不正アクセスによる個人情報漏えいに関するお知らせ(最終報)」)
- 動画販売の日本での規模と再購入:TikTok Shopは利用者数の伸び倍率とGMVの構成比を公表しているが、日本での取引額や再購入率は公表していない。動画経由の購入者へのアンケートと、出店した販売者へのインタビューで確かめる。
- 越境販売の制度変更後の採算:米国の少額免税停止とEUの3ユーロ課税の後、日本からの直送で受取拒否や返品がどれだけ増えたかは不明である。現地の物流会社・越境EC支援会社へのヒアリングと、少量のテスト出荷で確かめる。
出典
本文中に使用した原典を以下に掲載する。公表日が明示されていない資料は、その旨を記し、統計の対象時点とは区別した。
- 経済産業省「令和6年度電子商取引に関する市場調査」(2025年8月26日)
- 経済産業省「令和6年度電子商取引に関する市場調査報告書」(2025年8月26日)
- 経済産業省「Results of FY2024 E-Commerce Market Survey Compiled」(2025年8月26日)
- 経済産業省「令和2年度電子商取引に関する市場調査報告書」(2021年7月30日)
- 経済産業省「令和4年度電子商取引に関する市場調査」(2023年8月31日)
- 総務省・経済産業省「令和3年経済センサス‐活動調査 結果の概要〈卸売業、小売業〉」(2023年3月28日)
- 厚生労働省「令和7年賃金構造基本統計調査 産業中分類・第1表 I卸売業、小売業」(2026年3月24日)
- 総務省「2025年 家計消費状況調査 ネットショッピングの状況」(2025年年報、掲載ページに公表日の記載なし)
- 国土交通省「宅配便の多様な受取方法の利用率は約31.0%」(2026年7月10日)
- 楽天グループ「2025年度通期および第4四半期決算ハイライト」(2026年2月12日)
- 楽天グループ「2025年度通期及び第4四半期決算説明会資料」(2026年2月12日)
- 楽天グループ「2026年度第2四半期決算ハイライト」(2026年8月10日)
- LINEヤフー「業績ハイライト・2026年3月期」(2026年5月8日決算発表、ページ更新日記載なし)
- LINEヤフー「有価証券報告書(第31期)」(2026年6月18日提出)
- LINEヤフー「業績ハイライト(四半期)」(公表日記載なし、2026年度第1四半期まで掲載)
- ZOZO「2026年3月期 決算短信」(2026年4月30日)
- BASE「BASEグループにEストアーがジョイン、EC支援の価値提供を拡大」(2025年7月18日)
- BASE「2026年12月期第1四半期 決算説明会資料」(2026年5月12日)
- BASE「BASEのAI機能がバージョンアップ」(2026年10月14日)
- Eストアー「不正アクセスによる個人情報漏えいに関するお知らせ(最終報)」(2026年10月16日)
- Amazon「2025年 年次報告書(Form 10-K)」国別売上高(2026年2月提出)
- Amazon「Fourth Quarter and Full Year 2025 Results」(2026年2月5日)
- アリババ「March Quarter 2026 and Fiscal Year 2026 Results」(米SEC提出Form 6-K添付資料)(2026年5月13日)
- PDD Holdings「2025 Annual Report / Form 20-F」(2026年4月29日提出)
- Shopify「Fourth Quarter and Full Year 2025 Financial Results」(2026年2月11日)
- Shopify「Q2 2026 Financial Results」(2026年8月5日)
- eBay「Fourth Quarter and Full Year 2025 Results」(2026年2月18日)
- イーベイ・ジャパン「会社概要」(公表日記載なし)
- TikTok「TikTok Shop、日本での提供開始から1年」(2026年7月28日)
- アリババ「Tmall Global、ジェトロとともに日本企業の中国進出を支援」(2023年6月21日)
- 米国商務省センサス局「Quarterly Retail E-Commerce Sales, 2nd Quarter 2026」(2026年8月18日。同局は2026年9月28日以降の改定値があると注記)
- 中国国家統計局「2025年12月份社会消费品零售总额增长0.9%」(2026年1月19日)
- Amazon「対話型ショッピングアシスタントRufus、日本のすべてのお客様が利用可能に」(2024年11月)
- 楽天グループ「Rakuten AIを楽天市場のスマートフォンアプリに搭載」(2026年1月5日)
- LINEヤフー「Yahoo!ショッピング、生成AIが質問を通じて商品検索をサポートする機能のβ版を提供開始」(2025年7月2日)
- Shopify「Sidekick」(随時更新、公表日記載なし)
- Shopify「Editions 25年夏」(2025年夏)
- Shopify「Shopify Inboxで返信の提案を自動生成する」(随時更新、公表日記載なし)
- Mujin「アスクル株式会社様:最新EC物流センター 多品種ピースピッキング」(公表日記載なし)
- Amazon「100万台目のロボット導入とDeepFleetの発表」(2025年7月1日)
- Amazon「Introducing Vulcan: Amazon’s first robot with a sense of touch」(2025年5月7日)
- 楽天グループ「楽天無人配送に新たなロボットを導入」(2025年2月26日)
- 楽天グループ「楽天無人配送の対象地域を豊洲へ拡大」(2026年9月10日)
- 経済産業省「特定デジタルプラットフォームの透明性及び公正性についての評価」(2025年12月17日)
- 経済産業省「海外事業者が製品安全4法の規制対象となりました」(掲載最終更新2025年12月18日)
- 国土交通省「物流効率化法について」(随時更新、公表日記載なし)
- 国土交通省「物流効率化法:特定事業者の指定」(公表日記載なし)
- 米国税関・国境警備局「Low-Value Shipments(規則案の背景説明)」(2026年10月8日)
- EU理事会「Council gives final green light to new customs duty rules for small parcels」(2026年2月11日)
- 欧州委員会「New EU rules on packaging enter into application」(2026年8月11日)
- 消費者庁「令和5年10月1日からステルスマーケティングは景品表示法違反となります」(公表日記載なし、適用2023年10月1日)
- 消費者庁「通信販売における最終確認画面について」(資料に日付記載なし)
- クレジット取引セキュリティ対策協議会「クレジットカード・セキュリティガイドライン【6.1版】」(2026年3月)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
