エグゼクティブサマリー
BPOは、企業と自治体の継続運営を支える事務の外部化市場であり、競争の焦点が人員の確保から業務設計・例外処理・運営責任へ移っている業界である。
本稿は2026年11月9日時点の公開情報に基づき、バックオフィス、自治体事務、福利厚生代行を対象とする。コールセンターを除いた統一市場統計は存在を確認できず、広義の市場推計と本稿の対象は分けて見る。
要点
- 市場は定義で見え方が変わる。 2024年度の非IT系BPOは1兆9,566億5,000万円、前年度比1.0%増という民間推計である。コールセンター等を含む参考値であり、IT系を含む広義BPOの成長率をバックオフィスに転用できない。(矢野経済研究所「BPO市場調査2025」)
- 公共需要は既存委託の再設計にもある。 自治体の調査・集計業務の民間委託実施率は94.4%である。一方、2026年3月末時点で標準準拠システムへの移行対象の29.1%は特定移行支援システムであり、移行支援と移行後の継続運営が同時に進む。(総務省「全国の実施率(民間委託)」)(デジタル庁「自治体システム標準化」)
- 競争と収益を売上規模だけで判断しない。 パーソルのBPO増収には買収寄与があり、パソナでは大型案件終了が影響した。福利厚生の会員制モデルも人員中心の事務受託とは費用構造が異なる。(パーソルHD「2026年3月期決算短信」)(パソナG「2026年5月期決算短信」)(リログループ「2026年3月期補足資料」)
- 海外では機能別の専門性と総合運営能力の統合が進む。 キャップジェミニによるWNS取得はその例である。国内では取適法やインボイスの経過措置変更、海外ではデータ・税務制度への対応が、契約と運用の見直しを促す。(Capgemini「WNS取得完了」)(公取委「取適法施行の留意事項」)(国税庁「2026年度インボイス改正」)
- AIは通常処理を減らし、例外への対応力を問う。 財務・人事の導入済み事例がある一方、サービス提供開始と実運用の成果は区別して見る。収益と品質を両立させるには、省人化に合わせて、処理責任、権限、料金体系も変える。(Genpact「買掛金処理導入事例」)(IBM「AskHR導入事例」)
経営・企画部門への示唆
- 大手は、買収・特需を除いた成長率で事業を管理し、買収で得た拠点を共通の運営基盤に統合する。通常処理は件数料金、例外処理と制度改正対応は別料金とし、自治体には移行後の継続運営まで提案する。
- 中堅・中小は、特定業界の事務や経理・給与の特定工程に絞り、インボイスの経過措置変更などの制度改正対応を有償メニューにする。AIは専門ベンダーと組み、例外の判断基準を自社の資産として残す。
- 新規参入を考える企業は、会員基盤や業務システムなど既存の顧客接点から単一工程で入る。買収・提携では、案件終了、管理者依存、再委託、AI導入後の例外率を一次調査で確かめてから価格を判断する。
業界データまとめ
本稿の対象に一致する網羅的な公的市場統計は確認できない。市場の参考値は非IT系BPOの民間推計による。情報は、基準日の2026年11月9日までに確認できたものである。
| 項目 | 値 | 時点 | 出典 |
|---|---|---|---|
| 市場規模 | 国内・非IT系BPOの事業者売上高1兆9,566億5,000万円(矢野経済研究所推計)。コールセンター等を含むため本稿の対象より広い参考値 | 2024年度実績推計 | 矢野経済研究所「BPO市場調査2025」 |
| 市場の伸び | 国内・非IT系BPOの事業者売上高、前年度比+1.0%。上記と同一定義・同一系列 | 2024年度 | 矢野経済研究所「BPO市場調査2025」 |
| 事業者数 | 参考値:9万6,790事業所。産業中分類「その他の事業サービス業」の民営事業所(雇用者のいない個人経営を除く)。建物等維持管理業・警備業等を含み、BPO専業の数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」 |
| 従業者数 | 参考値:272万2,092人。同上の中分類。うち建物等維持管理業98万31人、警備業46万4,959人で、BPO専業の人数ではない | 2024年6月1日 | 総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」 |
| 平均年収 | 421万6,400円(計算)。中分類「その他の事業サービス業」、一般労働者・男女計・学歴計・企業規模計10人以上。月額30万7,400円×12+年間賞与等52万7,600円。警備・建物サービス等も含み、BPO専業の平均ではない | 2025年調査 | 厚労省「賃金構造基本統計2025・第1表」 |
| 上位3社の売上高 | 主要上場3社の参考比較であり順位ではない。パーソルHD・BPO SBU 1,430.83億円/パソナG・BPOソリューション1,329.28億円/トランスコスモス・国内BPO事業1,200.1億円。パーソルにはコンタクトセンター・ITサポートを担うパーソルコミュニケーションサービスの232.14億円を含む。トランスコスモスの国内BPO事業はコンタクトセンター中心の国内CX事業と別区分。対象業務・集計方法が異なり、市場占有率の計算には使わない | パーソル・トランスコスモス2026年3月期、パソナ2026年5月期 | パーソルHD「2026年3月期決算短信」 パソナG「2026年5月期決算短信」 トランスコスモス「2026年3月期本決算説明資料」 |
| 自治体の案内・受付業務の民間委託実施率 | 全国の市区町村で80.6%。委託実施団体数を事業実施団体数で割った比率で、委託金額や窓口全体の外注率ではない | 2025年4月1日現在 | 総務省「全国の実施率(民間委託)」 |
| 自治体の調査・集計業務の民間委託実施率 | 全国の市区町村で94.4%。委託を実施している団体の割合であり、業務全体を委託している割合ではない | 2025年4月1日現在 | 総務省「全国の実施率(民間委託)」 |
| 特定移行支援システム数・比率 | 標準準拠システムへの移行対象3万4,366システムのうち1万13システム、29.1%。2026年度以降への移行支援対象であり、BPOの受注件数ではない | 2026年3月末 | デジタル庁「自治体システム標準化」 |
パーソルとパソナの売上高はセグメント間取引消去前、トランスコスモスの国内BPO事業は持分法適用会社も含む管理上の集計である。経済センサスではBPOが複数分類にまたがるため、事業者数・従業者数と年収は、いずれも同じ近接分類「その他の事業サービス業」の参考値である。2025年調査の年間賞与等は調査要領上の前年実績を含むため、年収は2025年中に実際に受け取った賃金総額そのものではない。(総務省・経済産業省「令和6年経済センサス‐基礎調査・第4-2表」)(厚労省「賃金構造基本統計2025・第1表」)
AI・フィジカルAIの影響と経営の打ち手
BPOにおけるAIの主戦場は、書類の読み取りから照合・例外処理・登録までをつなぐ業務運営である。省人化後も収益を確保できる契約と、誤処理の責任を説明できる統制が必要となる。以下の普及時期は、公表事例をもとにした分析である。
工程別の影響
本稿のバリューチェーンは、「業務調査・設計→移管・データ整備→受付・入力→照合・処理→例外判断・承認連携→監査・改善」の6工程である。顧客が持つ決裁権・行政判断と、受託会社が担う処理責任を分けることが、全工程に共通する前提である。
| 工程 | 変わる業務 | 主な技術 | 段階 | 時期 | 根拠 |
|---|---|---|---|---|---|
| 業務調査・設計 | 処理履歴から滞留・差し戻しの発生箇所を把握し、設計を改める | データ・IoT | 実用(導入事例あり) | 2年以内 | Genpact「買掛金処理導入事例」。統合基盤と分析を活用。ここでの「データ・IoT」はデータ分析側を指す |
| 移管・データ整備 | 分断された帳票・ERP間の情報を統合し、ルールを共通化する | データ・IoT | 実用(導入事例あり) | 2年以内 | Genpact「買掛金処理導入事例」。ERPと請求書処理の接続 |
| 受付・入力 | 文書の分類・項目抽出から後続処理への振り分けへ進む | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Genpact「AP Suite提供開始」/パーソル「記帳代行サービス開始」。AI-OCRと人の目視補正の組合せ |
| 照合・処理 | 発注・検収・請求の照合、給与関連申請の処理を実行する | 生成AI・AIエージェント | 実用(導入事例あり) | 2年以内 | Genpact「買掛金処理導入事例」/パーソル「経理BPO協業」/IBM「AskHR導入事例」 |
| 例外判断・承認連携 | 不一致の理由を整理し、人の判断に必要な証拠を提示する | 生成AI・AIエージェント | 実用(導入事例あり) | 3〜5年 | Genpact「買掛金処理導入事例」。例外検証・監督には人が残る |
| 監査・改善 | 対応履歴を分類し、未解決案件と再発原因を把握する | データ・IoT | 実用(導入事例あり) | 2年以内 | IBM「AskHR導入事例」。対応件数、自己解決、チケットの管理 |
フィジカルAIの直接的影響は小さい。対象業務の主な処理対象が情報であり、紙の搬送・開封・スキャンには機械化余地があるものの、通常の搬送装置やRPAをフィジカルAIと数えることは適切でない。
業務はどう変わるか
第一に、入力作業の外注から会計データの納品へ移る。 パーソルは2026年4月、請求書をAIと人の目視でデータ化しCSVで納品するサービスを開始した。従来の入力・照合を組み合わせた商品であるが、提供開始の発表であり、顧客での削減率の実証ではない。(パーソル「記帳代行サービス開始」)
読み取り精度が上がっても、税区分や取引先マスターの不備で確認が残れば、原価は下がらない。打ち手は、帳票の違いと顧客規程の違いを分け、共通処理と個別の有償設定を設計することである。
第二に、全件照合から例外の解決へ変わる。 ジェンパクト〈Genpact〉の導入済み事例では、人手を介さない請求書処理が7%から最大65%に増えた。提供企業の公表値で、統合基盤と業務再設計の効果も含むため、日本市場やモデル単体の成果には転用できない。(Genpact「買掛金処理導入事例」)
残る案件は検収差異や二重請求などに偏る。「処理総数」と「人が扱う例外数」を分け、難易度別に要員計画と料金を見直す。
第三に、人事の照会対応が申請実行へ広がる。 IBM〈International Business Machines〉のAskHRは、人事タスクの起動まで行う導入済み事例で、日本IBMの活用も確認できる。一般的な質問の94%を人に引き継がず処理したという提供・利用企業の公表値は、人事業務全体の削減率ではない。(IBM「AskHR導入事例」)(経団連「HR部門におけるAI等の活用に関する報告書」)
対象は従業員向けの人事総務照会である。給与・休暇等について、正しく回答できることと申請を実行する権限は別問題である。アクセス範囲は、職位・所属・承認段階ごとに制限する。
第四に、自治体では職員の判断材料の整理が先行する。 TOPPANは2025年9月、LGWAN対応の生成AI導入支援と情報発信サービスを開始した。行政処分の自律実行の実証ではなく、BPOでは申請不備の抽出、照会文案、根拠探索を支援して職員の判断につなぐ用途が現実的である。(TOPPAN「自治体向けAI支援」)
AI・ロボットの主要プレイヤー
「日本での展開」は国内提供・活用状況であり、全機能の導入実績を意味しない。
| 企業 | 本社 | 技術・製品 | この業界での使われ方 | 日本での展開 |
|---|---|---|---|---|
| パーソルビジネスプロセスデザイン | 日本 | StepBase、デジタルBPO | 請求書のデータ化と人による修正、納品 | 展開済み。パーソル「記帳代行サービス開始」 |
| ファーストアカウンティング | 日本 | 経理特化AI、Robota等 | 入力・照合の自動化をBPO運用に組み込む | 提携・実証あり。パーソル2社との協業を公表。パーソル「経理BPO協業」 |
| パソナ、サークレイス | 日本 | AIO | ヘルプデスク等の問い合わせ対応でAIエージェントと受託運営を組み合わせる | 展開済み。パソナG「AIO開始」 |
| TOPPAN | 日本 | LGWAN対応の生成AI導入支援 | 自治体の知識整備、業務支援、情報発信 | 展開済み。TOPPAN「自治体向けAI支援」 |
| IBM | 米国 | watsonx Orchestrate、AskHR | 人事照会から申請処理への連携 | 展開済み。日本IBMの活用事例。経団連「HR部門におけるAI等の活用に関する報告書」 |
| アクセンチュア〈Accenture〉 | アイルランド | 業務改革・AIエージェント運用支援 | 部門を横断する業務の設計・実装・改善 | 展開済み。国内協業の拡充を公表。アクセンチュア「国内協業拡充」 |
人材・収益・競争への影響
分析では、入力・分類・定型回答の工数が減り、例外設計、マスター管理、権限管理、処理検証の比重が増す。経験者の判断過程を残さず作業者だけを減らすと、難しい案件が滞留する可能性がある。
原価にはモデル利用料・接続・検証・監視費用が加わる。人月課金では効率化が売上減につながり、件数課金でも簡単な案件だけが内製化されると採算が悪化する。最低利用料、通常・例外処理、制度変更の料金を分ける契約が合理的と考えられる。
アクセンチュアの国内協業拡充は、総合企業が運用改善まで取り込む動きを示す。中小はルール・判断履歴・変更管理を自社資産とし、技術基盤を外部調達する選択が現実的である。(アクセンチュア「国内協業拡充」)
リスクは誤処理の反復、顧客間のデータ混在、更新に伴う挙動変化である。委託先監督はAI利用後も必要であり、EU向け採用・労務等では高リスク用途への該当性と改訂後の日程を確認する。(個人情報保護委員会「外国第三者提供編」)(EU理事会「AI法適用日程」)
経営者が実施すべき対策
| 優先度 | 打ち手 | 対象 | 時期 | 期待できる効果 | 必要な準備 |
|---|---|---|---|---|---|
| 高 | 請求・給与・給付金で「自動処理できない理由」を案件コード化する | 共通 | 直ちに | 投資対象と原価上昇箇所の特定 | 差し戻し理由、実作業時間、最終判断の記録 |
| 高 | 支払確定・給与確定・行政判断の実行権限を処理支援から分離する | 共通 | 導入前 | 誤処理の波及を抑制 | 承認マトリクス、停止・復旧手順 |
| 高 | 件数料金に例外処理と制度変更の料金を併記する | 共通 | 次回更新時 | 効率化と採算維持の両立 | 顧客と合意した基準工数、対象範囲 |
| 高 | 顧客別規程・マスター・正解履歴の帰属と持ち出し条件を定める | 共通 | 契約前 | 終了時の移管と知識の再利用を両立 | データ区分、利用目的、削除・返却仕様 |
| 中 | 複数顧客で共用する工程と個別工程を分ける | 大手 | 1〜2年 | 基盤投資の回収、横展開 | 共通処理の範囲、顧客別アクセス分離 |
| 高 | 経理・給与の一分野で専門ベンダーと共同商品化する | 中堅・中小 | 1年以内 | 開発負担の抑制、受託範囲の明確化 | 対象帳票、例外責任、障害時の分担 |
| 中 | 福利厚生の申請資格・利用実績・精算を同一ルールで連携する | 共通 | 1〜2年 | 誤付与と照会の削減 | 人事マスター、本人同意、補助条件 |
失敗例は、読み取り精度を全体の削減率とみなすこと、顧客固有の例外を共通基盤に埋め込むこと、人の補正工数を原価から除くことである。移管・利用料・検証・再処理を含めて評価し、並行運用で成果物の品質を確かめる。
業界の定義と市場構造
本稿のBPOは、企業・自治体が継続的に行う事務の一部または一連の工程について、外部企業が運営を受託するサービスである。市場は単一の巨大業態ではなく、人事・経理などの機能別受託、自治体の事務運営、福利厚生の会員制代行という異なる収益モデルの集合である。
対象範囲と市場の区分
対象は給与計算、人事総務、経理、購買事務、各種申請・審査の補助、自治体窓口の事実行為・補助業務、福利厚生の制度運営・利用支援とする。福利厚生にはカフェテリアプラン等の管理を含み、社宅管理・海外赴任支援は隣接分野として扱う。消費者向けコールセンター、物流・製造請負、施設管理、システム開発・運用そのものは中心対象から除外する。
派遣では顧客が労働者に指揮命令するが、請負としてのBPOでは受託企業が自ら運営する。準委任を含む契約名称だけで判断せず、現場の実態を確認する必要がある。(厚労省「派遣・請負適正化ガイド」)(厚労省「派遣と請負の区分基準(37号告示)」)
| 区分 | 主要な対象 | 公開データで確認できる規模・動き | 本稿との関係 |
|---|---|---|---|
| 非IT系BPO | 人事、経理、総務、福利厚生、コンタクトセンター等 | 2024年度1兆9,566億5,000万円、前年度比+1.0% | 最も近い市場参考値。ただし対象外業務を含む |
| IT系BPO | システム運用管理 | 2024年度3兆1,220億円、同+5.9% | 隣接市場であり、本稿の市場規模に加算しない |
| 上記合計 | 広義のBPO | 2024年度5兆786億5,000万円、同+4.0% | 「BPO市場」として流通する数字の定義を示す |
| 本稿の中心領域 | バックオフィス、自治体事務、福利厚生代行 | 対象を統一した合計・地域別内訳は公開データなし | 上記から異なる調査のコールセンター売上を引かない |
表の最初の3行は矢野経済研究所による同一調査の実績推計である。自治体向けBPOには別の調査体系があり、施設運営等の含み方が異なるため、名称が似ていても上表の内数とみなしてはならない。(矢野経済研究所「BPO市場調査2025」)(矢野経済研究所「自治体向けBPO市場調査」)
過去5年で変わった需要と供給
2021〜2023年頃の感染症関連業務は短期間に大量の事務処理を立ち上げる能力を必要としたが、その終了後は通常業務の継続受託が問われている。パソナは2026年5月期にも大型受託案件のピークアウトの影響を開示しており、公共需要の拡大と個社売上の増加は同義ではない。案件の終了時期と、新規の継続業務への転換は、分けて評価する。(パソナG「2026年5月期決算短信」)
一方、企業の共通業務集約と自治体のシステム標準化は、受託の入口を広げる。供給側では人材系企業の事務運営力、印刷系企業の帳票・通知管理、IT系企業のシステム連携が接近し、出自だけで競争相手を限定できなくなった。2025年のパーソルによる富士通系事業会社の取得は、その境界が動く具体例である。(デジタル庁「自治体システム標準化」)(パーソル「株式取得完了」)
顧客と需要の特性
BPOの購買は、人員不足の補完だけでなく、給与支払・決算・住民サービスを止めないための運営能力の調達である。価格は重要だが、失敗時の影響が大きい業務ほど、移管可能性、監査対応、業務継続、終了時の引継ぎが選定を左右する。
| 顧客層 | 主な発注者・関与部門 | 購買の決め手 | 特有の需要変動 |
|---|---|---|---|
| 大企業・企業グループ | CFO、人事責任者、シェアードサービス会社、IT・調達・監査 | 拠点をまたぐ標準化、既存基幹システムとの接続、統制 | 組織再編、M&A、海外拠点の統合 |
| 中堅・中小企業 | 経営者、管理部長、経理・総務責任者 | 専任者の不在を補えること、小規模で始められること | 担当者退職、急成長、拠点増加 |
| 自治体・公的機関 | 業務主管課、行政改革・デジタル担当、契約・財政部門 | 法令上の委託範囲、住民対応品質、立上げ・監督体制 | 年度予算、制度改正、給付金、繁忙期 |
| 福利厚生の導入企業 | 人事・労務、総務、購買、従業員代表等 | 対象者への使いやすさ、利用範囲、補助管理、従業員への周知 | 入退社、年度更新、補助予算の変更 |
上表は、各社の提供範囲と公的な委託制度をもとにした購買構造の整理であり、部門別の決裁比率を示す統計ではない。中小企業向けにはオンライン完結型の記帳支援が供給され、大企業向けには財務経理・人事総務の広い範囲を扱うサービスが存在する。(パーソル「記帳代行サービス開始」)(NTTデータ・ウィズ「BPO」)
選定は対象・処理量の把握、情報管理条件の確認、提案依頼、並行稼働、移管判定の順で進める。自治体では予算・調達手続に加え、受付と行政判断、住民への説明・苦情対応の分担を仕様書で定める必要がある。(総務省「窓口業務の民間委託ガイドライン」)
乗り換えには帳票の例外、規程の解釈、連絡経路、補正履歴の移管が必要である。記録不足は契約変更を難しくするが、マニュアルとデータ返却条件が整えば相見積もりが可能となり、既存事業者も更新時に価格競争に直面する。
季節性は、給与の年末調整、年度替わりの入退社・異動、決算、自治体の申請集中で現れる。同じ繁忙期の顧客だけを集めると、顧客数の増加が稼働平準化につながらない。福利厚生は、会員数に連動する継続課金を構成しやすい。ただし、利用されないメニューが多ければ更新時に予算見直しの対象となるため、契約人数と利用実態を別々に測る。
バリューチェーンと収益構造
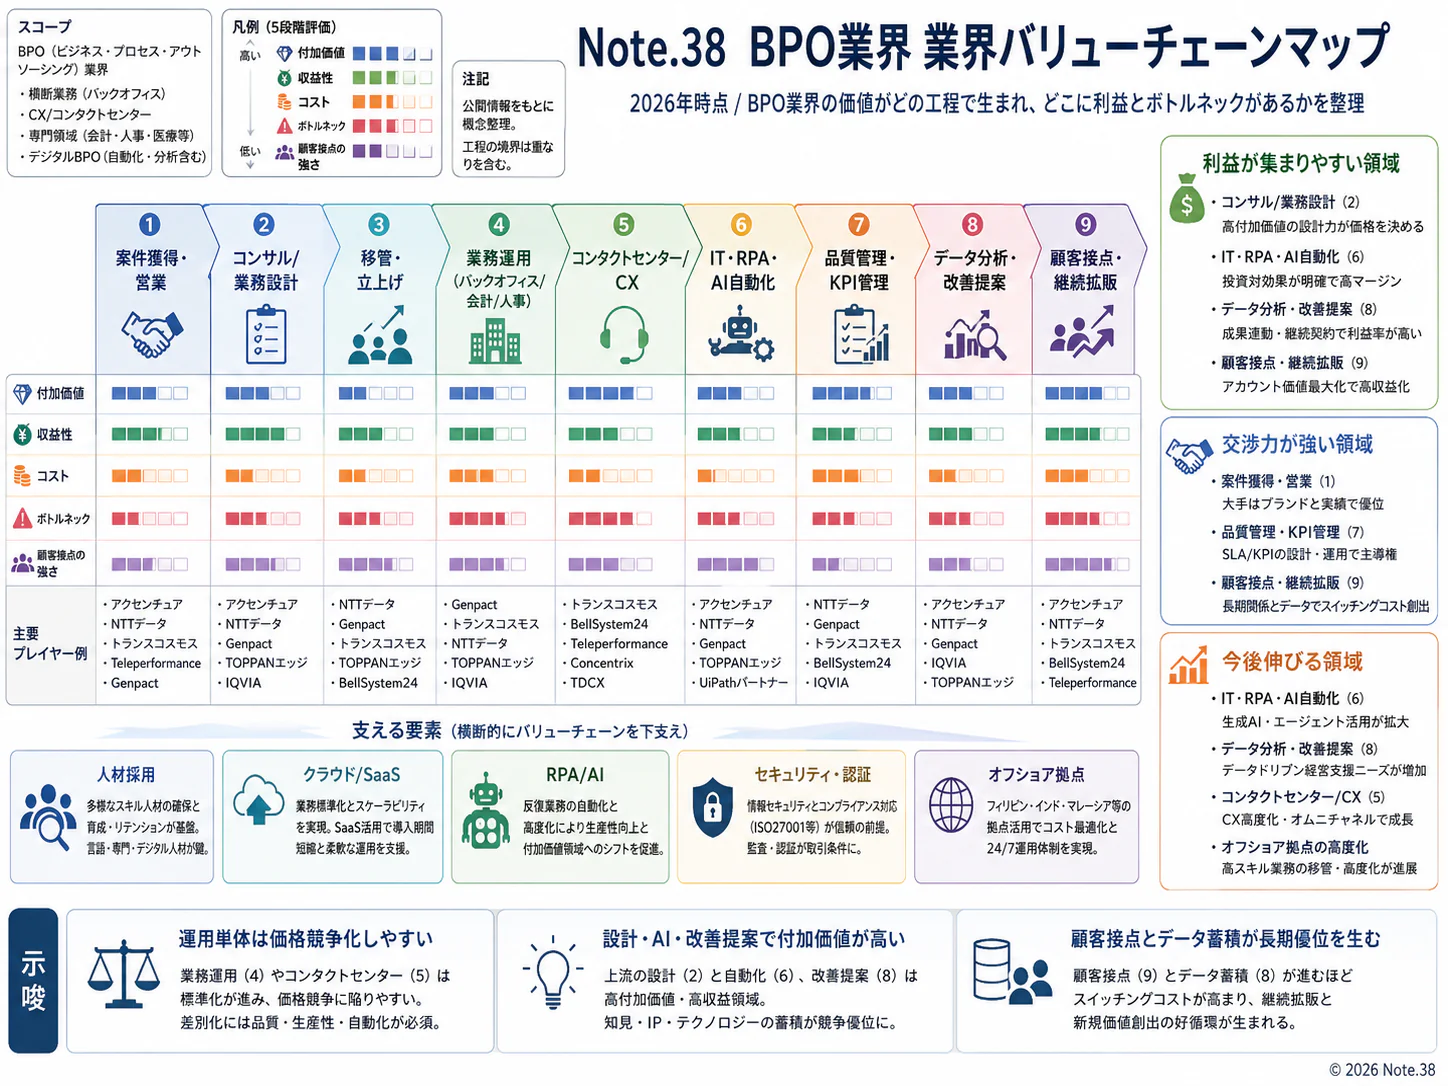
BPOの採算は受託人数より、移管時に業務をどこまで整理できるかと、稼働後の例外処理をどこまで抑えられるかに左右される。収益構造の異なる事務処理型と福利厚生会員型を分け、売上の増加が利益につながる条件を見極める。
工程ごとの役割と付加価値
| 工程 | 受託企業の役割 | 関連する主要企業の例 | 付加価値・採算上の着眼点 |
|---|---|---|---|
| 業務調査・設計 | 業務棚卸し、対象範囲・責任・品質基準の定義 | パソナ、パーソル、NTTデータ系 | 例外の見落としを防ぎ、後の赤字契約を避ける |
| 移管・データ整備 | 手順書、マスター、権限、並行稼働の整備 | トランスコスモス、TOPPAN、NTTデータ系 | 初期投資の回収と契約期間の整合 |
| 受付・入力 | 帳票、申請、従業員情報等の受領・登録 | 人材系、印刷系、専門受託会社 | 顧客間の共通化、処理量と繁閑の管理 |
| 照合・処理 | 仕訳・支払・給与・利用資格などの確認 | パーソル、パソナ、トランスコスモス | 適正な処理単価、誤り・再処理の抑制 |
| 例外判断・承認連携 | 顧客や自治体に判断を求め、結果を処理に反映 | 各BPO企業と顧客主管部署 | 待ち時間と実作業時間の分離、責任境界 |
| 監査・改善 | 品質記録、契約更新、手順改訂、事故対応 | 各BPO企業、顧客監査部門 | 継続率、追加受託、変更料金の適正化 |
パソナは、業務調査・分析と設計から、並行稼働、本運営・改善までを支援する。トランスコスモスは、経費精算・請求書支払を中心に、会計・税務のサイクルに沿った業務を支援する。受託仕様上の承認対応と、顧客の最終決裁権は分けて考える。(パソナ「経理・財務BPO」)(トランスコスモス「経理BPO」)
公開利益から読み取れること
パーソルの2026年3月期BPO SBUは営業利益76.36億円、利益率約5.3%(計算)である。トランスコスモスの国内BPO事業は営業利益85.0億円、会社公表利益率7.1%である。対象・会計処理の違いから単純な優劣比較はできない。(パーソルHD「2026年3月期決算短信」)(トランスコスモス「2026年3月期本決算説明資料」)
リログループの2026年3月期福利厚生事業は売上収益304.16億円、営業利益127.26億円で、単純除算では約41.8%となる(計算)。これは同社の事業区分・会計表示による比率であり、福利厚生の支出総額に対する利益率ではない。パソナの開示はBPOと人材派遣の営業利益を一括して示す箇所があり、BPO売上だけを分母にして利益率を計算すべきではない。(リログループ「2026年3月期補足資料」)(パソナG「2026年5月期決算短信」)
入力・照合等の工程別利益率は特定できない。会員網を共用する事業と、顧客専任者が必要な受託では、追加売上の費用が異なる。福利厚生への進出時には、会員獲得費・加盟先との条件・利用補助の負担者を別途確かめる。
契約と原価の管理
主な原価は人件費、採用・教育、拠点、システム、移管、情報管理であり、業界共通の構成比は公開されていない。採算の計算には、契約前調査、二重運用、退職者補充、繁忙対応、終了時の引継ぎも含める。
料金には人数・時間、処理件数、定額、会員数の方式がある。件数方式でも入力品質低下や制度変更を無償で引き受けると採算が崩れるため、標準・例外、最低処理量、追加依頼、法改正の条件を契約前に定める。
料金交渉には賃上げと生産性改善の根拠を併記する。取適法の適用は自ら用いる役務の委託と再委託等で異なるが、元請けが再委託先へ負担を押し付ける構造は、供給継続を損なう可能性がある。(公取委「取適法Q&A」)
供給網のリスクは拠点、システム、熟練管理者、再委託先への集中にある。別拠点でも認証基盤が共通なら同時停止し得るため、給与締切や支払日に必要な処理を復旧できるかを確かめる。
競争環境
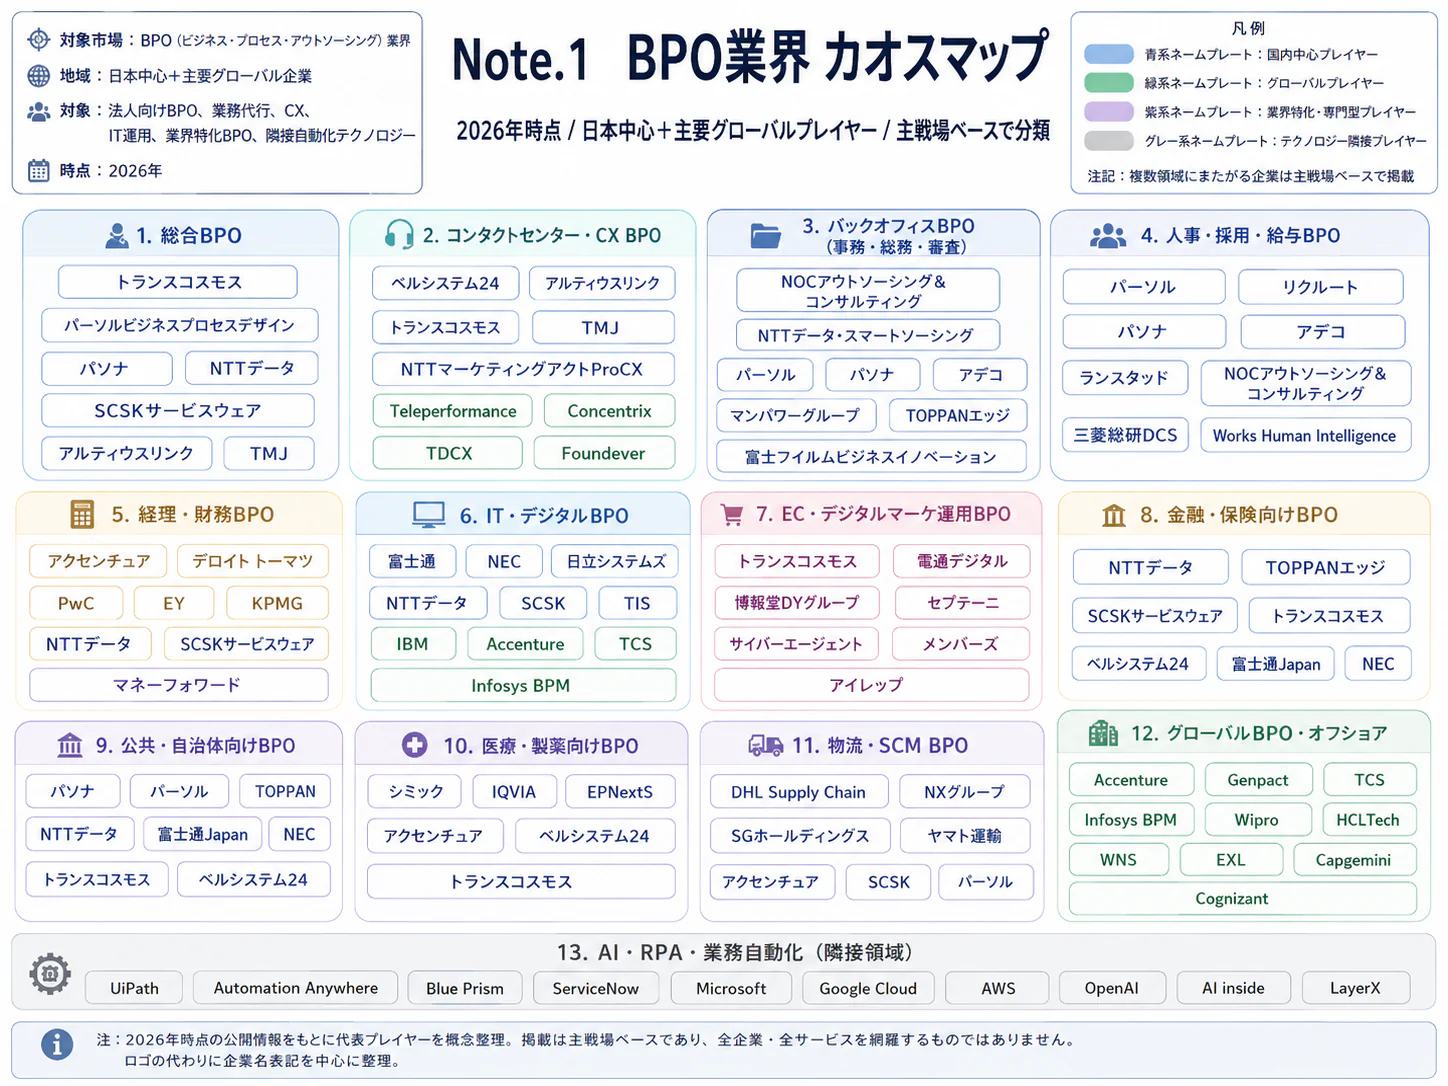
国内BPOには大手が存在するが、本稿の対象だけをそろえた売上集中度は算出できない。競争は全国規模の受託能力、特定業務の専門性、顧客のシステムや会員基盤を持つ立場の間で起きており、案件の種類によって有力企業が変わる。
競争要因
| 競争要因 | 強さ(強・中・弱) | 根拠 | 今後の方向(強まる・弱まる・変わらない) |
|---|---|---|---|
| 既存企業間の競争 | 強 | 人材系・印刷系・IT系が人事経理・公共事務で重なる。パーソルの事業買収も領域拡張の一例 | 強まる |
| 新規参入の脅威 | 中 | 小規模なオンライン業務は参入しやすいが、大規模移管と監督対応には実績が必要 | 強まる |
| 代替サービスの脅威 | 中 | 顧客の内製、グループ内集約、SaaS利用、人材派遣が代替候補。業務運営責任はそれぞれ異なる | 強まる |
| 買い手の交渉力 | 強 | 大口案件は仕様と更新を通じて価格を交渉可能。ただし移管負担は交渉力を制約する | 変わらない |
| 売り手・供給者の交渉力 | 中 | 給与・経理の管理者、基幹システム、専門再委託先への依存がある | 強まる |
強さと方向は、公開情報からの分析であり、供給の多様化は事業取得やオンライン記帳支援で確認できる。落札率等による定量評価ではない。(パーソル「株式取得完了」)(パーソル「記帳代行サービス開始」)
国内主要企業の比較
| 企業・グループ | 公開された規模・対象 | 提供内容・基盤 | 戦略上の比較点 |
|---|---|---|---|
| パーソルHD/パーソルビジネスプロセスデザイン | BPO SBU売上収益1,430.83億円、2026年3月期 | 事務受託、業務設計、ITサポート等 | 既存成長と買収寄与を分離して評価。対象外のコンタクトセンターも含む。パーソルHD「2026年3月期決算短信」 |
| パソナグループ | BPOソリューション売上高1,329.28億円、2026年5月期 | 人事・経理・総務、公共業務、専門人材活用 | 大型案件終了後の継続受託への転換。パソナG「2026年5月期決算短信」 |
| トランスコスモス | 国内BPO事業売上高1,200.1億円、2026年3月期 | 業界共通業務と建設等の業界特化業務 | 両分野の成長と関係会社の寄与を別に確認。トランスコスモス「2026年3月期本決算説明資料」 |
| TOPPAN | 本稿対象の独立売上は確認できず | 帳票・通知と事務運営、公共分野 | 既存の情報加工・運用基盤を行政業務に展開。TOPPAN「自治体向けAI支援」 |
| NTTデータ・ウィズ | 本稿対象の独立売上は確認できず | 人事総務、財務経理、資産管理等 | システムとの接続を含めた業務運用。NTTデータ・ウィズ「BPO」 |
| ベネフィット・ワン | 非上場、第一ライフグループ傘下 | 福利厚生の会員基盤・サービス提供 | 保険グループの顧客接点との組み合わせ。帰属は会社公式情報で確認。ベネフィット・ワン「IR・FAQ」 |
| リログループ | 福利厚生事業売上収益304.16億円、2026年3月期 | 福利厚生に加え社宅・海外赴任支援 | 人事部門への複数サービス提供と利用実態の把握。リログループ「2026年3月期補足資料」 |
パーソルのBPO SBUは22.1%増収だが、会社公表のオーガニック成長率は6.8%であり、買収寄与を含む。パソナのBPOは2026年5月期に3.1%減収で、2027年5月期第1四半期も0.9%減収である。期間は異なるが、顧客構成・案件終了が各社の成長率を左右する。(パーソルHD「2026年3月期決算短信」)(パソナG「2026年5月期決算短信」)(パソナG「2027年5月期第1四半期決算短信」)
直近3年の再編と参入
2024年5月、ベネフィット・ワンは株式併合等を経て当時の第一生命ホールディングスの子会社となり、同月20日に上場廃止となった。現在は第一ライフグループ(2026年4月1日に商号変更)の完全子会社である。福利厚生代行が人材系から保険グループへ移った事例であり、顧客接点の組み合わせが変化した。(第一生命HD「2024年度有価証券報告書」)(ベネフィット・ワン「IR・FAQ」)
2025年2月3日にはパーソルが富士通系事業会社の株式取得を完了した。ITサポート・コンタクトセンターも含む買収である。2026年のオンライン記帳支援と合わせ、大規模運営能力と小規模顧客向け商品の双方を広げる動きが確認できる。(パーソル「株式取得完了」)(パーソル「記帳代行サービス開始」)
成功の鍵
第一は移管前に例外を見つけ、変更を料金・人員に反映する能力である。パソナは調査から運用まで提供する。第二は同じ手順を再利用できる案件構成であり、トランスコスモスは業界共通・業界特化に分けて事業を管理している。(パソナ「経理・財務BPO」)(トランスコスモス「2026年3月期本決算説明資料」)
第三は更新時に価値を示す指標であり、福利厚生の利用実態、事務の期限内完了、自治体の差し戻し・待ち時間が候補となる。第四は再委託監督と複数拠点運営を両立する能力である。各社がこれらをどの水準で満たすかは案件単位の確認が必要となる。(個人情報保護委員会「外国第三者提供編」)
海外の動向と主要企業
海外では、財務・人事等の機能別受託、企業変革と運用を一体で扱う総合企業、行政・公共サービスに特化する企業が同時に存在する。日本企業が比較すべき相手は低価格の事務処理拠点だけでなく、多国籍企業の業務を共通仕様で運営する事業者である。
世界市場の構造と日本の位置
本稿の範囲に一致する世界・地域別の市場統計は確認できず、世界総額と日本の比率は本稿では示さない。全社売上、供給国の輸出、顧客国の支出も合算できない。
欧米の顧客業務をインド・フィリピン等の拠点で運営するモデルが重要である。OECDによるフィリピンの2024年IT-BPO輸出はGDPの約8%だが、音声業務やITを含む供給国側の値で、日本の対象市場とは直接比較できない。(OECD「フィリピン経済審査2026」)
海外主要企業
売上は直近の通期公表値が基本で、事業範囲を並べて示す。全社売上は競争主体の規模を示す参考値であり、日本のBPO売上や対象市場の売上順位ではない。
| 企業 | 本社 | 売上高(直近期、原文の通貨) | 強み・事業の特徴 | 直近の動き(M&A・提携・新製品など) | 日本での事業 |
|---|---|---|---|---|---|
| アクセンチュア〈Accenture〉 | アイルランド | マネージドサービスUS$37.30 billion、2026年8月期。決算資料は業務運用(BPO)だけの売上を区分していない | コンサルティングから実装・運用まで提供 | 2026年7月に国内協業拡充。技術面はAI章参照 | 日本法人を通じ業務改革・運用支援。Accenture「2026年度第4四半期・通期決算」/アクセンチュア「国内協業拡充」 |
| ジェンパクト〈Genpact〉 | 米国 | US$5.080 billion、2025年12月期・全社 | 財務経理等の業務運営と専門サービス | 2026年11月公表の第3四半期売上はUS$1.3854 billion | 国内法人・拠点を設置。Genpact「2025年通期決算」/Genpact「2026年7〜9月期決算」/Genpact「日本拠点」 |
| キャップジェミニ〈Capgemini〉 | フランス | €22,465 million、2025年12月期・全社。IT・コンサル等を含む | 技術・業務変革にWNSの業種別運営を統合 | 2025年10月にWNS取得完了、現金対価US$3.3 billion | 日本法人が業務変革・運用等を提供。対象BPOの国内売上は非開示。Capgemini「日本の会社概要」/Capgemini「2025年通期決算」/Capgemini「WNS取得完了」 |
| ADP〈Automatic Data Processing〉 | 米国 | US$21.9 billion、2026年6月期・全社。給与・人事、PEO等を含む | 給与処理を軸とする人事サービス | 同期売上は前年比+7% | 日本の給与計算を含む多国籍企業向けの給与サービスを提供。ADP「2026年度通期決算」/ADP「グローバルペイロール」 |
| コンデュエント〈Conduent〉 | 米国 | US$3,042 million、2025年12月期・当時の全社範囲 | 企業・行政の業務処理、給付関連等 | 2026年11月公表の決算で公共交通事業の売却完了を報告。有料道路事業も年内に売却予定で、継続事業の範囲が変化 | 本稿対象の国内受託規模・体制は公開情報で確認できず。Conduent「2025年通期決算」/Conduent「2026年7〜9月期決算」 |
WNSはキャップジェミニと別の競合として単純合算できない。海外買収では、手順・契約・管理者・基盤の維持を確かめる。(Capgemini「WNS取得完了」)
コンデュエントの2025年売上は公表ベースで9.4%減、会社調整後でも4.2%減であった。2026年には事業範囲がさらに変わり、新しい継続事業の予想と前年全社売上は直接比較できない。(Conduent「2025年通期決算」)(Conduent「2026年7〜9月期決算」)
日本企業の海外での立ち位置と波及
トランスコスモスの2026年3月期海外関係会社売上は1,054.43億円で、連結売上3,938.66億円に対し約26.8%となる(計算)。前者は内部取引消去前で業務も広く、厳密な海外売上比率や対象BPOの海外比率ではない。中華圏・韓国等の事業基盤を持つ規模の参考値である。(トランスコスモス「2026年3月期決算短信」)
日本への影響は、日系企業の海外拠点を含む給与・経理・購買の統合で生じやすい。本社規程と現地法令の差を管理する企業と、各国の処理拠点を持つ企業には補完関係がある。自治体事務は制度・言語・調達の違いが参入障壁となる。
分析では、今後2〜3年は国内運用会社と海外企業の提携による複数国業務の受託が有力となる。日本企業も日系顧客を起点に現地制度に詳しい相手と組むことで、参入範囲を管理しやすくなる。
外部環境と制度の変化
制度変更はBPOの追加需要を生む一方、固定料金のまま受託している企業には追加原価となる。2026年以降は自治体標準化、取引適正化、請求・税務データの変更を、営業機会と契約見直しの両方に反映することが求められる。
| 区分 | 地域 | 変化 | 時期 | 影響 | 出典 |
|---|---|---|---|---|---|
| 行政・技術基盤 | 日本 | 自治体基幹20事務の標準化。特定移行支援システムは個別の移行期限・支援対象 | 原則2025年度まで。特定移行支援は2026年度以降、概ね5年以内の移行を支援 | 大・追い風と負荷増。移管前後で事務手順の再整備が必要 | デジタル庁「自治体システム標準化」 |
| 取引規制 | 日本 | 取適法施行。協議に応じない一方的な代金決定等への規律、適用基準の拡大 | 2026年1月1日以降の発注 | 大・価格協議には追い風、元請けの管理負担には向かい風。適用対象取引に限定 | 公取委「取適法施行の留意事項」/公取委「取適法Q&A」 |
| 税務 | 日本 | 免税事業者等からの仕入税額控除の経過措置を7・5・3割へ見直し | 2026年10月1日から70%、2028年10月1日から50%、2030年10月1日から30% | 大・経理受託の設定変更需要。誤処理には向かい風 | 国税庁「2026年度インボイス改正」 |
| 雇用・福利厚生 | 日本 | 介護離職防止の個別周知・意向確認、雇用環境整備等を義務化 | 2025年4月1日施行、2026年以降も継続対応 | 中・人事事務・制度運営支援に追い風 | 厚労省「介護休業・法改正」 |
| 金融・情報管理 | EU | DORAの適用。金融機関のICT第三者リスクと契約・継続性管理 | 2025年1月17日適用開始 | 中・対象となるICT関連サービスは対応負担、監督対応には需要。すべての事務BPOに直接適用されるわけではない | ESMA「DORA」 |
| 税務・デジタル化 | EU | ViDAによる越境B2B取引のデジタル報告要件 | 2030年7月1日 | 中・欧州拠点の経理受託に改修需要と対応負荷 | 欧州委員会「ViDA」 |
| 技術規制 | EU | AI法の大部分が適用。高リスク分野には改訂後の適用期限 | 2026年8月2日一般適用、附属書IIIの高リスクは2027年12月2日、製品組込みは2028年8月2日 | 中・該当用途に対応負担。具体策はAI章に集約 | EU理事会「AI法適用日程」 |
取適法では、自社の給与計算の委託と受託役務の再委託を同一視しない。公取委は、委託者が自ら用いる役務の委託は役務提供委託に該当しないと説明している。ほかの取引類型も含め、取引内容と規模基準により適用を判断する。(公取委「取適法Q&A」)
経理では2026年10月の経過措置を旧予定の50%のまま設定しない。取引時点・相手の登録・上限等を確認し、顧客の税務責任者と変更を承認する。データ処理と税務判断・申告代理の役割も区別する。(国税庁「2026年度インボイス改正」)
個人情報については、海外拠点が国内サーバーにアクセスする場合も、外的環境の把握や委託先監督を検討しなければならない。「保管場所が国内だから国外委託の確認は不要」とはならない。再委託先、アクセス国、利用目的、返却・削除を管理することが、海外分業の事業性を左右する。(個人情報保護委員会「Q&A 10-23」)
自治体と受託会社が同じ地域の採用に依存すると、委託しても人手不足は残る。共同処理・地域外拠点には手順とアクセスの整備が必要である。紙の通知・帳票・保管には削減余地があるが、業界共通の排出削減統計はなく、脱炭素効果の数値は本稿では示さない。
人材と生産性
BPOの供給制約は、採用人数だけでなく、顧客の規程と処理実務を理解して運営を管理できる人材にある。生産性を高めるには、一人当たり処理件数の引上げに加え、移管・教育・再処理の負担を減らし、繁忙期を越えて人材を定着させる。
賃金構造基本統計調査から計算した近接分類の年収は421万6,400円である。ただし「その他の事業サービス業」には警備・建物サービス等が含まれ、一般労働者に限定されるため、経理BPOの専門職や短時間の入力担当者の賃金を直接示さない。事業計画でこの値を一律に採用単価とすると、職種構成と雇用形態の差を見落とす。(厚労省「賃金構造基本統計2025・第1表」)
欠員率・離職率を統一範囲で示す公的データは確認できない。移管責任者、給与・経理の実務責任者、品質管理者は重要な供給資源である。採用予定だけで受注を判断せず、既存チームから立上げに回せる人数と繁忙対応能力を確かめる。
生産性を測る単位
| 測定対象 | 推奨する指標 | 誤読を防ぐための条件 |
|---|---|---|
| 定型処理 | 品質確認後の完了件数÷実作業時間 | 再処理と確認作業を時間に含める |
| 例外処理 | 難易度別の完了件数、未処理滞留日数 | 顧客の回答待ち時間を区別する |
| 移管 | 計画工数に対する実績、安定稼働までの期間 | 受託後の立て直し工数も計上する |
| 人材運営 | 習熟までの期間、管理者の担当範囲、離職後の補充費 | 正社員・契約社員・短時間就業を分ける |
| 福利厚生 | 有効会員当たり運営費、利用者当たり照会・精算負荷 | 登録会員、課金会員、利用者の定義を合わせる |
これらは経営管理上の提案であり、公表された業界平均ではない。付加価値額を従業者数で割る産業横断比較は、本稿対象の分子・分母をそろえられないため、本稿では示さない。企業の売上高を正社員だけで割る方法も、契約社員・派遣・再委託への依存度が異なるBPOでは比較をゆがめる。
賃上げの原資は料金改定と改善で確保する。件数だけの評価は熟練者の教育・例外対応を評価できないため、資格に加え、担当できる業務と承認権限を職務ごとに定義する。
働き方では、在宅勤務や地域分散が採用対象を広げる一方、顧客データを扱う端末・作業環境の管理が必要になる。顧客が受託会社の担当者へ直接細かい作業指示を出す運用は、請負としての独立性を損なう可能性がある。顧客との連絡は受託側責任者を通じて業務単位で行い、日々の勤怠・配置・作業指示は雇用主が管理する体制を整える。(厚労省「派遣・請負適正化ガイド」)
2030年に向けたシナリオ
2030年の分岐点は、顧客が自社固有の手順を共通仕様に寄せられるかと、委託料金・契約期間を継続運営に適した形で設定できるかである。市場規模の一律な成長率を置くより、この2軸で受託の質と利益の残り方を検討する方が実務的である。
分析の軸は、横軸が「業務・データ標準化の進展」、縦軸が「価格改定と投資回収を認める契約への移行」であり、ここから3つのシナリオを描く。以下の蓋然性は定性的な分析であり、確率や金額を推計したものではない。
| シナリオ | 2030年の姿 | 起きる条件 | 可能性の見立て |
|---|---|---|---|
| 標準化と長期運営が進む | 共通センター・共通手順で複数顧客を処理し、移管投資を回収。大手と専門企業が連携 | 顧客が例外を整理し、移管費・制度改正費・料金改定を契約に織り込む | 基本シナリオ。ただし業務・顧客ごとの差が大きい |
| 標準化は進むが価格競争が先行 | 通常処理は値下がりし、専門的な例外処理に利益が残る。中間的な受託会社は再編対象 | 調達側が処理単価を優先し、投資回収期間が短くなる | 民間の定型事務で十分あり得る |
| 個別仕様と短期調達が残る | 担当者・拠点を置き換える受託が続き、人件費上昇と立上げ負荷が採算を圧迫 | 自治体・企業の例外統合が進まず、契約を更新するたびに運営を組み直す | 制度差・庁内調整が大きい領域で残る |
基本シナリオでも移行時期はそろわない。特定移行支援システムが29.1%ある状況では、標準化済みの顧客向け共同運営と、移行中の顧客向け手順整備を並行して扱うことが求められる。(デジタル庁「自治体システム標準化」)
固定料金で制度改正や処理量増を吸収する契約では、受注残は将来利益を保証しない。福利厚生でも契約人数に加え、会員当たり収益・運営費を確かめる。
見ておくべき先行指標
| 先行指標 | 確認先 | 何を判断するか |
|---|---|---|
| 標準化対象・特定移行支援システムの残数 | デジタル庁「地方公共団体の基幹業務システムの統一・標準化」 | 移行支援から継続運営への需要転換 |
| 民間委託実施状況、窓口改革の実施状況 | 総務省の地方行政サービス改革調査、デジタル庁のフロントヤード改革ダッシュボード | 単一業務の外注から複数業務の再設計への広がり |
| BPO部門の既存事業成長率と利益率 | パーソル・トランスコスモス等の決算 | 買収・特需と継続的な収益改善の区別 |
| 対象に近い産業の賃金と賞与 | 厚生労働省「賃金構造基本統計調査」 | 更新時に必要な料金改定と採用原価 |
| 福利厚生の会員・契約数と事業収益 | リログループ等の決算 | 販路拡大、単価、顧客構成変化の分離 |
確認に当たっては、統計の対象変更と企業の事業区分変更を記録する。公的な委託実施率が上がっても受注金額の増加を意味せず、会員数が横ばいでも付帯サービスの増加で事業収益が伸びる場合がある。(デジタル庁「自治体システム標準化」)(デジタル庁「フロントヤード改革」)(パーソルHD「2026年3月期決算短信」)(リログループ「2026年3月期補足資料」)
経営・企画部門への示唆
バックオフィスと自治体のBPOは、市場全体の拡大を待つより、顧客の内製や既存の委託先からの置き換えと、移管後の採算で差がつく局面にある。事業計画は売上高ではなく、買収・特需を除いた成長、例外処理と制度改正対応の料金化、案件終了後に残る継続売上の3点で検証すべきと考えられる。
立場別の戦略の選択肢
| 立場 | 選択肢 | 本稿の根拠 | 判断の目安 |
|---|---|---|---|
| 大手 | ①買収で得た拠点・人員を共通の運営基盤に統合し、通常処理は件数料金、例外処理と制度改正対応は別料金にする ②自治体では、標準化の移行が2026年度以降にずれ込む団体に、移行後の継続運営までを一体で提案する | パーソルのBPO SBUは22.1%増収のうちオーガニック成長が6.8%(パーソルHD「2026年3月期決算短信」)。パソナのBPOは公共の大型案件のピークアウトで3.1%減収、2027年5月期第1四半期も0.9%減収(パソナG「2027年5月期第1四半期決算短信」)。特定移行支援システムは移行対象の29.1%(デジタル庁「自治体システム標準化」) | 買収・特需を除いた成長率。案件終了後に残る継続売上。共通工程で処理する件数の比率 |
| 中堅・中小 | ①特定業界の事務や経理・給与の特定工程に絞り、インボイスの経過措置の変更のような制度改正への対応を有償メニューにする ②AIの読み取り・照合は専門ベンダーと組み、例外の判断基準と顧客別の補正履歴を自社の資産として残す | トランスコスモスの国内BPO事業は、建設業向けなど業界特化型で1社当たり売上高を伸ばした(トランスコスモス「2026年3月期本決算説明資料」)。経過措置の控除割合は2026年10月から70%、2028年10月から50%に変わる(国税庁「2026年度インボイス改正」) | 上位顧客への売上集中。特定の担当者への依存。制度改正対応のうち料金に反映できた割合 |
| 新規参入を考える企業 | ①会員基盤や業務システムなど既存の顧客接点を起点に、福利厚生の利用支援や窓口周辺の単一工程から入る ②買収で入る場合は、運営責任者と例外処理の手順を引き継げるかを価格より先に確かめる | ベネフィット・ワンは保険グループである当時の第一生命ホールディングスの傘下に入った(ベネフィット・ワン「IR・FAQ」)。印刷系のTOPPANはLGWAN対応の生成AI導入支援で自治体業務との接点を広げている(TOPPAN「自治体向けAI支援」) | 既存顧客と発注部門の重なり。移管時に負う責任の範囲。運営責任者を確保できるか |
3つの立場に共通する分岐点は、AIで減った工数を値下げとして顧客に返すのか、例外処理の質を料金として示せるのかである。分析では、人月や件数だけの料金のままでは、読み取りと照合の自動化が進むほど売上が減り、難しい案件だけが手元に残って原価率が上がるおそれがある。
通説と異なる見方
第一に、「BPOは高成長市場」という見方はバックオフィスには当てはまりにくい。 2024年度の伸びはIT系BPOの5.9%に対し、コールセンター等を含む非IT系BPOは1.0%であった。両者を合わせた広義の市場の伸び(4.0%)を事業計画に置くと、バックオフィスの需要を過大に見積もる。伸ばす余地は市場の拡大より顧客の内製部門や既存委託先からの置き換えにあり、計画では置き換えの対象となる業務量と、移管にかかる期間を先に見積もるべきと考えられる。(矢野経済研究所「BPO市場調査2025」)
第二に、「公共分野には未開拓の委託需要が大量に残る」とは限らない。 全国の市区町村で、調査・集計業務の民間委託実施率は94.4%、案内・受付業務は80.6%に達している。需要の中心は、新たに委託を始める団体より、既存の断片的な委託を束ね直す団体と、標準化の移行が遅れるシステムを抱える団体になる。ただし実施率は委託している団体の割合で、委託範囲の広さは示さないため、どの業務を束ねられるかは団体ごとに確かめる。(総務省「全国の実施率(民間委託)」)(デジタル庁「自治体システム標準化」)
第三に、「福利厚生代行は会員数で伸びる高収益事業」という見方も修正が要る。 リログループの2026年3月期の福利厚生事業は、OEM・CRMを除く会員数が0.6%増、契約社数が1.8%減の一方で、売上収益は11.1%増えた。ただし営業利益は3.7%増にとどまり、売上収益に対する比率は前期の約44.8%から約41.8%に下がった(計算)。分析では、成長の源は会員数より1会員当たりの利用や付帯サービスにあり、その追加分は既存の会員制の部分ほど利益率が高くない。(リログループ「2026年3月期補足資料」)
公開情報ではわからないこと
- AI導入後に残る例外の割合と補正工数:請求書処理で人手を介さない処理が最大65%になった事例(Genpact「買掛金処理導入事例」)や、人事照会の一般的な質問の94%が人に引き継がれなかった事例(IBM「AskHR導入事例」)は提供企業の公表値で、日本の帳票・規程での例外率は公表されていない。委託先候補の2〜3社に同じ匿名化サンプルを並行処理してもらう試行と、センター管理者へのインタビューで、例外の種類別の件数と補正時間を確かめる。
- 買収・提携対象の継続採算:買収寄与を既存事業と分けて開示する企業は一部に限られ、案件終了の予定、管理者への依存、再委託の単価、未回収の移管費は外部から見えない。デューデリジェンスで案件別の損益と工数記録の開示を求め、主要顧客の発注部門と現場責任者に別々にインタビューして、更新意向と不満を確かめる。
- 移行が遅れる自治体が移行後に委託を広げる意向と予算:公表されているのはシステム数であり、移行後の事務運営を外部に任せる意向や予算は示されない。業務主管課と情報政策担当へのアンケートと、公開された仕様書・予算書の比較で、委託範囲と調達時期を確かめる。
- 福利厚生の利用率と非利用の理由:会員数は開示されても、従業員の実利用率、メニュー別の利用、人事部門が更新時に重視する指標は開示されない。導入企業の人事担当へのインタビューと、利用者・非利用者を分けた従業員アンケートで確かめる。
出典
官公庁・自治体・国際機関の公表資料と企業の原本を中心に用いた。日付のないページは2026年11月9日確認である。
- 矢野経済研究所「BPO市場に関する調査(2025年)」(2025年11月26日)
- 総務省「地方行政サービス改革の取組状況等に関する調査・全国の実施率(民間委託)」(2025年12月19日公表、調査結果ページ)
- デジタル庁「地方公共団体の基幹業務システムの統一・標準化」(更新日記載なし、2026年3月末の状況掲載)
- パーソルホールディングス「2026年3月期決算短信」(2026年5月14日)
- パソナグループ「2026年5月期決算短信」(2026年7月15日)
- パソナグループ「2027年5月期第1四半期決算短信」(2026年10月15日)
- リログループ「2026年3月期決算説明補足資料」(2026年5月14日)
- キャップジェミニ「WNS買収完了」(2025年10月17日)
- 公正取引委員会「取適法施行に当たり御留意いただきたい事項」(2026年施行対応)
- 国税庁「令和8年度税制改正特集・インボイス」(2026年公表)
- ジェンパクト「買掛金処理におけるAIエージェント導入事例」(公表日記載なし)
- IBM「IBM AskHR導入事例」(公表日記載なし)
- 厚生労働省「令和7年賃金構造基本統計調査・一般労働者・産業中分類第1表」(2026年3月24日)
- トランスコスモス「2026年3月期本決算説明資料」(2026年4月30日)
- 総務省・経済産業省「令和6年経済センサス‐基礎調査 甲調査確報・第4-2表」(2024年6月1日現在)
- ジェンパクト「Agentic Accounts Payable Solutions」(2025年6月24日)
- パーソルビジネスプロセスデザイン「記帳代行サービス by StepBase提供開始」(2026年4月21日)
- 日本経済団体連合会「HR部門におけるAI等の活用に関する報告書」(2026年4月14日)
- TOPPANホールディングス「自治体向けAI Powered化支援サービス」(2025年9月26日)
- パーソルビジネスプロセスデザイン「3社協業による経理業務のデジタルBPO」(2025年3月31日)
- パソナグループ「AIエージェントBPOサービスAIO開始」(2025年3月27日)
- アクセンチュア「OpenAIとの国内協業拡充」(2026年7月9日)
- 個人情報保護委員会「ガイドライン・外国にある第三者への提供編」(改正版、更新日記載なし)
- EU理事会「AI法の適用日程」(2026年6月29日等)
- 厚生労働省「労働者派遣・請負を適正に行うためのガイド」(公表日記載なし)
- 厚生労働省「労働者派遣事業と請負により行われる事業との区分に関する基準」(昭和61年労働省告示第37号)(最終改正2012年)
- 矢野経済研究所「自治体向けBPO市場に関する調査(2025年)」(2026年1月30日)
- パーソルビジネスプロセスデザイン「富士通コミュニケーションサービスの株式取得完了」(2025年2月3日)
- NTTデータ・ウィズ「BPO」(公表日記載なし)
- 総務省「地方公共団体の窓口業務における適正な民間委託に関するガイドライン」Ver1.0(公表日記載なし)
- パソナ「経理・財務BPO・アウトソーシングサービス」(公表日記載なし)
- トランスコスモス「経理バックオフィスサービス」(公表日記載なし)
- 公正取引委員会「よくある質問コーナー・取適法」(更新日記載なし)
- ベネフィット・ワン「IR・FAQ」(公表日記載なし)
- 第一生命ホールディングス(現 第一ライフグループ)「2024年度有価証券報告書」(2025年6月19日)
- OECD「Economic Surveys: Philippines 2026」第1章(2026年公表)
- アクセンチュア「2026年度第4四半期・通期決算」(2026年10月1日)
- ジェンパクト「2025年第4四半期・通期決算」(2026年2月5日)
- ジェンパクト「2026年第3四半期決算」(2026年11月5日)
- ジェンパクト「日本の拠点」(公表日記載なし)
- キャップジェミニ「日本の会社概要・アクセス」(公表日記載なし)
- キャップジェミニ「2025年通期決算」(2026年2月13日)
- ADP「2026年度第4四半期・通期決算」SEC提出資料(2026年7月29日)
- ADP「グローバルペイロール」(公表日記載なし)
- コンデュエント「2025年第4四半期・通期決算」(2026年2月12日)
- コンデュエント「2026年第3四半期決算」(2026年11月5日)
- トランスコスモス「2026年3月期決算短信」(2026年4月30日)
- 厚生労働省「介護休業制度・法改正のポイント」(2025年4月施行対応)
- 欧州証券市場監督局「Digital Operational Resilience Act」(更新日記載なし)
- 欧州委員会「VAT in the Digital Age」(2025年3月11日採択、2026年更新)
- 個人情報保護委員会「ガイドラインに関するQ&A 10-23(外的環境の把握)」(2021年9月追加)
- デジタル庁「自治体フロントヤード改革の取組状況ダッシュボード」(2026年5月13日等更新)
この業界の図解【194種類で分析】を、note の有料記事で公開しています。
